


Năm 2010, Hy Lạp và Tây Ban Nha gần như đứng chung một mép vực: lãi suất trái phiếu tăng vọt, ngân hàng run rẩy, thị trường mất niềm tin. Tám năm sau, Tây Ban Nha đã trả xong sớm phần lớn khoản vay cứu trợ và tăng trưởng gấp đôi trung bình khu vực Eurozone. Hy Lạp thì vừa “ra viện” sau chương trình cứu trợ thứ ba, mất một phần tư quy mô nền kinh tế, và phải mất thêm cả thập kỷ để quay lại mức GDP trước khủng hoảng. Cùng một cơn bão nợ công châu Âu — vì sao hai quốc gia lại đi hai con đường khác xa nhau đến vậy?
- Hy Lạp khủng hoảng vì nợ công + số liệu ngân sách bị che giấu — cần tới 3 gói cứu trợ (2010, 2012, 2015), tổng hơn 260 tỷ euro, kéo dài 8 năm, và một lần tái cơ cấu nợ “cắt tóc” 53,5%.
- Tây Ban Nha khủng hoảng vì bong bóng bất động sản làm vỡ hệ thống ngân hàng — chỉ cần gói cứu trợ hẹp (tối đa 100 tỷ euro, thực dùng 41,3 tỷ), riêng cho ngân hàng, kéo dài 18 tháng.
- Nghiên cứu của chính IMF (Blanchard & Leigh, 2013) thừa nhận: hệ số nhân tài khóa bị đánh giá thấp — thắt lưng buộc bụng gây suy thoái nặng hơn dự kiến, đặc biệt ở Hy Lạp giai đoạn đầu.
- Bài học cho nhà đầu tư VN30: minh bạch số liệu, xử lý nợ xấu ngân hàng dứt điểm sớm, và tránh thắt chặt chính sách quá nhanh đều là những nguyên tắc còn nguyên giá trị.
Cùng một cơn bão, hai vết thương hoàn toàn khác nhau
Điều đầu tiên cần tách bạch: Hy Lạp và Tây Ban Nha không mắc cùng một bệnh. Hy Lạp là ca khủng hoảng nợ công đúng nghĩa — cuối năm 2009, chính phủ mới lên nắm quyền phát hiện thâm hụt ngân sách thực tế lên tới 15,7% GDP, gần gấp đôi con số từng công bố trước đó. Niềm tin thị trường sụp đổ ngay lập tức, lợi suất trái phiếu chính phủ 10 năm của Hy Lạp nhảy từ khoảng 5% lên gần 30% chỉ trong hai năm.
Tây Ban Nha thì hoàn toàn khác: đây là ca khủng hoảng ngân hàng bắt nguồn từ bong bóng bất động sản. Suốt giai đoạn 2000–2007, các ngân hàng tiết kiệm (cajas de ahorros) cho vay ồ ạt vào lĩnh vực xây dựng. Khi bong bóng vỡ năm 2008, nợ xấu chất đống trong hệ thống ngân hàng, nhưng ngân sách chính phủ Tây Ban Nha ban đầu vẫn ở trạng thái tương đối lành mạnh — nợ công chỉ 35,7% GDP năm 2008, thấp hơn nhiều so với ngưỡng 60% mà EU quy định.
Sự khác biệt gốc rễ này quyết định gần như toàn bộ những gì xảy ra sau đó.
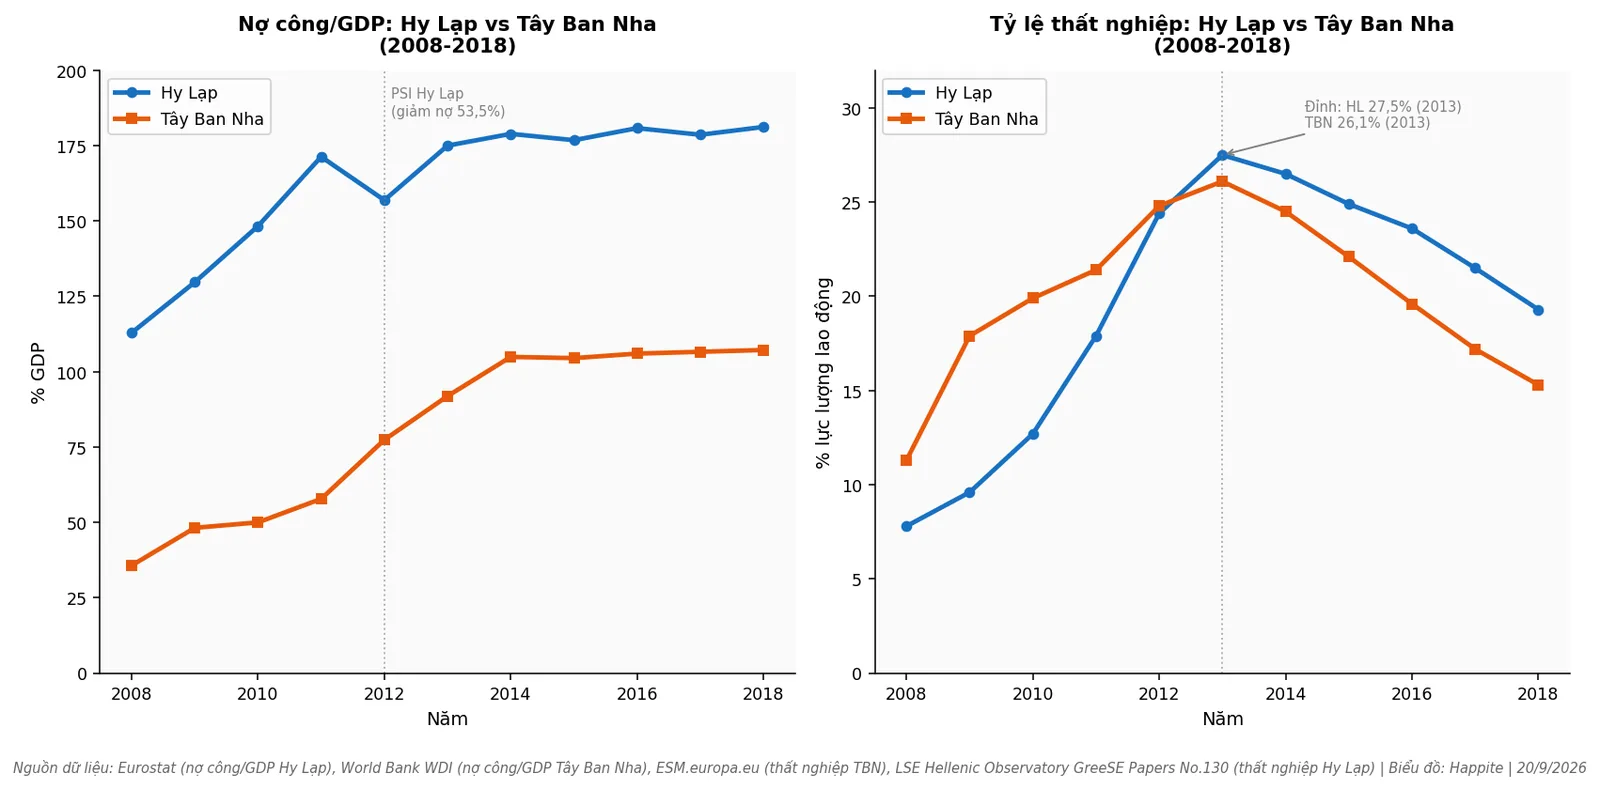
Hy Lạp: 8 năm, 3 gói cứu trợ, và một cuộc “đại suy thoái” hiện đại
Tháng 5/2010, Hy Lạp nhận gói cứu trợ đầu tiên trị giá 110 tỷ euro từ bộ ba EU-ECB-IMF (Troika), đổi lại là chương trình thắt lưng buộc bụng khắc nghiệt: đóng băng lương công chức, tăng thuế VAT từ 19% lên 21%, cắt lương hưu. Nhưng suy thoái sâu hơn dự kiến khiến nợ công/GDP không giảm mà lại tăng — từ 129,7% (2009) lên 171,3% (2011), vì GDP giảm nhanh hơn tốc độ cắt giảm thâm hụt.
Tháng 3/2012, gói cứu trợ thứ hai (130 tỷ euro) đi kèm một bước chưa từng có tiền lệ: chương trình PSI (Private Sector Involvement) buộc các trái chủ tư nhân “cắt tóc” 53,5% giá trị danh nghĩa trái phiếu Hy Lạp đang nắm giữ, xóa sổ 106 tỷ euro nợ (tương đương 54% GDP). Đây gần như là một cuộc tái cơ cấu nợ công quy mô lớn nhất lịch sử hiện đại — nhưng vẫn “quá ít, quá muộn”: nợ công/GDP tiếp tục leo lên 178,9% năm 2014.
Đỉnh điểm kịch tính rơi vào mùa hè 2015: chính phủ cánh tả Syriza của Thủ tướng Tsipras tổ chức trưng cầu dân ý, 61% người Hy Lạp bỏ phiếu “Không” với các điều kiện cứu trợ mới. Nhưng chỉ vài ngày sau, đứng trước nguy cơ vỡ nợ và rời khỏi khu vực đồng euro (Grexit), chính ông Tsipras phải quay ngoắt 180 độ, chấp nhận gói cứu trợ thứ ba trị giá 86 tỷ euro — còn khắc nghiệt hơn cả điều khoản mà người dân vừa bác bỏ. Ngân hàng đóng cửa, kiểm soát vốn được áp đặt (giới hạn rút 60 euro/ngày), và Hy Lạp trở thành quốc gia phát triển đầu tiên vỡ nợ với IMF khi trễ hạn thanh toán ngày 30/6/2015.
Hy Lạp chính thức “tốt nghiệp” chương trình cứu trợ ngày 20/8/2018 — sau đúng 8 năm. Cái giá phải trả: nền kinh tế mất khoảng một phần tư quy mô so với 2008, một cuộc suy thoái sâu và dài tương đương Đại Suy thoái Mỹ thập niên 1930 nhưng kéo dài gấp đôi. Thất nghiệp đạt đỉnh 27,5% năm 2013, một phần ba dân số rơi vào nghèo đói, hơn 400.000 người (9% lực lượng lao động) phải di cư tìm việc ở nước ngoài. GDP bình quân đầu người so với trung bình EU tụt từ 77% (2009) xuống còn 57% (2018).
Tây Ban Nha: chỉ cứu ngân hàng, không cứu cả quốc gia
Khác biệt lớn nhất, và có lẽ là lý do quan trọng nhất giải thích vì sao Tây Ban Nha hồi phục nhanh hơn: nước này chưa bao giờ nhận một chương trình cứu trợ “toàn quốc gia” kiểu Hy Lạp. Khi ngân hàng Bankia — được thành lập năm 2010 từ việc sáp nhập 7 ngân hàng tiết kiệm yếu kém — sụp đổ và phải quốc hữu hóa vào tháng 5/2012, chính phủ Tây Ban Nha đối mặt với một quyết định: xin cứu trợ toàn diện như Hy Lạp, hay chỉ xin hỗ trợ riêng cho ngành ngân hàng?
Ngày 25/6/2012, Tây Ban Nha chọn phương án thứ hai: yêu cầu hỗ trợ tối đa 100 tỷ euro, nhưng điều kiện đi kèm (Biên bản ghi nhớ MoU ký ngày 23/7/2012) chỉ tập trung vào lĩnh vực ngân hàng — không đụng đến toàn bộ chính sách tài khóa và cải cách cơ cấu như trường hợp Hy Lạp. IMF chỉ tham gia với vai trò giám sát, không cho vay đồng nào.
Công cụ chủ lực: một cuộc kiểm tra sức chịu đựng (stress test) độc lập do Oliver Wyman và Roland Berger thực hiện, xác định chính xác từng ngân hàng cần bao nhiêu vốn; sau đó chuyển toàn bộ tài sản bất động sản xấu vào một “ngân hàng rác” (bad bank) mang tên SAREB để dọn sạch bảng cân đối kế toán. Kết quả: chỉ 41,33 tỷ euro thực sự được giải ngân — chưa tới một nửa hạn mức 100 tỷ euro ban đầu — dùng để tái cấp vốn cho Bankia, Catalunya-Caixa, NCG Banco và Banco de Valencia.
Chương trình kết thúc chỉ sau 18 tháng (tháng 12/2013) — so với 8 năm của Hy Lạp. Từ 2014, Tây Ban Nha bắt đầu trả nợ trước hạn tự nguyện, và đến năm 2018 đã hoàn trả 42,6% tổng khoản vay. Tăng trưởng GDP quay lại từ 2014, và theo đánh giá của OECD năm 2017, nền kinh tế Tây Ban Nha khi đó tăng trưởng “gấp đôi mức trung bình khu vực đồng euro”.
Điều đáng chú ý: Tây Ban Nha cũng trải qua thất nghiệp cực kỳ nghiêm trọng — đỉnh 26,1% năm 2013, tương đương 6 triệu người, thậm chí có thời điểm vượt cả Hy Lạp. Nhưng vì gốc rễ vấn đề chỉ nằm ở ngân hàng chứ không phải uy tín trả nợ của chính phủ, tốc độ phục hồi nhanh hơn hẳn một khi hệ thống ngân hàng được “vá” xong.
So sánh trực diện: vì sao con đường khác nhau đến vậy?
| Tiêu chí | Hy Lạp | Tây Ban Nha |
|---|---|---|
| Bản chất khủng hoảng | Nợ công + số liệu ngân sách bị che giấu | Bong bóng bất động sản → khủng hoảng ngân hàng |
| Số gói cứu trợ | 3 gói (2010, 2012, 2015) | 1 gói, chỉ dành cho ngân hàng |
| Tổng tiền thực nhận | ~260 tỷ euro (8 năm) | 41,3 tỷ euro (trên hạn mức 100 tỷ) |
| Tái cơ cấu nợ công | Có (PSI 2012, cắt 53,5%) | Không |
| Thời gian trong chương trình | 8 năm (2010–2018) | 18 tháng (2012–2013) |
| Đỉnh thất nghiệp | 27,5% (2013) | 26,1% (2013) |
| Nợ công/GDP 2018 | ~181% | ~107% |
| Ổn định chính trị | 4 đời thủ tướng, 1 trưng cầu dân ý, kiểm soát vốn | Tương đối ổn định hơn |
Ba yếu tố giải thích khoảng cách phục hồi: (1) phạm vi vấn đề — khủng hoảng ngân hàng cô lập dễ chữa hơn khủng hoảng niềm tin vào cả một chính phủ; (2) tốc độ xử lý — Tây Ban Nha nhận diện đúng quy mô lỗ (qua stress test độc lập) và xử lý dứt điểm trong một lần, trong khi Hy Lạp bị chỉ trích áp dụng chiến lược “extend and pretend” (kéo dài và giả vờ ổn), trì hoãn tái cơ cấu nợ tới tận 2012 khiến chi phí đội lên; (3) cơ cấu kinh tế — Tây Ban Nha có nền kinh tế đa dạng hơn (du lịch, xuất khẩu công nghiệp), trong khi Hy Lạp phụ thuộc nhiều vào khu vực công và có năng lực cạnh tranh xuất khẩu yếu hơn.
Thắt lưng buộc bụng: liều thuốc hay thuốc độc?
Đây là tranh luận gay gắt nhất suốt cuộc khủng hoảng — và thú vị là chính IMF, một trong ba thành viên Troika áp đặt austerity lên Hy Lạp, sau này tự công bố nghiên cứu chỉ ra sai lầm của mình.
Năm 2010, Chủ tịch ECB khi đó Jean-Claude Trichet tuyên bố dứt khoát: “Nghĩ rằng thắt lưng buộc bụng đe dọa tăng trưởng và việc làm là một sai lầm.” Nhưng đến năm 2013, chính hai nhà kinh tế của IMF — Olivier Blanchard (khi đó là Kinh tế trưởng IMF) và Daniel Leigh — công bố nghiên cứu “Growth Forecast Errors and Fiscal Multipliers” cho thấy điều ngược lại: hệ số nhân tài khóa (fiscal multiplier) trong giai đoạn đầu khủng hoảng (2009–2011) thực tế cao hơn nhiều so với giả định 0,5 mà IMF và các tổ chức khác sử dụng để dự báo — có thời điểm vượt quá 1. Nói cách khác: cứ mỗi 1% GDP bị cắt giảm chi tiêu, GDP thực tế giảm nhiều hơn khoảng 1% so với dự báo ban đầu — gần gấp đôi mức mà các nhà hoạch định chính sách tưởng tượng.
Áp dụng vào Hy Lạp: đây chính là lý do vì sao càng thắt chặt, nợ công/GDP càng tăng thay vì giảm trong giai đoạn 2010–2014 — vì mẫu số GDP co lại nhanh hơn tốc độ tử số nợ giảm xuống. Ngay cả báo cáo đánh giá hậu chương trình năm 2013 của chính IMF về Hy Lạp cũng thừa nhận: “niềm tin thị trường không được khôi phục, hệ thống ngân hàng mất 30% tiền gửi, nền kinh tế rơi vào suy thoái sâu hơn nhiều so với dự kiến với tỷ lệ thất nghiệp cực cao.”
Tuy nhiên, cần công bằng: phía ủng hộ austerity lập luận rằng nếu không thắt chặt, Hy Lạp có thể đã phải rời khỏi khu vực đồng euro hoàn toàn (Grexit) với hậu quả còn tồi tệ hơn, và bản thân Hy Lạp có vấn đề cơ cấu (thu thuế yếu, khu vực công cồng kềnh) mà chỉ tiền bạc không giải quyết được. Tây Ban Nha, với chương trình hẹp hơn và ít áp lực tài khóa toàn diện hơn, là minh chứng cho việc austerity có chọn lọc, đi kèm cải cách đúng trọng tâm (ở đây là ngân hàng), có thể hiệu quả hơn nhiều so với austerity dàn trải.
8 bài học tài chính cho nhà đầu tư và thị trường VN30
- Minh bạch số liệu là nền tảng của niềm tin thị trường. Khủng hoảng Hy Lạp bùng phát vì số liệu thâm hụt ngân sách bị che giấu nhiều năm. Với nhà đầu tư VN30, đây là lời nhắc: luôn đối chiếu BCTC kiểm toán, chú ý các khoản mục “đột biến” hoặc thuyết minh mập mờ — nguyên tắc này cũng áp dụng khi theo dõi diễn biến VN30 hàng tuần, xem thêm VN-Index thủng 1.800 điểm: VN30 tuần này có gì đáng chú ý? — sự thiếu minh bạch luôn đến với cái giá đắt hơn nhiều so với việc công bố sớm và trung thực.
- Phân biệt khủng hoảng ngân hàng và khủng hoảng nợ công — chúng cần liều thuốc khác nhau. Ngân hàng có vấn đề vốn (như Tây Ban Nha) chữa được nhanh nếu nhận diện đúng và tái cấp vốn dứt khoát. Nợ công quốc gia mất niềm tin (như Hy Lạp) đòi hỏi thời gian và cải cách cơ cấu sâu hơn nhiều.
- Xử lý nợ xấu ngân hàng “một lần cho dứt” tốt hơn kéo dài nhỏ giọt. Mô hình SAREB của Tây Ban Nha (dồn tài sản xấu vào một công ty quản lý tài sản, xử lý tập trung) là bài học liên quan trực tiếp đến kinh nghiệm xử lý nợ xấu của hệ thống ngân hàng VN30 qua VAMC — xử lý sớm, minh bạch và dứt điểm luôn rẻ hơn về dài hạn.
- Thắt chặt chính sách quá nhanh, quá mạnh có thể phản tác dụng. Nghiên cứu hệ số nhân tài khóa của IMF là lời cảnh báo cho bất kỳ quốc gia nào định thắt chặt tài khóa hay tiền tệ đột ngột trong giai đoạn kinh tế còn yếu — kể cả khi ý định là tốt.
- Tái cơ cấu nợ sớm tốt hơn “extend and pretend”. Việc Hy Lạp trì hoãn PSI tới tận 2012 khiến chi phí xử lý đội lên đáng kể. Áp dụng cho trái phiếu doanh nghiệp Việt Nam: xử lý sớm và minh bạch các trường hợp mất khả năng trả nợ luôn tốt hơn “gia hạn giả vờ ổn” kéo dài niềm tin ảo.
- Đa dạng hóa kinh tế quyết định tốc độ hồi phục. Cơ cấu kinh tế đa dạng hơn (Tây Ban Nha) giúp hấp thụ cú sốc và phục hồi nhanh hơn so với nền kinh tế phụ thuộc vào một vài trụ cột hẹp (Hy Lạp). Đây cũng là lý do Việt Nam cần tiếp tục đa dạng hóa thị trường xuất khẩu và không phụ thuộc quá mức vào một vài ngành/thị trường.
- Ổn định chính trị là tài sản vô hình có giá trị tài chính thực. Bất ổn chính trị kéo dài của Hy Lạp (4 đời thủ tướng, trưng cầu dân ý, kiểm soát vốn) trực tiếp làm tăng chi phí vay và kéo dài khủng hoảng. Nhà đầu tư định giá thị trường luôn cộng thêm “phần bù rủi ro chính trị” vào bất kỳ quốc gia hay thị trường nào thiếu ổn định chính sách.
- Theo dõi chênh lệch lãi suất-tăng trưởng, không chỉ mức nợ tuyệt đối. Bài học toán học từ Hy Lạp: nợ/GDP có thể tăng ngay cả khi bạn đang “trả nợ”, nếu GDP co lại nhanh hơn tốc độ giảm nợ. Với nhà đầu tư trái phiếu chính phủ hoặc doanh nghiệp, chênh lệch giữa lãi suất vay và tốc độ tăng trưởng là chỉ số bền vững nợ quan trọng hơn nhiều so với con số nợ tuyệt đối.
Câu hỏi thường gặp
Vì sao Hy Lạp cần tới 3 gói cứu trợ trong khi các nước khác chỉ cần 1?
Vì hai gói đầu (2010, 2012) đặt mục tiêu thắt chặt tài khóa quá nhanh trong bối cảnh suy thoái đã rất sâu, khiến nợ công/GDP tiếp tục tăng thay vì giảm như dự báo — buộc phải quay lại đàm phán liên tục. Gói thứ ba (2015) mới áp dụng lộ trình thặng dư ngân sách sơ cấp thực tế hơn.
Tây Ban Nha có phải trải qua thắt lưng buộc bụng không?
Có, nhưng ở quy mô hẹp hơn nhiều. Tây Ban Nha vẫn tự thực hiện cắt giảm ngân sách đáng kể (16,9% ngân sách năm 2012) và cải cách thị trường lao động (tháng 2/2012, giảm chi phí sa thải, tăng linh hoạt thương lượng tập thể), nhưng điều kiện ràng buộc từ EU chỉ tập trung vào ngành ngân hàng, không áp đặt toàn diện lên chính sách tài khóa quốc gia như trường hợp Hy Lạp.
PSI (Private Sector Involvement) là gì?
Là chương trình tái cơ cấu nợ công lớn nhất lịch sử hiện đại, thực hiện tháng 3/2012: các trái chủ tư nhân nắm giữ trái phiếu chính phủ Hy Lạp bị buộc “cắt tóc” (haircut) 53,5% giá trị danh nghĩa, xóa sổ 106 tỷ euro nợ. Đổi lại, Hy Lạp tránh được kịch bản vỡ nợ hỗn loạn ngay lập tức, nhưng vẫn không đủ để đưa nợ công/GDP về mức bền vững.
Bài học này có áp dụng được cho thị trường chứng khoán Việt Nam không?
Có, ở tầm nguyên tắc chứ không phải sao chép nguyên trạng. Việt Nam không ở trong tình huống khủng hoảng nợ công hay ngân hàng như Hy Lạp/Tây Ban Nha, nhưng các nguyên tắc về minh bạch số liệu, xử lý nợ xấu dứt điểm, tránh thắt chặt chính sách đột ngột, và tầm quan trọng của ổn định chính trị-chính sách đều là khung tư duy hữu ích khi đánh giá rủi ro vĩ mô ảnh hưởng đến định giá cổ phiếu VN30.
Câu chuyện Hy Lạp và Tây Ban Nha không chỉ là lịch sử châu Âu — đó là một case study kinh điển về cách một quốc gia (hay một hệ thống tài chính) phản ứng với khủng hoảng sẽ quyết định họ mất bao lâu để đứng dậy. Với nhà đầu tư, bài học lớn nhất có lẽ là: đừng chỉ nhìn vào quy mô khủng hoảng, hãy nhìn vào cách người ta xử lý nó.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.