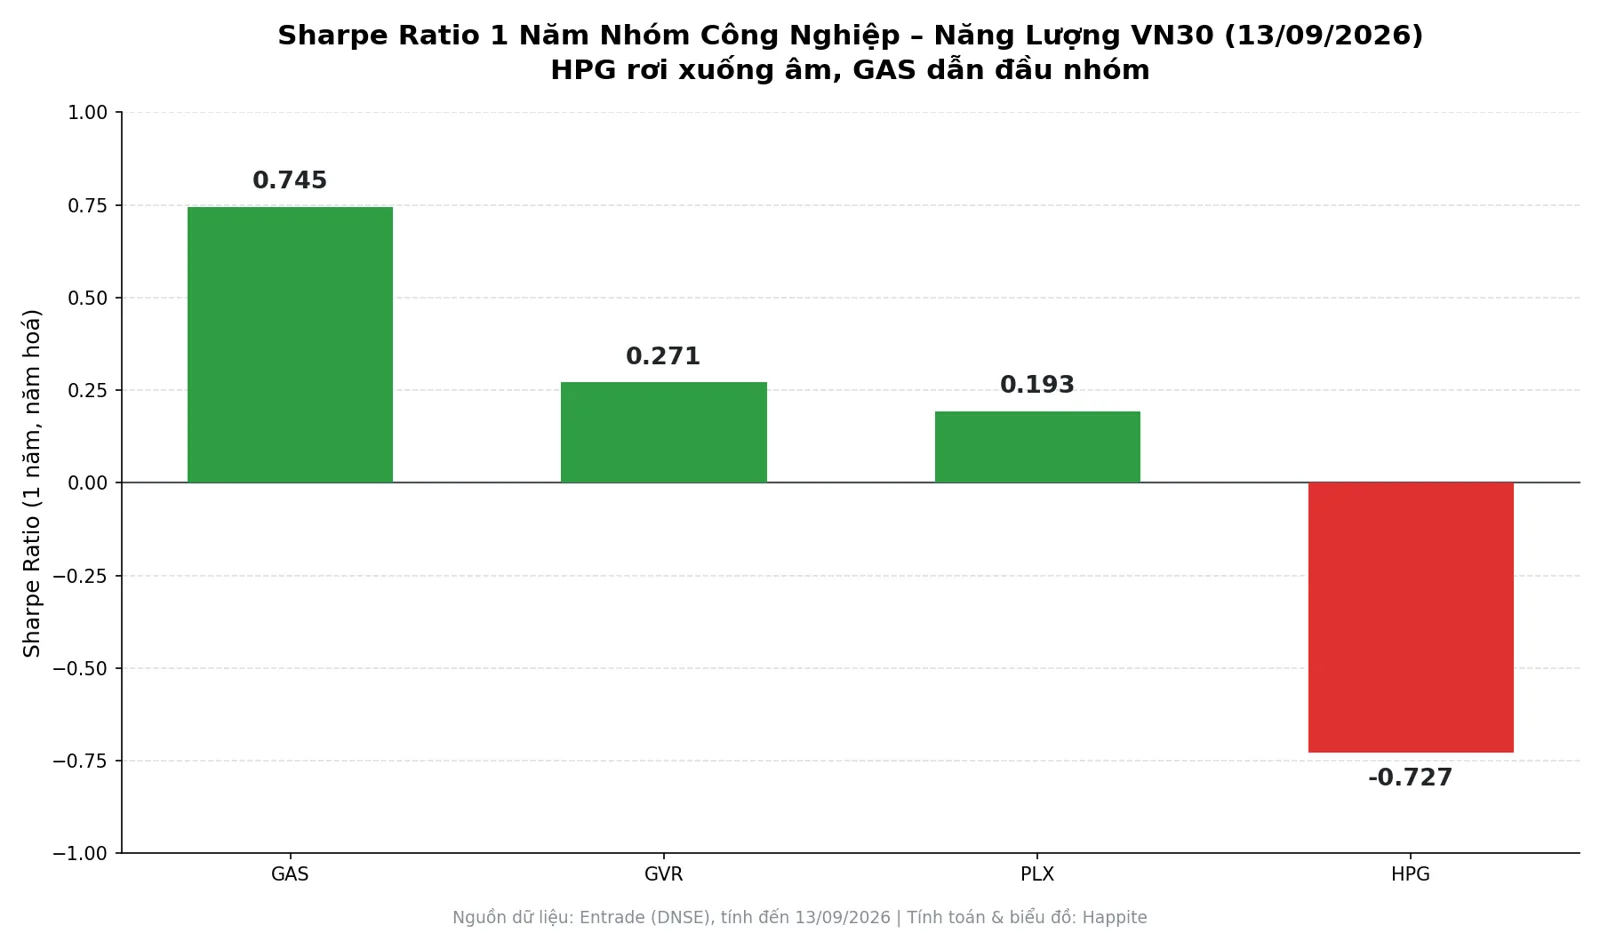
- Nhóm Công nghiệp – Năng lượng VN30 (GAS, GVR, HPG, PLX) phân hoá mạnh: GAS dẫn đầu nhóm với Sharpe 1 năm 0,745, còn HPG là mã duy nhất trong nhóm có Sharpe âm (-0,727), tệ đi rõ rệt so với kỳ trước.
- HPG: giá cổ phiếu giảm gần 29% từ đỉnh tháng 6/2026 vì áp lực giá thép Trung Quốc, dù lợi nhuận 2026 được dự báo tăng 34% lên 20.780 tỷ đồng.
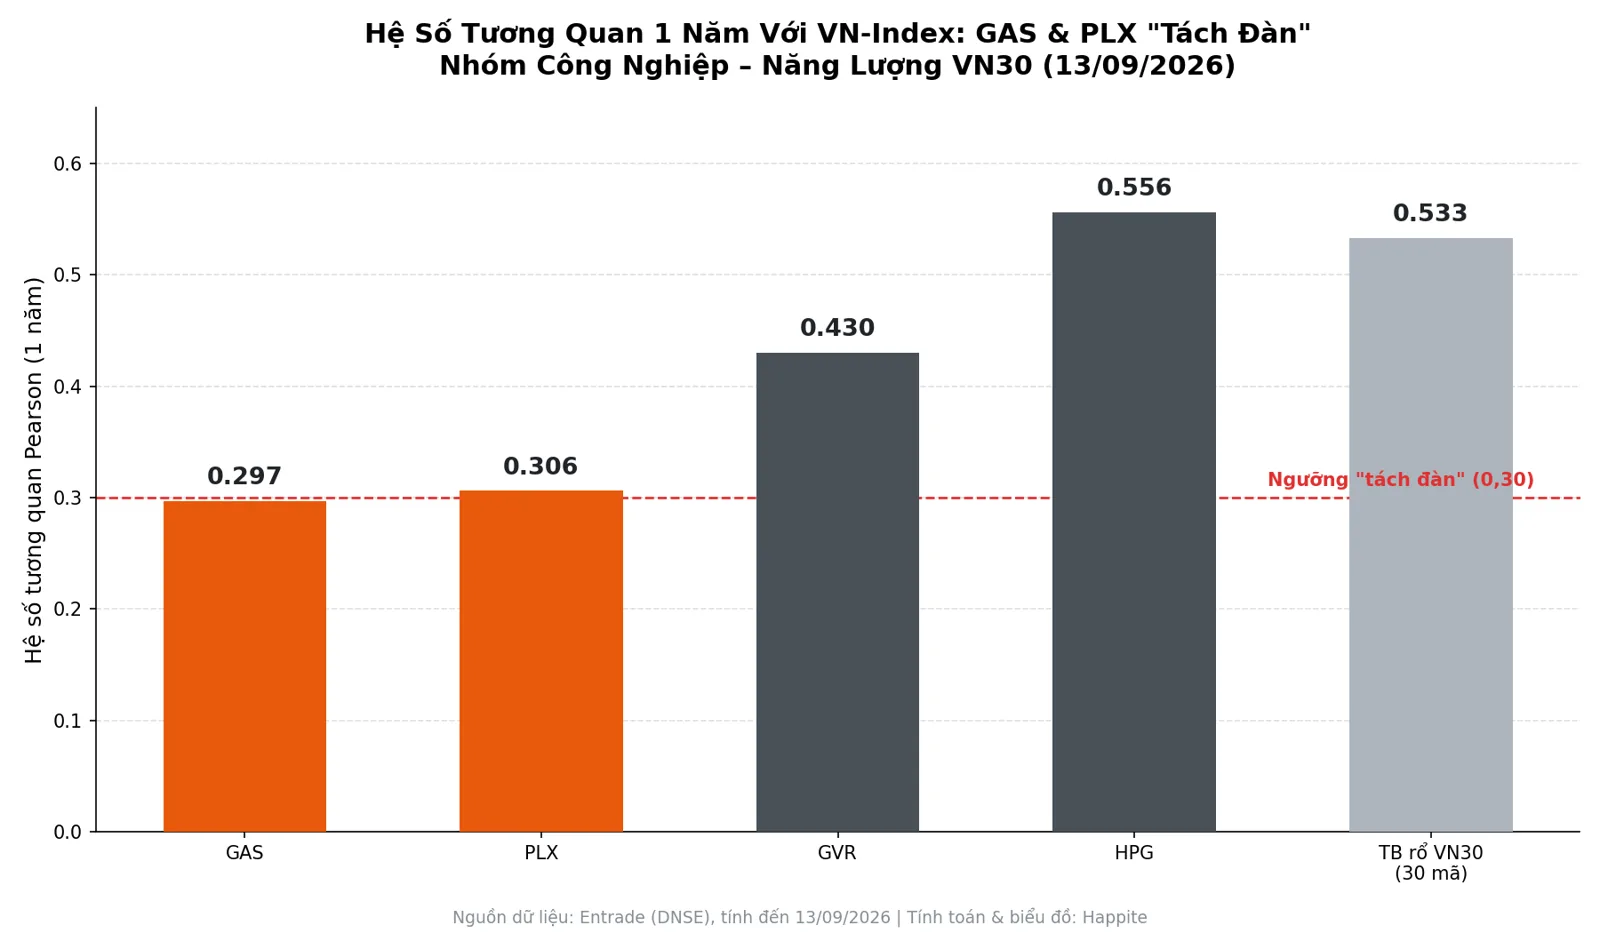
- GAS tiếp tục “tách đàn” với hệ số tương quan 1 năm chỉ 0,297 (dưới ngưỡng 0,3), gắn với câu chuyện PV GAS mất điều kiện công ty đại chúng và ĐHCĐ bất thường ngày 14/9/2026.
- GVR thận trọng dù giá cao su hồi phục; PLX có Sharpe yếu nhất nhóm sau khoản lỗ quý 1/2026 bất ngờ.
- Bài chỉ mang tính phân tích định lượng, không phải khuyến nghị mua/bán.
Trong 4 mã Công nghiệp – Năng lượng của rổ VN30, có một mã vừa “rớt hạng” theo đúng nghĩa đen: Sharpe ratio 1 năm của Hoà Phát (HPG) chuyển từ -0,460 xuống -0,727 chỉ trong một tuần, trong khi lợi nhuận 2026 của công ty này lại được giới phân tích dự báo tăng tới 34%. Vì sao lãi tốt mà chỉ số rủi ro-lợi nhuận vẫn xấu đi? Và vì sao PV GAS (GAS), một doanh nghiệp lãi gần chạm kế hoạch năm chỉ sau 6 tháng, lại là mã “đi lạc” khỏi nhịp chung của thị trường suốt 5 kỳ đo liên tiếp? Đây là những câu hỏi bài viết này trả lời, dựa trên dữ liệu giá thực tế tính đến 13/9/2026.
Nhóm Công nghiệp – Năng lượng VN30 gồm những mã nào?
Nhóm này gồm 4 mã: GAS (PV GAS, khí đốt), GVR (Tập đoàn Công nghiệp Cao su Việt Nam), HPG (Hoà Phát, thép) và PLX (Petrolimex, xăng dầu). Điểm chung: cả 4 đều là doanh nghiệp có yếu tố nhà nước chi phối lớn, doanh thu gắn chặt với giá hàng hoá đầu vào/đầu ra (thép, cao su, khí, xăng dầu) hơn là với tâm lý thị trường chứng khoán nói chung, đây cũng là lý do vì sao nhóm này thường có hệ số tương quan với VN-Index thấp hơn mặt bằng chung của rổ VN30 (trung bình toàn rổ: 0,533).
| Mã | Sharpe 1Y | Beta 1Y | Tương quan 1Y | Alpha 1Y (năm hoá) | MDD | Lợi suất 1Y |
|---|---|---|---|---|---|---|
| GAS | 0,745 | 0,695 | 0,297 | +31,15% | -49,96% | +33,49% |
| GVR | 0,271 | 0,991 | 0,430 | +6,10% | -43,17% | +6,38% |
| PLX | 0,193 | 0,689 | 0,306 | +4,27% | -53,03% | +2,86% |
| HPG | -0,727 | 0,735 | 0,556 | -24,81% | -24,91% | -17,28% |
| TB rổ VN30 (30 mã) | -0,100 | 0,896 | 0,533 | — | — | — |
Cách đọc bảng này: Sharpe càng cao, mỗi đơn vị rủi ro (độ lệch chuẩn) đổi được càng nhiều lợi suất vượt trội so với lãi suất phi rủi ro (4,53%/năm, TPCP 10 năm). Beta dưới 1 nghĩa là mã dao động nhẹ hơn VN-Index; tương quan dưới 0,3 là dấu hiệu “đi xe riêng”, không theo nhịp thị trường chung.
HPG: lợi nhuận dự báo tăng 34%, vậy vì sao Sharpe vẫn rơi xuống âm?
Đây là “tin” đắt giá nhất kỳ này. Sharpe 1 năm của HPG giảm từ -0,460 (5/9) xuống -0,727 (13/9), tệ nhất trong 4 mã của nhóm. Lợi suất tích luỹ 1 năm cũng lùi sâu hơn, từ -11,61% xuống -17,28%. Alpha năm hoá âm 24,81%, nghĩa là kể cả sau khi trừ đi phần “nhờ thị trường chung đi lên”, HPG vẫn đang làm nhà đầu tư lỗ nhiều hơn mức beta 0,735 (thấp hơn 1) đáng ra phải bảo vệ.
Điều nghịch lý: theo dự phóng của MBS, Hoà Phát có thể đạt sản lượng thép 14,6 triệu tấn năm 2026 (+23% so với 2025), doanh thu 205.400 tỷ đồng (+32%), lợi nhuận ròng 20.780 tỷ đồng (+34%), một trong những năm tăng trưởng mạnh nhất của tập đoàn. Nhưng giá cổ phiếu đã giảm khoảng 29% từ đỉnh 33.200 đồng (7/6/2026) xuống quanh 23.600 đồng, do áp lực dòng tiền chung của thị trường và đặc biệt là việc giá thép Trung Quốc đảo chiều giảm từ tháng 6/2026, vốn là yếu tố neo giá bán thép nội địa của HPG. MDD (mức sụt giảm tối đa) của HPG trong 1 năm qua là -24,91%, chưa phải sâu nhất rổ, nhưng cộng với độ lệch chuẩn cao và alpha âm, Sharpe vẫn bị kéo xuống mức tệ nhất nhóm.
Nói cách khác: đây là câu chuyện “giá đi trước, lợi nhuận đi sau”, thị trường đang chiết khấu rủi ro chu kỳ giá hàng hoá (thép) mạnh hơn là phản ánh đúng triển vọng lợi nhuận nội tại của doanh nghiệp trong ngắn hạn.
GAS: “tách đàn” 5 kỳ liên tiếp, và câu chuyện đứng sau con số 0,297
GAS có Sharpe 1 năm cao nhất nhóm (0,745, tăng nhẹ từ 0,716), nhưng điểm đáng chú ý hơn là hệ số tương quan với VN-Index chỉ 0,297, dưới ngưỡng “tách đàn” (0,30) mà bài này dùng suốt nhiều kỳ liên tiếp từ tháng 7/2026. Về mặt kinh doanh, PV GAS đang có nửa đầu năm 2026 rất khả quan: doanh thu hơn 82.000 tỷ đồng (58% kế hoạch năm), lợi nhuận trước thuế hơn 11.200 tỷ đồng, đã hoàn thành tới 99% mục tiêu lợi nhuận cả năm chỉ sau 2 quý.
Vậy vì sao giá cổ phiếu lại “không thèm” đi theo nhịp thị trường chung? Câu trả lời nằm ở cơ cấu cổ đông: PV GAS vừa công bố mất điều kiện công ty đại chúng do tỷ lệ cổ phiếu tự do chuyển nhượng (free float) nằm dưới ngưỡng tối thiểu 10% theo quy định. Doanh nghiệp sẽ tổ chức ĐHCĐ bất thường vào 14/9/2026, và giới phân tích (VCSC) đang chờ thông tin cụ thể hơn về kế hoạch thoái vốn của PVN để cải thiện tỷ lệ tự do chuyển nhượng này. Khi phần lớn cổ phiếu nằm trong tay cổ đông lớn (PVN) và ít giao dịch tự do, giá GAS sẽ ít phản ứng theo tâm lý đám đông của thị trường chung, đúng như những gì hệ số tương quan 0,297 đang cho thấy.
GVR: giá cao su tăng nhưng ban lãnh đạo vẫn đặt kế hoạch lãi giảm 7%
GVR có Sharpe 1 năm khiêm tốn (0,271, giảm từ 0,340 kỳ trước) dù lợi suất tích luỹ dương (+6,38%). Đầu năm 2026, GVR ghi nhận lợi nhuận quý 1 tăng mạnh nhờ giá cao su đi lên, nhưng ban lãnh đạo tập đoàn vẫn thận trọng, đặt kế hoạch lợi nhuận sau thuế cả năm 2026 giảm 7% so với 2025. Beta của GVR (0,991) gần bằng 1, dao động gần như đồng pha với VN-Index, nên phần lớn biến động của mã này đến từ nhịp thị trường chung hơn là câu chuyện riêng của ngành cao su.
PLX: Sharpe yếu nhất nhóm sau khoản lỗ quý 1/2026 bất ngờ
PLX có Sharpe 1 năm thấp nhất trong 3 mã còn dương của nhóm (0,193), gần như đi ngang so với kỳ trước (0,202). Bối cảnh: quý 1/2026, Petrolimex ghi nhận doanh thu thuần gần 98.700 tỷ đồng (+45% so với cùng kỳ) nhưng bất ngờ báo lỗ hơn 662 tỷ đồng, trong khi cùng kỳ 2025 vẫn lãi 210 tỷ đồng. Dự phóng cả năm 2026, doanh thu hợp nhất có thể đạt 339.300 tỷ đồng (+7%) nhưng lợi nhuận trước thuế lại giảm khoảng 7%. Đây là ví dụ điển hình của việc doanh thu tăng không đồng nghĩa với lợi nhuận tăng, chênh lệch giá vốn xăng dầu đầu vào/đầu ra mới là yếu tố quyết định biên lợi nhuận, và MDD của PLX (-53,03%) sâu nhất trong 4 mã của nhóm.
So sánh liên nhóm: Công nghiệp – Năng lượng “êm” hơn Ngân hàng nhưng thiếu ngôi sao
Beta trung bình của nhóm Công nghiệp – Năng lượng (khoảng 0,78) thấp hơn rõ rệt so với nhóm Tiêu dùng – bán lẻ đã phân tích kỳ trước (beta trung bình khoảng 0,74, khá tương đồng thực ra) và thấp hơn nhiều so với nhóm Bất động sản (beta trung bình khoảng 1,3). Điểm khác biệt: nhóm này không có “ngôi sao” Sharpe nào vượt trội như VIC (2,704) hay STB (1,003) của rổ chung, mã tốt nhất nhóm (GAS, 0,745) vẫn thấp hơn top 5 toàn rổ. Đổi lại, nhà đầu tư tìm kiếm sự ổn định và ít tương quan với thị trường chung (như GAS, PLX) có thể xem đây là lựa chọn phòng thủ, dù không phải để tối đa hoá lợi suất.
Vì sao cần nhìn cả beta, Sharpe lẫn tương quan cùng lúc?
Một sai lầm phổ biến là chỉ nhìn lợi suất hoặc chỉ nhìn beta. Trường hợp GAS trong bài này là ví dụ rõ nhất: tương quan thấp không có nghĩa mã “an toàn hơn”, nó chỉ có nghĩa biến động của mã ít liên quan đến biến động chung của thị trường, nguyên nhân có thể là yếu tố thanh khoản/cơ cấu cổ đông chứ không phải nội tại doanh nghiệp tốt hơn. Cách đọc đầy đủ hơn, kết hợp beta, Sharpe, tương quan để quyết định tỷ trọng danh mục, được trình bày chi tiết trong bài Tái Cân Bằng Hay Tái Cấu Trúc Danh Mục?
Câu hỏi thường gặp
Sharpe ratio âm nghĩa là gì?
Sharpe âm (như HPG, -0,727) nghĩa là lợi suất trung bình của mã trong giai đoạn đó thấp hơn cả lãi suất phi rủi ro (gửi tiết kiệm, 4,53%/năm), nhà đầu tư nắm giữ mã này chịu thêm rủi ro (độ lệch chuẩn) nhưng lại nhận về lợi suất kém hơn phương án an toàn nhất.
Hệ số tương quan bao nhiêu là “tách đàn”?
Bài này dùng ngưỡng 0,30: dưới mức đó, biến động giá của mã gần như độc lập với biến động chung của VN-Index trong giai đoạn đo. GAS (0,297) và PLX (0,306) đều đang ở vùng ranh giới này.
Vì sao HPG lợi nhuận dự báo tăng mà giá cổ phiếu vẫn giảm?
Thị trường chứng khoán thường phản ánh trước kỳ vọng về chu kỳ ngành (ở đây là giá thép) hơn là con số lợi nhuận đã công bố. Khi giá thép Trung Quốc đảo chiều giảm, nhà đầu tư lo ngại biên lợi nhuận tương lai của HPG bị thu hẹp, dù dự phóng lợi nhuận 2026 hiện tại vẫn tích cực.
Beta gần bằng 1 (như GVR) có ý nghĩa gì?
Beta 0,991 nghĩa là GVR dao động gần như tương đương VN-Index về biên độ: thị trường tăng/giảm 1%, GVR có xu hướng tăng/giảm gần 1% tương ứng, không phải mã phòng thủ, cũng không phải mã “đạp ga” mạnh hơn thị trường.
Có nên mua GAS vì tương quan thấp, ít rủi ro thị trường chung?
Bài viết này chỉ phân tích chỉ số định lượng dựa trên dữ liệu lịch sử, không đưa ra khuyến nghị mua/bán. Tương quan thấp không đồng nghĩa rủi ro thấp, nhà đầu tư cần cân nhắc thêm các yếu tố riêng như thanh khoản, cơ cấu cổ đông (trường hợp GAS) trước khi ra quyết định.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.