Bạn có nhớ cảm giác tháng trước không? Gửi tiết kiệm lãi 5 6% một năm, ngồi nhẩm tính “để một trăm triệu, cuối năm lời được năm sáu triệu”. Một buổi sáng mở app ngân hàng, thấy lãi suất huy động nhảy lên 8 9%, tự nhiên trong lòng rộn ràng “trời ơi ngon vậy”.
Nhưng khoan. Cô Ba bán tạp hóa đầu hẻm từng nói một câu mà tới giờ Happite vẫn nhớ: “Tiền gửi ngân hàng lời bao nhiêu thì mọi thứ xung quanh cũng lời bấy nhiêu, có khi còn hơn.” Lãi suất cao không có nghĩa là tiền của bạn tự nhiên sinh sôi nhanh hơn. Nó chỉ là tấm vé mời bước vào một cuộc chơi mà luật đã thay đổi.
Vậy khi lãi suất cao, tiền nên để ở đâu? Gửi tiết kiệm hết hay chia ra? Chứng khoán, vàng, bất động sản, trái phiếu — mỗi kênh sẽ “cư xử” ra sao khi lãi suất leo thang? Bài này Happite sẽ cùng bạn nhìn rõ bức tranh.
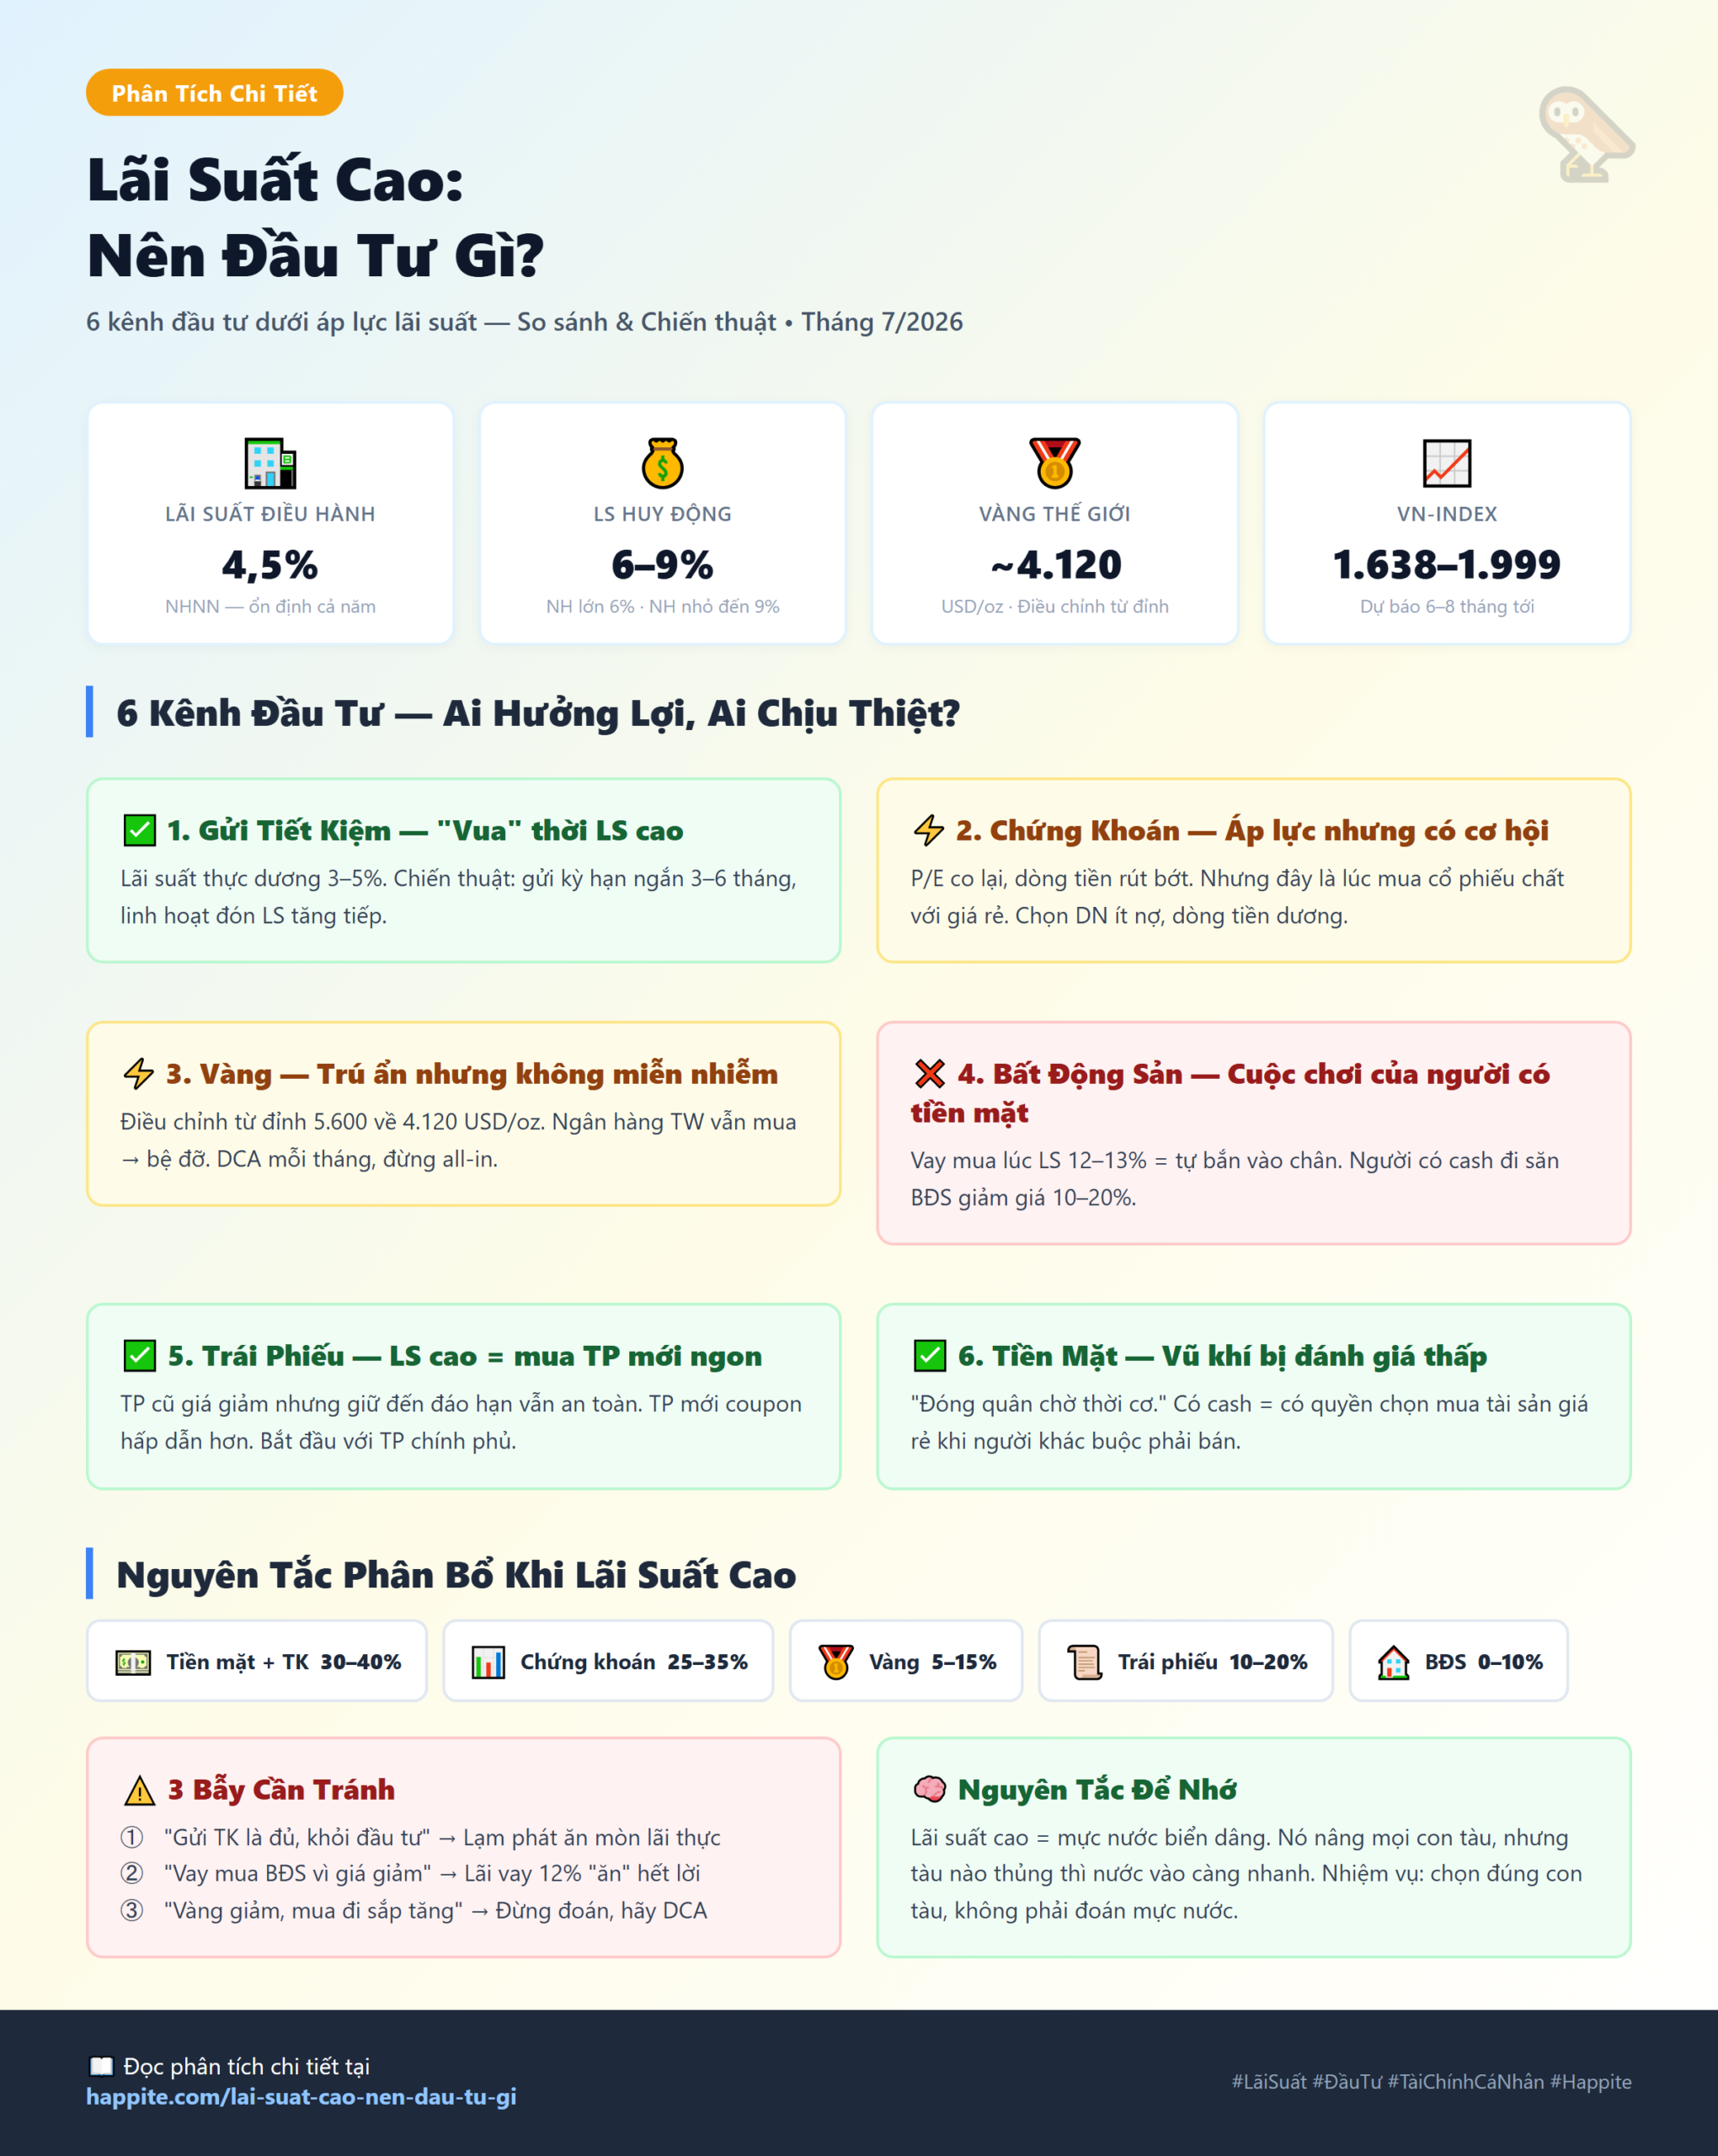
- Hiểu vì sao lãi suất cao lại là “con dao hai lưỡi” với mọi kênh đầu tư
- Biết 6 kênh đầu tư phổ biến ở VN phản ứng ra sao khi lãi suất thay đổi
- Có một nguyên tắc phân bổ tài sản đơn giản, áp dụng được ngay
- Tránh được 3 cái bẫy “nghe ngon nhưng đau” mà người mới hay mắc
Lãi suất cao thực sự là “cao” với ai?
Trước khi bàn chuyện đầu tư, phải làm rõ một thứ: lãi suất mà bạn thấy trên app ngân hàng (lãi suất huy động 8%) và lãi suất mà doanh nghiệp vay (lãi suất cho vay 11 13%) là hai chuyện khác nhau.
Khi Ngân hàng Nhà nước quyết định “thắt chặt” (tăng lãi suất điều hành), điều đầu tiên xảy ra là chi phí vốn của toàn bộ nền kinh tế tăng lên. Doanh nghiệp vay tiền đắt hơn. Người mua nhà trả góp thấy khoản thanh toán hàng tháng phình ra. Nhà đầu tư bắt đầu so sánh: “gửi tiết kiệm được 8% an toàn, vậy bỏ tiền vào chứng khoán phải kiếm được hơn 8% mới đáng”.
Hiện tại (tháng 7/2026), lãi suất điều hành của NHNN đang ở 4,5%, giữ nguyên suốt nửa đầu năm. Nhưng lãi suất huy động thực tế tại các ngân hàng đã có sự phân hóa mạnh: ngân hàng lớn quanh 6%, ngân hàng nhỏ có thể lên 8 9% cho các khoản tiền gửi lớn. Đây chính là “mặt bằng lãi suất” mà mọi kênh đầu tư phải cạnh tranh.
6 kênh đầu tư dưới áp lực lãi suất cao
Happite sẽ phân tích từng kênh theo một logic đơn giản: khi lãi suất tăng, kênh nào hưởng lợi, kênh nào chịu thiệt, và bạn nên làm gì.
1. Gửi tiết kiệm — “Vua” của thời lãi suất cao
Nghe hiển nhiên, nhưng không phải ai cũng làm đúng. Khi lãi suất huy động lên 8 9%, gửi tiết kiệm trở thành một lựa chọn rất “thơm” — đặc biệt với người không muốn mất ngủ vì biến động thị trường.
Nhưng có một cái bẫy: lạm phát. Nếu lạm phát đang ở mức 4% và bạn gửi tiết kiệm 8%, lãi suất thực của bạn chỉ là 4%. Vẫn dương, nhưng không “đã” như con số 8% ban đầu. Ở chiều ngược lại, nếu bạn gửi kỳ hạn dài 24 tháng với lãi suất 6% trong khi lạm phát giảm về 2%, bạn đang có lãi suất thực 4% — không tệ chút nào.
| Yếu tố | Lãi suất thấp | Lãi suất cao |
|---|---|---|
| Sức hấp dẫn | Thấp (lãi thực ~0%) | Cao (lãi thực 3 5%) |
| Chiến lược | Rút ra đầu tư | Gửi kỳ hạn ngắn 3 6 tháng, chờ cơ hội |
| Rủi ro | Tiền mất giá | “Lock” lãi suất thấp kỳ hạn dài rồi lãi suất tiếp tục tăng |
Chiến thuật của Happite: Trong môi trường lãi suất đang tăng, gửi kỳ hạn ngắn (3 6 tháng) để linh hoạt đón lãi suất cao hơn. Đừng vội “lock” kỳ hạn 24 tháng với lãi 6% nếu bạn nghĩ lãi suất còn tăng tiếp.
2. Chứng khoán — Chịu áp lực, nhưng đừng vội bỏ
Lãi suất tăng là tin xấu cho chứng khoán. Vì sao? Ba lý do chính:
Thứ nhất, chi phí vốn tăng → doanh nghiệp vay đắt hơn → lợi nhuận giảm. Thứ hai, nhà đầu tư so sánh: gửi tiết kiệm 8% an toàn vs cổ phiếu rủi ro → dòng tiền rút khỏi chứng khoán. Thứ ba, định giá P/E thị trường co lại: cùng một đồng lợi nhuận, nhà đầu tư chỉ sẵn sàng trả 10 lần thay vì 15 lần như trước.
Nhưng không có nghĩa là bạn nên tránh xa chứng khoán lúc lãi suất cao. Thực tế, nhiều cổ phiếu tốt bị bán tháo theo tâm lý chung, tạo ra cơ hội mua rẻ. VN Index hiện được dự báo dao động 1.638 1.999 điểm trong 6 8 tháng tới, với EPS doanh nghiệp dự kiến tăng gần 20%.
| Ngành/Nhóm | Ảnh hưởng | Lý do |
|---|---|---|
| Ngân hàng | ✅ Hưởng lợi | NIM (biên lãi ròng) giãn ra khi lãi suất cho vay tăng nhanh hơn huy động |
| Bất động sản | ❌ Áp lực | Vay nợ nhiều, chi phí lãi vay tăng, người mua khó vay |
| Sản xuất, xuất khẩu | ⚡ Trung tính | Phụ thuộc biên lợi nhuận và mức độ dùng nợ |
| Tiêu dùng thiết yếu | ✅ Phòng thủ tốt | Nhu cầu ổn định, ít vay nợ, dòng tiền đều |
| Công nghệ (FPT) | ✅ Ít ảnh hưởng | Tiền mặt nhiều, ít nợ, tăng trưởng từ xuất khẩu phần mềm |
Chiến thuật của Happite: Lãi suất cao là lúc chọn cổ phiếu “chất”, không chạy theo sóng. Tập trung vào doanh nghiệp ít nợ, dòng tiền dương, biên lợi nhuận cao. Đừng cố “bắt đáy” — chia nhỏ tiền mua dần (DCA) khi thị trường giảm.
3. Vàng — “Hầm trú ẩn” nhưng không miễn nhiễm
Vàng thường được xem là kênh trú ẩn khi lãi suất cao và bất ổn kinh tế. Nhưng mối quan hệ giữa vàng và lãi suất phức tạp hơn bạn nghĩ.
Lãi suất thực tăng → chi phí cơ hội giữ vàng tăng (vàng không trả lãi) → giá vàng chịu áp lực giảm. Nhưng đồng thời, lãi suất cao thường đi kèm bất ổn kinh tế → nhu cầu trú ẩn tăng → giá vàng được hỗ trợ. Hai lực này kéo ngược chiều nhau.
Hiện tại (T7/2026), vàng thế giới đã điều chỉnh từ đỉnh 5.600 USD/oz (T1 2) về quanh 4.120 USD/oz. Các ngân hàng trung ương toàn cầu vẫn mua vàng đều đặn, tạo bệ đỡ cho giá. Dự báo trung bình cả năm 2026 khoảng 4.509 USD/oz.
Chiến thuật của Happite: Vàng nên là một phần trong danh mục (5 15%), không phải kênh “all in”. Mua khi giá điều chỉnh mạnh, không đuổi theo khi giá đang sốt. Đừng mua vàng SJC hoặc vàng nhẫn trả giá cao hơn 5 7% so với giá thế giới quy đổi.
4. Bất động sản — Cuộc chơi của người có tiền mặt
Lãi suất cao là “kẻ thù” số một của bất động sản. Người mua nhà vay 2 3 tỷ, mỗi tháng trả gốc + lãi. Khi lãi suất cho vay từ 10% nhảy lên 13%, khoản thanh toán hàng tháng tăng thêm vài triệu — đủ để khiến nhiều người chùn bước.
Hệ quả: thanh khoản thị trường chậm lại, giá có thể điều chỉnh (nhưng hiếm khi “sập” ở VN do tâm lý “đất không bao giờ mất giá”). Người bán cần tiền sẽ phải giảm giá, trong khi người mua có tiền mặt sẵn sẽ ở vị thế thương lượng cực tốt.
Thị trường BĐS 2026 đang ở giai đoạn “chọn lọc”: người mua ưu tiên pháp lý rõ ràng, hạ tầng đồng bộ, và giá trị sử dụng thực. 69% người mua đang nhắm tới khu vực vùng ven, nơi giá còn mềm và hạ tầng đang phát triển.
Chiến thuật của Happite: Nếu bạn có tiền mặt, lãi suất cao là thời điểm “đi săn” BĐS tốt với giá hợp lý. Người bán ngộp tài chính phải giảm giá, bạn có thể mua được BĐS thấp hơn giá thị trường 10 20%. Nhưng đừng dùng đòn bẩy lúc này — vay mua BĐS khi lãi suất 12 13% là “tự bắn vào chân”.
5. Trái phiếu — Lãi suất cao, giá trái phiếu giảm. Nhưng…
Công thức vàng của trái phiếu: khi lãi suất tăng, giá trái phiếu giảm (và ngược lại). Vì sao? Bạn đang giữ trái phiếu trả lãi 7%/năm. Lãi suất mới lên 9%. Không ai muốn mua trái phiếu 7% của bạn với giá cũ nữa — họ sẽ ép giá xuống.
Điều này có hai hệ quả trái ngược:
| Nếu bạn… | Kết quả |
|---|---|
| Đang giữ trái phiếu cũ | Giá trái phiếu giảm, nếu bán bây giờ sẽ lỗ. Nhưng nếu giữ đến đáo hạn, vẫn nhận đủ gốc + lãi như cam kết |
| Muốn mua trái phiếu mới | Lãi suất cao hơn → mua được trái phiếu mới với coupon hấp dẫn hơn. Nếu mua trái phiếu cũ trên thị trường thứ cấp, có thể mua được với giá chiết khấu |
Trái phiếu doanh nghiệp năm 2026 đang có bước cải thiện chất lượng lớn nhờ Nghị định 200, với nửa đầu năm huy động gần 398 nghìn tỷ đồng. Nhưng người mới nên bắt đầu với trái phiếu chính phủ — an toàn, thanh khoản tốt, lãi suất đang xu hướng tăng vừa phải.
Chiến thuật của Happite: Lãi suất tăng là thời điểm tốt để mua trái phiếu mới (lãi suất cao hơn). Nếu bạn đang giữ trái phiếu cũ lãi suất thấp và chưa cần tiền, cứ giữ đến đáo hạn — đừng bán tháo lúc giá giảm.
6. Tiền mặt — Vũ khí bị đánh giá thấp nhất
Nghe có vẻ ngược đời: trong một bài về đầu tư, Happite lại khuyên giữ tiền mặt? Nhưng tiền mặt trong thời lãi suất cao không phải là “ngồi không”. Nó là vũ khí.
Khi lãi suất cao, mọi tài sản đều chịu áp lực giảm giá. Người có tiền mặt sẽ có “quyền chọn” mua tài sản giá rẻ khi người khác buộc phải bán. Đây chính là lúc những nhà đầu tư kiên nhẫn nhất kiếm được món hời lớn nhất.
Thêm vào đó, nếu bạn gửi tiền mặt vào tài khoản tiết kiệm lãi suất 7 8%, bạn vừa có thanh khoản tốt, vừa có lãi suất dương thực. Đó không phải là “để tiền chết” — đó là “đóng quân chờ thời cơ”.
Nguyên tắc phân bổ tài sản khi lãi suất cao
Không có công thức “một size vừa tất cả”, nhưng Happite có một khung tham khảo đơn giản cho người mới:
| Kênh | Tỷ trọng gợi ý | Vai trò |
|---|---|---|
| Tiền mặt + Tiết kiệm | 30 40% | Đệm an toàn + “đạn” chờ cơ hội |
| Chứng khoán | 25 35% | Tăng trưởng dài hạn, chọn cổ phiếu chất |
| Vàng | 5 15% | Phòng ngừa rủi ro, bất ổn |
| Trái phiếu | 10 20% | Thu nhập cố định, ổn định |
| Bất động sản | 0 10% | Chỉ khi có tiền mặt, không vay |
Điều chỉnh theo độ tuổi và mục tiêu:
- Dưới 30 tuổi, thu nhập ổn định: có thể tăng tỷ trọng chứng khoán lên 40 50%, giảm tiết kiệm xuống 20%
- Trên 45 tuổi, sắp nghỉ hưu: tăng tiết kiệm + trái phiếu lên 50 60%, giảm chứng khoán xuống 15 20%
- Có kế hoạch mua nhà trong 1 2 năm: giữ 70%+ tiền mặt/tiết kiệm, không mạo hiểm với chứng khoán
3 cái bẫy “nghe ngon nhưng đau”
Bẫy 1: “Gửi tiết kiệm lãi cao là đủ, khỏi đầu tư gì khác”
Lãi suất huy động 9% nghe hấp dẫn. Nhưng nếu lạm phát 4 5%, lãi thực của bạn chỉ 4 5%. Trong khi đó, tăng trưởng EPS của doanh nghiệp tốt có thể đạt 15 25%/năm. Gửi tiết kiệm là an toàn, nhưng không phải con đường duy nhất để tiền sinh sôi. Đa dạng hóa vẫn là chìa khóa.
Bẫy 2: “Vay mua bất động sản lúc này vì giá đang giảm”
Giá BĐS có thể giảm 10% khi lãi suất cao. Nhưng nếu bạn vay 70% với lãi suất 12 13%/năm, sau 3 năm số lãi bạn trả có thể vượt qua khoản “lời” từ việc mua rẻ. Đây là cái bẫy mà rất nhiều người mua nhà lần đầu mắc phải trong giai đoạn 2022 2023.
Công thức đơn giản: nếu lãi suất vay > lợi suất cho thuê BĐS đó (thường 4 6%/năm ở VN), bạn đang “lấy tiền túi bù lỗ” hàng tháng. Chỉ vay khi lãi suất đã ổn định và bạn chắc chắn về dòng tiền trả nợ.
Bẫy 3: “Vàng đang giảm, mua vào đi, sắp tăng rồi”
Vàng không phải là “lúc nào cũng tăng”. Từ đầu năm 2026 tới nay, vàng đã giảm từ 5.600 xuống 4.120 USD/oz — tức là ai mua đỉnh T1 2 tới giờ lỗ khoảng 26%. Vàng là tài sản phòng ngừa rủi ro dài hạn, không phải công cụ “lướt sóng” ngắn hạn. Đừng bao giờ mua vàng vì “thấy người ta mua” hoặc “nghe đồn sắp tăng”.
Lãi suất cao giống như mực nước biển dâng lên. Nó nâng tất cả các “con tàu” (lãi suất huy động, lợi suất trái phiếu, chi phí vốn). Nhưng con tàu nào thủng (doanh nghiệp yếu, BĐS pháp lý lởm, vàng mua đu đỉnh) thì nước vào càng nhanh. Nhiệm vụ của bạn không phải là đoán mực nước, mà là chọn đúng con tàu.
FAQ — Hỏi nhanh đáp gọn
Q: Lãi suất cao thì nên mua cổ phiếu ngân hàng không?
Ngân hàng thường hưởng lợi trong môi trường lãi suất tăng vì NIM giãn ra. Nhưng cần chọn ngân hàng có chất lượng tài sản tốt (nợ xấu thấp, dự phòng đầy đủ). VCB, ACB, MBB là những cái tên đáng xem xét. Tránh ngân hàng có tỷ lệ nợ xấu cao hoặc phụ thuộc vào tín dụng BĐS.
Q: Có nên rút hết tiền tiết kiệm ra mua vàng lúc này không?
Không. Vàng nên là 5 15% danh mục, không phải 100%. Giá vàng đang trong vùng điều chỉnh (khoảng 4.100 USD/oz), nhưng vẫn có thể biến động mạnh. Mua dần (DCA) mỗi tháng một ít sẽ an toàn hơn là all in một lần.
Q: Lãi suất bao giờ giảm trở lại?
Dự báo từ DBS và UOB cho thấy NHNN sẽ giữ lãi suất điều hành 4,5% ít nhất tới cuối năm 2026. Sau đó, nếu lạm phát được kiểm soát và Fed bắt đầu giảm lãi suất, NHNN mới có dư địa nới lỏng. Dự kiến sớm nhất là giữa 2027.
Q: Người mới nên bắt đầu từ kênh nào?
Thứ tự an toàn: Tiết kiệm (3 6 tháng chi tiêu) → Quỹ khẩn cấp → Trái phiếu chính phủ → ETF/Chứng chỉ quỹ mở → Cổ phiếu riêng lẻ (khi đã hiểu). Vàng và BĐS nên để sau khi đã có nền tảng tài chính vững.
Nguồn tham khảo
- NHNN — Chính sách tiền tệ 2026, lãi suất điều hành 4,5% (vietnamplus.vn, chinhphu.vn, T7/2026)
- DBS Economics — Vietnam Macro Strategy T7/2026 (dbs.com.sg)
- Trading Economics — Vietnam Interest Rate (tradingeconomics.com, T7/2026)
- Dự báo chứng khoán 2026: Vietstock, Thời báo Tài chính, Công lý (T7/2026)
- Thị trường BĐS 2026: Nhân Dân, Lao Động, VnEconomy (T7/2026)
- Giá vàng 2026: Reuters khảo sát T7/2026, Vietstock, Dân Trí, CafeF
- Trái phiếu 2026: Báo Đầu tư, Thời báo Tài chính VN, Tuổi trẻ/SaigonTimes
- Nghị định 200/2026/NĐ-CP về trái phiếu doanh nghiệp (hiệu lực 5/6/2026)
- Bộ Tài chính — Dự báo lãi suất ngân hàng (nief.mof.gov.vn, T7/2026)