Chú Bảy chạy Grab dành dụm mấy năm, cuối cùng đủ tiền đổi ít đô la gửi cho con đi du học. Đúng hôm ra tiệm vàng đổi tiền, tỷ giá nhích lên vài trăm đồng một đô — chú xót cả buổi, tính đi tính lại thấy “mất” thêm cả triệu bạc dù chẳng làm gì sai.
Giờ tưởng tượng một hãng hàng không, mỗi năm phải “đổi” ra hàng tỷ đô la để mua xăng bay, thuê máy bay, trả nợ vay ngân hàng nước ngoài. Chỉ cần tỷ giá USD/VND nhích lên vài phần trăm, một dòng nhỏ trên báo cáo tài chính có thể khiến lợi nhuận công ty vọt lên hàng nghìn tỷ hoặc rơi tự do — mà không ai mất, cũng không ai được, một đồng tiền mặt nào cả. Đó chính là chênh lệch tỷ giá hối đoái, chủ đề chúng ta sẽ mổ xẻ hôm nay.
- Hiểu chênh lệch tỷ giá hối đoái là gì và vì sao nó xuất hiện trên báo cáo tài chính.
- Phân biệt được chênh lệch tỷ giá “đã thực hiện” và “chưa thực hiện” — cái nào là tiền thật, cái nào chỉ là con số kế toán.
- Biết chính xác dòng nào trên Báo cáo KQKD và Báo cáo lưu chuyển tiền tệ thể hiện khoản này.
- Đọc được ví dụ thật từ BCTC Vietnam Airlines (HVN) — nơi tỷ giá ảnh hưởng rõ nhất trong nhóm VN30.
Chênh lệch tỷ giá hối đoái là gì?
Chênh lệch tỷ giá hối đoái là khoản chênh lệch phát sinh khi quy đổi cùng một lượng ngoại tệ sang VND nhưng tại hai thời điểm có tỷ giá khác nhau. Định nghĩa nghe hơi hàn lâm, nhưng chú Bảy ở trên đã trải qua đúng bản chất của nó rồi: hôm chú quyết định đổi tiền, giá 1 đô la khác với hôm chú thực sự cầm tiền ra tiệm vàng. Phần chênh lệch giữa hai thời điểm đó — dù chỉ là vài trăm đồng — chính là “lãi” hoặc “lỗ” tỷ giá.
Với doanh nghiệp, chuyện này lặp lại liên tục: mỗi khi công ty có khoản phải thu, phải trả, tiền gửi hoặc khoản vay bằng ngoại tệ, giá trị quy đổi ra VND của khoản đó thay đổi theo từng ngày tỷ giá biến động. Theo VAS 10 — Ảnh hưởng của việc thay đổi tỷ giá hối đoái, các khoản chênh lệch này được ghi nhận vào doanh thu hoạt động tài chính (nếu lãi) hoặc chi phí tài chính (nếu lỗ) ngay trong kỳ phát sinh.
Vì sao có 2 loại: “đã thực hiện” và “chưa thực hiện”?
Đây là chỗ dễ gây nhầm lẫn nhất, nên chúng ta tách bạch ngay từ đầu.
Chênh lệch tỷ giá đã thực hiện phát sinh khi doanh nghiệp thực sự mua bán, thanh toán bằng ngoại tệ — tiền đã ra vào tài khoản thật. Ví dụ công ty trả một khoản nợ vay bằng USD, tỷ giá lúc trả cao hơn lúc vay — khoản lỗ này là tiền thật đã mất.
Chênh lệch tỷ giá chưa thực hiện thì khác hẳn. Cuối mỗi kỳ báo cáo, kế toán phải “chấm điểm lại” toàn bộ các khoản mục tiền tệ có gốc ngoại tệ (tiền gửi ngoại tệ, khoản vay ngoại tệ chưa đến hạn trả…) theo tỷ giá tại ngày lập báo cáo — dù chưa hề có giao dịch mua bán, thanh toán nào xảy ra. Giống hệt cô Ba bán tạp hoá đầu hẻm, con trai gửi về biếu ít đô la để dành, cô chưa tiêu đồng nào nhưng cuối tháng ngồi “chấm” lại xem quy ra tiền Việt được bao nhiêu — hôm giá đô lên thì cô thấy “lời”, hôm giá đô xuống thì thấy “lỗ”, trong khi tờ đô la vẫn nằm y nguyên trong tủ.
Theo Thông tư 200/2014/TT-BTC (hạch toán Tài khoản 413 — Chênh lệch tỷ giá hối đoái), khoản chênh lệch tỷ giá chưa thực hiện này vẫn được ghi thẳng vào doanh thu/chi phí tài chính trong kỳ — tức là nó vẫn làm tăng hoặc giảm lợi nhuận kế toán, dù không có một đồng tiền mặt nào chảy vào hay ra khỏi công ty.
Nhìn vào đâu trên BCTC thật để thấy chênh lệch tỷ giá?
Để bạn không phải tưởng tượng suông, chúng ta cùng mở BCTC hợp nhất Quý 4/2024 (số liệu lũy kế cả năm) của Vietnam Airlines (HVN) — doanh nghiệp có tỷ trọng chi phí ngoại tệ lớn bậc nhất trong nhóm VN30/VN100.
Trên Báo cáo kết quả kinh doanh hợp nhất, năm 2024 HVN ghi nhận:
- Doanh thu hoạt động tài chính: 1.260,15 tỷ đồng (2023: 926,35 tỷ đồng)
- Chi phí tài chính: 5.588,19 tỷ đồng (2023: 4.404,98 tỷ đồng), trong đó riêng chi phí lãi vay là 1.281,73 tỷ đồng
(BCTC hợp nhất Quý 4/2024 HVN, static2.vietstock.vn, truy cập 07/2026, trang 6)
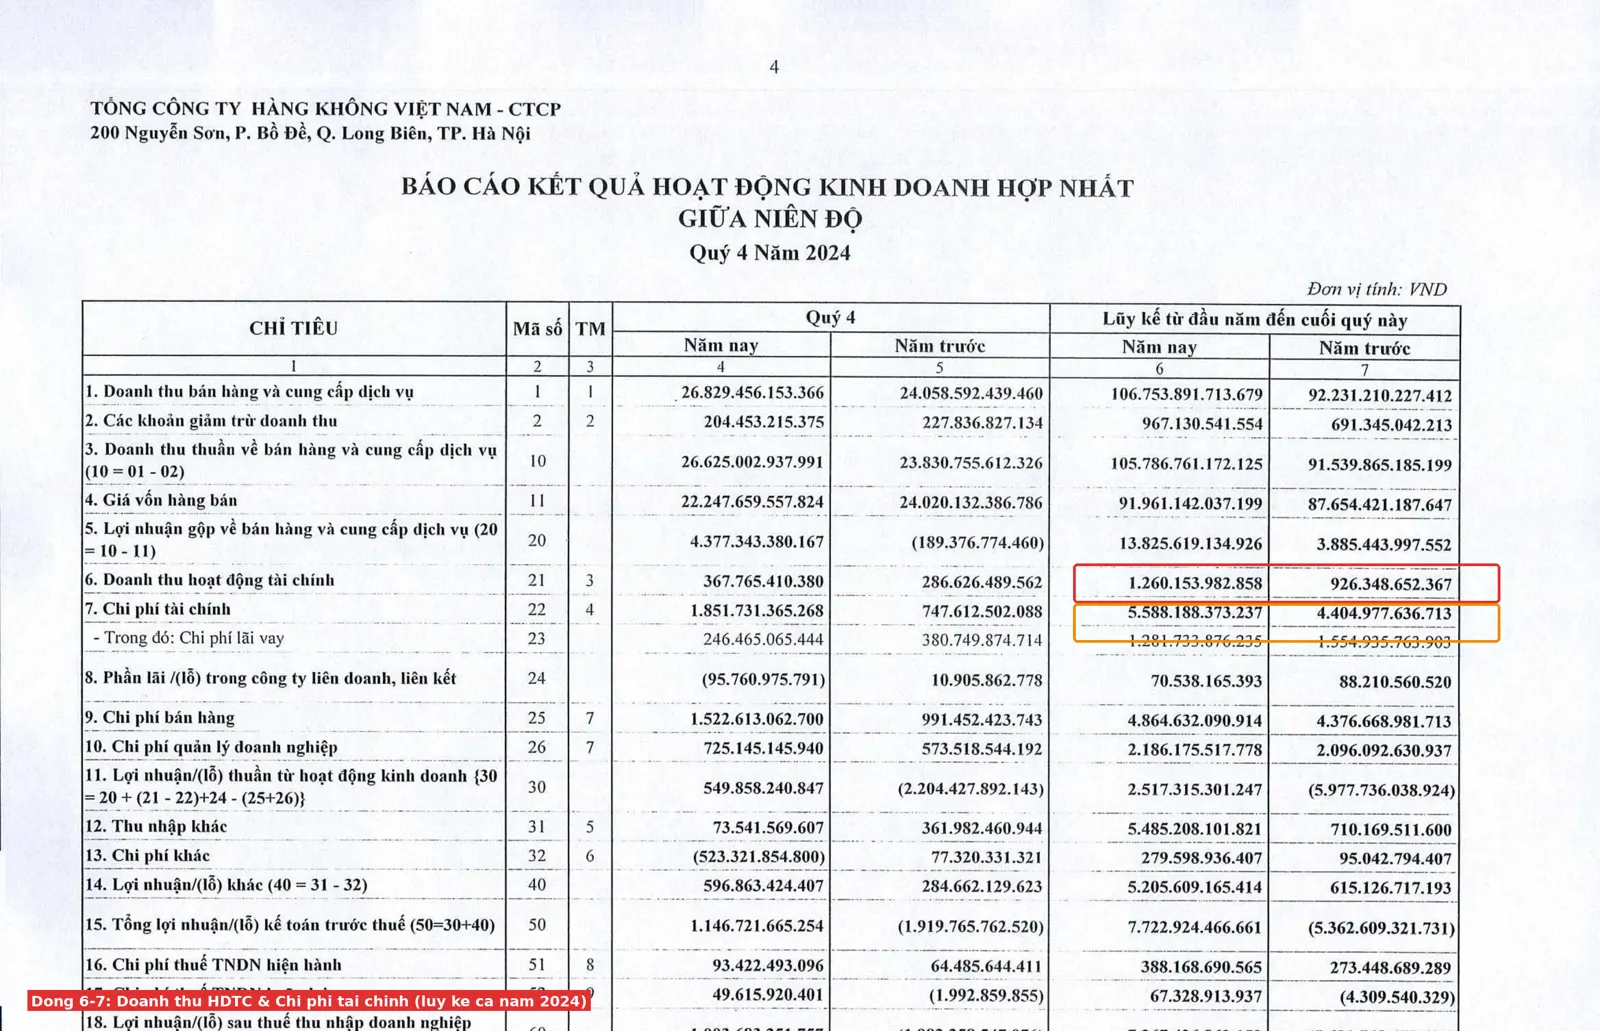
Phần chi phí tài chính còn lại sau khi trừ lãi vay — khoảng 4.306 tỷ đồng — bao gồm lỗ chênh lệch tỷ giá cùng vài khoản khác. Nhưng con số “đắt giá” nhất nằm ở một chỗ ít người để ý: Báo cáo lưu chuyển tiền tệ.
Trên báo cáo này, ở phần điều chỉnh lợi nhuận trước thuế để tính dòng tiền hoạt động kinh doanh, có đúng một dòng ghi:
“(Lãi)/lỗ chênh lệch tỷ giá hối đoái do đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ”: 583,95 tỷ đồng (2024) so với 514,35 tỷ đồng (2023)
(BCTC hợp nhất Quý 4/2024 HVN, trang 8)

Đây chính là phần “chưa thực hiện” chúng ta vừa nói ở trên — nó được cộng ngược lại vào lợi nhuận trước thuế, vì đây là khoản lỗ kế toán thuần túy, không làm mất đi một đồng tiền mặt nào. Bạn có thể tự bấm máy theo:
Lợi nhuận trước thuế 7.722,92 tỷ + Lỗ tỷ giá chưa thực hiện 583,95 tỷ + Khấu hao 5.095,33 tỷ + Chi phí lãi vay 1.281,73 tỷ + các điều chỉnh phi tiền mặt khác ≈ 13.827,25 tỷ đồng lợi nhuận từ HĐKD trước thay đổi vốn lưu động
Nhìn vào đây bạn sẽ thấy: nếu chỉ đọc dòng “lợi nhuận trước thuế” mà không biết trong đó có gần 584 tỷ đồng chỉ là bút toán đánh giá lại, bạn dễ hiểu sai bản chất dòng tiền thực sự của doanh nghiệp — đúng tinh thần chúng ta đã nói ở bài “Lãi to mà vẫn thiếu tiền?”.
Vì sao ngành hàng không “nhạy” tỷ giá hơn hẳn ngành khác?
Đây không phải chuyện ngẫu nhiên — nó xuất phát thẳng từ cách ngành hàng không kiếm tiền và tiêu tiền. Theo báo cáo thường niên 2024 của HVN, hơn 70% chi phí vận chuyển hàng không là chi phí bằng ngoại tệ: xăng máy bay (Jet A1) định giá theo USD trên thị trường quốc tế, tiền thuê/mua tàu bay, phụ tùng, chi phí bảo dưỡng đều thanh toán bằng USD. Trong khi đó, phần lớn doanh thu bán vé nội địa lại thu bằng VND. Sự lệch pha ngoại tệ tự nhiên này khiến mỗi lần tỷ giá USD/VND nhúc nhích, cả doanh thu lẫn chi phí của hãng bay đều bị ảnh hưởng — và khoản chênh lệch tỷ giá trên BCTC luôn lớn, luôn biến động mạnh.
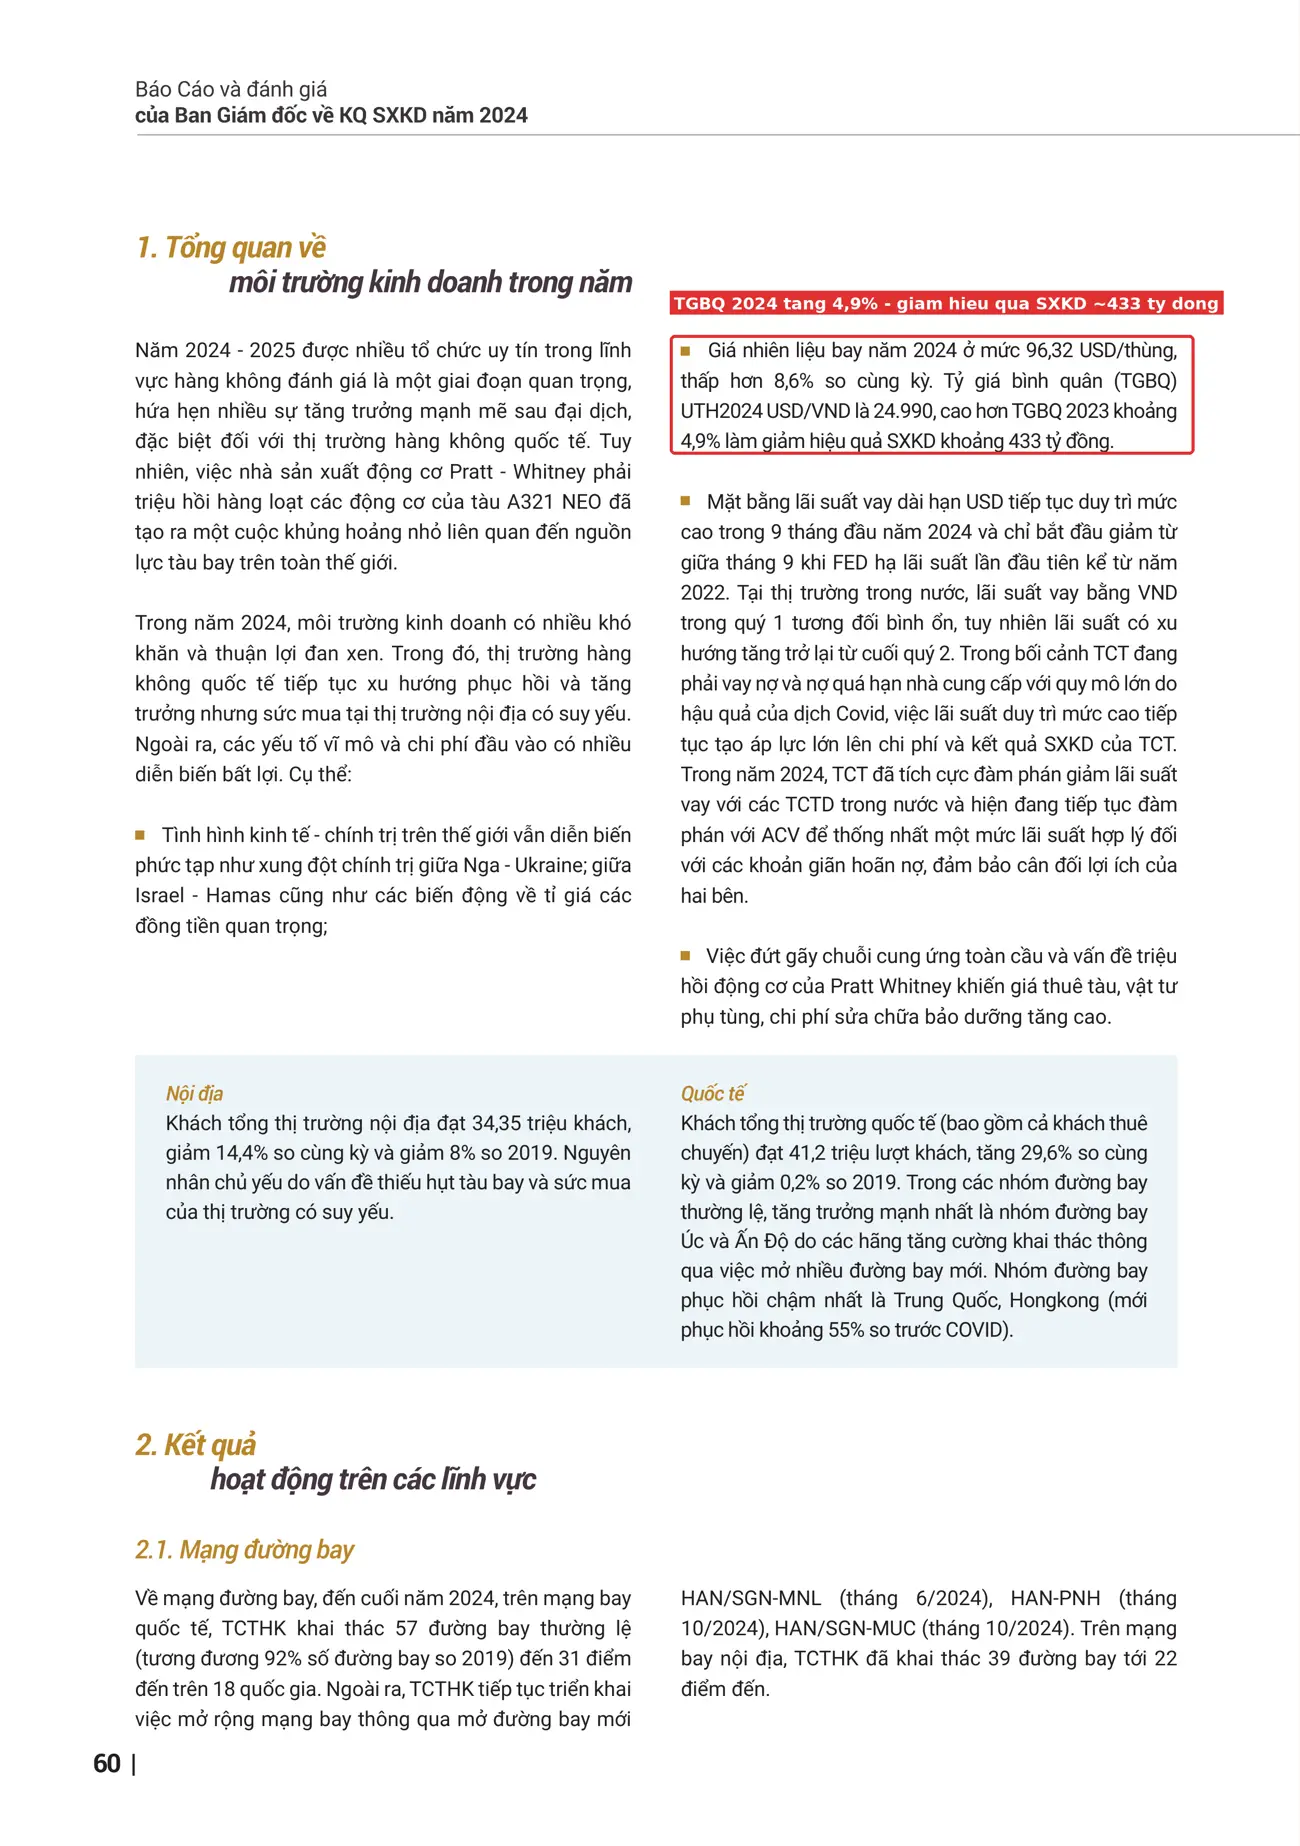
Con số cụ thể: báo cáo thường niên 2024 của HVN ghi nhận tỷ giá bình quân USD/VND năm 2024 là 24.990 đồng, cao hơn khoảng 4,9% so với năm 2023, làm giảm hiệu quả sản xuất kinh doanh ước tính khoảng 433 tỷ đồng (Báo cáo thường niên 2024 HVN, static2.vietstock.vn, trang 33). Đây là bằng chứng cho thấy tỷ giá không chỉ là “trò chơi kế toán” — nó thực sự bào mòn hiệu quả kinh doanh của những doanh nghiệp có cơ cấu chi phí ngoại tệ lớn, dù phần “chưa thực hiện” của nó chưa lấy đi tiền mặt ngay lập tức.
Bối cảnh vĩ mô cũng đáng nhắc: giai đoạn 2022–2024, VND liên tục mất giá so với USD trong bối cảnh Ngân hàng Nhà nước điều hành tỷ giá trung tâm theo biên độ, khiến các doanh nghiệp vay nợ ngoại tệ lớn (hàng không, điện, dầu khí) đều ít nhiều “dính” khoản chênh lệch tỷ giá này trên BCTC hàng quý.
Bài học từ vụ kiểm toán “gắn cờ” HVN năm 2018
Khoản mục tỷ giá nhạy cảm đến mức từng khiến kiểm toán phải lên tiếng. Giữa năm 2018, kiểm toán KPMG đưa ra ý kiến ngoại trừ trên BCTC soát xét bán niên của HVN, liên quan đến cách trích lập dự phòng biến động tỷ giá trị giá 420,56 tỷ đồng — theo KPMG, cách hạch toán này chưa phù hợp với quy định về kế toán chênh lệch tỷ giá theo VAS 10 và Thông tư 200/2014/TT-BTC (nguồn: vietnambiz.vn, apt.edu.vn). Nếu bạn đã đọc bài “Đọc báo cáo kiểm toán” của chúng ta, đây chính là một ví dụ thực tế cho thấy ý kiến “ngoại trừ” (qualified opinion) không phải chuyện xa vời — nó có thể rơi đúng vào khoản mục tưởng chừng “chỉ là bút toán kỹ thuật” như chênh lệch tỷ giá.
Case study kinh điển thế giới: Barings Bank và tài khoản 88888
Nếu chênh lệch tỷ giá trên BCTC doanh nghiệp niêm yết VN là chuyện “công khai nhưng dễ bị đọc lướt”, thì câu chuyện của Barings Bank là lời cảnh báo cho điều tồi tệ hơn: rủi ro tỷ giá và phái sinh bị cố tình che giấu.
Ngày 26/2/1995, Barings Plc — ngân hàng thương mại lâu đời nhất nước Anh, hoạt động 233 năm — tuyên bố phá sản chỉ vì các giao dịch của một trader duy nhất: Nick Leeson, làm việc tại chi nhánh Singapore. Leeson nắm cả vai trò giao dịch lẫn vai trò thanh toán — một sự thiếu tách bạch chức năng chết người — nên có thể giấu toàn bộ các khoản lỗ giao dịch phái sinh và đầu cơ chỉ số Nikkei vào một tài khoản bí mật mang số hiệu 88888. Đến cuối năm 1994, tài khoản này đã “ôm” khoản lỗ 373,9 triệu đô la Singapore mà không ai trong ngân hàng hay biết. Khi trận động đất Kobe tháng 1/1995 khiến chỉ số Nikkei sụp đổ, Leeson tiếp tục đặt cược thêm để gỡ lỗ, khiến khoản lỗ phình to đến khoảng 1,5 tỷ đô la Mỹ (tương đương 830 triệu bảng Anh) — vượt xa toàn bộ vốn của Barings. Leeson bỏ trốn khỏi Singapore, sau đó bị bắt và kết án tù. Vụ việc đã có kết luận pháp lý rõ ràng và trở thành case kinh điển được giảng dạy khắp thế giới về hậu quả của việc thiếu kiểm soát nội bộ đối với rủi ro tỷ giá và phái sinh.
(Nguồn: Britannica — “Bankruptcy of Barings Bank”; National Library Board Singapore)
Bài học rút ra không phải để bạn lo sợ, mà để hiểu: đọc kỹ thuyết minh rủi ro tỷ giá trên BCTC — dù chỉ là vài dòng nhỏ — luôn là thói quen đáng có, kể cả với nhà đầu tư cá nhân.
Mở BCTC quý gần nhất của một doanh nghiệp có vay nợ ngoại tệ lớn (HVN, VJC, GAS, POW…) trên trang IR công ty hoặc HOSE. Tìm 2 chỗ:
- Trên Báo cáo KQKD: dòng “Doanh thu hoạt động tài chính” và “Chi phí tài chính” — so 2 kỳ xem có biến động bất thường không.
- Trên Báo cáo lưu chuyển tiền tệ: tìm dòng “(Lãi)/lỗ chênh lệch tỷ giá hối đoái do đánh giá lại…” trong phần điều chỉnh lợi nhuận — đây là con số “chưa thực hiện” thật sự.
Bẫy thường gặp / Đừng nhầm lẫn
- Tưởng lãi tỷ giá là tiền mặt thật. Lãi tỷ giá chưa thực hiện chỉ là bút toán đánh giá lại — công ty không hề nhận thêm tiền, giống cô Ba “lời” trên giấy chứ đô la trong tủ vẫn y nguyên.
- Nhầm lẫn “đã thực hiện” và “chưa thực hiện”. Chỉ khoản “đã thực hiện” (phát sinh khi thanh toán thật) mới ảnh hưởng trực tiếp đến tiền mặt; khoản “chưa thực hiện” phải được loại trừ khi xem dòng tiền.
- Chỉ nhìn lợi nhuận trước thuế mà bỏ qua thành phần bất thường. Như trường hợp HVN 2024, phần lớn lợi nhuận khác đột biến (5.217 tỷ đồng) đến từ xóa nợ/tái cơ cấu — không liên quan hoạt động bay cốt lõi, cần tách riêng khi đánh giá. Y như anh Tuấn IT khoe “lương tháng này 30 triệu” nhưng một nửa là tiền thưởng dự án một lần — tháng sau lương thực về lại đúng 20 triệu như cũ.
Câu hỏi thường gặp
Chênh lệch tỷ giá có phải lúc nào cũng xấu không?
Không. Nó có thể là lãi (khi VND lên giá so với ngoại tệ doanh nghiệp đang nắm giữ dưới dạng tài sản) hoặc lỗ, tùy hướng biến động tỷ giá và cơ cấu tài sản/nợ ngoại tệ của từng doanh nghiệp.
Doanh nghiệp nào chịu ảnh hưởng tỷ giá nhiều nhất?
Thường là các ngành có tỷ trọng chi phí hoặc vay nợ bằng ngoại tệ lớn: hàng không, dầu khí, điện, vận tải biển, doanh nghiệp nhập khẩu nguyên liệu.
Doanh nghiệp có phòng ngừa được rủi ro tỷ giá không?
Có, thông qua các công cụ phái sinh (hợp đồng kỳ hạn, hoán đổi ngoại tệ) hoặc cân đối tự nhiên giữa doanh thu và chi phí ngoại tệ, nhưng không phải doanh nghiệp nào cũng áp dụng đầy đủ.
Vì sao 2 năm liền một doanh nghiệp có thể lãi tỷ giá rồi lại lỗ tỷ giá?
Vì khoản này phụ thuộc hoàn toàn vào chiều biến động của tỷ giá tại thời điểm lập báo cáo — tỷ giá tăng hay giảm so với kỳ trước sẽ quyết định dấu lãi/lỗ, không phản ánh năng lực kinh doanh cốt lõi.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu — bài trụ của cả series.
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu
- Báo cáo kết quả kinh doanh: từ doanh thu tới lợi nhuận
- Lãi to mà vẫn thiếu tiền? Dòng tiền vs lợi nhuận
- 4 loại lợi nhuận trong báo cáo tài chính: gộp, thuần, trước thuế, sau thuế
- Đọc báo cáo kiểm toán: chấp nhận toàn phần, ngoại trừ, từ chối
Nguồn tham khảo
- VAS 10 — Ảnh hưởng của việc thay đổi tỷ giá hối đoái, Bộ Tài chính.
- Thông tư 200/2014/TT-BTC — hạch toán Tài khoản 413 (Chênh lệch tỷ giá hối đoái).
- BCTC hợp nhất Quý 4/2024, Tổng Công ty Hàng không Việt Nam – CTCP (HVN), static2.vietstock.vn, truy cập 07/2026.
- Báo cáo thường niên 2024, Vietnam Airlines (HVN), static2.vietstock.vn, truy cập 07/2026.
- vietnambiz.vn — “Ghi giảm lợi nhuận sau thuế hơn 336 tỷ đồng, Vietnam Airlines bị kiểm toán đưa ý kiến ngoại trừ”.
- Britannica — “Bankruptcy of Barings Bank”; National Library Board Singapore — sự kiện Barings Bank 1995.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.