P/E 12x, giá giảm 25% từ đỉnh, điện gió chuẩn bị bùng nổ — nghe có vẻ hấp dẫn. Nhưng câu hỏi thực sự là: bỏ tiền vào REE hôm nay, 3 năm sau túi tiền trông như thế nào?
- REE đang ở 50.400đ/cp — giảm ~25% từ đỉnh, P/E chỉ 12x, thấp nhất trong 3 năm.
- 4 trụ cột kinh doanh: Điện gió siêu chu kỳ, M&E phục hồi mạnh, nước & BĐS ổn định, định giá hấp dẫn.
- Rủi ro lớn nhất: El Niño 2026 đã chính thức hình thành — xác suất siêu El Niño 60–65%, đe dọa thủy điện.
- Kịch bản cơ sở 3 năm: Giá mục tiêu 82.000đ + 3.000đ cổ tức → tổng thu 85.000đ, CAGR ~19%/năm.
- Giá trị kỳ vọng tính xác suất (EV): ~77.000đ tổng thu hồi, CAGR kỳ vọng ~15,2%/năm.
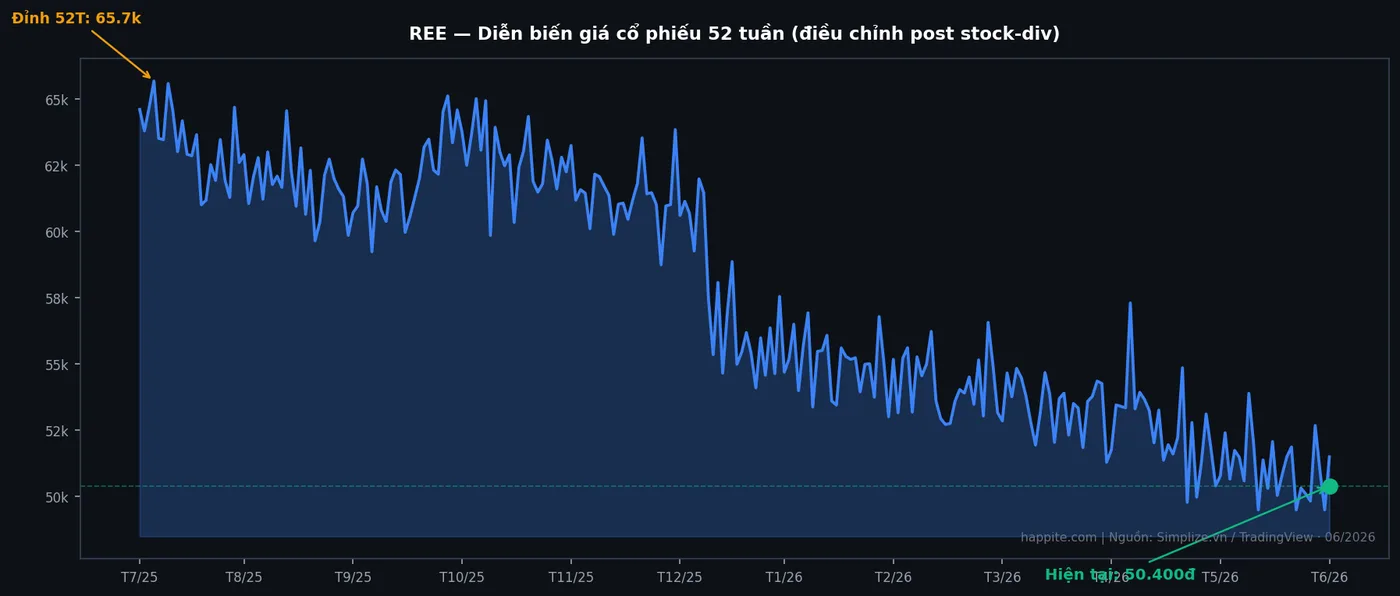
REE là ai — và tại sao nhà đầu tư hay nhầm?
Nhiều người nghe “Cơ Điện Lạnh” là nghĩ ngay đến anh thợ điều hòa. Thực ra, CTCP Cơ Điện Lạnh (mã REE) từ lâu đã là một tập đoàn đầu tư hạ tầng đa ngành — điện, nước, BĐS, cơ điện công trình — với tổng tài sản hợp nhất đạt 40.741 tỷ đồng (Q1/2026).
Portfolio điện của REE ấn tượng hơn nhiều người nghĩ: nắm cổ phần tại hàng chục nhà máy thủy điện, điện gió, điện mặt trời — tổng công suất điều chỉnh theo tỷ lệ sở hữu đạt ~1.200 MW, mục tiêu nâng lên 3.000 MW vào 2030. Cổ đông lớn nhất là Jardine Matheson (~28%) — tập đoàn hạ tầng chiến lược Hong Kong — đủ để hiểu đây không phải công ty nhỏ lẻ.
Vậy tại sao cổ phiếu đang rẻ? Vì thị trường đang lo ngại El Niño 2026 ảnh hưởng thủy điện, trong khi chưa định giá đúng cho làn sóng điện gió sắp bùng nổ. Đây chính xác là khoảng cách giữa giá thị trường và giá trị nội tại mà nhà đầu tư dài hạn hay tìm kiếm.
4 lý do REE hấp dẫn ở vùng giá hiện tại
1. Siêu chu kỳ điện gió — REE là tay chơi hiếm có quy mô lớn
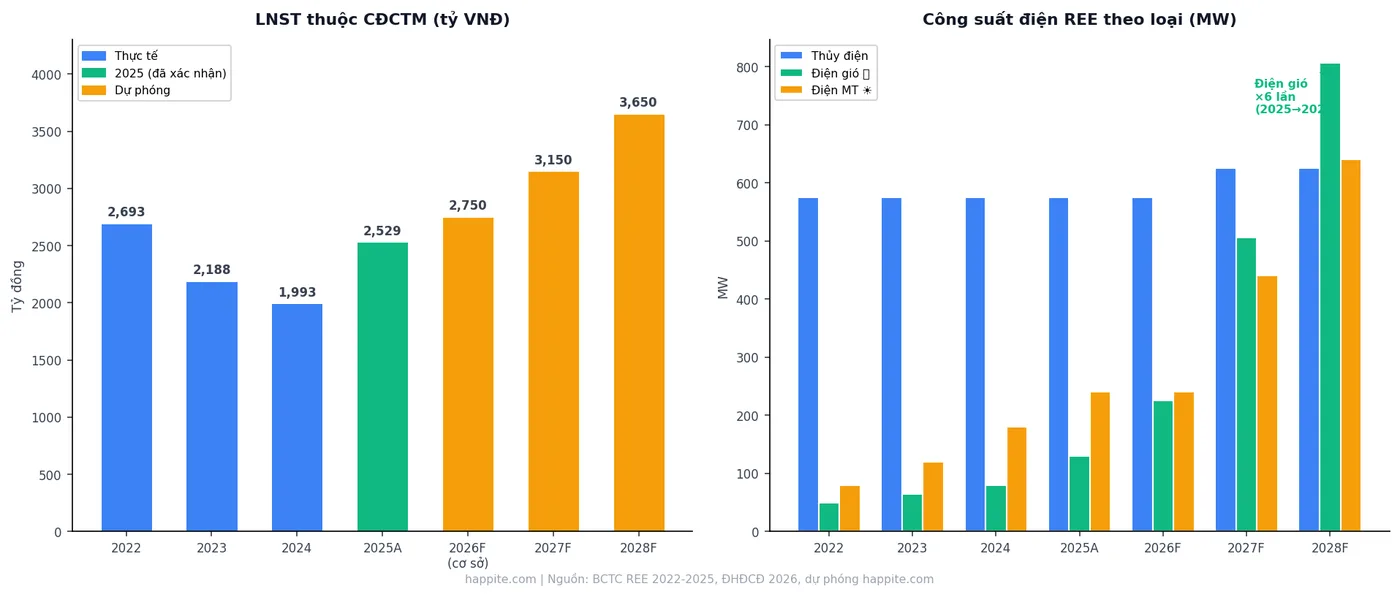
Điện gió của REE đang chuẩn bị nhảy số: từ ~130 MW (2025) lên tới ~800 MW vào 2028 — tức tăng 6 lần chỉ trong 3 năm. Chuỗi dự án đang triển khai bao gồm Duyên Hải 2 (48 MW, đã COD Q2/2026), Duyên Hải 3 (80 MW, dự kiến Q1/2027), và “quả bom” Phú Cường – Sóc Trăng (200 MW, $300 triệu USD, COD cuối 2027).
Điện gió không phụ thuộc thủy văn, hưởng giá FIT cố định, và biên lợi nhuận tốt hơn thủy điện già. Mỗi MW điện gió mới COD là một dòng thu nhập định kỳ 20–25 năm. Khi 2027–2028 những MW này đi vào vận hành, LNST sẽ có một bệ phóng mà thị trường chưa phản ánh vào giá hiện tại.
2. M&E phục hồi — và đón thêm đơn hàng data center, bán dẫn
Mảng cơ điện lạnh (M&E) của REE từng bị “vạ lây” giai đoạn 2022–2024 khi BĐS đóng băng và phải trích lập dự phòng nợ khó đòi hơn 222 tỷ đồng năm 2023. Nhưng Q1/2026 doanh thu M&E đã tăng 59% YoY — tín hiệu phục hồi rõ ràng.
Động lực mới: Việt Nam đang là điểm đến của làn sóng FDI công nghệ cao — Samsung, Intel, Nvidia mở rộng nhà máy; data center cho AI/cloud đang bùng nổ. REE M&E với 48 năm kinh nghiệm trong cơ điện công trình hạng nặng là một trong rất ít doanh nghiệp trong nước đủ năng lực tham gia các dự án này. Mục tiêu 2026: doanh thu M&E đạt 4.650 tỷ (+33%).
3. Nước & BĐS — hai “trụ đỡ” tạo dòng tiền đều đặn
Nghe có vẻ nhàm, nhưng đây chính là “lưới bảo hiểm” của REE. Hạ tầng nước (14+ công ty liên kết như Nước sạch Sông Đà, BOO Thủ Đức, Tân Hiệp) đạt LNST 355 tỷ năm 2025 (+33% YoY) — hoàn toàn phi chu kỳ, không bị El Niño hay BĐS ảnh hưởng. Biên EBITDA mảng nước trên 40%, doanh thu gần như guaranteed vì độc quyền tự nhiên theo vùng địa lý.
Mảng BĐS và văn phòng cho thuê (E.Town, Phú Hữu – Thủ Đức) tiếp tục cải thiện tỷ lệ lấp đầy. Tổng LNST hai mảng nước + BĐS ước đạt ~1.050 tỷ năm 2026F — chiếm gần 40% LNST toàn tập đoàn. Đây là bộ đệm vững chắc trong các năm thủy văn xấu.
4. Định giá hấp dẫn nhất 3 năm — thị trường chưa phản ánh điện gió
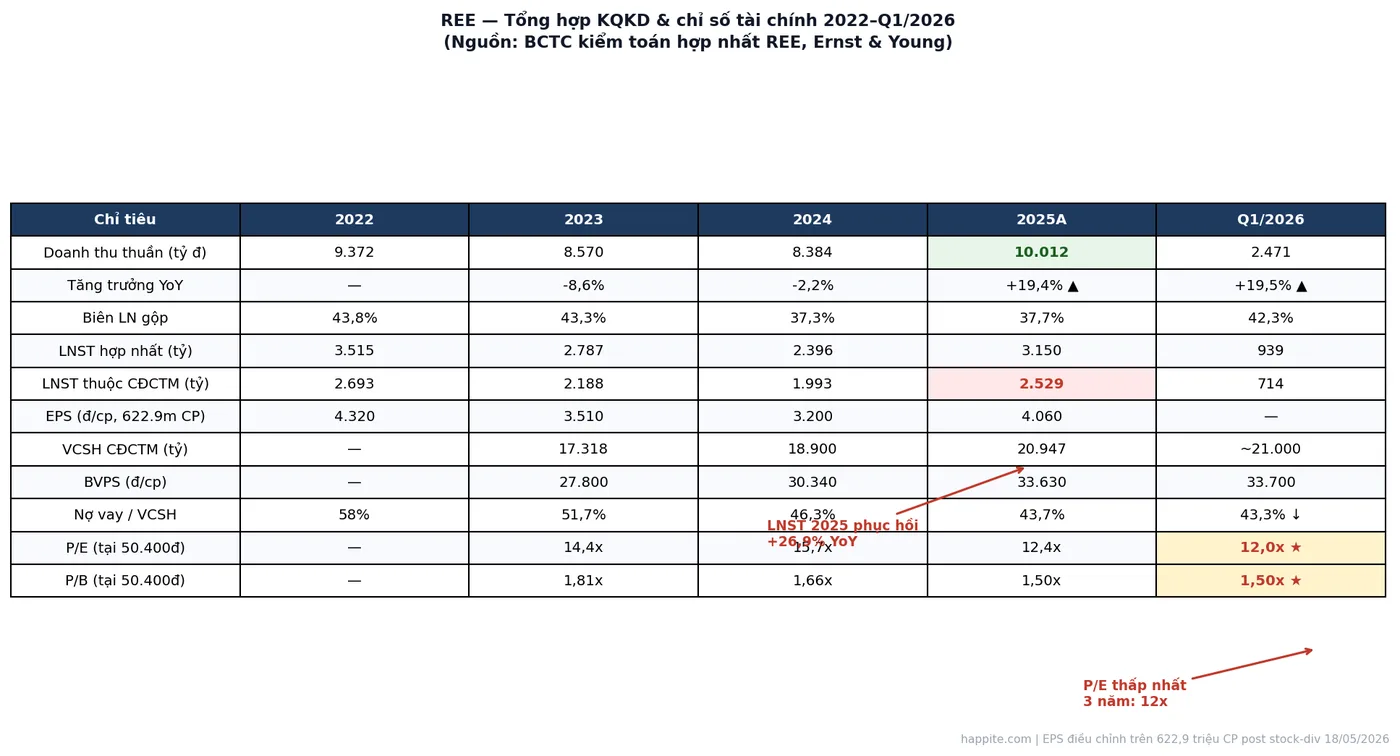
Tại 50.400đ, REE giao dịch ở P/E TTM 12,0x và P/B 1,50x. P/E (Price-to-Earnings) là tỷ lệ giá cổ phiếu chia cho lợi nhuận mỗi cổ phiếu — kiểu như “bạn trả 12 đồng để được hưởng 1 đồng lợi nhuận mỗi năm.” Trung bình lịch sử REE là 15–17x; hiện tại đang thấp hơn đáng kể.
Trong khi đó bảng cân đối vẫn lành mạnh: nợ vay/VCSH chỉ 43,3% (giảm đều từ 58% năm 2022), tiền mặt ~3.800 tỷ cuối Q1/2026 — đủ để tài trợ đối ứng vốn cho các dự án gió mới. Cổ tức tiền mặt 1.000đ/cp (~2%/năm) là thêm một nguồn thu trong khi chờ tài sản tăng trưởng.
Rủi ro không thể bỏ qua: El Niño 2026 đã đến, không còn là giả định
Đây là thay đổi lớn nhất so với các bản phân tích trước đó. El Niño 2026 đã chính thức hình thành từ tháng 6/2026. Theo Bộ Nông nghiệp & Môi trường (công văn 3764/BNNMT-KTTV, 17/6/2026), xác suất “siêu El Niño” đạt 60–65% — cường độ dự báo tương đương đợt 2015–2016, đợt mạnh nhất trong 70 năm.
Tác động lên REE cụ thể như sau: các nhà máy thủy điện chiến lược gồm VSH/Vĩnh Sơn–Sông Hinh (52,58%) ở Bình Định/Phú Yên và Thác Mơ (42,63%) ở Bình Phước đều nằm tại Nam Trung Bộ — vùng chịu ảnh hưởng nặng nhất. Kịch bản El Niño mạnh có thể làm LNST thủy điện giảm 340–480 tỷ đồng, kéo LNST 2026 cả tập đoàn xuống chỉ còn 2.200–2.350 tỷ.
Điểm bù đắp: điện gió và điện mặt trời không phụ thuộc thủy văn (thậm chí điện mặt trời hưởng lợi khi nắng nhiều). Nhưng năm 2026 là năm áp lực thủy văn cao nhất trước khi điện gió tăng đủ lớn từ 2027–2028. Ba rủi ro khác cần theo dõi: delay COD dự án gió, pha loãng vốn do cổ tức cổ phiếu liên tiếp, và biến động giá thị trường điện cạnh tranh.
Vậy 3 năm lời bao nhiêu? 3 kịch bản rõ ràng
Câu hỏi của bài đến đây được trả lời bằng số. Tất cả tính từ giá vào 50.400đ (post stock-div 18/05/2026), với CAGR (Compound Annual Growth Rate — lãi suất tăng trưởng kép hàng năm, kiểu lãi kép ngân hàng nhưng cho cổ phiếu) bao gồm cả cổ tức tiền mặt tích lũy 3.000đ/cp:
| Kịch bản | Diễn giải | Giá mục tiêu 2028 | Cổ tức 3 năm | Tổng thu hồi | CAGR/năm |
|---|---|---|---|---|---|
| 🐻 Bi quan | Siêu El Niño kéo dài, gió delay | 58.000đ | 3.000đ | 61.000đ | +6,6%/năm |
| 🐂 Cơ sở | El Niño vừa, phục hồi 2027; gió đúng tiến độ | 82.000đ | 3.000đ | 85.000đ | +19,0%/năm |
| 🚀 Lạc quan | El Niño yếu, M&E bùng nổ, gió sớm COD | 108.000đ | 3.000đ | 111.000đ | +30,2%/năm |
So sánh bối cảnh: lãi suất tiết kiệm hiện ~5%/năm, trái phiếu chính phủ ~7%/năm. Kịch bản bi quan nhất (~6,6%/năm) vẫn nhỉnh hơn gửi tiết kiệm, dù không nhiều. Kịch bản cơ sở (~19%/năm) thì vượt trội rõ ràng — nhưng đổi lại phải chấp nhận biến động giá ngắn hạn khi El Niño gây áp lực 2026.
Điểm quan sát quan trọng nhất: bản tin khí tượng thủy văn tháng 8–9/2026. Nếu El Niño suy yếu hơn dự báo (mưa phục hồi nửa cuối 2026), đây sẽ là thời điểm tích lũy tốt nhất trước khi catalyst 2027 — Duyên Hải 3 COD và phục hồi thủy văn — hiện thực hóa.
Nhận định tổng thể: mua, giữ hay chờ?
REE tại 50.400đ là một trong những câu chuyện “tài sản tốt, giá tạm thời bị giảm vì rủi ro ngắn hạn” điển hình trên thị trường. Mảng thủy điện sẽ khó khăn trong 2026H2 nếu El Niño diễn ra đúng dự báo — có thể có áp lực giá ngắn hạn. Nhưng pipeline điện gió 2027–2028, M&E data center, và nền định giá 12x đều hướng đến kịch bản phục hồi mạnh.
Chiến lược phù hợp nhất với nhà đầu tư dài hạn: tích lũy từng phần ở vùng 49.000–52.000đ, không đặt cược toàn bộ vốn một lần — vì rủi ro El Niño là thật và có thể tạo thêm điểm mua tốt hơn trong quý 3/2026. Muốn tham khảo thêm về cách đánh giá cổ phiếu ngân hàng và so sánh CAGR ngành, có thể xem bài CAGR là gì – so sánh ngân hàng VN trên happite.com.
Câu hỏi thường gặp (FAQ)
REE thuộc ngành nào trên sàn chứng khoán?
REE niêm yết HoSE, thuộc nhóm cổ phiếu hạ tầng đa ngành (điện, nước, BĐS, cơ điện công trình). Không phải ngân hàng, không phải bất động sản thuần — đây là đặc điểm khiến REE có hành vi giá khác với các cổ phiếu ngành thuần túy. Số CP lưu hành hiện tại: 622,9 triệu CP (sau khi phát hành cổ tức cổ phiếu 15% ngày 18/05/2026).
P/E 12x có thực sự rẻ không?
Tùy góc nhìn. So với lịch sử REE (trung bình 15–17x), 12x là rẻ. So với đồng nghiệp điện gió như PC1 (25–30x) hay GEG (20–25x), 12x cực rẻ. Lý do thị trường định giá thấp: lo ngại El Niño ảnh hưởng thủy điện và pha loãng cổ phiếu liên tiếp. Khi điện gió chiếm tỷ trọng LNST lớn hơn (dự kiến 2027–2028), P/E có thể tái định giá lên 14–15x.
El Niño ảnh hưởng thế nào đến REE?
Thủy điện chiếm ~35–40% LNST của REE. El Niño gây hạn hán, giảm lưu lượng nước, dẫn đến giảm sản lượng phát điện. Kịch bản El Niño mạnh có thể làm LNST thủy điện giảm 340–480 tỷ năm 2026. Bù lại, điện gió và điện mặt trời không bị ảnh hưởng (điện mặt trời còn hưởng lợi khi nắng nhiều). Năm 2027 dự kiến thủy văn phục hồi bình thường.
Cổ tức REE có ổn định không?
REE duy trì chính sách cổ tức nhất quán: cổ tức tiền mặt 1.000đ/cp mỗi năm (yield ~2% tại giá hiện tại) và cổ tức cổ phiếu 15%/năm từ 2022–2026. Cổ tức cổ phiếu làm tăng số lượng cổ phiếu (pha loãng) nhưng nhà đầu tư nhận thêm cổ phiếu tương đương. Năm 2026F dự kiến tiếp tục 1.000đ/cp tiền mặt, chi khoảng Q1/2027.
Các công ty chứng khoán lớn đang khuyến nghị gì về REE?
Tính đến giữa 2025–đầu 2026, MBS Research đặt giá mục tiêu 88.000đ (điều chỉnh post-div: ~76.500đ), ACBS là 78.300đ (~68.100đ post-div), VCSC là 75.900đ (~66.000đ post-div). Tất cả đều đưa ra trước khi phát hành cổ tức cổ phiếu 15% ngày 18/05/2026, nên cần điều chỉnh ÷1,15. Consensus điều chỉnh ~70.200đ — upside ~39% so với giá hiện tại.
Lưu ý: Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.