Bạn đã bao giờ thấy một ngân hàng báo lãi tăng 50% — nhưng thực ra chỉ vì năm trước trích lập dự phòng quá cao? Hay ngược lại: lợi nhuận giảm mạnh nhưng lõi kinh doanh vẫn rất tốt? Đó là lý do PPOP ra đời — và tại sao giới phân tích chuyên nghiệp luôn nhìn vào chỉ số này trước khi đọc con số lãi trước thuế (PBT).
Bài này sẽ giải thích PPOP là gì, tại sao nó quan trọng hơn PBT trong nhiều tình huống — và quan trọng nhất: so sánh PPOP của 10 ngân hàng lớn nhất Việt Nam trong vòng 5–10 năm qua (đến 31/12/2025) để thấy ai thật sự đang tăng trưởng bền vững, ai đang trông cậy vào biến động dự phòng.
📌 TL;DR — Những điểm chính cần nhớ
- PPOP = Lợi nhuận trước dự phòng = TOI − Chi phí hoạt động. Đây là thước đo “sức khỏe lõi” của ngân hàng, không bị méo bởi chính sách trích lập dự phòng từng năm
- CTG (VietinBank) dẫn đầu PPOP 2025 với 60.744 tỷ đồng, nhưng nhờ giảm mạnh dự phòng (từ 27.599 tỷ năm 2024 xuống 17.298 tỷ), PBT tăng tới 37% YoY
- VCB (Vietcombank) có PPOP 47.212 tỷ (2025) nhưng chỉ trích lập 3.192 tỷ dự phòng — tỷ lệ chuyển hóa PPOP→PBT đạt 93,3%, cao nhất hệ thống
- STB (Sacombank) là trường hợp đặc biệt: PPOP 2025 ≈ 18.928 tỷ nhưng PBT chỉ 7.628 tỷ vì chủ động trích lập 11.300 tỷ để “dọn sạch” bảng cân đối
- TCB (Techcombank) và VPB (VPBank) bứt phá mạnh nhất 2025 về tốc độ tăng trưởng PPOP trong nhóm tư nhân lớn
- PPOP không đứng một mình — luôn cần đọc cùng tỷ lệ nợ xấu, CIR, và tốc độ tăng trưởng tín dụng
PPOP Là Gì? — Định Nghĩa Và Công Thức
PPOP là viết tắt của Pre-Provision Operating Profit — dịch ra tiếng Việt là Lợi nhuận hoạt động kinh doanh trước chi phí dự phòng rủi ro tín dụng. Trong báo cáo tài chính Việt Nam, chỉ tiêu này được gọi là “Lợi nhuận thuần từ hoạt động kinh doanh trước chi phí dự phòng rủi ro tín dụng” (viết tắt: LNHĐKD trước DPTD).
Công Thức PPOP
PPOP = Tổng thu nhập hoạt động (TOI) − Chi phí hoạt động (OPEX)
- TOI = Thu nhập lãi thuần (NII) + Thu nhập ngoài lãi thuần (Non-NII: phí dịch vụ, ngoại hối, kinh doanh chứng khoán, góp vốn…)
- OPEX = Chi phí nhân viên + Chi phí quản lý + Khấu hao tài sản cố định
- PPOP − Chi phí dự phòng rủi ro tín dụng = Lợi nhuận trước thuế (PBT)
Nói đơn giản: PPOP là số tiền một ngân hàng kiếm được từ hoạt động kinh doanh thuần túy — trước khi quyết định “dành bao nhiêu để phòng thủ nợ xấu”. Điều đó có nghĩa là PPOP phản ánh năng lực kinh doanh thực, còn PBT phản ánh thêm cả quyết định kế toán của ban lãnh đạo trong năm đó.
Tại Sao PPOP Quan Trọng Hơn PBT Trong Nhiều Tình Huống?
Chi phí dự phòng rủi ro tín dụng là khoản tiền ngân hàng trích lập để “phòng thủ” trước nợ có khả năng mất vốn. Khoản này biến động rất lớn từ năm này sang năm khác. Ba ví dụ điển hình từ thị trường Việt Nam:
- COVID-19 (2020–2021): Hàng loạt ngân hàng tăng dự phòng đột biến theo chỉ đạo của NHNN, khiến PBT sụt giảm dù PPOP vẫn tăng tốt
- Siết tín dụng bất động sản (2022–2023): VPBank, TCB ghi nhận dự phòng tăng mạnh — PBT giảm sâu trong khi PPOP vẫn dương
- Năm “dọn dẹp bảng cân đối” (2024–2025): STB trích lập 11.300 tỷ dự phòng năm 2025, khiến PBT chỉ còn 7.628 tỷ dù PPOP ≈ 18.928 tỷ
Top 10 Ngân Hàng Việt Nam — PPOP Qua Các Năm
Bảng Tổng Hợp PPOP 2019–2025 (Đơn Vị: Tỷ Đồng)
| Ngân hàng | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | CAGR 6Y |
|---|---|---|---|---|---|---|---|---|
| CTG (VietinBank) | ~35.000 | ~34.000 | ~38.000 | 45.276 | 50.215 | 59.363 | 60.744 | ~9,7% |
| BIDV | ~33.000 | ~36.000 | ~43.000 | ~50.000 | ~52.000 | 53.094 | ~55.000 | ~8,9% |
| VCB (Vietcombank) | 29.913 | ~28.500 | ~32.500 | ~41.000 | ~44.200 | 45.551 | 47.212 | ~7,9% |
| Agribank | ~18.000 | ~20.000 | ~25.000 | ~30.000 | ~33.000 | ~38.000 | ~43.000 | ~15,7% |
| MBB (MB Bank) | ~15.000 | ~17.000 | ~23.500 | 30.777 | 32.393 | ~43.963 | ~44.000 | ~19,7% |
| VPB (VPBank) | ~18.000 | ~18.500 | ~28.000 | ~30.000 | ~21.000 | ~27.000 | ~39.000 | ~13,7% |
| TCB (Techcombank) | ~18.500 | 25.903 | 27.504 | 26.809 | 31.621 | ~34.000 | ~36.938 | ~12,2% |
| ACB | 7.321 | 7.790 | 10.537 | 12.685 | 15.348 | ~21.000 | ~20.700 | ~18,9% |
| HDB (HDBank) | ~6.200 | ~7.000 | ~11.000 | ~15.000 | ~18.000 | ~22.000 | ~24.500 | ~25,8% |
| STB (Sacombank) | ~4.000 | ~4.500 | ~6.000 | ~9.500 | ~13.500 | ~17.000 | ~18.928 | ~29,5% |
Nguồn: BCTC hợp nhất kiểm toán các ngân hàng; Báo cáo thường niên VCB 2025; BCTC Q4/2025 CTG (kinhtemoitruong.vn, 03/2026); SSI Research 02/2025; MAS Vietnam 03/2024; Shinhan Securities 2024; Dantri.com.vn 02/2026; VietnamBiz 01/2026; VNBA 01/2026. Ký hiệu “~” là ước tính từ PBT + dự phòng công bố. CAGR tính từ 2019–2025.
So Sánh PPOP vs. PBT Năm 2025
Bảng dưới đây cho thấy rõ nhất lý do tại sao không thể chỉ nhìn PBT khi phân tích ngân hàng.
| Ngân hàng | PPOP 2025 (tỷ đ) | Dự phòng 2025 (tỷ đ) | PBT 2025 (tỷ đ) | % Dự phòng/PPOP | Ghi chú |
|---|---|---|---|---|---|
| CTG | 60.744 | 17.298 | 43.446 | 28,5% | Dự phòng giảm 37% YoY → PBT bùng nổ |
| BIDV | ~55.000 | ~17.000 | 37.863 | ~30,9% | Chất lượng tài sản cải thiện |
| VCB | 47.212 | 3.192 | 44.020 | 6,8% | Chuyển hóa PPOP→PBT tốt nhất toàn ngành |
| MBB | ~44.000 | ~9.000 | 34.268 | ~20,5% | Ổn định, dự phòng kiểm soát tốt |
| VPB | ~39.000 | ~8.400 | 30.624 | ~21,5% | FE Credit phục hồi mạnh |
| TCB | ~36.938 | 4.400 | 32.538 | 11,9% | Dự phòng thấp, chất lượng danh mục tốt |
| HDB | ~24.500 | ~3.200 | 21.322 | ~13,1% | Room tín dụng 35% → PPOP tăng mạnh |
| ACB | ~20.700 | ~1.200 | 19.500 | ~5,8% | Tỷ lệ dự phòng/PPOP thấp nhất toàn ngành |
| STB | ~18.928 | 11.300 | 7.628 | 59,7% | Chủ động trích lập cao để dọn bảng cân đối |
Phân Tích Từng Ngân Hàng
1. VCB — “Ít Mà Chắc”: Chuyển Hóa PPOP→PBT Cao Nhất Hệ Thống
Từ 2019 đến 2025, tốc độ tăng PPOP của VCB chậm lại (~7,9% CAGR) nhưng VCB là ngân hàng có tỷ lệ chuyển hóa PPOP→PBT cao nhất hệ thống. Năm 2025, VCB chỉ trích lập 3.192 tỷ dự phòng trên PPOP 47.212 tỷ — tức 93,3% PPOP chuyển thành PBT. VCB vẫn dẫn đầu toàn ngành về PBT năm 2025 với 44.020 tỷ, dù PPOP không lớn nhất.
| Chỉ tiêu VCB | 2015 | 2019 | 2024 | 2025 |
|---|---|---|---|---|
| PPOP (tỷ đồng) | 12.896 | 29.913 | 45.551 | 47.212 |
| Chi phí dự phòng | 6.068 | 6.790 | 3.315 | 3.192 |
| Lợi nhuận trước thuế | 6.827 | 23.122 | 42.236 | 44.020 |
| % Dự phòng/PPOP | 47,1% | 22,7% | 7,3% | 6,8% |
Nguồn: Báo cáo thường niên VCB 2025 (Vietstock, 04/2026).
2. CTG (VietinBank) — PPOP Lớn Nhất Hệ Thống, Dự Phòng Đảo Chiều Mạnh
CTG có PPOP 60.744 tỷ năm 2025 — dẫn đầu toàn hệ thống. Dự phòng giảm từ 27.599 tỷ (2024) xuống 17.298 tỷ (2025), giảm 37% YoY. Kết quả: PBT tăng 36,8% YoY lên 43.446 tỷ, dù PPOP chỉ tăng 2,3%. Lưu ý: nợ nhóm 5 của CTG năm 2025 tăng gần 45% YoY — cần theo dõi chặt chẽ.
| Chỉ tiêu CTG | 2022 | 2023 | 2024 | 2025 | YoY |
|---|---|---|---|---|---|
| PPOP (tỷ đồng) | 45.276 | 50.215 | 59.363 | 60.744 | +2,3% |
| Chi phí dự phòng | ~24.000 | ~25.000 | 27.599 | 17.298 | −37,3% |
| Lợi nhuận trước thuế | ~21.000 | ~25.100 | 31.764 | 43.446 | +36,8% |
| % Dự phòng/PPOP | ~53% | ~50% | 46,5% | 28,5% | Cải thiện mạnh |
Nguồn: BCTC hợp nhất CTG Q4/2025 (kinhtemoitruong.vn, 03/2026).
3. BIDV — PPOP Ổn Định, Tăng Trưởng Chắc Chắn
BIDV có PPOP ~55.000 tỷ năm 2025, PBT đạt 37.863 tỷ — tăng 19% YoY. Tổng tài sản vượt 3,25 triệu tỷ đồng, tiếp tục dẫn đầu hệ thống. CAGR PPOP giai đoạn 2019–2025 đạt ~8,9% — thấp hơn CTG nhưng ổn định hơn. Dự phòng ước giảm xuống ~17.000 tỷ từ mức 21.109 tỷ năm 2024.
4. Agribank — Quy Mô Không Thể Bỏ Qua
Agribank là ngân hàng duy nhất trong top 10 chưa niêm yết. Tổng tài sản 2025 đạt trên 2,5 triệu tỷ đồng (+12,1% YoY), dư nợ tín dụng gần 2 triệu tỷ đồng (+16%). PPOP ước đạt 43.000–45.000 tỷ năm 2025. Agribank thường xuyên giảm lãi suất cho vay ưu đãi — ảnh hưởng đến NIM và tốc độ tăng PPOP so với ngân hàng tư nhân cùng quy mô.
5. MBB (MB Bank) — PPOP Tăng Bền Vững, CASA Vững Chắc
Từ 2019 đến 2025, PPOP của MBB tăng từ ~15.000 tỷ lên ~44.000 tỷ — CAGR ~19,7%/năm, cao nhất trong nhóm Big4 tư nhân. CASA duy trì trên 40%, NIM thuộc top đầu. Tổng tài sản 2025 đạt gần 1,5 triệu tỷ đồng — tăng 33% YoY. PBT 2025: 34.268 tỷ, tăng 19% YoY.
6. VPB (VPBank) — Bứt Phá Mạnh Nhất 2025
Sau giai đoạn khó khăn 2022–2023 do FE Credit, VPBank phục hồi mạnh. PPOP 2025 ước ~39.000 tỷ, PBT tăng tới 53% YoY lên 30.624 tỷ — mức tăng PBT cao nhất top 10 năm 2025. Đây là minh chứng rõ nhất cho lý do cần tách PPOP ra khỏi PBT: PPOP cốt lõi không sụp đổ trong giai đoạn khó khăn, chỉ bị che khuất bởi dự phòng FE Credit.
7. TCB (Techcombank) — Dự Phòng Thấp, Chất Lượng Danh Mục Tốt
PPOP 2025 của TCB ước ~36.938 tỷ (= PBT 32.538 + dự phòng 4.400 tỷ). Tỷ lệ dự phòng/PPOP chỉ 11,9% — thấp thứ hai toàn ngành sau ACB. TCB vẫn phụ thuộc vào thị trường vốn và bất động sản — cần theo dõi nếu chu kỳ bất động sản đảo chiều.
8. ACB — Tỷ Lệ Dự Phòng/PPOP Thấp Nhất Toàn Ngành
ACB liên tục duy trì tỷ lệ dự phòng/PPOP dưới 6–7% — thấp nhất hệ thống, phản ánh chất lượng danh mục cho vay rất tốt. Năm 2025, PBT ước đạt 19.500 tỷ — giảm 7,2% YoY do NIM thu hẹp. PPOP ổn định (~20.700 tỷ) cho thấy lõi kinh doanh không xấu đi.
9. HDB (HDBank) — PPOP Tăng Nhanh Nhất Nhóm Tư Nhân Vừa
HDBank có CAGR PPOP ~25,8%/năm giai đoạn 2019–2025 — cao nhất nhóm tư nhân trong top 10. PBT 2025 đạt 21.322 tỷ — tăng 27% YoY, kỷ lục. Động lực: HD Saison phục hồi, bancassurance tăng, room tín dụng 35% cho 2026 — cao nhất hệ thống.
10. STB (Sacombank) — PPOP Tốt Nhưng PBT Bị “Ẩn” Bởi Dự Phòng Kỷ Lục
STB là case study điển hình nhất về sự khác biệt PPOP vs. PBT. PPOP 2025 ≈ 18.928 tỷ nhưng PBT chỉ 7.628 tỷ vì ban lãnh đạo chủ động trích lập 11.300 tỷ dự phòng để hoàn tất dọn dẹp di sản nợ xấu từ vụ sáp nhập SouthernBank 2015. Từ 2026, áp lực dự phòng sẽ giảm mạnh — PBT có thể bứt phá về gần mức PPOP.
Nhìn Lại 10 Năm: Ba Giai Đoạn Phát Triển
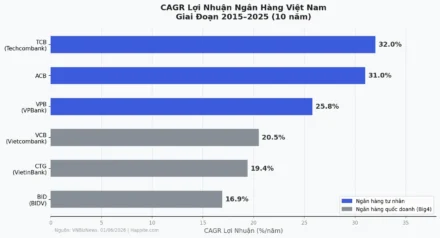
Giai đoạn 1 (2015–2018): Ngân hàng quốc doanh (VCB, CTG, BIDV) chiếm thế thượng phong. VCB tăng PPOP gần gấp đôi trong 4 năm (12.896 → 25.667 tỷ).
Giai đoạn 2 (2019–2022): Ngân hàng tư nhân lớn (TCB, MBB, VPB) nổi lên, tăng PPOP nhanh hơn nhóm quốc doanh. COVID-19 làm chững nhưng không sụp đổ PPOP. Năm 2022: toàn bộ top 10 đều có PBT trên 10.000 tỷ lần đầu tiên.
Giai đoạn 3 (2023–2025): Phân hóa rõ nét. CTG và BIDV tăng mạnh nhờ tín dụng. Câu chuyện quan trọng hơn là dự phòng đảo chiều — ngân hàng đã “dọn sạch” bảng cân đối sẽ có đòn bẩy PBT lớn giai đoạn 2026–2028 dù PPOP không tăng đột biến.
5 Điều Nhà Đầu Tư Cần Nhớ Khi Dùng PPOP
- PPOP cao chưa chắc tốt hơn PPOP thấp — luôn tính tỷ lệ dự phòng/PPOP song song
- PPOP tăng đột biến cần kiểm tra nguồn gốc — tăng từ NII bền vững hơn tăng từ thu nhập phi lãi bất thường
- PPOP giảm không nhất thiết là xấu — nếu ngân hàng đang đầu tư mạnh vào công nghệ (tăng OPEX ngắn hạn)
- Xem CIR song song với PPOP — CIR = OPEX/TOI. VCB (CIR ~34,8% năm 2025) là ví dụ điển hình kiểm soát tốt cả hai
- PPOP không thay thế được phân tích chất lượng tài sản — kết hợp với NPL ratio, LLR, nợ nhóm 2. CTG 2025: PPOP cao nhất nhưng nợ nhóm 5 tăng 45% YoY
Kết Luận
PPOP không phải viên đạn bạc, nhưng là điểm bắt đầu tốt nhất khi muốn hiểu thật sự một ngân hàng đang làm ăn ra sao — trước khi bị “che” bởi các quyết định kế toán của năm đó. CTG lớn nhất (60.744 tỷ) nhưng dùng 28,5% để trích lập; VCB nhỏ hơn (47.212 tỷ) nhưng dùng chỉ 6,8% và vẫn dẫn đầu PBT toàn ngành. STB có PPOP tốt nhưng PBT “ẩn” sau bức tường dự phòng — nhà đầu tư có thông tin sẽ đọc đúng.
📚 Nguồn Tham Khảo Chính
- Vietcombank — Báo cáo thường niên 2025 (Vietstock, 04/2026): PPOP 2025 = 47.212 tỷ
- VietinBank — BCTC hợp nhất Q4/2025 (kinhtemoitruong.vn, 03/2026): PPOP 60.744 tỷ; dự phòng 17.298 tỷ
- Techcombank — Kết quả kinh doanh năm 2025 (techcombank.com, 01/2026)
- SSI Research — Vietnam Banking Sector Report (02/2025)
- MAS Vietnam — MBB Research Report (03/2024)
- Shinhan Securities Vietnam — TCB Research Report (2024)
- Dantri.com.vn — BIDV, VietinBank, Vietcombank lãi tổng 5 tỷ USD (02/2026)
- VietnamBiz — Cập nhật KQKD ngân hàng năm 2025 (01/2026)
- VNBA — Cập nhật KQKD ngân hàng 2025 (01/2026)