Ngày 1/7/2026, một văn bản pháp lý khá khô khan — Thông tư số 25/2026/TT-NHNN — chính thức có hiệu lực. Nhìn bề ngoài, nó chỉ sửa vài con số kỹ thuật về tỷ lệ an toàn ngân hàng. Nhìn vào bên trong, đây là quyết định bơm thêm tới 1 triệu tỷ đồng vốn trung và dài hạn vào nền kinh tế — đủ để xây thêm khoảng 10 tuyến metro Hà Nội (và còn thừa tiền mua cà phê cho toàn bộ nhân công).
- NHNN nâng tỷ lệ SMLR từ 30% → 40% từ ngày 1/7/2026 (Thông tư 25/2026/TT-NHNN)
- Hệ thống ngân hàng có thể bơm thêm tối đa ~1 triệu tỷ đồng vốn trung & dài hạn
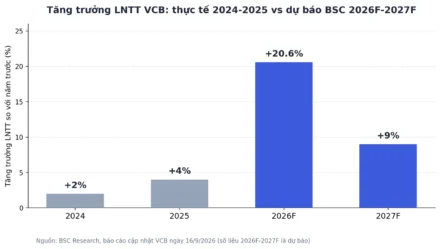
- BID (BIDV), VCB (Vietcombank), CTG (VietinBank) hưởng lợi lớn nhất; TCB, MBB, ACB, VPB theo sau
- Tăng trưởng tín dụng 2026 kỳ vọng ~17%; NIM hệ thống cải thiện trong H2
- Rủi ro: 80–90% tiền gửi ngân hàng là kỳ hạn ngắn — “mượn ngắn cho dài” cần quản trị kỹ
SMLR là gì — và tại sao con số 30% cũ bị coi như “trần nhà thấp”?
SMLR (short-term money used for medium and long-term lending ratio, hay còn gọi là tỷ lệ vốn ngắn hạn cho vay trung dài hạn) là một trong những chỉ số an toàn quan trọng nhất của hệ thống ngân hàng Việt Nam.
Cách hiểu đơn giản: nếu ngân hàng huy động được 100 đồng tiền gửi kỳ hạn ngắn (dưới 1 năm), tỷ lệ SMLR quy định bao nhiêu phần trăm trong số đó được dùng để cho vay kỳ hạn dài hơn (thường là từ 1 năm trở lên). Giống như việc mượn tiền bạn bè trong 3 tháng nhưng lại cho hàng xóm vay mua nhà 20 năm — có thể làm được, nhưng cần giới hạn để tránh vỡ trận thanh khoản.
Tỷ lệ SMLR không phải mới xuất hiện. Năm 2020–2021, mức trần là 40%. Sau đó, NHNN siết dần: xuống 37%, rồi 34%, và từ ngày 1/10/2023 chốt ở mức 30%. Mục tiêu là kiểm soát rủi ro hệ thống sau giai đoạn tín dụng tăng nóng.
Kết quả của việc siết đó: các ngân hàng bị hạn chế dư địa mở rộng cho vay trung dài hạn vào đúng thời điểm nền kinh tế đang rất cần vốn dài hạn để phát triển hạ tầng, bất động sản và sản xuất. Trần thấp như một con đường một làn xe — đủ an toàn nhưng ùn tắc là điều khó tránh.
Thông tư 25 thay đổi gì? Ba điểm quan trọng
Theo Thông tư 25/2026/TT-NHNN, được ký ngày 22/6/2026 và có hiệu lực từ 1/7/2026, có ba thay đổi đáng chú ý:
Thứ nhất, SMLR được nâng từ 30% lên 40% — bằng mức của giai đoạn 2020–2021. Nói cách khác, cứ 100 đồng vốn ngắn hạn, các ngân hàng nay được dùng 40 đồng (thay vì 30 đồng) để cho vay trung và dài hạn. Theo tính toán của Chứng khoán Vietcombank (VCBS), quy mô tín dụng trung dài hạn tối đa có thể tăng thêm khoảng 1 triệu tỷ đồng trên toàn hệ thống.
Thứ hai, công thức tính LDR (tỷ lệ dư nợ cho vay so với tổng tiền gửi) được điều chỉnh. Cụ thể, 20% số dư tiền gửi có kỳ hạn của Kho bạc Nhà nước (KBNN) được tính trở lại vào tổng tiền gửi. Điều này trực tiếp làm giảm tỷ lệ LDR trên sổ sách của các ngân hàng đang nắm nhiều tiền gửi KBNN — đặc biệt là nhóm ngân hàng quốc doanh — và mở ra dư địa tín dụng mới.
Thứ ba, Thông tư đồng thời bãi bỏ TT08/2020 và TT08/2026, dọn dẹp khung pháp lý và tránh chồng chéo quy định.
Mục tiêu của chính sách, theo NHNN, là thực hiện chủ trương phấn đấu đạt mức tăng trưởng kinh tế “hai con số” — tức 10%+ trong giai đoạn tới, đồng thời ổn định kinh tế vĩ mô và kiểm soát lạm phát.
Ngân hàng VN30 nào hưởng lợi — và hưởng lợi ra sao?
Không phải tất cả 13 mã ngân hàng trong rổ VN30 đều hưởng lợi như nhau. Mức độ phụ thuộc vào hai yếu tố: tỷ lệ SMLR hiện tại đang ở đâu (càng gần 30% thì dư địa mở rộng càng nhiều) và ngân hàng đó có nắm nhiều tiền gửi KBNN không.
Nhóm 1 — Ngân hàng quốc doanh: BID, VCB, CTG
Đây là nhóm hưởng lợi rõ nét nhất và được cả chuyên gia từ Virtus Prosperity lẫn CSI đồng thuận. Theo phân tích của VCBS, ba ông lớn quốc doanh đang duy trì SMLR ở mức khá thận trọng, khoảng 20–25% — nghĩa là còn cách trần cũ đến 5–10 điểm phần trăm và bây giờ cách trần mới tới 15–20 điểm.
Lợi thế kép: ngoài việc có thêm dư địa từ SMLR, ba ngân hàng này còn là nhóm nắm nhiều tiền gửi có kỳ hạn của KBNN nhất. Việc được tính 20% số dư đó vào tổng tiền gửi sẽ giảm tỷ lệ LDR, giải phóng thêm room cho vay — đặc biệt vào các dự án đầu tư công, hạ tầng giao thông và năng lượng.
Tham khảo thêm tình hình kinh doanh các ngân hàng trong bài phân tích lợi nhuận ngân hàng Q2 2026.
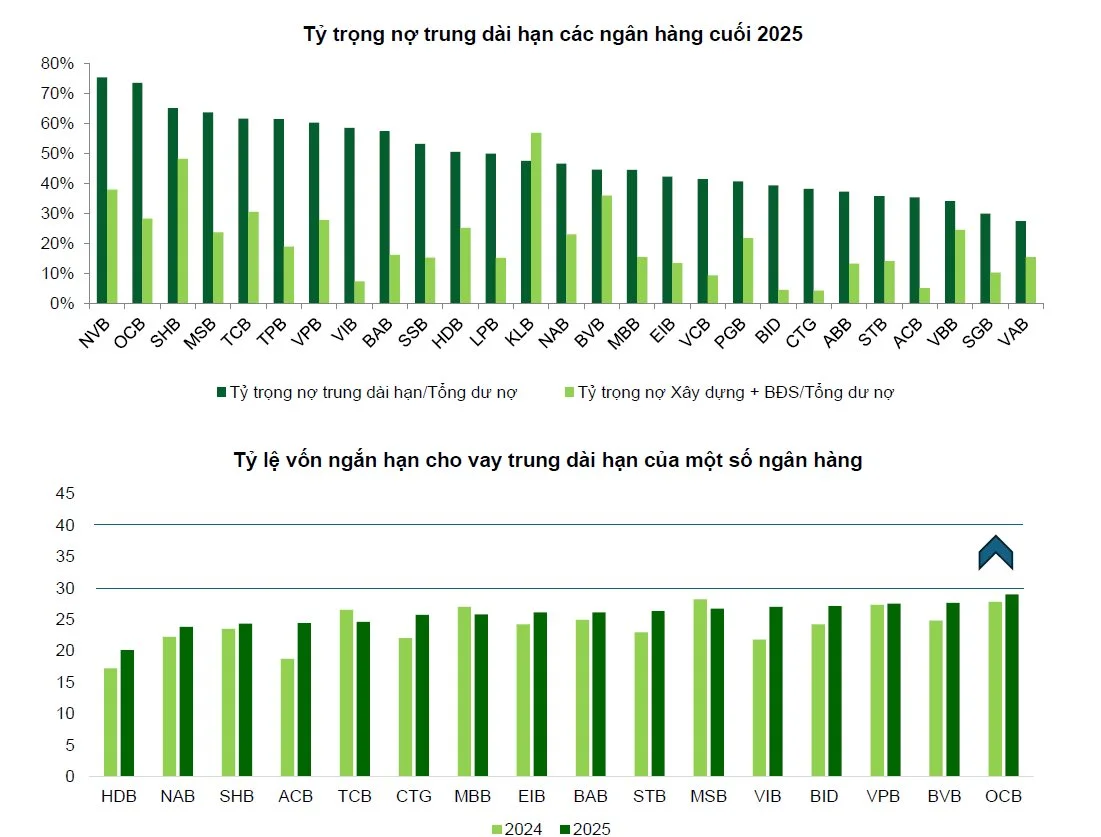
Nhóm 2 — Ngân hàng tư nhân lớn: TCB, MBB, STB, ACB, VPB
Nhóm này đang có tỷ lệ SMLR dao động quanh 24–27%, theo VCBS. Việc nới trần giúp họ mở rộng cho vay các phân khúc có lợi suất cao hơn như cho vay mua nhà, dự án hạ tầng và bất động sản thương mại — đây là những mảng bị hạn chế bởi trần cũ.
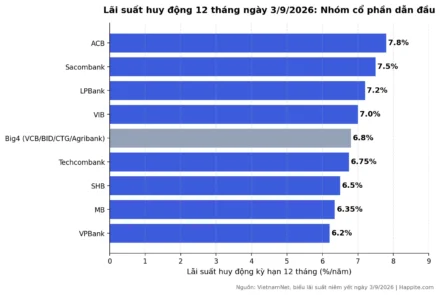
Quan trọng không kém: áp lực phát hành trái phiếu kỳ hạn dài (để đổi nguồn vốn từ ngắn sang dài) sẽ giảm bớt. Điều đó đồng nghĩa với chi phí vốn thấp hơn, và từ đó NIM (net interest margin — biên lãi ròng, tức phần chênh lệch giữa lãi suất cho vay và lãi suất huy động) có dư địa cải thiện trong nửa cuối 2026.
Nhóm 3 — Các ngân hàng tiên phong Basel III: VIB, TCB, ACB, VPB, HDB, TPB
Đây là nhóm hưởng lợi theo chiều dài hơn là chiều rộng. Theo lộ trình dự kiến, các ngân hàng đáp ứng chuẩn Basel III trước năm 2028 có thể được miễn áp dụng trần SMLR và được nới hạn mức tăng trưởng tín dụng. Nếu lộ trình đó thành hiện thực, họ sẽ là nhóm linh hoạt nhất trong việc tối ưu hóa bảng cân đối kế toán.
Còn đang theo dõi cơ cấu VN30 tháng 7? Kiểm tra thêm dự báo về cơ cấu VN30 Q3/2026 với MCH và TCX.
Ngành nào khác hưởng lợi — và liên quan gì đến VN30?
Tín dụng trung dài hạn không chỉ chảy vào ngân hàng. Theo ông Đỗ Bảo Ngọc từ CSI, dòng vốn mới sẽ tạo hiệu ứng lan tỏa sang:
Bất động sản: VHM (Vinhomes), VIC (Vingroup), VRE (Vincom Retail) — cả ba đều trong VN30 — là những cái tên rõ ràng hưởng lợi khi tín dụng dài hạn dễ tiếp cận hơn, cả từ phía chủ đầu tư lẫn người mua nhà.
Xây dựng, thép và vật liệu xây dựng: Các dự án hạ tầng và bất động sản được vay vốn sẽ kéo theo nhu cầu thép, xi măng và dịch vụ xây dựng.
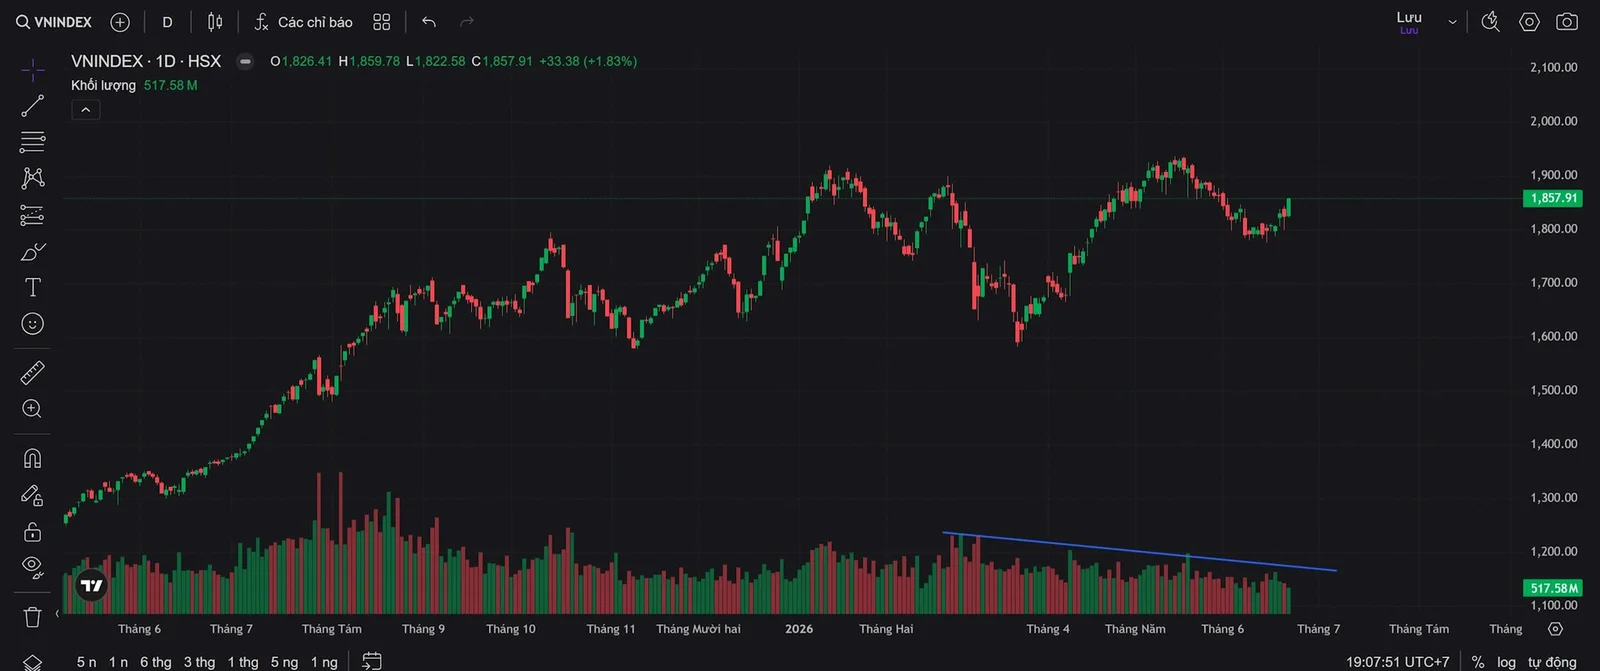
Chứng khoán (gián tiếp): Tâm lý thị trường được hỗ trợ khi nhà đầu tư nhìn thấy chính sách nới lỏng rõ ràng. Dòng tiền có thể quay lại nhóm cổ phiếu tài chính và bất động sản. Ông Trần Trọng Đức từ Virtus Prosperity nhận định thị trường đang ở “đáy tâm lý” điển hình — định giá về vùng hấp dẫn, lực cung suy yếu, trong khi dòng tiền tổ chức âm thầm tích lũy.
Rủi ro cần nhìn thẳng — “mở van” rồi có ngập không?
Nới SMLR không phải chỉ có mặt tốt. VCBS nhấn mạnh một rủi ro cần theo dõi: chênh lệch kỳ hạn (maturity mismatch).
Cơ cấu nguồn vốn của hệ thống ngân hàng Việt Nam hiện vẫn chủ yếu dựa vào tiền gửi ngắn hạn — khoảng 80–90% tổng tiền gửi có kỳ hạn dưới 12 tháng. Khi các ngân hàng dùng nguồn vốn đó cho vay kỳ hạn 5–20 năm, khoảng cách giữa “tiền nhận vào” và “tiền cho ra” ngày càng rộng hơn.
Điều này không nhất thiết gây ra khủng hoảng ngay — nhưng nó đòi hỏi quản trị thanh khoản chặt chẽ hơn, đặc biệt trong các giai đoạn thị trường biến động mạnh hoặc người gửi rút tiền ồ ạt.
Tin tốt: với lộ trình Basel III từ năm 2028, các ngân hàng sẽ phải tuân thủ các chỉ số thanh khoản nghiêm ngặt hơn (LCR, NSFR). Nới SMLR lên 40% được VCBS đánh giá là “biện pháp nới lỏng có tính toán” — tạo thời gian để các ngân hàng tích lũy nguồn lực trước khi bước vào giai đoạn chuẩn hóa đó.
Để hiểu rõ hơn cơ chế lãi suất liên ngân hàng tác động như thế nào đến chi phí vốn, tham khảo bài phân tích về cơ chế VNIBOR và lãi suất liên ngân hàng 2026.
Câu hỏi thường gặp
SMLR là gì?
SMLR (short-term money used for medium/long-term lending ratio) là tỷ lệ tối đa nguồn vốn ngắn hạn mà ngân hàng được phép sử dụng để cho vay trung và dài hạn. Đây là một chỉ số an toàn thanh khoản quan trọng do NHNN quy định. Ví dụ: nếu SMLR là 40%, ngân hàng có 100 đồng tiền gửi ngắn hạn thì chỉ được dùng tối đa 40 đồng để cho vay kỳ hạn trên 1 năm.
Thông tư 25/2026/TT-NHNN có hiệu lực từ ngày nào?
Thông tư có hiệu lực từ ngày 1/7/2026. Văn bản được Thống đốc NHNN ký ban hành ngày 22/6/2026, sửa đổi Thông tư 22/2019/TT-NHNN về các giới hạn và tỷ lệ bảo đảm an toàn ngân hàng.
Ngân hàng nào trong VN30 hưởng lợi nhất từ Thông tư 25?
Nhóm hưởng lợi trực tiếp và rõ nét nhất là ba ngân hàng quốc doanh: BID (BIDV), VCB (Vietcombank) và CTG (VietinBank). Lý do: họ có tỷ lệ SMLR thấp (20–25%), còn nhiều dư địa mở rộng; đồng thời nắm nhiều tiền gửi KBNN, hưởng lợi từ điều chỉnh công thức LDR.
NIM là gì và tại sao quan trọng với nhà đầu tư?
NIM (net interest margin) là biên lãi ròng — hiểu nôm na là phần chênh lệch giữa lãi suất ngân hàng thu được từ cho vay và lãi suất phải trả cho người gửi tiền. Đây là nguồn thu nhập cốt lõi của hầu hết ngân hàng Việt Nam. NIM tăng nghĩa là ngân hàng kiếm được nhiều hơn trên mỗi đồng vốn — trực tiếp đẩy lợi nhuận và (về lý thuyết) giá cổ phiếu.
Rủi ro chính khi nâng SMLR lên 40% là gì?
Rủi ro lớn nhất là chênh lệch kỳ hạn (maturity mismatch): 80–90% tiền gửi ngân hàng có kỳ hạn dưới 12 tháng, nhưng với SMLR cao hơn, ngân hàng cho vay tỷ trọng lớn hơn ở kỳ hạn 3–20 năm. Nếu người gửi tiền rút ồ ạt trong giai đoạn thanh khoản căng thẳng, rủi ro sẽ gia tăng. Đây là lý do quản trị rủi ro thanh khoản trở thành yêu cầu bắt buộc song hành với chính sách nới SMLR.
Theo dõi diễn biến lãi suất và NIM của từng ngân hàng VN30 trong những tuần tới tại Lãi suất liên ngân hàng 13 ngân hàng VN30.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
Nguồn: Hà Nội Mới (22/6/2026), CafeF/VCBS (24/6/2026), Thư viện Pháp luật.