Người hàng xóm đi chiếc Toyota Vios đời cũ, mặc áo sơ mi mua ở chợ, cắt tóc tiệm quen 40 nghìn đồng. Người kia lái SUV bảy chỗ mới cứng, đeo đồng hồ hàng hiệu, tuần nào cũng check-in nhà hàng sang. Ai giàu hơn?
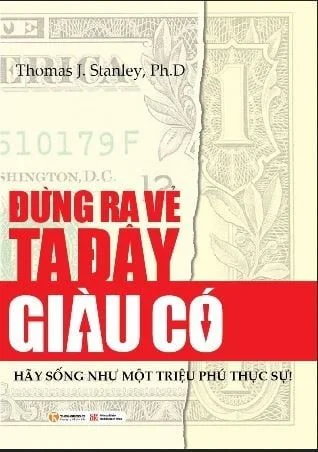
Câu trả lời, theo hai tác giả Thomas J. Stanley và William D. Danko sau nhiều năm khảo sát hàng nghìn triệu phú Mỹ, thường ngược với trực giác. Cuốn sách họ viết năm 1996, bản tiếng Việt mang tên “Đừng Ra Vẻ Ta Đây Giàu Có”, đã bán hơn 2 triệu bản và nằm trong danh sách bán chạy của New York Times suốt nhiều tuần. Gần ba thập kỷ sau, nó vẫn được nhắc đi nhắc lại mỗi khi ai đó bàn về tài chính cá nhân. Vậy sách này còn đáng đọc ở năm 2026, hay chỉ là một tựa “kinh điển” người ta trích dẫn cho vui mà ít ai thật sự đọc hết?
- Dành cho ai: người mới bắt đầu xây dựng thói quen tài chính, muốn hiểu vì sao “trông giàu” và “thực sự giàu” là hai chuyện khác nhau.
- 3 ý đắt giá nhất: (1) đa số triệu phú thật sống dưới khả năng chi tiêu của họ; (2) có công thức ước lượng tài sản kỳ vọng theo tuổi và thu nhập; (3) nơi bạn chọn sống quyết định phần lớn mức chi tiêu ngầm cả đời.
- Chấm điểm: 7.5/10 — nguyên lý còn giá trị, nhưng số liệu và bối cảnh đã cũ.
Đừng Ra Vẻ Ta Đây Giàu Có kể chuyện gì?
Thomas J. Stanley, tiến sĩ quản trị kinh doanh và là người dành cả sự nghiệp nghiên cứu giới nhà giàu Mỹ, cùng cộng sự William D. Danko phỏng vấn và khảo sát hàng nghìn cá nhân có tài sản ròng cao. Điều họ phát hiện làm đảo lộn hình dung thông thường: phần lớn triệu phú Mỹ không sống ở khu nhà sang, không lái xe đời mới, không mặc đồ hiệu. Họ là chủ doanh nghiệp nhỏ, kỹ sư, giáo viên về hưu… những người âm thầm tiết kiệm, đầu tư đều đặn và tránh phô trương.
Sách chia con người thành hai nhóm: PAW (Prodigious Accumulator of Wealth – người tích lũy tài sản vượt trội) và UAW (Under Accumulator of Wealth – người tích lũy dưới kỳ vọng). Hai người cùng mức thu nhập, sau 20 năm có thể chênh nhau gấp nhiều lần về tài sản ròng, chỉ vì thói quen chi tiêu khác nhau. Stanley và Danko, theo tóm lược trên Wikipedia, gọi đây là “wealth is what you accumulate, not what you spend” – của cải là thứ bạn tích lũy được, không phải thứ bạn tiêu ra để khoe.
Sách này dành cho ai, không dành cho ai
Dành cho người mới bắt đầu đi làm, sinh viên năm cuối, hoặc bất kỳ ai đang hình thành thói quen chi tiêu đầu đời. Sách không dạy phân tích cổ phiếu, không có công thức định giá, không bàn chiến lược đầu tư cụ thể. Nó dạy một thứ nền tảng hơn: kỷ luật sống dưới khả năng tài chính của chính mình.
Không dành cho người đang tìm chiến thuật đầu tư ngắn hạn, hoặc người đã có nền tảng tài chính vững và muốn đọc thứ chuyên sâu hơn về định giá, phân tích doanh nghiệp. Đọc “Đừng Ra Vẻ Ta Đây Giàu Có” xong mà mong tìm được công thức lãi 20%/năm thì sẽ thất vọng – sách không hứa hẹn điều đó, và đó cũng chính là điểm hay của nó.
5 ý tưởng đắt giá nhất từ sách
1. Triệu phú thật hiếm khi “trông giàu”
Định kiến phổ biến: nhà to, xe sang, đồng hồ hiệu là dấu hiệu của người giàu. Sách chỉ ra điều ngược lại – phần lớn người “hành xử giàu có” (mua sắm phô trương) lại đang dùng thu nhập hiện tại để trả nợ tiêu dùng, chứ không phải tích lũy. Ở Việt Nam, hình ảnh này quen thuộc không kém: một người trẻ trả góp xe hơi 8 năm để “cho có mặt mũi” trong khi tài khoản tiết kiệm gần như trống rỗng, còn người bạn cùng tuổi đi xe máy, ở trọ, nhưng đều đặn bỏ vài triệu đồng mỗi tháng vào quỹ mở hoặc chứng chỉ tiền gửi.
2. Công thức ước lượng tài sản kỳ vọng
Sách đưa công thức đơn giản: lấy tuổi nhân thu nhập trước thuế hằng năm, chia 10, ra con số tài sản ròng “kỳ vọng” ở độ tuổi đó (chưa tính thừa kế). Ai vượt gấp đôi con số này là PAW, ai dưới một nửa là UAW. Công thức gốc tính bằng USD và bối cảnh Mỹ thập niên 1990, nên áp dụng thẳng vào Việt Nam sẽ khập khiễng – nhưng tinh thần của nó, so sánh tài sản tích lũy với thu nhập và tuổi tác thay vì chỉ nhìn thu nhập, vẫn là một bài tập tự vấn đáng làm.
3. “Hành xử giàu có” khác “thực sự giàu có”
Đây có lẽ là thông điệp cốt lõi và cũng là lý do tên sách bản Việt được chọn khéo: “đừng ra vẻ”. Chi tiêu để trông giàu trước mắt người khác thường đi ngược lại với việc thực sự giàu về sau. Nghịch lý là những người ít quan tâm đến việc thể hiện tài sản lại thường là người tích lũy được nhiều tài sản nhất.
4. Nơi bạn sống quyết định phần lớn mức chi tiêu ngầm
Sách dành hẳn một phần nói về việc chọn khu dân cư đắt đỏ kéo theo áp lực chi tiêu vô hình: hàng xóm đổi xe, con cái học trường quốc tế, tiệc tùng… Chọn sống dưới mức tối đa mà thu nhập cho phép, thay vì mua nhà/xe ở giới hạn trên cùng khả năng vay, là một quyết định tài chính âm thầm nhưng ảnh hưởng lâu dài.
5. Dạy con về tiền quan trọng hơn để lại tiền
Stanley và Danko quan sát rằng con cái được “cho tiền” nhiều một cách dễ dãi (economic outpatient care) thường có xu hướng tích lũy tài sản kém hơn so với con cái được dạy tự lập tài chính từ sớm. Đây là góc nhìn ít sách tài chính khác nhắc tới rõ ràng như vậy.
PAW vs UAW: hai kiểu người thu nhập giống nhau, tài sản khác xa
| Tiêu chí | PAW (tích lũy vượt trội) | UAW (tích lũy dưới kỳ vọng) |
|---|---|---|
| Chi tiêu so với thu nhập | Thấp hơn đáng kể | Gần bằng hoặc vượt thu nhập |
| Xe, đồng hồ, nhà ở | Vừa đủ dùng, ít phô trương | Ưu tiên thể hiện, thường vay/trả góp |
| Thói quen đầu tư | Đều đặn, dài hạn | Không đều, hay bỏ giữa chừng |
| Tài sản ròng theo tuổi/thu nhập | Gấp đôi hoặc hơn mức kỳ vọng | Dưới một nửa mức kỳ vọng |
Điểm yếu và tranh cãi xung quanh sách
Trung thực mà nói, “Đừng Ra Vẻ Ta Đây Giàu Có” có những giới hạn rõ ràng. Số liệu và mốc USD trong sách thu thập từ thập niên 1990, đến nay đã lạc hậu nhiều – một số bản dịch/bản cập nhật cố gắng chú thích lại nhưng tinh thần gốc vẫn mang hơi hướng “nước Mỹ 30 năm trước”. Giới phê bình cũng chỉ ra sách mắc phải thiên kiến sống sót (survivorship bias): nghiên cứu chỉ nhìn vào người đã tích lũy được tài sản, mà bỏ qua rất nhiều người cũng tiết kiệm kỷ luật y hệt nhưng gặp cú sốc thu nhập, bệnh tật, hay chi phí bất khả kháng nên không bao giờ trở thành PAW. Ngoài ra, mẫu khảo sát của sách thiên về mô hình gia đình truyền thống – chồng là người kiếm tiền chính, vợ quản lý chi tiêu – điều này khiến một số kết luận về vai trò giới trong quản lý tài chính bị coi là lỗi thời so với cấu trúc gia đình đa dạng hiện nay, như một bài phân tích trên Evergreen Small Business từng mổ xẻ.
Áp dụng gì vào tài chính cá nhân, thị trường Việt Nam?
Tinh thần “sống dưới khả năng chi tiêu, tích lũy đều đặn” gần như là chân lý phổ quát, áp dụng tốt ở Việt Nam không kém gì ở Mỹ. Văn hóa “ra vẻ” qua xe cộ, điện thoại, nhà cửa ở các đô thị lớn Việt Nam thực ra rất giống mô tả trong sách – đây cũng là chủ đề đã được bàn ở bài Kế Hoạch Quản Lý Tài Chính Cá Nhân về nguyên lý sống dưới mức thu nhập để đạt tự do tài chính sớm.
Tuy nhiên, công thức “tài sản kỳ vọng = tuổi x thu nhập / 10” khó áp thẳng vào bối cảnh Việt Nam vì hai lý do: một, thị trường bất động sản Việt Nam vừa là kênh tích lũy tài sản vừa là công cụ thể hiện đẳng cấp, nên ranh giới giữa “mua nhà để tích lũy” và “mua nhà để ra vẻ” mờ hơn nhiều so với mô tả trong sách; hai, các kênh đầu tư và mức lãi suất tiết kiệm ở Việt Nam khác Mỹ, nên con số tuyệt đối trong công thức gốc gần như vô nghĩa, chỉ nên dùng như một bài tập tư duy tương đối chứ không phải thước đo chính xác.
Đọc trước hay sau Cha Giàu Cha Nghèo?
Đây là câu hỏi thường gặp trong cộng đồng đọc sách tài chính Việt Nam. Về thứ tự, “Đừng Ra Vẻ Ta Đây Giàu Có” thiên về dữ liệu và quan sát thực chứng, ít mang tính truyền cảm hứng kiểu kể chuyện như bài Cha Giàu Cha Nghèo. Người mới có thể đọc Cha Giàu Cha Nghèo trước để tạo động lực thay đổi tư duy, sau đó đọc “Đừng Ra Vẻ Ta Đây Giàu Có” để có cái nhìn thực tế, dựa trên số liệu hơn về việc ai thực sự tích lũy được tài sản.
Câu hỏi thường gặp
Đừng ra vẻ ta đây giàu có nói về điều gì?
Sách trình bày kết quả khảo sát hàng nghìn triệu phú Mỹ, cho thấy phần lớn người giàu thật sự sống giản dị, tiết kiệm, đầu tư đều đặn – trái ngược hình ảnh phô trương thường thấy.
The Millionaire Next Door có còn đúng ở năm 2026 không?
Nguyên lý cốt lõi (sống dưới khả năng chi tiêu, tích lũy đều đặn) vẫn đúng. Nhưng số liệu USD và bối cảnh xã hội Mỹ thập niên 1990 trong sách đã lạc hậu, cần đọc với tinh thần chọn lọc nguyên lý, bỏ qua con số tuyệt đối.
Nên đọc sách này trước hay sau Cha Giàu Cha Nghèo?
Không bắt buộc thứ tự. Nhiều người chọn đọc Cha Giàu Cha Nghèo trước để có động lực, rồi đọc Đừng Ra Vẻ Ta Đây Giàu Có để có góc nhìn thực chứng hơn.
Công thức tính tài sản kỳ vọng trong sách có áp dụng được ở Việt Nam không?
Chỉ nên dùng như bài tập tư duy tương đối (so sánh tài sản tích lũy với thu nhập/tuổi), không nên áp dụng con số tuyệt đối vì bối cảnh tiền tệ, lãi suất, kênh đầu tư ở Việt Nam khác Mỹ.
Đọc gì tiếp theo
Nếu thích tinh thần thực chứng, ít màu mè của cuốn này, có thể đọc tiếp Người Giàu Có Nhất Thành Babylon – một câu chuyện ngụ ngôn cổ điển về tiết kiệm và đầu tư, hoặc Bí Mật Tư Duy Triệu Phú để tìm hiểu góc nhìn tâm lý học đứng sau thói quen tiền bạc.
Thông tin bản tiếng Việt
Tên bản dịch: Đừng Ra Vẻ Ta Đây Giàu Có – phát hành bởi Thái Hà Books, giá bìa khoảng 69.000đ (thường có ưu đãi còn khoảng 58.650đ). Có bán trên Fahasa và Tiki.
Chấm điểm của người viết: 7.5/10 – nguyên lý cốt lõi vẫn giá trị và dễ áp dụng, nhưng số liệu cũ và một vài kết luận về cấu trúc gia đình cần đọc với tư duy phản biện.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.