Ngày 25/8/2026, Tập đoàn Đầu tư và Phát triển Công nghiệp Becamex (HoSE: BCM) công bố một nghị quyết nghe qua tưởng bình thường: lập thêm một công ty con để làm khu công nghiệp. Nhưng đặt cạnh báo cáo tài chính quý 2/2026 vừa công bố trước đó, khi lợi nhuận sau thuế của chính BCM giảm tới 85,6% so với cùng kỳ, câu chuyện trở nên đáng đọc kỹ hơn nhiều.
- BCM góp 436,5 tỷ đồng (30%) lập liên doanh 1.455 tỷ đồng cùng VSIP JV (60%) và VSIP Quảng Ngãi (10%) để làm hạ tầng khu công nghiệp Vĩnh Lập giai đoạn 1, quy mô 497ha tại Phú Giáo, TP.HCM.
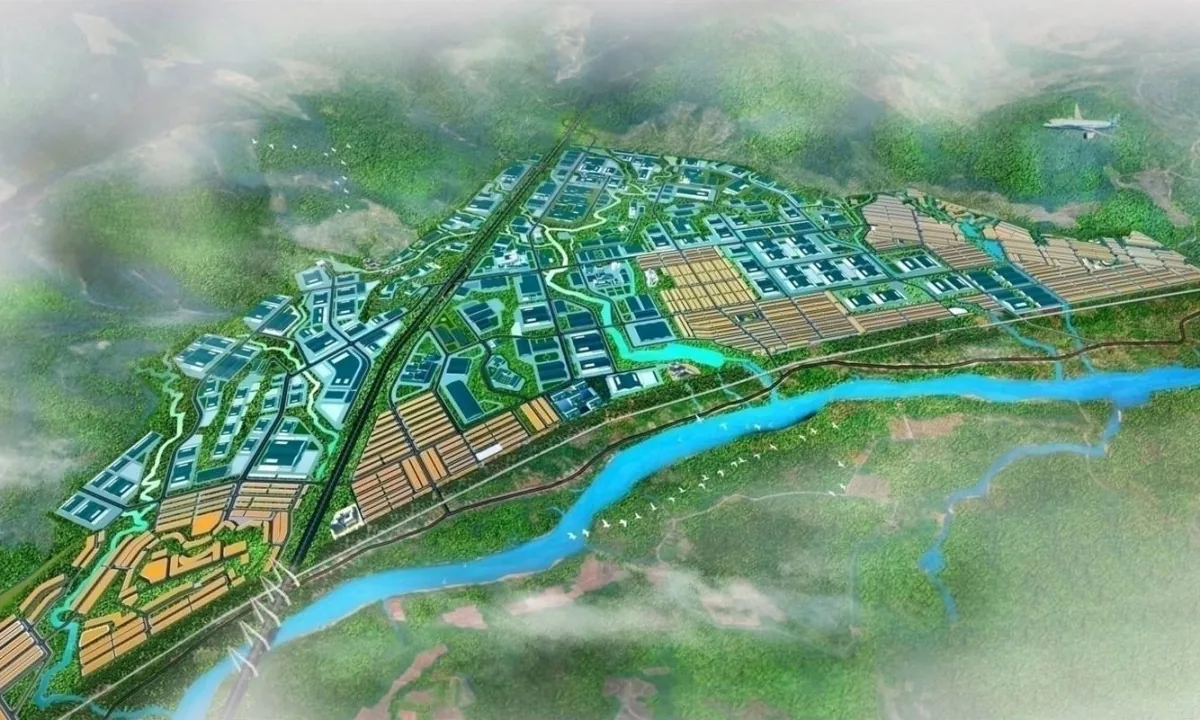
- Dự án tổng vốn đầu tư giai đoạn 1 hơn 9.700 tỷ đồng, tổng quy mô quy hoạch 750ha, còn gọi là VSIP Bình Dương IV.
- BCM đứng tên 30% trực tiếp, nhưng đồng thời giữ 49% VSIP JV — bên góp 60% vào liên doanh mới — nên lợi ích kinh tế thực tế của BCM cao hơn con số 30% trên giấy.
- Động thái rót vốn diễn ra ngay sau khi BCM báo lãi sau thuế quý 2/2026 giảm 85,6% YoY, thấp nhất 8 quý gần đây.
BCM vừa công bố gì?
Theo nghị quyết HĐQT ngày 25/8, Becamex Group phê duyệt chủ trương thành lập Công ty TNHH Phát Triển Công Nghiệp Đô Thị Xanh VSIP, vốn điều lệ 1.455,17 tỷ đồng. Ba cổ đông sáng lập gồm Công ty Liên doanh TNHH Khu công nghiệp Việt Nam – Singapore (VSIP JV) góp 873,1 tỷ đồng (60%), Becamex Group góp 436,55 tỷ đồng (30%) và Công ty TNHH VSIP Quảng Ngãi góp 145,52 tỷ đồng (10%).
Công ty mới này sinh ra với một nhiệm vụ duy nhất: đầu tư xây dựng và kinh doanh kết cấu hạ tầng khu công nghiệp Vĩnh Lập, giai đoạn 1, tại xã Phú Giáo, TP.HCM (địa bàn Bình Dương cũ, sau sáp nhập). HĐQT Becamex cũng chỉ định hai người đại diện quản lý phần vốn góp, mỗi người phụ trách 50%, tương ứng hơn 218 tỷ đồng.
| Cổ đông | Vốn góp (tỷ đồng) | Tỷ lệ |
|---|---|---|
| VSIP JV | 873,1 | 60% |
| Becamex Group (BCM) | 436,55 | 30% |
| VSIP Quảng Ngãi | 145,52 | 10% |
Nguồn: Nghị quyết HĐQT Becamex, công bố 25/8/2026 (Mekong ASEAN, VietnamFinance).
Khu công nghiệp Vĩnh Lập lớn cỡ nào?
Vĩnh Lập, tên gọi khác là VSIP Bình Dương IV, không phải dự án mới toanh. Nó đi từ quy hoạch tỉnh Bình Dương 2021-2030 (phê duyệt năm 2024), qua nhiệm vụ quy hoạch chi tiết giữa 2025, đến khi được UBND TP.HCM chấp thuận chủ trương đầu tư ngày 28/5/2026 — một ngày trước khi Tổng Bí thư, Chủ tịch nước Tô Lâm và Thủ tướng Singapore Lawrence Wong chứng kiến lễ trao chứng nhận đầu tư cho loạt dự án VSIP tại Singapore.
Tổng quy mô quy hoạch của Vĩnh Lập là hơn 750ha, trong đó giai đoạn 1 (đang triển khai) chiếm 497,19ha với tổng vốn đầu tư hơn 9.700 tỷ đồng, dự kiến thực hiện 2026-2031. So sánh với vốn điều lệ 1.455 tỷ đồng của pháp nhân dự án vừa lập, con số này chỉ tương đương khoảng 15% tổng vốn đầu tư — phần còn lại nhiều khả năng sẽ đến từ vay ngân hàng hoặc huy động thêm trong các đợt sau, điều mà nghị quyết của BCM chưa nêu cụ thể.
Dự án nằm trong hệ sinh thái VSIP đang mở rộng nhanh. Theo Sembcorp Development — đối tác Singapore trong liên doanh VSIP — hệ thống này hiện có 26 khu công nghiệp tại Việt Nam với tổng diện tích hơn 14.300ha, tập trung vào sản xuất xuất khẩu, công nghệ cao và kinh tế số. Với các nhà đầu tư muốn hiểu thêm về cách hạch toán quyền sử dụng đất trong các dự án hạ tầng như thế này, bài quyền sử dụng đất là gì có giải thích chi tiết.
Vì sao BCM đứng 30% nhưng câu chuyện chưa dừng ở đó?
Đây là phần thú vị nhất với người đọc báo cáo tài chính. Trên giấy, BCM chỉ sở hữu trực tiếp 30% công ty dự án Vĩnh Lập. Nhưng BCM đồng thời là cổ đông lâu năm của VSIP JV — bên đang góp tới 60% vào chính công ty dự án đó. Cuối năm 2025, BCM đã rót thêm 735 tỷ đồng để tăng vốn VSIP JV, giữ nguyên tỷ lệ sở hữu 49%.
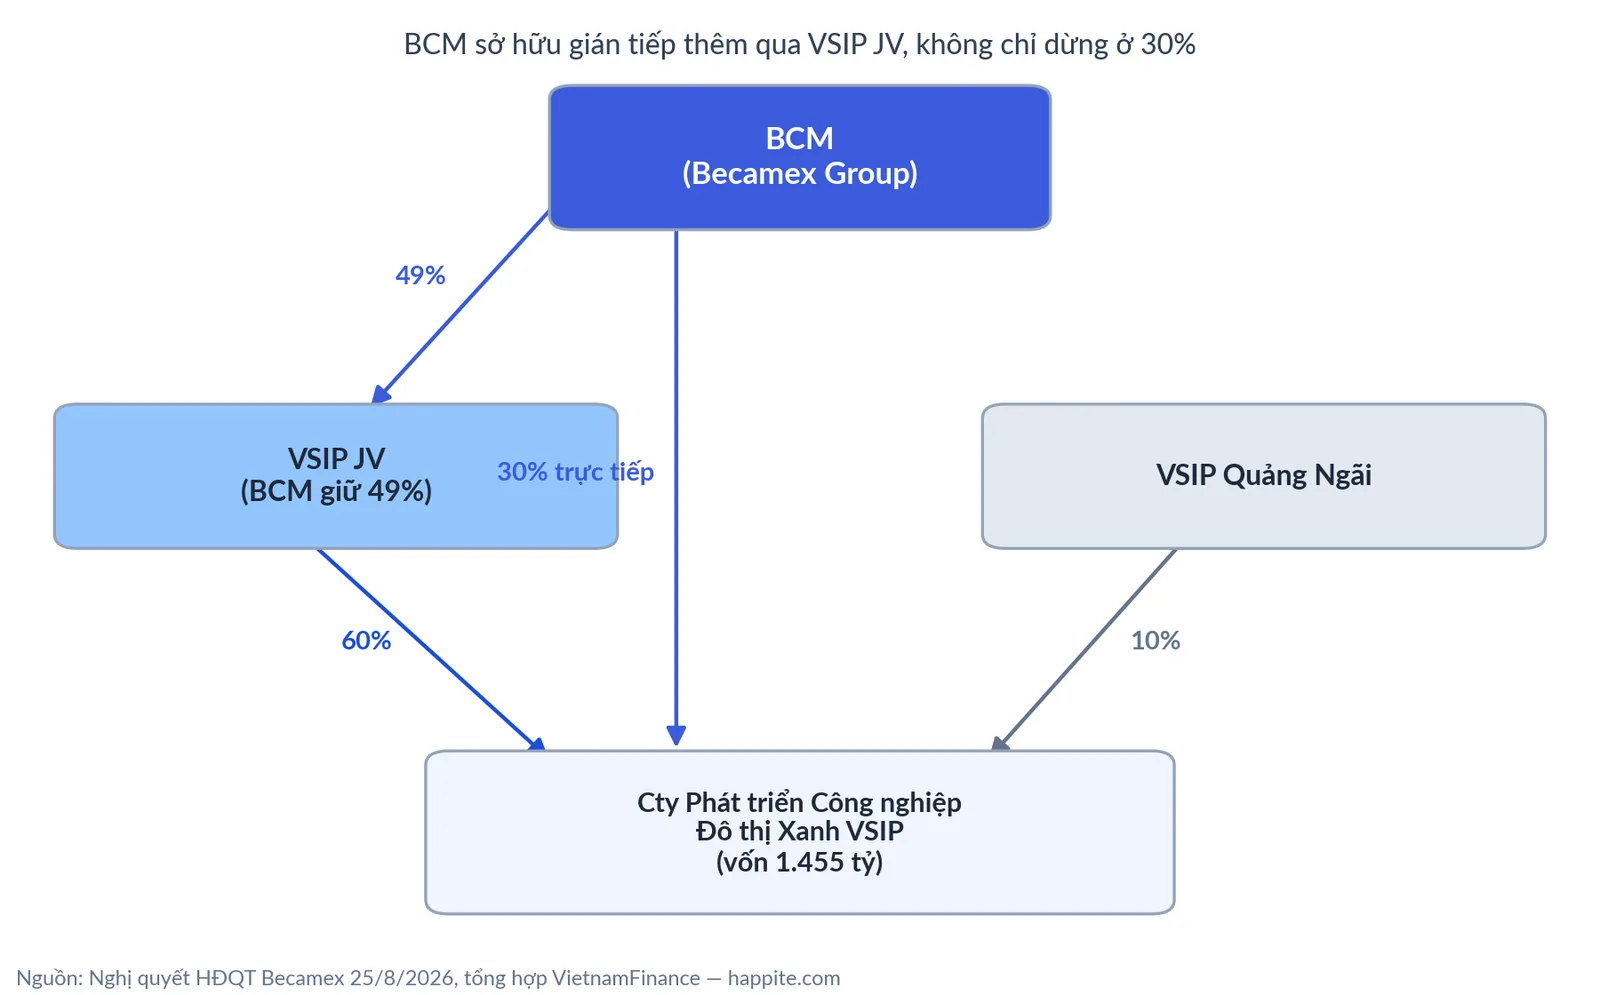
Nói cách khác, nếu “nhìn xuyên” chuỗi sở hữu: ngoài 30% nắm trực tiếp, BCM còn có lợi ích kinh tế gián tiếp qua gần một nửa VSIP JV — đơn vị nắm phần vốn lớn nhất trong dự án. Cách hình dung dễ nhất: giống như bạn vừa là cổ đông trực tiếp của một quán cà phê, vừa là cổ đông lớn của công ty mẹ đang nắm cổ phần chi phối quán đó. Về mặt hạch toán, BCM vẫn chỉ ghi nhận phần liên doanh liên kết theo phương pháp vốn chủ sở hữu (không hợp nhất doanh thu), nhưng lợi ích kinh tế thực tế thường lớn hơn con số phần trăm sở hữu trực tiếp thể hiện trên báo cáo. Đây cũng là lý do vì sao đọc cơ cấu sở hữu của các tập đoàn khu công nghiệp đôi khi cần lật thêm vài lớp mới thấy hết bức tranh — chủ đề mà bài lãi từ công ty liên kết là gì đã giải thích kỹ hơn về khoản mục này trên báo cáo tài chính.
Nghịch lý: rót vốn lúc lợi nhuận giảm 85%
Cùng thời điểm công bố liên doanh mới, bức tranh kinh doanh riêng của BCM lại không mấy sáng sủa. Quý 2/2026, doanh thu thuần đạt gần 891 tỷ đồng, giảm 65% so với cùng kỳ; lợi nhuận gộp giảm 70% còn 544 tỷ đồng, kéo biên lợi nhuận gộp từ khoảng 72% xuống còn 61%. Chi phí tài chính tăng 62% YoY lên 549 tỷ đồng, trong khi lãi từ các công ty liên doanh, liên kết — bao gồm cả phần đóng góp từ VSIP JV — giảm 13% còn 524 tỷ đồng.
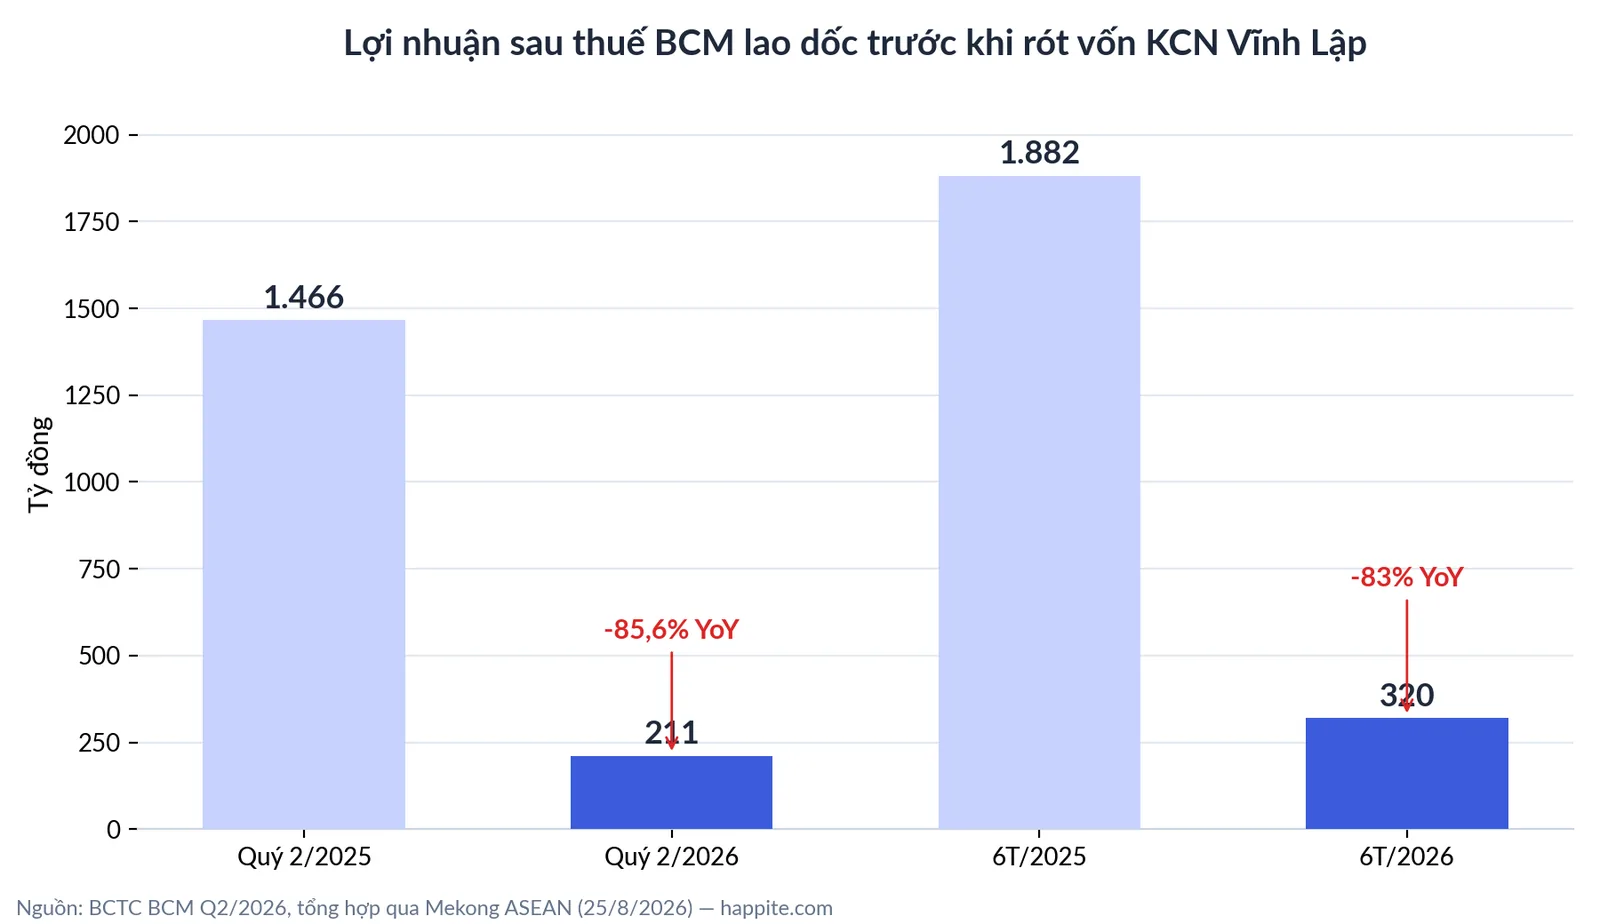
Kết quả: lợi nhuận sau thuế quý 2 chỉ còn 211 tỷ đồng, giảm 85,6% YoY và là mức thấp nhất trong 8 quý gần đây. Lũy kế 6 tháng đầu năm, BCM mới đạt 320 tỷ đồng lợi nhuận sau thuế, giảm 83% YoY, và mới hoàn thành khoảng 8% kế hoạch lợi nhuận cả năm (3.883 tỷ đồng).
Vậy có mâu thuẫn không khi lãi giảm sâu mà vẫn rót thêm vốn nghìn tỷ? Không hẳn. Doanh nghiệp bất động sản khu công nghiệp thường ghi nhận doanh thu, lợi nhuận theo tiến độ bàn giao đất và thời điểm chuyển giao quyền sử dụng — biến động mạnh giữa các quý là chuyện bình thường trong ngành này, không nhất thiết phản ánh sức khỏe dài hạn của dự án mới. Nhưng nó cũng là lời nhắc nhà đầu tư: đừng nhìn một quý lãi thấp rồi kết luận công ty đang gặp vấn đề cấu trúc, và cũng đừng thấy công ty rót vốn dự án lớn rồi mặc định mọi thứ đang tốt. Bài Beta, Sharpe bất động sản VN30: BCM lỗ nặng rơi đáy rổ đã phân tích sâu hơn về mức độ biến động giá của cổ phiếu này trong nhóm bất động sản VN30.
Đây cũng không phải lần đầu BCM mở rộng quỹ đất khu công nghiệp trong năm nay. Đầu tháng 7, HĐQT công ty đã thông qua việc lập Becamex Khánh Hòa, vốn điều lệ gần 695 tỷ đồng, để làm khu công nghiệp Ninh Xuân 1 quy mô 495,8ha, tổng vốn đầu tư khoảng 4.631 tỷ đồng. Nhịp độ dồn dập này diễn ra trong bối cảnh cổ phiếu nhóm khu công nghiệp từng có phiên tăng trần sau Quyết định 40/2026 hồi đầu tháng 8.
Góc nhìn nhà đầu tư: cơ hội và rủi ro
Về mặt cơ hội, quỹ đất khu công nghiệp lớn và hệ sinh thái VSIP đang mở rộng đặt BCM ở vị trí có thể hưởng lợi nếu dòng vốn FDI công nghệ cao tiếp tục đổ vào Việt Nam, đặc biệt khi Vĩnh Lập được định hướng phát triển thành khu công nghiệp xanh, tuần hoàn. Sở hữu gián tiếp qua VSIP JV cũng đồng nghĩa lợi ích kinh tế của BCM trải rộng trên nhiều dự án chứ không chỉ gói gọn trong một pháp nhân.
Về rủi ro, thời gian thu hồi vốn của các dự án hạ tầng khu công nghiệp thường kéo dài nhiều năm (riêng Vĩnh Lập giai đoạn 1 dự kiến 2026-2031), trong khi chi phí tài chính của BCM đã tăng mạnh và biên lợi nhuận đang co lại. Vốn điều lệ ban đầu của pháp nhân dự án mới cũng chỉ chiếm một phần nhỏ so với tổng vốn đầu tư cần thiết, nghĩa là áp lực huy động thêm vốn — qua vay nợ hoặc góp thêm — nhiều khả năng sẽ tiếp diễn trong vài năm tới. Với một công ty vừa báo lãi quý thấp nhất 8 quý, đây là yếu tố nhà đầu tư nên theo dõi ở các báo cáo tài chính tiếp theo.
Câu hỏi thường gặp
BCM là công ty gì?
BCM là mã cổ phiếu của Tổng Công ty Đầu tư và Phát triển Công nghiệp Becamex, một trong những doanh nghiệp phát triển hạ tầng khu công nghiệp lớn nhất Việt Nam, nằm trong rổ VN30.
Khu công nghiệp Vĩnh Lập ở đâu, quy mô bao nhiêu?
Vĩnh Lập (còn gọi VSIP Bình Dương IV) nằm tại xã Phú Giáo, TP.HCM (địa bàn Bình Dương cũ). Tổng quy hoạch hơn 750ha, giai đoạn 1 đang triển khai 497,19ha với vốn đầu tư hơn 9.700 tỷ đồng.
Vì sao BCM lỗ nặng theo quý mà vẫn đầu tư dự án mới?
Lợi nhuận quý của doanh nghiệp bất động sản khu công nghiệp phụ thuộc tiến độ bàn giao đất nên dễ biến động mạnh giữa các quý; việc rót vốn cho dự án mới thường nhắm tới nguồn thu dài hạn 2026-2031, không nhất thiết mâu thuẫn với kết quả kinh doanh ngắn hạn.
VSIP JV là ai, có liên quan gì đến BCM?
VSIP JV là Công ty Liên doanh Khu công nghiệp Việt Nam – Singapore, đối tác lâu năm mà BCM đang nắm giữ 49% cổ phần. VSIP JV góp 60% vào công ty dự án Vĩnh Lập, khiến lợi ích kinh tế thực tế của BCM trong dự án này cao hơn con số 30% sở hữu trực tiếp.
Nhìn chung, một nghị quyết thành lập công ty con tưởng chừng thủ tục lại hé lộ hai câu chuyện đáng chú ý cùng lúc: cách các tập đoàn khu công nghiệp cấu trúc sở hữu qua nhiều lớp liên doanh, và việc lợi nhuận theo quý không phải lúc nào cũng là thước đo duy nhất cho quyết định đầu tư dài hạn của doanh nghiệp.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.