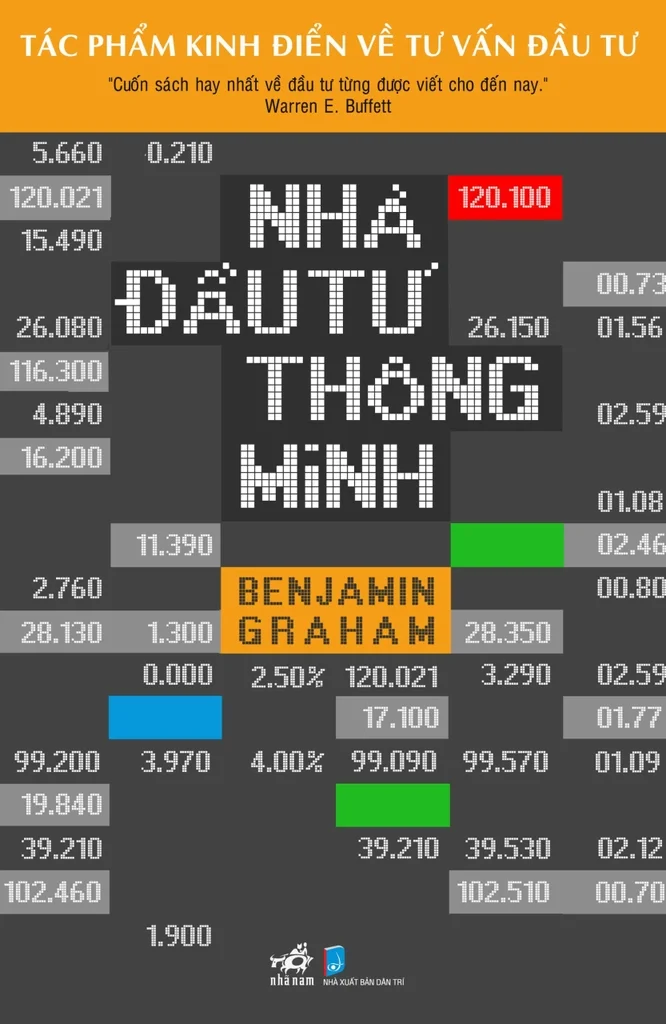
Có một nghịch lý nho nhỏ nằm ngay ở tên sách: cuốn cẩm nang được xem là kinh thánh của trường phái đầu tư giá trị lại dành phần lớn dung lượng để khuyên độc giả… đừng cố đánh bại thị trường. Benjamin Graham viết Nhà Đầu Tư Thông Minh lần đầu năm 1949, khi khái niệm “VN-Index” còn chưa tồn tại trên bản đồ tài chính thế giới. Vậy mà gần tám thập kỷ sau, dân đầu tư Việt vẫn trích “biên độ an toàn” như một câu thần chú mỗi khi thị trường đỏ lửa. Cuốn sách này có thực sự đáng đọc ở năm 2026, hay chỉ là món đồ trang trí kệ sách cho có vẻ nghiêm túc?
Nguồn: Nhã Nam, 2026
- Dành cho ai: nhà đầu tư đã nắm kiến thức cơ bản, muốn xây nền tảng tư duy dài hạn thay vì lướt sóng theo tin đồn.
- 3 ý đắt giá nhất: biên độ an toàn (margin of safety), ẩn dụ “Ngài Thị Trường” đồng bóng, và ranh giới giữa đầu tư với đầu cơ.
- Chấm điểm của người viết: 8.5/10 — kinh điển thật, nhưng cần đọc có chọn lọc.
Nhà Đầu Tư Thông Minh Dành Cho Ai — Và Không Dành Cho Ai?
Đây không phải sách gối đầu giường cho người mới tinh chưa từng mở tài khoản chứng khoán. Graham viết cho người đã hiểu P/E là gì, đã từng nhìn bảng giá đỏ rực mà tim đập nhanh, và giờ muốn hỏi một câu nghiêm túc hơn: “Vậy rốt cuộc phải đầu tư như thế nào cho có hệ thống?” Nói cách khác, đây là sách track trung cấp — dành cho nhà đầu tư cá nhân đã qua giai đoạn tò mò, muốn hệ thống hóa tư duy thay vì góp nhặt mẹo vặt từ hội nhóm Facebook.
Ngược lại, nếu đang tìm một cuốn dễ nuốt, nhiều ví dụ đời thường, ít thuật ngữ — Tâm Lý Học Về Tiền của Morgan Housel sẽ dễ chịu hơn nhiều. Còn dân trong ngành CTCK, quỹ đầu tư đã thuộc lòng định giá DCF thì có thể thấy phần công thức của Graham hơi cơ bản — sách này không phải để tra cứu kỹ thuật, mà để xây lại nền móng tâm lý đầu tư.
5 Ý Tưởng Đắt Giá Nhất Sách Để Lại
1. Biên độ an toàn: mua rẻ hơn giá trị, không phải mua rẻ tiền
Nguyên tắc trung tâm của Graham đơn giản đến mức dễ bị coi thường: chỉ mua khi giá thị trường thấp hơn đáng kể so với giá trị nội tại ước tính. Không phải mua cổ phiếu “rẻ” theo nghĩa giá vài nghìn đồng — một cổ phiếu giá 5.000đ vẫn có thể đắt nếu doanh nghiệp không đáng giá bằng một nửa số đó. Biên độ an toàn giống như việc lái xe qua cầu ghi tải trọng 10 tấn nhưng chỉ chở 5 tấn — không phải vì cầu chắc chắn sập ở 10 tấn, mà vì mình không muốn đặt cược vào độ chính xác tuyệt đối của bảng hiệu.
2. “Ngài Thị Trường” — ông hàng xóm đồng bóng, không phải nhà tiên tri
Graham nhân cách hóa thị trường thành một ông hàng xóm mỗi ngày đều gõ cửa chào giá mua hoặc bán cổ phần chung. Có hôm ông ấy phấn khích ra mặt, hét giá trên trời; có hôm chán nản, bán tống bán tháo giá bèo. Nhà đầu tư thông minh không bắt buộc phải giao dịch với ông ta mỗi ngày — chỉ tận dụng khi giá ông đưa ra rõ ràng bất hợp lý theo hướng có lợi. Ẩn dụ này giải thích chính xác điều đang xảy ra mỗi phiên trên bảng điện VN30: những cú giảm sàn hàng loạt vì một tin đồn chưa kiểm chứng thường là “Ngài Thị Trường” đang nổi cơn, không phải giá trị doanh nghiệp thay đổi qua một đêm.
3. Nhà đầu tư phòng thủ và nhà đầu tư chủ động — chọn một, đừng lưng chừng
Graham chia độc giả thành hai nhóm: nhóm phòng thủ (defensive) ưu tiên an toàn vốn và ít tốn công sức, nên đa dạng hóa rộng và hạn chế can thiệp; nhóm chủ động (enterprising) sẵn sàng bỏ thời gian nghiên cứu để tìm cơ hội định giá sai. Cái bẫy phổ biến nhất, theo Graham, là nằm lưng chừng — tưởng mình chủ động nhưng thực ra chỉ đang đoán mò, rồi gánh rủi ro của người chủ động mà không có kỷ luật nghiên cứu tương xứng. Nhiều nhà đầu tư F0 tại Việt Nam giai đoạn 2021 rơi đúng vào bẫy này: tự nhận “đầu tư dài hạn” nhưng hành xử như lướt sóng mỗi khi thấy sắc xanh.
4. Đầu tư khác đầu cơ ở một điểm duy nhất
Graham đưa ra định nghĩa gọn: một hoạt động đầu tư, sau khi phân tích kỹ lưỡng, phải hứa hẹn bảo toàn vốn gốc và mang lại lợi nhuận thỏa đáng; bất cứ điều gì không thỏa hai điều kiện đó là đầu cơ. Ranh giới không nằm ở việc nắm giữ bao lâu, mà ở việc có phân tích nghiêm túc hay không. Mua cổ phiếu vì “thấy đội lái đang gom” là đầu cơ dù giữ 5 năm; mua vì đọc kỹ báo cáo tài chính và thấy định giá hợp lý vẫn có thể là đầu tư dù chỉ giữ vài tháng.
5. Kỷ luật tâm lý quan trọng hơn chỉ số IQ
Đây có lẽ là câu được trích dẫn nhiều nhất trong giới tài chính: “vấn đề lớn nhất của nhà đầu tư — và cả kẻ thù nguy hiểm nhất — chính là bản thân họ.” Graham lặp lại nhiều lần rằng thành công trong đầu tư không đòi hỏi trí thông minh vượt trội, mà đòi hỏi tính khí phù hợp: kiên nhẫn, kỷ luật, và khả năng không hoảng loạn khi đám đông hoảng loạn.
Điểm Yếu — Những Chỗ Sách Đã Lỗi Thời
Trung thực mà nói, không phải mọi trang trong Nhà Đầu Tư Thông Minh đều còn giá trị nguyên vẹn. Các công thức định giá cụ thể mà Graham đưa ra dựa trên lợi suất trái phiếu và mặt bằng lãi suất của thập niên 1970 — áp dụng máy móc vào 2026 sẽ cho kết quả sai lệch. Ngay cả Jason Zweig, người viết bình luận cập nhật cho các bản tái bản, cũng thẳng thắn ghi chú rằng một số công thức “chỉ còn giá trị lịch sử”. Giới phê bình tài chính, trong đó có bình luận nổi tiếng của Jim Cramer, từng cho rằng cách tiếp cận định lượng kiểu cũ của Graham không còn phù hợp với thị trường hậu internet — nơi thông tin lan truyền và được định giá gần như tức thời.
Văn phong cũng là một rào cản thật: bản gốc khá nặng, nhiều đoạn mang tính giáo khoa, thiếu tính giải trí so với sách tài chính đại chúng hiện đại. Đây là sách cần đọc chậm, đọc có ghi chú — không phải sách đọc trên đường đi làm.
Áp Dụng Vào Chứng Khoán Việt Nam — Được Gì, Không Được Gì
Phần tinh thần của Graham áp dụng tốt vào TTCK Việt Nam: nguyên lý biên độ an toàn vẫn hữu dụng khi so sánh P/E, P/B và các chỉ số định giá cơ bản giữa các nhóm ngành. Ví dụ, khi P/E của VN-Index quanh vùng 11,7 lần — thấp hơn trung bình 5 năm — logic “mua khi thị trường chiết khấu bất hợp lý” của Graham hoàn toàn có cơ sở áp dụng, dù không nên coi đó là tín hiệu mua máy móc.
Ngược lại, phần công thức định lượng cứng của Graham (như yêu cầu tỷ lệ nợ/vốn cụ thể, hay công thức tăng trưởng gắn với lợi suất trái phiếu Mỹ) khó bê nguyên xi vào Việt Nam — nơi thanh khoản nhiều mã vốn hóa vừa và nhỏ còn mỏng, biến động chính sách (room ngoại, thuế, quy định margin) tác động mạnh hơn thị trường phát triển, và dữ liệu tài chính doanh nghiệp đôi khi cần điều chỉnh kỹ hơn trước khi tin vào các chỉ số như ROE, ROA báo cáo. Nói cách khác: học tư duy của Graham, nhưng đừng bê nguyên công thức 1970 vào bảng tính Excel năm 2026.
Đọc Gì Tiếp Theo
Nếu thấy phần tâm lý đầu tư trong sách này thú vị hơn phần công thức, Tâm Lý Học Về Tiền là bước đệm nhẹ nhàng để hiểu sâu hơn về hành vi tài chính. Muốn đi tiếp vào kỹ thuật định giá hiện đại hơn, The Little Book of Valuation của Aswath Damodaran (đang nằm trong hàng đợi review của happite) là lựa chọn tự nhiên. Còn nếu muốn một góc nhìn khác về đầu tư giá trị — nghiêng về tăng trưởng thay vì chỉ định giá rẻ — Common Stocks and Uncommon Profits của Philip Fisher là cuốn bổ sung hoàn hảo, vì đây chính là cuốn Warren Buffett từng nói đã kết hợp cùng triết lý của Graham để hình thành phong cách đầu tư của riêng ông.
Thông Tin Bản Dịch Tiếng Việt
Bản tiếng Việt Nhà Đầu Tư Thông Minh do Nhã Nam phát hành (NXB Dân Trí), dịch giả Lê Quốc Phương, dày 642 trang, phát hành lần gần nhất năm 2020, giá bìa khoảng 199.000₫ (một số sàn thương mại điện tử niêm yết giá cao hơn tùy thời điểm khuyến mãi). Bản có kèm phần bình luận cập nhật của Jason Zweig — nên ưu tiên tìm đúng ấn bản này thay vì các bản dịch cũ hơn không có phần chú giải.
Câu Hỏi Thường Gặp
Nhà Đầu Tư Thông Minh dành cho người mới bắt đầu không?
Không lý tưởng. Sách phù hợp hơn với người đã có kiến thức cơ bản về chứng khoán và muốn hệ thống hóa tư duy đầu tư dài hạn.
Nên đọc Nhà Đầu Tư Thông Minh hay Tâm Lý Học Về Tiền trước?
Người mới nên đọc Tâm Lý Học Về Tiền trước để làm quen tư duy tài chính hành vi, sau đó quay lại Nhà Đầu Tư Thông Minh để đi sâu vào phương pháp định giá và kỷ luật đầu tư.
Biên độ an toàn (margin of safety) áp dụng vào chứng khoán Việt Nam thế nào?
Có thể dùng như nguyên tắc so sánh giá thị trường với giá trị ước tính qua các chỉ số P/E, P/B theo ngành, nhưng cần điều chỉnh vì thanh khoản và biến động chính sách tại Việt Nam khác nhiều so với thị trường Mỹ thập niên 1970.
Sách có bị lỗi thời không?
Một phần có — các công thức định lượng cụ thể đã cũ. Phần tư duy và nguyên tắc tâm lý đầu tư vẫn còn giá trị.
Nên mua bản dịch nào của Nhà Đầu Tư Thông Minh?
Ưu tiên bản Nhã Nam có kèm bình luận cập nhật của Jason Zweig, vì phần này giúp kết nối ví dụ cũ của Graham với bối cảnh thị trường hiện đại.