VN30 vừa trải qua ba phiên giảm điểm liên tiếp, đường giá phá vỡ vùng hỗ trợ kỹ thuật quan trọng. Giữa lúc bảng điện tử phủ sắc đỏ, Công ty Cổ phần Chứng khoán SSI công bố một con số ngược chiều hoàn toàn: lợi nhuận trước thuế nửa đầu năm tăng 39%. Phần lớn động lực đến từ chính hoạt động cho vay ký quỹ — thứ đang phình to đúng vào lúc thị trường chao đảo, và đó là chi tiết đáng để nhà đầu tư VN30 dừng lại đọc kỹ.
- SSI báo lợi nhuận trước thuế 6 tháng đầu năm 2026 đạt 3.122 tỷ đồng, tăng 39% so với cùng kỳ — hoàn thành 53% kế hoạch lợi nhuận cả năm.
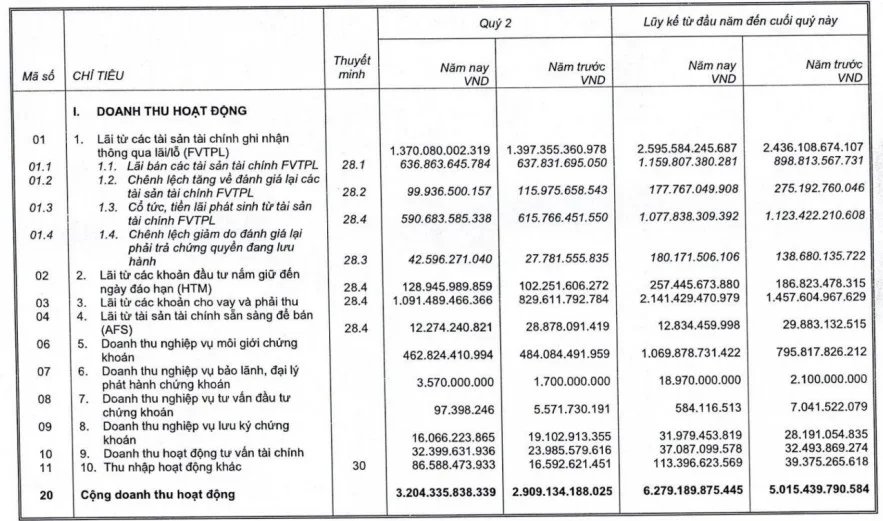
- Dư nợ cho vay ký quỹ (margin) và ứng trước tiền bán đạt 40.473 tỷ đồng tại 30/6/2026, đóng góp khoảng 33% tổng doanh thu quý 2.
- Cùng thời điểm, VN30-Index giảm điểm phiên thứ 3 liên tiếp (21/7), phá vỡ vùng hỗ trợ kỹ thuật quan trọng — margin cao giữa lúc thị trường giảm là chi tiết cần theo dõi.
- Thị phần môi giới của SSI đạt 11,17%, tiếp tục nằm trong nhóm dẫn đầu thị trường.
- Đây là thông tin phân tích, không phải khuyến nghị mua/bán cổ phiếu.
Con số nóng nhất: SSI lãi 3.122 tỷ đồng, tăng 39%
Lợi nhuận trước thuế — phần “lãi thật” trước khi trừ thuế thu nhập doanh nghiệp — của SSI trong quý 2/2026 đạt 1.511 tỷ đồng, tăng 32% so với cùng kỳ. Doanh thu riêng lẻ quý 2 đạt 3.312 tỷ đồng, tăng 13%.
Cộng dồn 6 tháng đầu năm, doanh thu đạt 6.652 tỷ đồng (tăng 27%) và lợi nhuận trước thuế đạt 3.122 tỷ đồng (tăng 39%). Với kết quả này, SSI đã hoàn thành 42% kế hoạch doanh thu và 53% kế hoạch lợi nhuận trước thuế cả năm 2026 — vượt tiến độ nếu chia đều theo quý.
Tại ngày 30/6/2026, tổng tài sản công ty mẹ đạt 95.237 tỷ đồng (tăng 2,4% so với đầu năm), vốn chủ sở hữu đạt 39.592 tỷ đồng (tăng 27,5%). Ở mảng môi giới, thị phần của SSI trên HOSE đạt 11,17%, tiếp tục nằm trong nhóm dẫn đầu thị trường.
Margin: động cơ lợi nhuận nhưng cũng là con dao hai lưỡi
Cho vay ký quỹ (margin) hiểu đơn giản là công ty chứng khoán cho nhà đầu tư vay thêm tiền để mua cổ phiếu nhiều hơn số vốn tự có — giống như dùng thẻ tín dụng để mua sắm vượt số dư tài khoản, chỉ khác là “món hàng” ở đây là cổ phiếu, và tài sản thế chấp chính là cổ phiếu đó.
Trong quý 2/2026, doanh thu từ cho vay ký quỹ của SSI đạt 1.092 tỷ đồng, tăng 32% so với cùng kỳ. Đây là mảng đóng góp lớn nhất vào cơ cấu doanh thu quý 2, chiếm khoảng 33% tổng doanh thu — vượt qua cả mảng môi giới và tư vấn (khoảng 15%). Tính đến cuối tháng 6/2026, dư nợ cho vay ký quỹ và ứng trước tiền bán của SSI đạt 40.473 tỷ đồng, tăng 4% so với đầu năm.
Cơ chế ở đây khá trực quan: thị trường tăng, nhà đầu tư vay margin nhiều hơn để mua thêm, công ty chứng khoán thu lãi vay nhiều hơn. Nhưng khi thị trường quay đầu giảm, giá trị tài sản thế chấp (chính là cổ phiếu) co lại theo, và đó là lúc câu chuyện margin chuyển từ “động cơ lợi nhuận” sang “rủi ro cần theo dõi” — không chỉ với nhà đầu tư vay margin, mà cả với công ty chứng khoán cho vay.
Bối cảnh: VN30 vừa giảm điểm phiên thứ 3 liên tiếp
Con số margin của SSI không xuất hiện trong khoảng lặng của thị trường. Theo Vietstock Daily 22/07/2026, VN-Index đóng cửa phiên 21/7 ở mức 1.730,56 điểm, giảm 0,74%, đánh dấu phiên giảm điểm phiên thứ ba liên tiếp của VN30-Index. Về mặt kỹ thuật, chỉ số đã phá vỡ xuống dưới neckline (vùng 1.920-1.945 điểm) của mẫu hình Descending Triangle, trong khi chỉ báo MACD liên tục tạo các đỉnh và đáy mới thấp hơn. VN-Index cũng đang bám sát Lower Band của dải Bollinger Bands, nằm dưới đường trung bình 200 ngày (SMA 200), còn Stochastic Oscillator đã tiến vào vùng oversold (quá bán).
Bức tranh này không mới với ai đã theo dõi đợt lao dốc VN30 ngày 20/7, khi hàng loạt cổ phiếu ngân hàng và chứng khoán giảm sàn trong phiên áp lực bán mạnh nhất tháng. Điều đáng chú ý ở kỳ báo cáo này là diễn biến đó không dừng lại: thị trường tiếp tục xấu đi thêm hai phiên nữa, trong khi dư nợ margin toàn ngành — không riêng SSI — vẫn tiếp tục tăng theo báo cáo quý 2/2026 của nhiều công ty chứng khoán.

Vì sao margin cao cộng thị trường giảm là công thức cần chú ý
Khi giá cổ phiếu giảm, giá trị tài sản thế chấp của khoản vay margin cũng giảm theo. Nếu tỷ lệ margin (số tiền vay so với giá trị tài sản đảm bảo) vượt ngưỡng quy định, công ty chứng khoán sẽ yêu cầu nhà đầu tư nộp thêm tiền hoặc bán bớt cổ phiếu để đưa tỷ lệ về mức an toàn — đây chính là “margin call”. Nếu nhà đầu tư không bổ sung kịp, công ty chứng khoán có quyền bán giải chấp (force-sell) để thu hồi khoản vay.
Vấn đề nằm ở chỗ: khi nhiều tài khoản cùng bị margin call trong một phiên giảm mạnh, lệnh bán giải chấp đồng loạt có thể tạo thêm áp lực bán, khiến giá giảm sâu hơn, từ đó kích hoạt thêm một vòng margin call mới — một vòng xoáy tự củng cố mà giới phân tích hay gọi là “hiệu ứng margin call domino”.
Điều cần nói rõ: dư nợ margin tăng không đồng nghĩa với rủi ro hệ thống xảy ra ngay lập tức. Mức độ rủi ro thực tế phụ thuộc vào tỷ lệ margin so với vốn hóa thị trường, chất lượng danh mục cổ phiếu được cho vay, và biên độ an toàn (buffer) mà từng công ty chứng khoán duy trì cho khách hàng. Dư nợ margin toàn thị trường hiện vẫn là một phần nhỏ so với tổng vốn hóa VN30, nên đây là yếu tố cần theo dõi hơn là một tín hiệu báo động tức thời.
SSI đứng ở đâu trong mùa KQKD quý 2/2026 của khối chứng khoán?
Mùa báo cáo kết quả kinh doanh quý 2/2026 của khối công ty chứng khoán đang cho thấy bức tranh khá tích cực nhưng phân hóa. VNDIRECT ghi nhận lợi nhuận trước thuế 6 tháng tăng tới 85%, chủ yếu nhờ cho vay ký quỹ và hoạt động đầu tư. Chứng khoán VPS báo lãi quý 2 vượt 1.300 tỷ đồng, một kỷ lục mới. Chứng khoán BIDV ghi nhận lãi quý 2 tăng 15%, dư nợ margin lập đỉnh hơn 9.470 tỷ đồng. Ở nhóm nhỏ hơn, Chứng khoán KB Việt Nam báo lãi tăng hơn 15% với dư nợ cho vay tăng lên gần 8.900 tỷ đồng, còn Chứng khoán Kafi báo lãi tăng 155% trước thềm IPO.
Đặt cạnh nhau, mức tăng 39% lợi nhuận trước thuế của SSI nằm ở nhóm giữa — không bùng nổ như VNDIRECT hay Kafi, nhưng ổn định và đi kèm quy mô tài sản, vốn chủ sở hữu và thị phần môi giới thuộc nhóm dẫn đầu ngành. Điều thú vị là mùa báo cáo này diễn ra song song với mùa KQKD ngân hàng VN30, nơi Techcombank cũng vừa công bố lợi nhuận kỷ lục theo quý đúng lúc thị trường chung giảm điểm — cho thấy kết quả kinh doanh thực tế của doanh nghiệp và biến động giá cổ phiếu ngắn hạn là hai câu chuyện có thể lệch pha nhau trong cùng một giai đoạn.
Góc nhìn nhà đầu tư: cơ hội và rủi ro
Ở chiều cơ hội, SSI đang giữ vị thế thị phần môi giới hàng đầu, cơ cấu doanh thu đa dạng giữa môi giới, margin và tự doanh, cùng nền vốn chủ sở hữu tăng trưởng tốt. Xa hơn, câu chuyện FTSE Russell dự kiến nâng hạng thị trường Việt Nam từ tháng 9/2026 được xem là chất xúc tác dài hạn cho toàn ngành chứng khoán — thanh khoản và dòng vốn ngoại tăng thường kéo theo nhu cầu môi giới, tư vấn và cả cho vay ký quỹ tăng theo.
Ở chiều rủi ro, quy mô margin 40.473 tỷ đồng của riêng SSI, cộng với dư nợ margin toàn ngành đang ở vùng cao, đặt trong bối cảnh VN30 vừa trải qua ba phiên giảm liên tiếp và các chỉ báo kỹ thuật nghiêng về tiêu cực, là yếu tố nhà đầu tư nên theo dõi sát trong vài phiên tới — không phải vì nó chắc chắn dẫn đến điều gì xấu, mà vì đây là biến số có thể khuếch đại biến động giá theo cả hai chiều.
Câu hỏi thường gặp
Margin (cho vay ký quỹ) là gì?
Là khoản vay công ty chứng khoán cấp cho nhà đầu tư để mua thêm cổ phiếu ngoài số vốn tự có, với chính cổ phiếu đó (hoặc tài sản khác trong tài khoản) làm tài sản thế chấp.
Vì sao margin cao lại rủi ro khi thị trường giảm?
Khi giá cổ phiếu giảm, giá trị tài sản thế chấp giảm theo. Nếu tỷ lệ margin vượt ngưỡng an toàn, nhà đầu tư bị yêu cầu nộp thêm tiền hoặc bị bán giải chấp — nếu nhiều tài khoản cùng bị bán giải chấp một lúc, áp lực bán có thể khuếch đại đà giảm của thị trường.
SSI có phải cổ phiếu trong rổ VN30 không?
Có. SSI hiện là một trong 30 mã thành phần của chỉ số VN30 tính đến kỳ cơ cấu hiện hành (trước 03/08/2026).
Kết quả kinh doanh quý 2/2026 của khối công ty chứng khoán nhìn chung ra sao?
Phần lớn ghi nhận tăng trưởng lợi nhuận, chủ yếu nhờ mảng cho vay ký quỹ và hoạt động đầu tư/tự doanh, dù mức tăng phân hóa khá rộng giữa các công ty — từ khoảng 15% đến trên 150%.
Dư nợ margin tăng có chắc chắn dẫn đến margin call hàng loạt không?
Không. Margin call chỉ xảy ra khi tỷ lệ margin của từng tài khoản cụ thể vượt ngưỡng quy định do giá cổ phiếu giảm đủ sâu. Dư nợ margin toàn ngành tăng chỉ là một yếu tố nền, không phải chỉ báo chắc chắn về rủi ro hệ thống.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
Nguồn tham khảo: Thời báo Tài chính Việt Nam — SSI báo lãi hơn 3.100 tỷ đồng, dư nợ margin vượt 40.400 tỷ đồng (20/7/2026), Vietstock Daily 22/07/2026: Nối dài chuỗi giảm.