Khi bạn mở một quán cà phê và định vay 10 triệu, nhưng hàng xóm tranh nhau cho bạn vay 16 triệu — đó không chỉ là chuyện tiền, đó là tín hiệu về uy tín. HDBank vừa trải qua trải nghiệm tương tự, nhưng quy mô lớn hơn đúng 72.100 lần. Ngân hàng này mới ký xong khoản vay hợp vốn quốc tế 721 triệu USD, trong khi kế hoạch ban đầu chỉ là 450 triệu — vượt tới 60%.
Điều thú vị không nằm ở con số, mà ở câu hỏi: các định chế tài chính quốc tế đang nhìn thấy gì ở HDB mà nhà đầu tư nhỏ lẻ trong nước chưa chắc đã biết?
- HDBank (HDB) ký khoản vay hợp vốn xã hội (Social Loan) 721 triệu USD, vượt 60% mục tiêu ban đầu 450 triệu USD.
- 8 tổ chức quốc tế tham gia, gồm ADB, Standard Chartered, ANZ, MUFG Bank, Commerzbank và 3 bên khác.
- Tiền dùng để cho các doanh nghiệp siêu nhỏ, nhỏ và vừa (MSMEs) vay — ưu tiên doanh nghiệp do phụ nữ làm chủ.
- Cộng với các đợt trước, HDBank đã huy động hơn 1,37 tỷ USD vốn bền vững từ quốc tế.
- Tác động cổ phiếu HDB: dài hạn tích cực, nhưng vẫn có rủi ro tỷ giá và lãi suất huy động nội địa đang leo cao.
Khoản Vay 721 Triệu USD Là Gì Và Vì Sao Nó “Cháy Hàng” 60%?
Ngày 11/7/2026, HDBank (HoSE: HDB) ký kết khoản vay hợp vốn quốc tế theo hình thức Khoản vay Xã hội (Social Loan) trị giá 721 triệu USD. Nguồn: Báo Đầu tư, 11/07/2026.
Social Loan là gì? Hãy hiểu đơn giản: đây là khoản vay có điều kiện — người vay cam kết dùng tiền cho các mục tiêu xã hội cụ thể (ở đây là cho MSMEs vay lại, ưu tiên doanh nghiệp do phụ nữ làm chủ), và phải báo cáo định kỳ xem tiền có đi đúng chỗ không. Khác với vay thông thường — nơi ngân hàng dùng tiền theo ý mình — Social Loan gắn nguồn vốn với kết quả xã hội đo lường được. Cộng đồng tài chính quốc tế đang ưa thích loại sản phẩm này vì đáp ứng tiêu chí ESG ngày càng nghiêm ngặt.
Kế hoạch ban đầu của HDBank là huy động 450 triệu USD. Nhưng thị trường vốn quốc tế phản ứng mạnh hơn dự kiến, và tổng cam kết cuối cùng đạt 721 triệu USD — vượt 60% so với mục tiêu. Trong thuật ngữ tài chính, đây gọi là oversubscribed (đăng ký quá mức) — tức là có nhiều bên muốn cho vay hơn số ngân hàng cần vay. Giống như vé concert hot bán hết trong vài phút, nhưng ở đây là vé trị giá hàng trăm triệu USD.
Tám tổ chức tham gia trong giao dịch này gồm: Standard Chartered và ADB đóng vai trò điều phối chính (ADB cũng đảm nhiệm vai trò Social Loan Coordinator — xác nhận rằng mục đích xã hội là thực chất); cùng sáu bên thu xếp và dựng sổ chính (MLABs) là ANZ, Cathay United Bank, Commerzbank, Maybank Securities, MUFG Bank và State Bank of India. Đây là danh sách không thể “láo” — mỗi tên trong đó là một định chế tài chính hàng đầu thế giới.
HDBank Đã “Tích Lũy” Vốn Quốc Tế Như Thế Nào Trước Khi Đến Con Số 721 Triệu?
Giao dịch lần này không phải lần đầu HDBank gõ cửa thị trường vốn quốc tế. Trước đó, ngân hàng đã huy động thành công hai đợt lớn: 270 triệu USD vốn xanh (green finance) và 380 triệu USD vốn tài chính bền vững, từ các đối tác như IFC, ADB, Proparco (Pháp), DEG (Đức), LeapFrog, FMO (Hà Lan), BII (Anh), JICA (Nhật) và SMBC.
Cộng lại, HDBank đã thu xếp được khoảng 1,37 tỷ USD vốn bền vững từ thị trường quốc tế — một con số đáng chú ý với một ngân hàng tầm trung trong hệ thống VN30.
Hệ quả từ chuỗi giao dịch này là Moody’s, tổ chức xếp hạng tín nhiệm toàn cầu, đã nâng Triển vọng của HDBank lên mức “Tích cực” (Positive) vào tháng 5/2026 — mở ra khả năng nâng hạng tín nhiệm trong các kỳ tiếp theo. Khi Moody’s nâng outlook, đó thường là tín hiệu có độ trễ: các nhà đầu tư quốc tế thấy trước, rồi dòng vốn mới chạy vào sau.
Tiền 721 Triệu USD Sẽ Đi Về Đâu?
Theo điều khoản của khoản vay, toàn bộ 721 triệu USD sẽ được dùng để cho vay lại các doanh nghiệp siêu nhỏ, nhỏ và vừa (MSMEs — Micro, Small and Medium Enterprises) đáp ứng tiêu chí của Khung Tài chính Bền vững HDBank. Ưu tiên đặc biệt dành cho các doanh nghiệp do phụ nữ làm chủ (women-owned businesses).
MSMEs là khối xương sống của kinh tế Việt Nam — chiếm hơn 97% tổng số doanh nghiệp đang hoạt động, nhưng lại thường thiếu tài sản thế chấp để vay vốn ngân hàng lớn. HDBank đang lấp đầy đúng khoảng trống đó, vừa phục vụ phân khúc có nhu cầu cao, vừa thu về nguồn lợi nhuận ổn định từ lãi suất cho vay SME thường cao hơn doanh nghiệp lớn.
Giao dịch này cũng phù hợp với mục tiêu tăng trưởng tín dụng đầy tham vọng của HDBank trong năm 2026. Theo CEO ngân hàng này, HDBank đặt mục tiêu tăng tín dụng 35% trong năm — một trong những chỉ tiêu cao nhất hệ thống. Muốn tăng tín dụng 35%, ngân hàng cần vốn tương ứng — và khoản vay 721 triệu USD (~18.000 tỷ đồng) chính là một trong những “bình nhiên liệu” đổ vào máy tăng trưởng đó.
Góc Nhà Đầu Tư: Cổ Phiếu HDB Được Gì, Rủi Ro Gì?
Đây là phần quan trọng nhất với ai đang nắm hoặc đang xem xét HDB.
Những điểm tích cực:
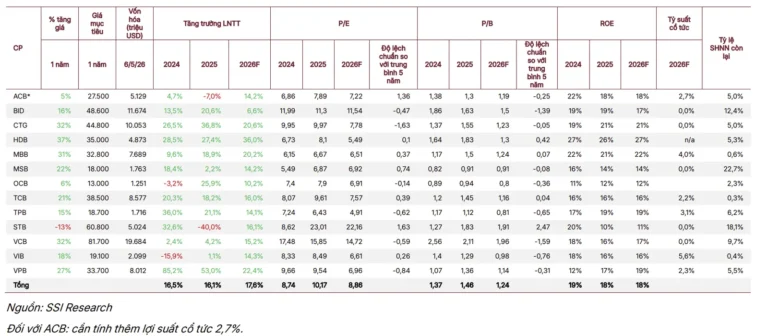
Thứ nhất, khoản vay trung-dài hạn bằng USD giúp HDBank giảm bớt phụ thuộc vào nguồn huy động nội địa — nơi lãi suất đang có xu hướng leo lên. Theo phân tích NIM ngân hàng VN30 nửa cuối 2026, lãi suất huy động VND tại nhiều nhà băng đã vượt 9%, tạo áp lực lên biên lợi nhuận. Nguồn vốn USD dài hạn có thể đa dạng hóa cấu trúc nguồn vốn, giảm bớt sức ép lên chi phí huy động nội địa.
Thứ hai, tín hiệu uy tín từ 8 định chế tài chính quốc tế — đặc biệt ADB và Moody’s Positive Outlook — có giá trị marketing lẫn cơ bản. Nó giúp HDBank dễ tiếp cận thị trường vốn quốc tế hơn trong tương lai, có thể với chi phí thấp hơn.
Thứ ba, kết quả Q1/2026 của HDBank đã đặt nền khá vững: lợi nhuận trước thuế 6.107 tỷ đồng. Nếu nhìn vào bức tranh KQKD ngân hàng VN30 nửa đầu 2026, HDB nằm trong nhóm tăng trưởng cao của hệ thống, cùng VPB và một số ngân hàng tư nhân khác.
Rủi ro cần lưu ý:
Khoản vay bằng USD mang theo rủi ro tỷ giá — nếu USD tăng giá so với VND, chi phí trả nợ tính bằng đồng Việt Nam sẽ tăng theo. HDBank nhiều khả năng đã có các công cụ phòng ngừa rủi ro tỷ giá (hedging), nhưng chi phí hedging cũng không miễn phí.
Ngoài ra, với mục tiêu tín dụng 35% — cao hơn trung bình ngành và cao hơn room NHNN thường cấp — HDBank cần thực hiện đúng kế hoạch tăng trưởng để tránh tình trạng vốn huy động nhưng không giải ngân được đúng kỳ hạn.
Cuối cùng, HDB là cổ phiếu VN30 với thanh khoản khá tốt, nhưng các nhà đầu tư cần tự đánh giá thêm về định giá hiện tại và chiều hướng thị trường ngắn hạn trước khi ra quyết định.
FAQ — Câu Hỏi Thường Gặp
Social Loan khác Green Loan ở điểm nào?
Green Loan (vay xanh) dùng tiền cho các dự án thân thiện môi trường — năng lượng tái tạo, tòa nhà xanh, xe điện… Social Loan dùng tiền cho mục tiêu xã hội — giáo dục, y tế, hỗ trợ doanh nghiệp nhỏ và yếu thế. Cả hai đều thuộc họ “bền vững”, nhưng tiêu chí chứng nhận và báo cáo kết quả khác nhau. ADB đóng vai Social Loan Coordinator trong giao dịch của HDBank để xác nhận rằng mục đích xã hội là thực chất và có thể đo lường được.
Vay hợp vốn (syndicated loan) là gì?
Thay vì một ngân hàng cho vay toàn bộ, nhiều ngân hàng cùng nhau “góp” một phần để tạo thành khoản vay lớn. Ưu điểm: giảm rủi ro cho mỗi bên cho vay, và bên vay tiếp cận được khoản tiền lớn mà không cần làm việc riêng lẻ với từng tổ chức. Giao dịch 721 triệu USD của HDBank có 8 bên tham gia — nghĩa là mỗi bên thực tế cho vay trung bình khoảng 90 triệu USD, một con số có thể xử lý được.
HDBank đặt mục tiêu tăng tín dụng bao nhiêu trong năm 2026?
CEO HDBank đặt mục tiêu tăng trưởng tín dụng 35% trong năm 2026 — cao hơn đáng kể so với mức tăng trưởng tín dụng toàn hệ thống. Để đạt được điều này, ngân hàng cần liên tục bổ sung nguồn vốn — và khoản vay 721 triệu USD từ thị trường quốc tế là một trong các bước đi trong lộ trình đó.
Muốn theo dõi thêm về ngành ngân hàng VN30 và các chuyển động vốn lớn? Tiếp tục đọc các bài phân tích tại happite.com để nắm bức tranh rộng hơn.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.