Hai phiên liên tiếp, VN-Index “bốc hơi” gần 60 điểm, hàng loạt cổ phiếu giảm sàn, nhà đầu tư ngồi nhìn bảng điện tử đỏ lừ mà không dám chớp mắt. Giữa lúc đó, Techcombank (TCB) lặng lẽ công bố một con số ngược dòng hoàn toàn: lợi nhuận trước thuế quý 2/2026 lập đỉnh mới. Thị trường không đợi ai, nhưng con số quý này đáng để nhà đầu tư ngân hàng VN30 dừng lại đọc kỹ trước khi cuốn theo nhịp đỏ chung.
- Techcombank báo lãi trước thuế quý 2/2026 đạt 9.670 tỷ đồng, tăng 22,4% so với cùng kỳ — mức cao nhất theo quý từ trước đến nay.
- Lũy kế 6 tháng đầu năm: 18.500 tỷ đồng, tăng 22,5%. Tổng thu nhập hoạt động 28.600 tỷ đồng, tăng 17,5%.
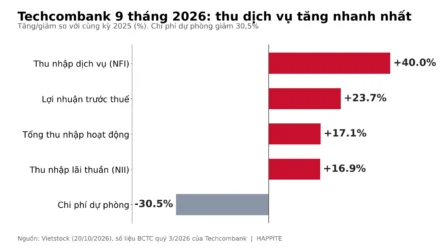
- Động lực chính không chỉ đến từ lãi cho vay: thu nhập dịch vụ tăng 37,6%, riêng quý 2 lập kỷ lục 4.200 tỷ đồng.
- CASA (tiền gửi không kỳ hạn) đạt 267.000 tỷ đồng, chiếm 38,3% tổng huy động — vẫn là lợi thế chi phí vốn hàng đầu ngành.
- CIR (chi phí/thu nhập) giữ ở 30,9%, chi phí dự phòng rủi ro giảm 24,6%.
Con số nóng nhất: 9.670 tỷ đồng, kỷ lục theo quý
Lợi nhuận trước thuế cứ hiểu đơn giản là phần “lãi thật” ngân hàng kiếm được trước khi trích nộp thuế thu nhập doanh nghiệp — giống như tiền lãi một cửa hàng tính được trước khi nộp thuế cho nhà nước. Quý 2/2026, con số này của Techcombank đạt 9.670 tỷ đồng, tăng 22,4% so với cùng kỳ năm ngoái, và là mức cao nhất theo quý mà ngân hàng này từng ghi nhận.
Cộng dồn 6 tháng đầu năm, lợi nhuận trước thuế đạt 18.500 tỷ đồng, tăng 22,5%. Tổng thu nhập hoạt động nửa đầu năm ở mức 28.600 tỷ đồng (tăng 17,5%), trong đó thu nhập lãi thuần — phần chênh lệch giữa lãi cho vay và lãi trả người gửi tiền — đạt 20.300 tỷ đồng, tăng 16,3%. Tăng trưởng lợi nhuận hai chữ số giữa lúc mặt bằng lãi suất không còn dễ thở như vài năm trước không phải chuyện ngẫu nhiên, và phần lớn câu trả lời nằm ở mục tiếp theo.
Động lực tăng trưởng đến từ đâu?
Nếu chỉ nhìn vào lãi cho vay, bức tranh sẽ thiếu một nửa. Thu nhập dịch vụ — tức các khoản phí ngân hàng thu được mà không liên quan trực tiếp đến việc cho vay, ví dụ phí chuyển tiền, phí bảo hiểm bán kèm, phí thẻ — đạt 7.600 tỷ đồng trong 6 tháng, tăng 37,6%. Riêng quý 2, mảng dịch vụ một mình lập kỷ lục 4.200 tỷ đồng.
Ba mũi nhọn kéo con số này lên gồm: dịch vụ thư tín dụng (LC), tiền mặt và thanh toán tăng 152,4%; bảo hiểm tăng 122%; thẻ và ngoại hối duy trì mức tăng trên 21%. Nói cách khác, Techcombank đang kiếm tiền từ việc khách hàng sử dụng ngân hàng nhiều hơn, không chỉ từ việc khách hàng vay ngân hàng nhiều hơn. Đây là khoản thu nhập ít rủi ro tín dụng hơn lãi cho vay — một chi tiết mà giới phân tích ngân hàng luôn để mắt tới.
CASA 38,3% — lợi thế chi phí vốn không phải ngân hàng nào cũng có
CASA là viết tắt của Current Account Savings Account — tiền gửi không kỳ hạn, tức khoản tiền khách hàng để trong tài khoản thanh toán mà không hưởng lãi suất cao, đơn giản như tiền lương nằm chờ trong tài khoản trước khi bạn tiêu. Ngân hàng nào hút được nhiều CASA thì huy động vốn gần như miễn phí, thay vì phải trả lãi suất tiết kiệm cho từng đồng vốn.
Tính đến 30/6/2026, CASA của Techcombank đạt 267.000 tỷ đồng, chiếm 38,3% tổng tiền gửi khách hàng — một trong những tỷ lệ cao nhất hệ thống ngân hàng VN30. Tỷ lệ này càng có ý nghĩa trong bối cảnh Thông tư 25 vừa nới tỷ lệ vốn ngắn hạn cho vay trung dài hạn lên 40%, mở thêm dư địa cho vay nhưng cũng đặt câu hỏi ngân hàng nào có nền vốn giá rẻ để tận dụng room này hiệu quả nhất mà không hy sinh biên lãi ròng (NIM).
Kiểm soát chi phí và rủi ro: CIR 30,9%, dự phòng giảm 24,6%
CIR (Cost to Income Ratio) là tỷ lệ chi phí hoạt động trên thu nhập — hiểu nôm na như tỷ lệ phần trăm lương bạn chi tiêu so với tổng thu nhập hàng tháng. CIR càng thấp, ngân hàng càng “ăn nên làm ra” với mỗi đồng chi ra. Quý 2/2026, Techcombank giữ CIR ở mức 30,9%, thuộc nhóm thấp trong ngành, dù vẫn đang rót vốn cho các mảng tăng trưởng dài hạn như số hóa và bảo hiểm.
Đáng chú ý hơn, chi phí dự phòng rủi ro tín dụng giảm 24,6%, còn 1.590 tỷ đồng. Dự phòng rủi ro là khoản tiền ngân hàng trích trước để “phòng thân” cho các khoản vay có nguy cơ không đòi được — giảm khoản này thường được đọc là chất lượng tài sản đang cải thiện, ít nhất là ở thời điểm hiện tại.
TCB đứng ở đâu trong bức tranh ngân hàng VN30 quý 2/2026?
Trước khi TCB công bố, các báo cáo dự báo từng đưa ra bức tranh phân hóa khá rõ cho mùa KQKD ngân hàng VN30 quý 2/2026: VPB được dự báo tăng tới 52%, nhóm Big4 (VCB, CTG, BID) dao động 13-16%, trong khi STB bị dự báo giảm tới 42%. Với mức tăng 22,4%, Techcombank nằm ở nhóm giữa — cao hơn dự báo cho Big4, nhưng chưa bằng mức tăng đột biến của VPB.
Bức tranh KQKD ngân hàng VN30 nửa đầu năm cũng cho thấy sự phân hóa tương tự ở các ngân hàng đã công bố trước đó: có nơi lợi nhuận tăng mạnh, có nơi như Sacombank (STB) ghi nhận sụt giảm đáng kể cùng tỷ lệ nợ xấu tăng. Đặt cạnh bức tranh chung của nhóm ngân hàng VN30 nửa đầu 2026, có thể thấy mùa báo cáo quý 2/2026 không phải một bức tranh đồng màu — ai kiểm soát tốt chi phí vốn và đa dạng hóa nguồn thu đang bứt lên rõ rệt.
Ngân hàng là “trụ đỡ” khi VN-Index rung lắc — nên hiểu thế nào?
Trùng hợp thú vị: đúng lúc TCB công bố lãi kỷ lục, VN-Index vừa trải qua cú giảm 43,94 điểm (tương đương 2,46%) trong phiên 20/7, xuống còn 1.743,51 điểm, rồi tiếp tục xu hướng giảm sang phiên 21/7. Trong bối cảnh áp lực bán lan rộng ở hầu hết các nhóm ngành, chính cổ phiếu ngân hàng — với một vài mã như LPB, VPB, ACB — lại là những điểm sáng hiếm hoi kéo chỉ số.
Điều này không có nghĩa cổ phiếu ngân hàng “miễn nhiễm” với biến động thị trường chung — không có nhóm ngành nào miễn nhiễm cả. Nhưng khi kết quả kinh doanh thực tế (như của TCB) vẫn tăng trưởng hai chữ số bất kể thị trường giá cổ phiếu đang giằng co, đó là tín hiệu để nhà đầu tư tách bạch hai câu chuyện: biến động giá ngắn hạn do tâm lý thị trường, và sức khỏe nội tại của doanh nghiệp qua từng quý. Rủi ro vẫn còn — thanh khoản thị trường yếu, tâm lý thận trọng có thể kéo dài — nhưng con số nền tảng của TCB ít nhất cho thấy ngành ngân hàng chưa “hết chuyện để kể” trong nửa cuối năm.
Chuyển đổi số: khi ngân hàng bán hàng qua app nhiều hơn qua quầy
Một chi tiết ít được nhắc đến nhưng đáng chú ý: lượng tương tác số của Techcombank trong 6 tháng đầu năm đạt 2,8 tỷ giao dịch qua kênh ngân hàng điện tử bán lẻ, tăng 16,3% so với cùng kỳ. Con số này giải thích một phần vì sao thu nhập dịch vụ tăng nhanh hơn thu nhập lãi thuần: càng nhiều giao dịch số, càng nhiều điểm chạm để bán chéo bảo hiểm, thẻ, hay dịch vụ thanh toán — những khoản thu không đòi hỏi ngân hàng phải “gánh” thêm rủi ro tín dụng như khi cho vay.
Nhìn xa hơn hết 2026, câu hỏi lớn với TCB và cả nhóm ngân hàng VN30 không còn đơn thuần là “tăng trưởng tín dụng bao nhiêu phần trăm”, mà là ngân hàng nào biến được lượng giao dịch số khổng lồ thành nguồn thu phí bền vững, ít phụ thuộc chu kỳ lãi suất. Đây cũng là lý do vì sao chỉ số CIR và cơ cấu thu nhập dịch vụ ngày càng được giới phân tích ngân hàng soi kỹ ngang với lợi nhuận tuyệt đối.
Câu hỏi thường gặp
Lợi nhuận quý 2/2026 của Techcombank là bao nhiêu?
Lợi nhuận trước thuế quý 2/2026 đạt 9.670 tỷ đồng, tăng 22,4% so với cùng kỳ năm 2025 — mức cao nhất theo quý của ngân hàng này tính đến thời điểm công bố.
CASA là gì và vì sao nhà đầu tư ngân hàng cần quan tâm?
CASA là tiền gửi không kỳ hạn trong tài khoản thanh toán. Tỷ lệ CASA cao giúp ngân hàng huy động vốn với chi phí thấp hơn, từ đó hỗ trợ biên lãi ròng (NIM) tốt hơn so với các ngân hàng phụ thuộc nhiều vào tiền gửi có kỳ hạn lãi suất cao.
TCB có tăng trưởng lợi nhuận cao nhất nhóm ngân hàng VN30 quý 2/2026 không?
Chưa hẳn. Theo các dự báo trước đó, VPB được kỳ vọng tăng mạnh hơn (khoảng 52%), trong khi nhóm Big4 dự báo tăng 13-16%. Mức tăng 22,4% của TCB nằm ở nhóm giữa của ngành.
Thông tư 25 ảnh hưởng thế nào đến các ngân hàng như TCB?
Thông tư 25 nới tỷ lệ vốn ngắn hạn cho vay trung dài hạn lên 40%, giúp ngân hàng có thêm dư địa cho vay trung dài hạn. Ngân hàng có nền CASA cao như TCB có lợi thế tận dụng room này với chi phí vốn thấp hơn.
Vì sao ngân hàng vẫn lãi lớn trong khi VN-Index giảm mạnh?
Kết quả kinh doanh của ngân hàng phản ánh hoạt động cho vay, huy động và dịch vụ thực tế trong quý, trong khi biến động VN-Index thường phản ánh tâm lý và dòng tiền ngắn hạn trên thị trường chứng khoán. Hai yếu tố này có thể lệch pha trong ngắn hạn.
Mùa báo cáo KQKD ngân hàng VN30 quý 2/2026 mới chỉ bắt đầu — Techcombank là một trong những cái tên công bố sớm, và các ngân hàng còn lại (VCB, CTG, BID, VPB, STB…) nhiều khả năng sẽ hé lộ con số trong những ngày tới. Nhà đầu tư quan tâm nhóm ngân hàng VN30 có thể theo dõi thêm diễn biến này trên happite.com.
Nguồn tham khảo: Vietstock — TCB, Vietstock — Nhịp đập Thị trường 21/07, Techcombank Investor Relations.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.