Trong làng chứng khoán Việt Nam, có một cuộc đua không nằm trên bảng điện mà nằm trên… báo cáo tài chính: cuộc đua xem công ty chứng khoán nào có vốn điều lệ lớn nhất. Và giống mọi cuộc đua song mã đáng xem, ngôi vị dẫn đầu vừa đổi chủ lần nữa.
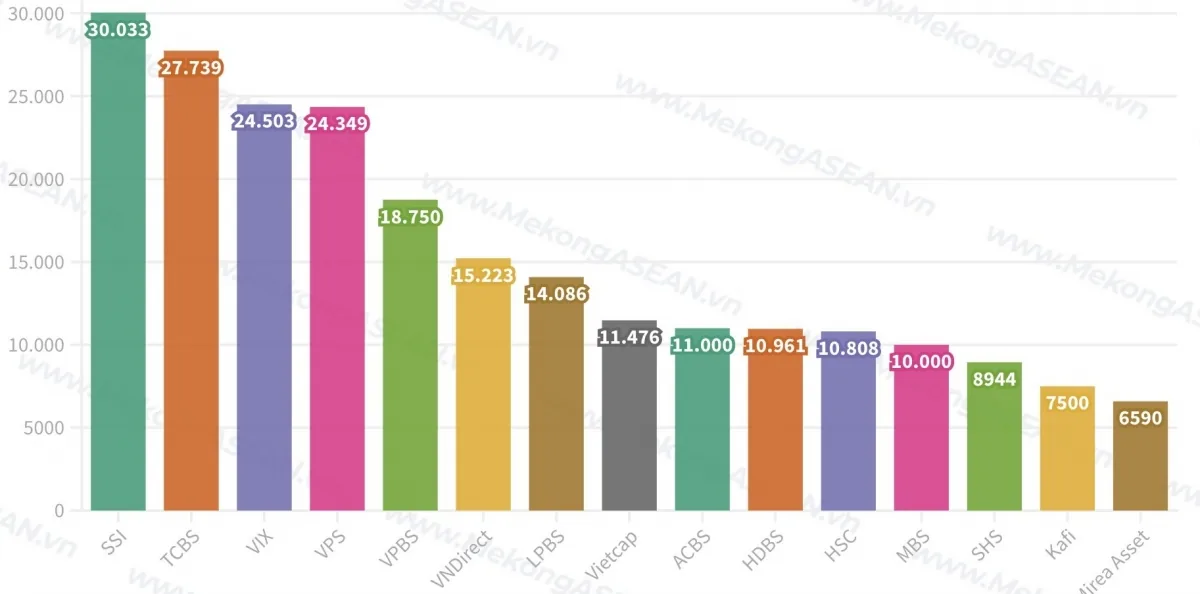
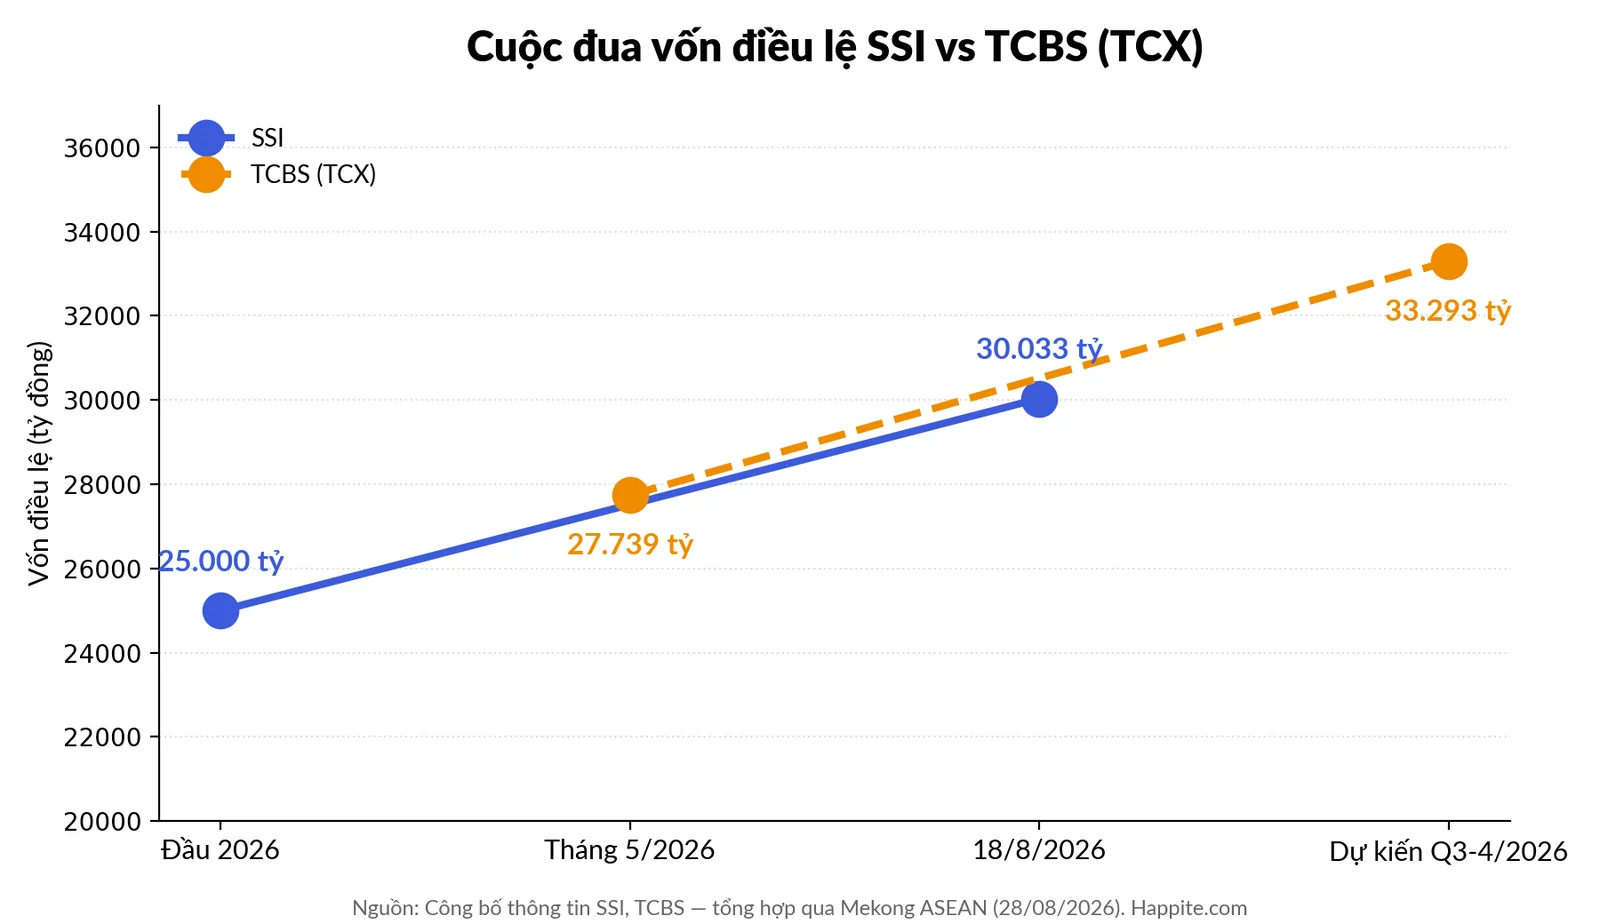
Ngày 27/8/2026, Chứng khoán SSI (mã SSI) công bố đã hoàn tất phát hành hơn 500 triệu cổ phiếu thưởng, nâng vốn điều lệ lên hơn 30.032,9 tỷ đồng — soán ngôi số 1 ngành chứng khoán mà TCBS (nay là Chứng khoán Kỹ Thương, mã TCX) vừa nắm giữ chưa lâu.
- SSI vừa phát hành hơn 500 triệu cổ phiếu thưởng (tỷ lệ 5:1), nâng vốn điều lệ lên hơn 30.032,9 tỷ đồng, giành lại vị trí số 1 ngành chứng khoán từ TCBS.
- SSI và TCBS đã đổi ngôi qua lại ít nhất 3 lần trong hơn một năm qua — mỗi lần đều bằng một đợt phát hành cổ phiếu quy mô lớn.
- TCBS đã công bố kế hoạch phản công: phát hành thêm gần 555 triệu cổ phiếu, dự kiến nâng vốn lên 33.293 tỷ đồng ngay trong quý 3-4/2026.
- Cuộc đua vốn điều lệ gắn chặt với cuộc đua thị phần cho vay margin — mảng kinh doanh cốt lõi của các công ty chứng khoán hiện nay.
SSI vừa làm gì?
Theo nghị quyết HĐQT công bố ngày 27/8, SSI đã hoàn tất đợt phát hành cổ phiếu để tăng vốn từ nguồn vốn chủ sở hữu (hay còn gọi là cổ phiếu thưởng) với tỷ lệ thực hiện quyền 5:1 — nghĩa là cổ đông sở hữu 5 cổ phiếu sẽ được nhận thêm 1 cổ phiếu mới, hoàn toàn miễn phí trên giấy tờ. Đợt phát hành kết thúc ngày 18/8/2026, với hơn 500,2 triệu cổ phiếu được phân phối thực tế.
Sau đợt này, tổng số cổ phiếu lưu hành của SSI tăng lên hơn 3,003 tỷ đơn vị (trong đó có gần 2 triệu cổ phiếu quỹ). Với mệnh giá 10.000 đồng/cổ phiếu, vốn điều lệ công ty theo đó nhảy lên hơn 30.032,9 tỷ đồng.
Nguồn vốn thực hiện đợt phát hành hơn 5.000 tỷ đồng, được trích từ thặng dư vốn cổ phần (hơn 3.300 tỷ đồng) và lợi nhuận sau thuế chưa phân phối (gần 1.700 tỷ đồng). Nói cách đơn giản: SSI không “vẽ” thêm vốn từ hư không, mà chuyển phần lợi nhuận và thặng dư đã tích lũy sang thành vốn điều lệ chính thức — giống như một gia đình dồn tiền tiết kiệm vào sổ đỏ để nó trở thành tài sản “cứng” thay vì tiền mặt có thể tiêu vặt.
Cuộc rượt đuổi nhiều năm giữa SSI và TCBS
Vị trí “ngôi vương” vốn điều lệ ngành chứng khoán từng thuộc về SSI trong nhiều năm liền một cách khá vững chắc. Nhưng với sự trỗi dậy của các công ty chứng khoán thuộc hệ sinh thái ngân hàng — đặc biệt là TCBS (công ty con của Techcombank) — chiếc ghế này không còn yên vị với bất kỳ ai.
TCBS từng vượt qua SSI về vốn điều lệ vào năm 2025. Đầu năm 2026, SSI phản công bằng đợt chào bán hơn 415 triệu cổ phiếu cho cổ đông hiện hữu, đưa vốn lên gần 25.000 tỷ đồng. Nhưng đến tháng 5/2026, TCBS đáp trả bằng việc phân phối thành công hơn 462,3 triệu cổ phiếu trả cổ tức, nâng vốn từ hơn 23.115,8 tỷ đồng lên gần 27.739 tỷ đồng — lại vượt lên trên SSI.
Và giờ, với đợt phát hành vừa hoàn tất ngày 18/8, SSI một lần nữa giành lại vị trí dẫn đầu. Đây là lần đổi ngôi thứ ba chỉ trong khoảng 18 tháng — một tần suất khiến người ta phải tự hỏi: vì sao hai công ty này cứ mải miết đua nhau tăng vốn đến vậy?
Đáng chú ý, cuộc đua song mã này không diễn ra trong một sân chơi yên tĩnh. Nhóm công ty chứng khoán thuộc hệ sinh thái ngân hàng như VPBankS hay VPS cũng đang tăng tốc huy động vốn để giành thị phần, khiến vị trí dẫn đầu ngành ngày càng khó giữ vững lâu dài cho bất kỳ ai — kể cả với hai cái tên đang thay nhau đứng đầu bảng.
Vì sao công ty chứng khoán đua nhau tăng vốn?
Câu trả lời nằm ở một con số nghe có vẻ khô khan nhưng lại là “cần câu cơm” của ngành: cho vay ký quỹ (margin). Theo quy định hiện hành, tỷ lệ dư nợ margin trên vốn chủ sở hữu tối đa là 200% — tức một công ty chứng khoán chỉ được cho vay tối đa gấp đôi số vốn chủ sở hữu mà mình có.
Margin giống như hạn mức thẻ tín dụng mà công ty chứng khoán cấp cho nhà đầu tư để mua thêm cổ phiếu bằng tiền vay. Vốn chủ sở hữu càng lớn, hạn mức margin có thể cấp ra càng nhiều, công ty càng có dư địa phục vụ những khách hàng lớn mà không phải từ chối vì “hết room”. Trong bối cảnh thị trường chứng khoán Việt Nam vừa được FTSE Russell xác nhận nâng hạng lên thị trường mới nổi thứ cấp — hiệu lực chính thức từ tháng 9/2026 — dòng tiền cả nội lẫn ngoại được kỳ vọng sẽ đổ vào mạnh hơn, mảng margin theo đó cũng là “miếng bánh” mà không công ty chứng khoán đầu ngành nào muốn bỏ lỡ.
Số liệu tính đến cuối quý 2/2026 cho thấy rõ mức độ khốc liệt: TCBS đang dẫn đầu về quy mô cho vay margin với hơn 51.500 tỷ đồng, còn SSI theo sau với gần 40.500 tỷ đồng. Tức dù SSI vừa vượt lên về vốn điều lệ, TCBS vẫn đang bỏ xa về quy mô margin thực tế — cho thấy vốn điều lệ lớn hơn không đồng nghĩa với việc dùng vốn hiệu quả hơn ngay lập tức, mà cần thời gian để chuyển hóa thành dư nợ cho vay.
| Chỉ tiêu | SSI | TCBS (TCX) |
|---|---|---|
| Vốn điều lệ hiện tại (sau đợt phát hành 18/8) | ~30.032,9 tỷ đồng | ~27.744 tỷ đồng |
| Dư nợ cho vay margin (cuối Q2/2026) | ~40.500 tỷ đồng | ~51.500 tỷ đồng |
| Kế hoạch tăng vốn tiếp theo | Chưa công bố đợt mới | Phát hành ~555 triệu CP (tỷ lệ 20%), dự kiến vốn lên 33.293 tỷ đồng |
| Thời gian dự kiến hoàn thành | — | Quý 3-4/2026 |
Nguồn: tổng hợp từ công bố thông tin SSI và TCBS, qua Mekong ASEAN (28/08/2026).
TCBS chuẩn bị phản công
Cuộc đua chưa dừng lại. Ngày 21/8/2026, TCBS đã công bố nghị quyết HĐQT phê duyệt phương án phát hành cổ phiếu để trả cổ tức năm 2025 với tỷ lệ 20% — cổ đông sở hữu 5 cổ phiếu sẽ nhận thêm 1 cổ phiếu mới. Theo kế hoạch, công ty dự kiến phát hành gần 555 triệu cổ phiếu, tổng giá trị theo mệnh giá xấp xỉ 5.549 tỷ đồng, hoàn tất trong quý 3 hoặc quý 4/2026. (Xem thêm chi tiết trong bài TCX (TCBS) Chia Cổ Tức Cổ Phiếu 20%: Điều Nhà Đầu Tư VN30 Cần Biết.)
Nếu đợt phát hành này diễn ra đúng kế hoạch, vốn điều lệ của TCBS sẽ tăng từ 27.744 tỷ đồng lên 33.293 tỷ đồng — vượt trở lại trên SSI. Nói cách khác, “ngôi vương” mà SSI vừa giành lại có thể chỉ tồn tại trong một, hai quý trước khi lại đổi chủ. Đây gần như đã trở thành một quy luật: mỗi lần một bên công bố kế hoạch tăng vốn, gần như chắc chắn bên còn lại sẽ có động thái đáp trả trong vòng vài tháng.
Nhà đầu tư VN30 nên nhìn nhận thế nào?
Với nhà đầu tư đang theo dõi nhóm cổ phiếu VN30, câu chuyện này có hai lớp ý nghĩa. Thứ nhất, SSI hiện là thành viên chính thức của rổ VN30. Thứ hai, kể từ kỳ cơ cấu hiệu lực ngày 3/8/2026, TCX (chính là TCBS, công ty con của Techcombank) cũng đã được đưa vào rổ VN30 thay cho một số mã bị loại — nghĩa là cả hai bên trong cuộc đua vốn điều lệ này giờ đây đều nằm trong nhóm cổ phiếu vốn hóa và thanh khoản lớn nhất thị trường, được nhiều quỹ và ETF theo dõi.
Với cổ đông hiện hữu của SSI hay TCBS, việc nhận cổ phiếu thưởng hoặc cổ phiếu trả cổ tức không làm tăng giá trị tài sản ngay lập tức — về bản chất đây là pha loãng số lượng cổ phiếu lưu hành, giá tham chiếu sẽ được điều chỉnh giảm tương ứng trong ngày giao dịch không hưởng quyền. Điều nhà đầu tư nên quan tâm hơn không phải là “ai đang giữ ngôi vương” tại một thời điểm, mà là công ty đó dùng phần vốn tăng thêm để làm gì — mở rộng margin, đầu tư công nghệ, hay tham gia sâu hơn vào mảng ngân hàng đầu tư. Quy mô margin thực tế, hiệu quả sử dụng vốn (ROE) và thị phần môi giới mới là những chỉ số phản ánh sức khỏe kinh doanh dài hạn, thay vì con số vốn điều lệ đơn thuần trên giấy tờ.
Ngoài ra, việc TCX (TCBS) chính thức góp mặt trong rổ VN30 từ đầu tháng 8 cũng đồng nghĩa biến động giá của cổ phiếu này — bao gồm cả phản ứng của thị trường trước mỗi đợt tăng vốn — sẽ có tác động trực tiếp hơn đến diễn biến chung của chỉ số VN30, tương tự như cách SSI vẫn thường tác động lâu nay. Đây là điểm nhà đầu tư nắm giữ các quỹ ETF mô phỏng VN30 nên lưu ý khi theo dõi biến động của rổ chỉ số trong các kỳ cơ cấu sắp tới, cùng với diễn biến chung của dòng vốn khối ngoại vào nhóm VN30.
Câu hỏi thường gặp
Vốn điều lệ khác gì vốn hóa thị trường? Vốn điều lệ là số vốn cổ đông đã góp/tích lũy được ghi nhận chính thức trên giấy phép kinh doanh, tính theo mệnh giá cổ phiếu (thường 10.000 đồng). Vốn hóa thị trường là giá trị công ty theo giá cổ phiếu đang giao dịch nhân với số lượng cổ phiếu lưu hành — con số này biến động mỗi ngày theo cung cầu thị trường, khác hoàn toàn với vốn điều lệ.
Nhận cổ phiếu thưởng có phải là “tiền từ trên trời rơi xuống” không? Không hẳn. Cổ phiếu thưởng lấy từ lợi nhuận hoặc thặng dư vốn công ty đã có sẵn, chuyển thành cổ phiếu mới chia cho cổ đông. Tổng giá trị tài sản của cổ đông về lý thuyết không đổi vì giá cổ phiếu sẽ được điều chỉnh giảm tương ứng vào ngày giao dịch không hưởng quyền.
Ai đang dẫn đầu về cho vay margin? Tính đến cuối quý 2/2026, TCBS dẫn đầu với dư nợ margin hơn 51.500 tỷ đồng, SSI theo sau với gần 40.500 tỷ đồng — TCBS vẫn đang bỏ xa dù SSI vừa vượt lên về vốn điều lệ.
Nhà đầu tư có nên chọn công ty chứng khoán mở tài khoản dựa trên vốn điều lệ không? Vốn điều lệ lớn thường đi kèm khả năng cấp margin nhiều hơn và tiềm lực tài chính vững hơn, nhưng đây chỉ là một trong nhiều yếu tố. Phí giao dịch, chất lượng nền tảng giao dịch, lãi suất margin và chất lượng tư vấn cũng quan trọng không kém.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.