- Hiểu vì sao cổ phiếu TCB tăng kịch trần sau tin BNP Paribas và KB Kookmin đàm phán mua 15% cổ phần.
- Biết lý do TCB hấp dẫn nhà đầu tư ngoại: lợi nhuận tăng mạnh, ROE/CASA cao, định giá P/B còn thấp hơn VCB.
- Hiểu KB Kookmin là ai và vì sao ngân hàng Hàn Quốc này quan tâm thị trường Việt Nam.
- So sánh với thương vụ SMBC mua 15% VPBank để hình dung khả năng thành công của deal này.
- Nắm được các kịch bản cho cổ phiếu TCB và điều cần theo dõi tiếp theo.
Chuyện gì đang xảy ra với cổ phiếu TCB?
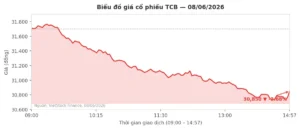
Ngày 26/8/2026, cổ phiếu TCB bất ngờ tăng kịch trần lên 33.450 đồng, thanh khoản gần 40 triệu cổ phiếu, gấp hơn 3 lần bình quân 20 phiên. Nguyên nhân đến từ một dòng tin của Reuters: BNP Paribas (Pháp) và KB Kookmin Bank (Hàn Quốc) đang đàm phán riêng rẽ để mua ít nhất 15% cổ phần Techcombank với vai trò cổ đông chiến lược.
Theo hai nguồn tin giấu tên quen thuộc với quá trình đàm phán, giá trị thương vụ tiềm năng khoảng 2 tỷ USD (nguồn: Reuters). Nhưng chưa có thỏa thuận chính thức nào được ký, và Techcombank dự kiến chỉ chọn một trong hai bên.
Đây là tin nóng, nhưng điều quan trọng hơn cả là câu chuyện đằng sau: tại sao hai định chế tài chính lớn cùng nhắm vào TCB? TCB có gì đặc biệt đến vậy? Và nhà đầu tư nên nhìn tin này thế nào cho đúng, không bị cuốn theo sóng?
Bài này giúp bạn đọc phân rõ đâu là tin, đâu là kỳ vọng, đâu là rủi ro.
Techcombank có gì hấp dẫn?
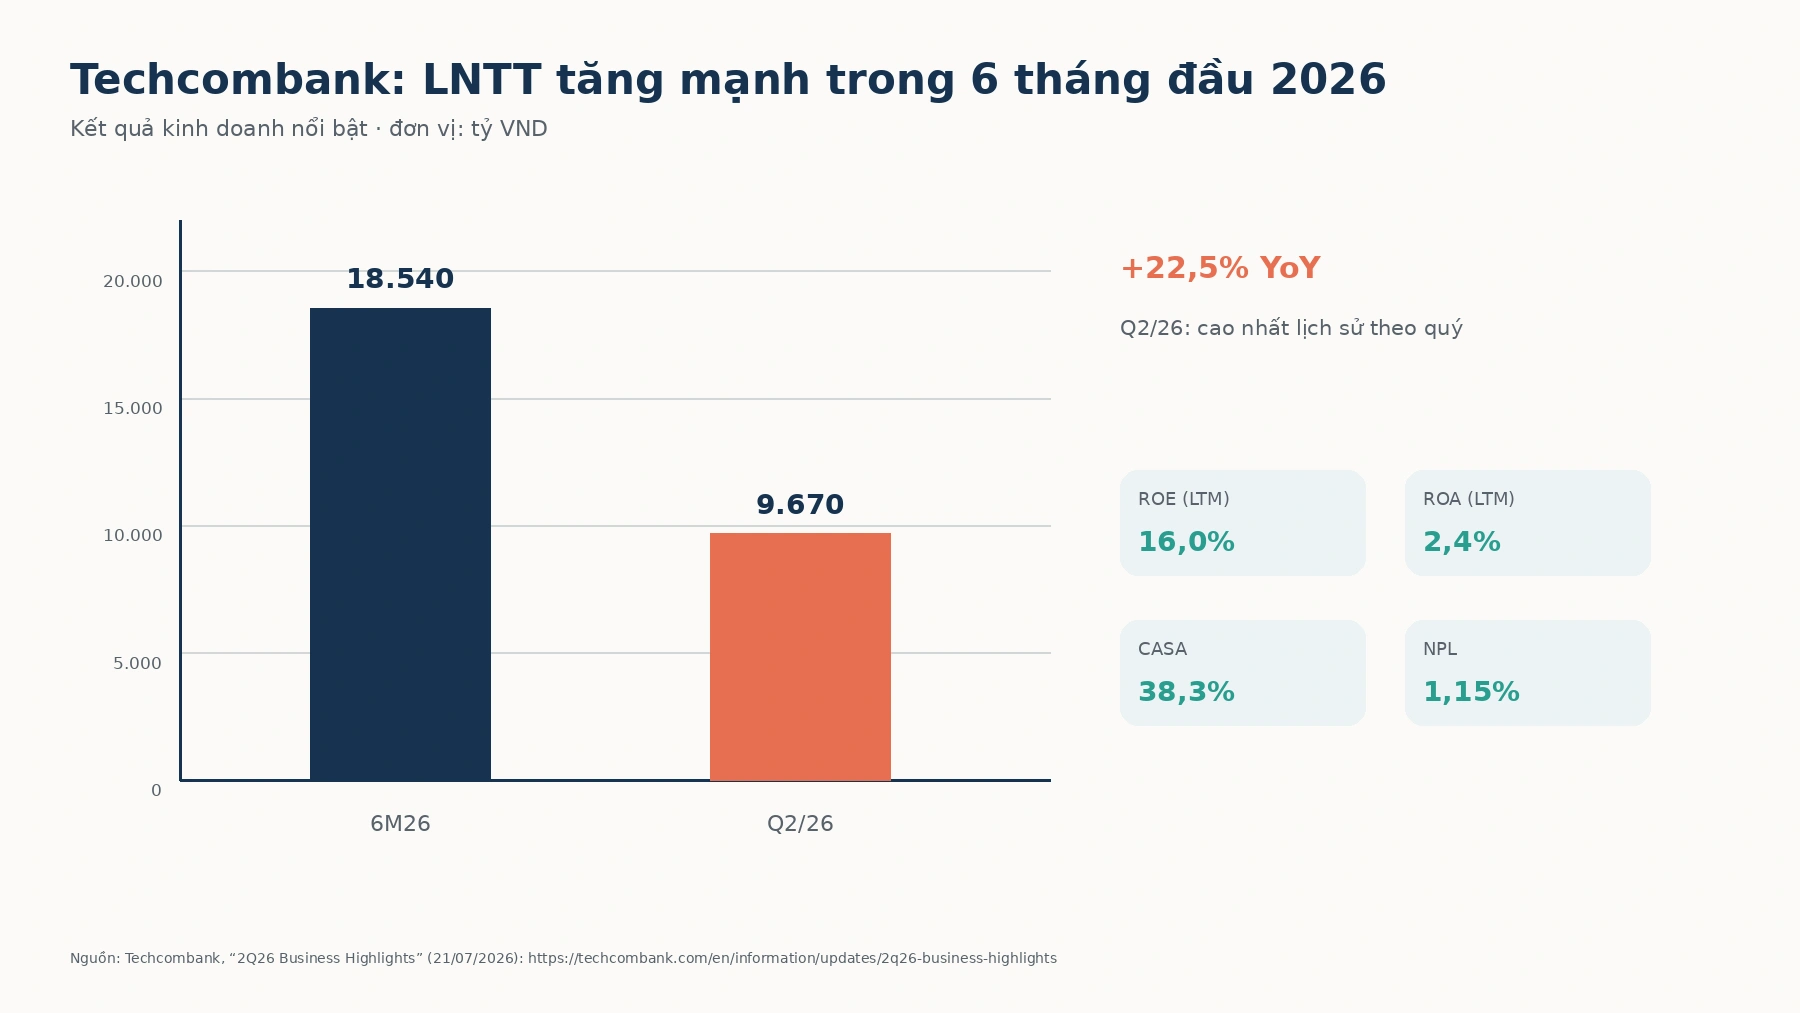
Nhìn vào con số trước. Techcombank là ngân hàng tư nhân lớn thứ ba Việt Nam theo tổng tài sản. Đến cuối 6 tháng đầu 2026, tổng tài sản đạt 1.273 nghìn tỷ đồng (khoảng 48,4 tỷ USD), tăng 22,7% so với cùng kỳ (nguồn: Techcombank 2Q26).
Lợi nhuận trước thuế 6 tháng đầu năm đạt 18.540 tỷ đồng, tăng 22,5%. Riêng quý 2/2026 lãi trước thuế 9.670 tỷ đồng, mức cao nhất lịch sử theo quý (nguồn: TheInvestor).
TCB có ROE (lợi nhuận trên vốn chủ sở hữu) 16%, ROA (lợi nhuận trên tài sản) 2,4%, hệ số an toàn vốn khoảng 15%, nợ xấu chỉ 1,15%. Những chỉ số này nằm trong nhóm dẫn đầu ngành (đọc thêm về kết quả quý 2/2026 của TCB).
Điểm quan trọng hơn: TCB sở hữu gần 18 triệu khách hàng, tỷ lệ CASA (tiền gửi không kỳ hạn) cao nhất ngành khoảng 38-40%, và dẫn đầu mảng quản lý tài sản (wealth management), phục vụ hơn một nửa khách giàu của Việt Nam. Đây là tài sản khó tự xây nhanh với ngân hàng ngoại. Đó chính là thứ họ cần (Happite đã phân tích định giá TCB và dòng vốn ngoại ngân hàng).
BNP Paribas là ai?
BNP Paribas là ngân hàng lớn nhất châu Âu theo tổng tài sản, khoảng 2.793 tỷ EUR cuối 2025, có mặt tại hơn 64 quốc gia với gần 178.000 nhân viên. Năm 2025 đạt doanh thu 51,2 tỷ EUR và lợi nhuận ròng phần về nhà đầu tư 12,2 tỷ EUR (nguồn: BNP Paribas 2025).
Điểm mạnh của BNP nằm ở ngân hàng doanh nghiệp và tổ chức (CIB), quản lý tài sản, và giao dịch toàn cầu. Tại Việt Nam, họ có mặt từ 1989, có chi nhánh tại TP.HCM và Hà Nội, nhưng mô hình chỉ hướng tới khách hàng doanh nghiệp ngoại quốc, không có mạng lưới bán lẻ rộng cũng như khối khách giàu (nguồn: BNP in Vietnam).
KB Kookmin là ai?
KB Kookmin Bank thuộc KB Financial Group, ngân hàng hàng đầu Hàn Quốc. Tổng tài sản tập đoàn cuối 2025 khoảng 798 nghìn tỷ won (khoảng 580-600 tỷ USD), lợi nhuận ròng kỷ lục 5.843 tỷ won (khoảng 4 tỷ USD) (nguồn: The Korea Herald).
KB đã có mặt tại Việt Nam: chi nhánh KB Kookmin tại TP.HCM (mở 2011) và Hà Nội, cùng KB Securities Vietnam (từ 2017). Thế mạnh của KB nằm ở ngân hàng bán lẻ, tài chính tiêu dùng, chứng khoán và hệ sinh thái FDI Hàn Quốc, khi Samsung, LG, Hyundai đang đầu tư rất lớn tại Việt Nam.
Vì sao họ muốn mua 15% TCB?
Bỏ qua lớp tin tức, thương vụ này trả lời một câu đơn giản: một ngân hàng muốn thắng lớn tại Việt Nam mà không muốn chờ 20 năm.
Việt Nam đang tăng trưởng tầng lớp trung lưu và nhu cầu quản lý tài sản của khách giàu. Nhưng muốn vào cuộc chơi này, một định chế ngoại cần nền tảng sẵn có: mạng lưới, khách hàng, sản phẩm. Tự xây ngân hàng bán lẻ 18 triệu khách phải mất hàng chục năm và tốn kém, kèm rủi ro pháp lý. Mua 15% TCB là cách nhanh nhất để đặt một chân vào cuộc chơi mà không phải xây cả hệ sinh thái từ đầu.
Đó là lý do cả BNP và KB cùng nhắm TCB. Theo nguồn Reuters, TCB chốt giá khoảng 2 lần book value, tương đương 15% để có giá khoảng 2 tỷ USD, tức premium khoảng 55% so với giá thị trường. Người mua chấp nhận trả mức này vì họ không mua một cổ phiếu, mà mua quyền truy cập vào nền tảng hiếm ở Việt Nam.
BNP hay KB phù hợp hơn?
BNP Paribas tuy không có mạng lưới bán lẻ tại Việt Nam, nhưng cực mạnh về quản lý tài sản toàn cầu và ngân hàng doanh nghiệp. Nếu TCB muốn làm sâu wealth management và thu hút FDI châu Âu, BNP là đối tác bổ trợ trực tiếp.
KB Kookmin thì gần gũi với hệ sinh thái FDI Hàn Quốc, và đã có sẵn công ty chứng khoán tại Việt Nam. Nếu TCB muốn khai thác khối doanh nghiệp Hàn và hệ sinh thái chứng khoán/bảo hiểm, KB mang lại hỗ trợ cụ thể.
Chưa đủ dữ liệu để khẳng định bên nào thắng. Với trọng tâm wealth management và khách giàu, BNP nhỉnh hơn về chiến lược. Với hệ sinh thái FDI Hàn, KB lại gần gũi hơn. Câu trả lời cuối cùng thuộc về việc TCB muốn khai thác mảng nào nhất.
Thương vụ trị giá bao nhiêu? TCB đang được định giá thế nào?
Nếu 15% khoảng 2 tỷ USD, toàn bộ Techcombank tương ứng khoảng 13 tỷ USD. So với vốn hóa thị trường khoảng 9-9,4 tỷ USD hiện tại, thương vụ ngụ ý premium khoảng 40-55%. Nếu tính theo P/B, TCB đang giao dịch khoảng 1,2-1,25 lần trên sàn, còn giá deal khoảng 2 lần. Nghĩa là bên mua sẵn sàng trả cao hơn hẳn để có được deal.
Để so, VCB giao dịch khoảng 2,2-2,3 lần sổ sách (cao nhất ngành), CTG và BID khoảng 1,3-1,5 lần, toàn ngành bình quân 1,35-1,5 lần (nguồn: báo cáo MBS/SSI 2025). Mức 2x TCB kỳ vọng ra cao hơn trung bình ngành, ngang vùng định giá của cổ phiếu tăng trưởng tốt. Premium này được giải thích bởi sự khan hiếm của nền tảng private bank wealth #1, chứ không đơn thuần đánh giá cao thị giá.
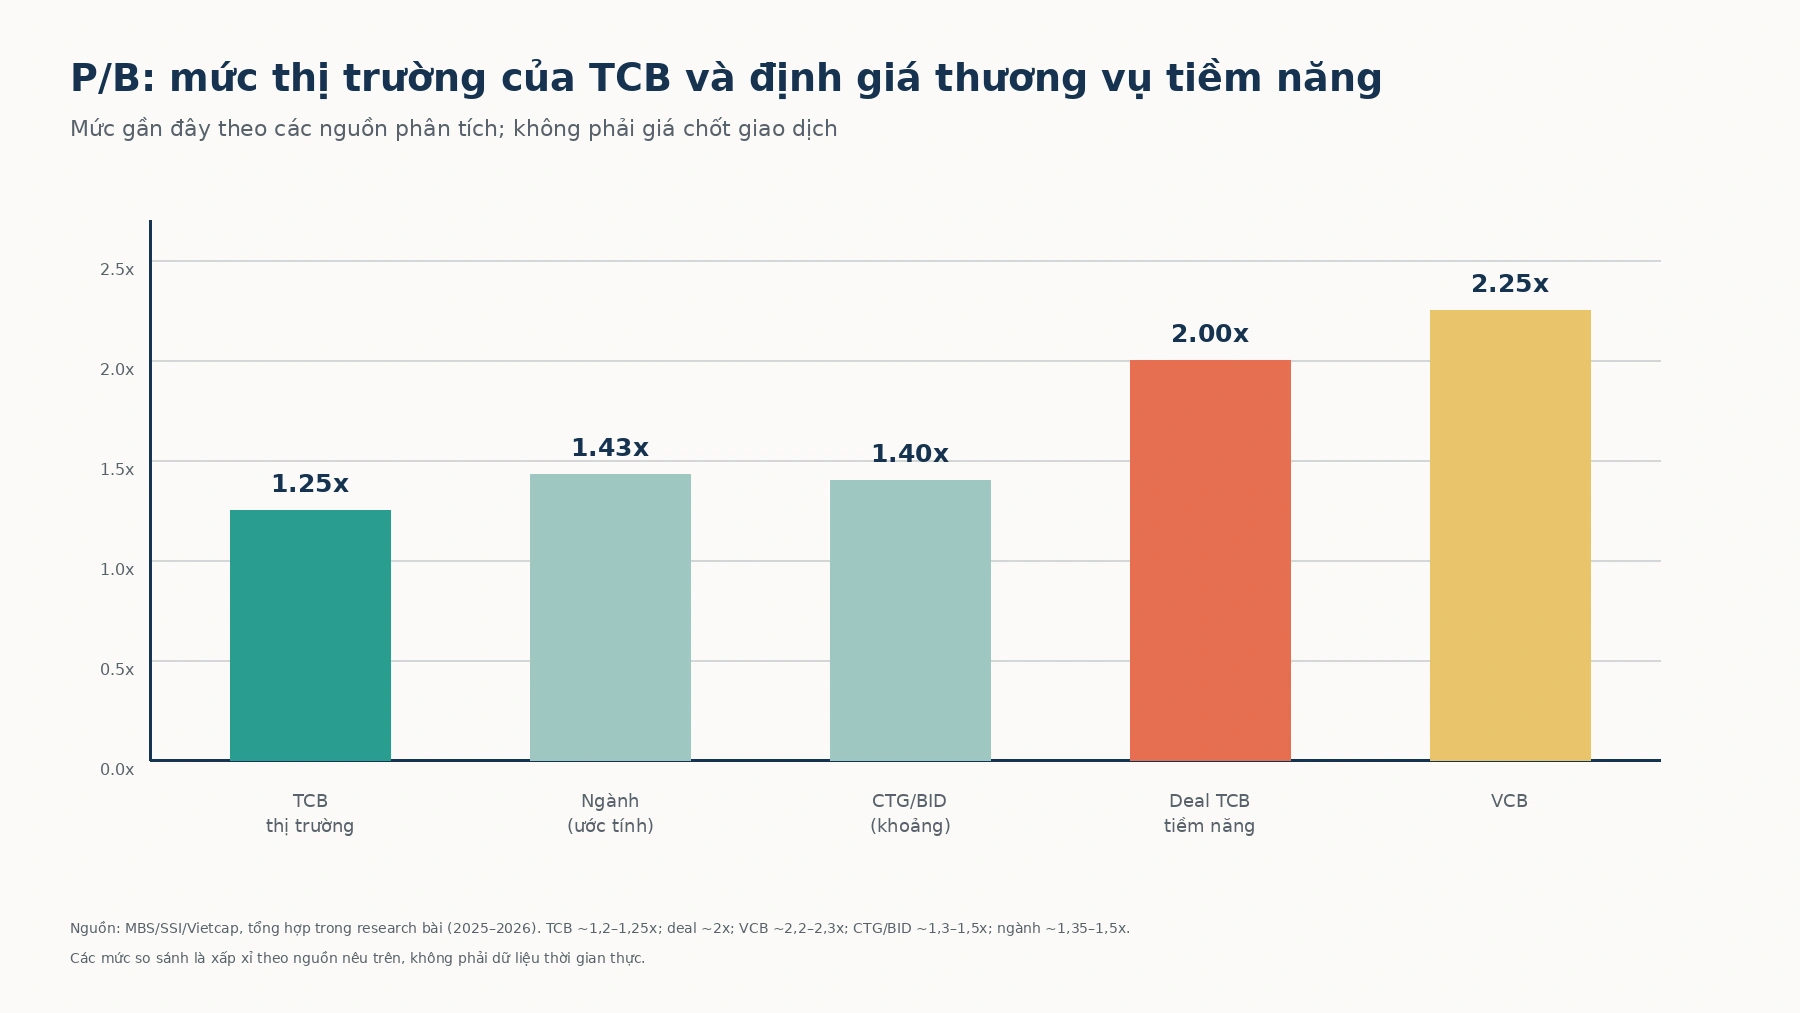
Định giá P/B của cổ phiếu Techcombank và một số ngân hàng so với mức định giá thương vụ tiềm năng. Các mức mang tính tham chiếu, không phải dữ liệu thời gian thực. Nguồn: MBS/SSI/Vietcap.
TCB sẽ được gì?
Nếu deal thành công, TCB có thể nhận vốn cấp một khi cổ phiếu mới được phát hành (primary). Nhưng chưa rõ cấu trúc là phát hành mới hay mua từ cổ đông hiện hữu, nên chưa chắc nguồn tiền có vào ngân hàng hay không. Ngoài ra, TCB có thể nhận công nghệ, sản phẩm quản lý tài sản, nhân lực bổ trợ, cơ hội phục vụ khách hàng FDI, và nâng chuẩn quản trị.
Quan trọng nhất là uy tín quốc tế từ một cổ đông toàn cầu, giúp tăng sự tin cậy với nhà đầu tư tổ chức.
So với VPBank SMBC: bài học cho TCB
Việt Nam đã có tiền lệ gần nhất trong mảng cổ đông chiến lược: VPBank và SMBC (Nhật Bản). Tháng 3/2023, SMBC mua 15% VPBank với giá 1,5 tỷ USD, định giá khoảng 2,3 lần book, premium khoảng 68% so với giá thị trường (nguồn: SMBC).
Bài học: trước khi tin chính thức, cổ phiếu VPBank đã tăng hơn 25% trong 2 tuần nhờ kỳ vọng. Riêng ngày công bố, VPB chỉ tăng nhẹ. Phản ứng mạnh nhất diễn ra trước khi tin chốt, khi kỳ vọng đã dồn vào giá.
Với TCB, điều tương tự đang diễn ra: phiên tăng trần mới chỉ là ngày tin xuất hiện. Nếu tin chính thức được xác nhận trong những tuần tới, phần lớn câu chuyện có thể đã được phản ánh vào giá trước đó. Nhà đầu tư nên ghi nhớ: chuyện tăng thêm vẫn có thể xảy ra, nhưng không nên lẫn kỳ vọng với cam kết thật của thương vụ.
Xác suất thương vụ thành công
Chưa có số liệu chính thức để đưa con số chính xác. Thông tin hiện tại mới ở mức tin báo từ nguồn thân quen quá trình, chưa có xác nhận từ BNP, KB hay Techcombank. KB Kookmin đã lên tiếng rằng TCB “chỉ là một trong hàng chục ứng viên đang xem xét”, tức chưa tới giai đoạn đàm phán cụ thể (nguồn: Seoul Economic Daily qua xe.today).
Rào cản lớn nhất là định giá, khi TCB đòi mức cao hơn thị giá đáng kể. Hai bên còn cần phê duyệt từ ngân hàng trung ương, cổ đông và nội bộ. Trường hợp không chốt được chỉ vì bất đồng này là khả thi. Xác suất thành công vì thế là một khoảng ước lượng, không phải con số chắc chắn.
Ba kịch bản cho cổ phiếu TCB
| Kịch bản | Mô tả | Tác động kỳ vọng |
|---|---|---|
| Bull | Deal thành công, mức 2x book, synergy tốt | Định giá được re-rating, giải phóng giá trị |
| Base | Deal thành công nhưng thị trường đã phần lớn price-in | Upside hạn chế |
| Bear | Deal thất bại, vị trí bất đồng định giá, rào cản pháp lý | Kỳ vọng bị gỡ bỏ, giá có thể thoái về vùng cũ |
Happite nhìn nhận thế nào?
Câu chuyện TCB với BNP/KB thực chất là câu chuyện về giá trị chiến lược của nền tảng bán lẻ và quản lý tài sản hàng đầu Việt Nam, không phải đơn thuần là một cú tăng giá. Hai định chế lớn cùng nhắm vào một chỗ “ghế cuối cùng” giữa các ngân hàng lớn tư nhân, phản ánh tính khan hiếm của nền tảng này.
Tuy nhiên, chưa có thương vụ nào chốt. Mọi thông tin đang ở mức tin báo, còn chờ diễn biến. Đây không phải gợi ý mua/bán. Bài viết mang tính tham khảo; số liệu có thể khác về thời điểm và phương pháp. Happite không khuyến nghị cụ thể, xin đọc với cân nhắc riêng của bạn.
Nhà đầu tư nên theo dõi điều gì tiếp theo?
Nếu quan tâm TCB, hãy theo các điểm mốc:
- TCB chính thức xác nhận hay không về đàm phán chiến lược.
- Bên nào là nhà đầu tư cuối cùng (BNP hay KB).
- Cấu trúc cụ thể: phát hành mới hay mua từ cổ đông hiện hữu, giá chào.
- Phê duyệt của NHNN và cổ đông, khả năng giành ghế trong quản trị.
- Thời điểm hoàn tất thương vụ dự kiến.
Những mốc này quyết định phần tiếp theo trong câu chuyện TCB. Còn hiện tại, hãy tách bạch giữa tin nóng và giá cổ phiếu để có quyết định không bị dòng tin dẫn dắt (động thái bán vốn chiến lược cũng được Happite điểm lại trong bài TCB bán vốn chiến lược ngoại).
Bài viết bởi La Sa.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Các số liệu là dữ liệu công khai tại thời điểm viết, có thể thay đổi về thời điểm và phương pháp. Happite không khuyến nghị mua/bán. Người đọc nên tự nghiên cứu hoặc hỏi chuyên viên được cấp phép để có quyết định phù hợp với khẩu vị rủi ro.
Nguồn tham khảo
- Reuters — BNP Paribas, KB in talks for $2 bln Techcombank stake (26/08/2026)
- Techcombank, 2Q26 Business Highlights
- Techcombank, Financial Highlights
- BNP Paribas 2025 Results và BNP Paribas in Vietnam
- The Korea Herald — KB Financial báo lợi nhuận kỷ lục
- SMBC — khoản đầu tư 15% vào VPBank (27/03/2023)
- TheInvestor — Techcombank báo lãi quý 2 kỷ lục