Bạn mở bảng giá tuần này, thấy VN-Index vẫn đang lơ lửng quanh 1.830 điểm — trông ổn ổn, không có gì đáng lo. Rồi bạn tình cờ đọc một báo cáo của VinaCapital và thấy câu này:
“Hơn 70% cổ phiếu trên thị trường đang giao dịch ở mức định giá thấp — mức chỉ thường thấy trong các giai đoạn khủng hoảng.”
Khoan đã. VN-Index ổn mà? Sao lại khủng hoảng? Ai đang nói thật, chỉ số hay ông Michael Kokalari, CFA, Giám đốc Phân tích Kinh tế Vĩ mô của VinaCapital? Happite sẽ giải thích — không hàn lâm, không drama.
TL;DR — Key Takeaways
- VN-Index P/E 13x trông ổn, nhưng nhóm Vingroup chiếm ~30% chỉ số — kéo trung bình lên.
- Bỏ nhóm Vingroup ra: 70% cổ phiếu còn lại P/E dưới 10 lần — vùng giá chỉ thấy khi khủng hoảng.
- Lợi nhuận doanh nghiệp Q1/2026 lại tăng 51% — giá rẻ mà lời vẫn tốt.
- FTSE nâng hạng tháng 9/2026, MSCI công bố kết quả 23/6 — dòng vốn ngoại có thể quay lại.
- Rủi ro vẫn có: lạm phát >5%, thâm hụt thương mại tăng, thanh khoản thấp.

P/E Là Gì — Và Tại Sao Chỉ Số 13x Đang “Nói Dối” Bạn?
P/E (Price-to-Earnings) là tỷ lệ giá cổ phiếu chia cho lợi nhuận mỗi cổ phiếu. Nghe có vẻ khô khan, nhưng hãy tưởng tượng: P/E giống như giá vé xem phim chia cho độ hay của phim. P/E càng thấp — bạn bỏ ít tiền hơn để “xem” cùng một đồng lời.
Thông thường, P/E thị trường Việt Nam ở mức 13–16 lần là bình thường. Dưới 10 lần thường báo hiệu thị trường đang sợ — hoặc đang có khủng hoảng.
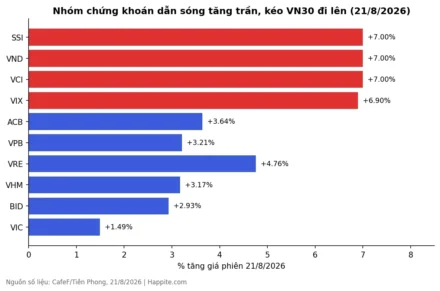
Vậy VN-Index P/E 13x thì lo làm gì? Vấn đề nằm ở chỗ: VN-Index hiện bị chi phối nặng bởi nhóm Vingroup (VIC, VHM, VRE). Chỉ riêng nhóm này đã chiếm gần 30% vốn hóa của chỉ số — con số này 2 năm trước chỉ là 8%. Nhóm ngoài Vingroup chỉ có P/E khoảng 9,9 lần với tăng trưởng lợi nhuận kỳ vọng 16%.
Tức là VN-Index như một lớp học mà điểm trung bình bị kéo lên bởi 3 học sinh ngồi đầu bàn. Phần còn lại của lớp vẫn đang học tốt, nhưng “trông” không được chú ý. Muốn đọc thêm về tác động của lãi suất lên thị trường? Happite đã phân tích vì sao lãi tiết kiệm 9% lại là tín hiệu kinh tế đang mệt.
Vì Sao 70% Cổ Phiếu Đang Ở Vùng Giá “Khủng Hoảng”?
Thứ nhất: Khối ngoại bán tháo chưa dừng. Trong 5 tháng đầu 2026, nhà đầu tư nước ngoài bán ròng đến 64.475 tỷ đồng trên sàn HoSE — tương đương hơn 2,5 tỷ USD. Riêng tháng 5/2026, họ bán ròng 19.357 tỷ đồng. Các mã bị xả nhiều nhất: FPT 15.114 tỷ, VHM 12.828 tỷ, VIC 9.802 tỷ (Nguồn: SHS Research, tháng 6/2026).
Thứ hai: Lạm phát và thâm hụt thương mại leo thang. Chiến sự ở Trung Đông khiến tuyến vận tải qua Eo biển Hormuz bị gián đoạn, ảnh hưởng trực tiếp đến giá dầu, chi phí logistics và lạm phát VN. Lạm phát đã vượt 5%, thâm hụt thương mại tăng từ ~3% GDP lên trên 6% vào giữa tháng 5.
Thứ ba: Thanh khoản xuống thấp nhất 1 năm. Tuần đầu tháng 6/2026, khối lượng giao dịch giảm 39,7% so với trung bình 20 phiên. Khi thị trường “chợ vắng, hàng ế” thế này, giá cổ phiếu thường bị ép thấp dù doanh nghiệp vẫn làm ăn tốt. Để hiểu chi tiết, đọc thêm câu chuyện khối ngoại bán ròng 7.200 tỷ tuần đầu tháng 6.

Lợi Nhuận Doanh Nghiệp VN30 Lại Đang Tăng… 51%?
Đây là phần thú vị nhất và cũng là nghịch lý khiến nhiều nhà đầu tư đứng ngồi không yên. Trong khi giá cổ phiếu xuống vùng “khủng hoảng”, lợi nhuận sau thuế của các doanh nghiệp niêm yết lại tăng 51% so với cùng kỳ trong Quý I/2026. Ngay cả khi loại trừ Vinhomes (VHM), phần còn lại vẫn tăng khoảng 30% — gấp đôi kỳ vọng của các chuyên gia (Nguồn: VinaCapital, tháng 6/2026).
Hãy hình dung: bạn vào một cửa hàng đang sale 40%, nhưng chủ cửa hàng bảo “doanh thu quý vừa rồi tôi tăng gần gấp đôi”. Đây là cơ hội hiếm gặp hay bẫy giá trị?
Các ngành nổi bật: HPG hưởng lợi từ nhu cầu thép và thuế chống bán phá giá HRC; Ngân hàng (VCB, BID, ACB, MBB) P/B ~1,3 lần với ROE hai con số; Bán lẻ & tiêu dùng phục hồi từ nền thấp năm 2025.

Vậy Đây Là Cơ Hội Hay Bẫy? — Nhìn 2 Chiều Cho Rõ
Happite không biết thị trường sẽ tăng hay giảm tiếp — thị trường chứ có phải bói toán đâu. Nhưng đây là cả 2 chiều:
Những điểm ủng hộ “đây là cơ hội”
- FTSE Russell đã chính thức xác nhận nâng hạng Việt Nam lên Emerging Market Secondary từ ngày 21/9/2026. Ước tính hơn 1 tỷ USD vốn thụ động toàn cầu sẽ chảy vào cổ phiếu Việt Nam.
- MSCI công bố kết quả đánh giá ngày 23/6/2026. Xác suất Việt Nam vào Watchlist nâng hạng được đánh giá là cao theo SSI Research.
- Định giá rẻ lịch sử (P/E 9,9x) trong khi lợi nhuận doanh nghiệp vẫn tăng 30–51%.
- HPG là cổ phiếu được khối ngoại gom ròng mạnh nhất 5 tháng đầu năm (+4.019 tỷ đồng) dù tổng thể đang bán.
Những điểm cảnh báo “coi chừng bẫy”
- Lạm phát >5% có thể buộc NHNN thắt chặt tiền tệ → lãi suất tăng → P/E hợp lý thấp hơn.
- Thanh khoản thấp nhất 1 năm = thị trường “mỏng”, dễ biến động, khó thoát hàng nhanh.
- VN-Index bị chi phối bởi nhóm Vingroup — nếu nhóm này điều chỉnh, cả chỉ số sẽ trông rất xấu.
- Rủi ro vĩ mô toàn cầu: Eo biển Hormuz, thâm hụt thương mại, Fed có thể giữ lãi suất cao.
Minh họa tình trạng hiện tại: như mua nhà trong khu phố đang tắc cống, nhưng vừa lộ thông tin sắp có tuyến metro đi qua. Giá nhà đang rẻ thật, nhưng ai cũng đang chờ xem metro có chạy đúng hạn không. Bạn đang theo dõi MSCI? Đọc thêm phân tích cơ hội MSCI Watchlist tháng 6/2026. | Nguồn: Báo cáo VinaCapital — CafeF | FTSE xác nhận nâng hạng — VnEconomy
Cho Nhà Đầu Tư Mới — Nên Theo Dõi Gì?
- Ngày 23/6/2026: MSCI công bố kết quả — một trong những sự kiện quan trọng nhất năm nay.
- Nhóm ngân hàng (VCB, BID, TCB, MBB): P/B 1,3x với ROE hai con số — mức hiếm gặp trong 5 năm qua.
- HPG như một “thước đo” dòng tiền ngoại: khi khối ngoại gom HPG mạnh trở lại, đó thường là dấu hiệu tích cực.
Happite cũng vừa phân tích liệu FPT có đang chạm trần tăng trưởng 20%/năm không.
FAQ
P/E dưới 10 lần có nghĩa là cổ phiếu rẻ không?
Chưa chắc 100%, nhưng đó là dấu hiệu đáng chú ý. P/E dưới 10 lần thường xuất hiện khi thị trường sợ hoặc lợi nhuận doanh nghiệp đang giảm. Nếu lợi nhuận vẫn tốt mà giá thấp thì đó mới là tín hiệu đáng mừng. Trong trường hợp hiện tại, lợi nhuận Q1/2026 tăng 30–51%, nên vùng định giá này nhìn có vẻ hấp dẫn.
Tại sao VN-Index vẫn cao mà nhiều cổ phiếu lại rẻ?
Vì VN-Index bị “kéo” bởi nhóm cổ phiếu vốn hóa lớn — đặc biệt là nhóm Vingroup (VIC, VHM, VRE) hiện chiếm gần 30% chỉ số. Giống như điểm trung bình lớp bị kéo lên bởi vài bạn xuất sắc, trong khi phần đông còn lại điểm bình thường.
FTSE nâng hạng có làm cổ phiếu tăng không?
Không nhất thiết ngay lập tức, nhưng về trung và dài hạn, nâng hạng thu hút dòng vốn thụ động từ các quỹ ETF toàn cầu. FTSE Russell xác nhận hiệu lực từ 21/9/2026, với lộ trình từ 10% trọng số ban đầu tăng dần đến tháng 9/2027.
Làm sao biết cổ phiếu đang ở vùng định giá thấp?
So sánh P/E hiện tại với trung bình 5–10 năm của cùng mã. Nếu P/E thấp hơn đáng kể mà lợi nhuận không suy giảm, đó là dấu hiệu định giá “hời”. Vietstock, TCBS hay FireAnt đều có dữ liệu P/E lịch sử miễn phí.
Khối ngoại bán ròng là tín hiệu xấu?
Không hẳn tuyệt đối. Ngay trong khi bán ròng 64.475 tỷ đồng tổng thể, họ vẫn gom ròng HPG 4.019 tỷ, MBB 2.978 tỷ và MSN 2.846 tỷ — nghĩa là đang phân hóa, không phải “rút khỏi Việt Nam”.
Happite viết về thị trường chứng khoán mỗi tuần — không phím hàng, không hứa x3 x5. Xem thêm tại happite.com/category/dau-tu-cho-nguoi-moi.
Disclaimer: Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Happite không phải công ty chứng khoán và không được cấp phép tư vấn tài chính. Bạn nên tự nghiên cứu hoặc tham khảo chuyên gia được cấp phép trước khi ra bất kỳ quyết định đầu tư nào.