Còn chưa đầy một tuần nữa, thị trường chứng khoán Việt Nam chính thức bước sang một chương mới: từ thị trường cận biên lên thị trường mới nổi thứ cấp theo phân loại của FTSE Russell. Nhưng nếu để ý kỹ, nhà đầu tư sẽ thấy một điều khó hiểu: cùng nói về dòng vốn ngoại đổ vào sau nâng hạng, người thì trích dẫn con số 3,4 tỷ USD, người khác lại nói 5-6 tỷ USD. Ai đúng? Câu trả lời nằm ở chỗ hai con số này đang đo hai thứ khác nhau.
- FTSE Russell xác nhận Việt Nam chính thức chuyển từ thị trường cận biên lên Secondary Emerging Market kể từ khi mở cửa phiên 21/9/2026.
- HSBC ước tính khoảng 3,4 tỷ USD vốn ngoại, trong đó 1,5 tỷ USD đến từ quỹ thụ động theo chỉ số; ước tính rộng hơn trên thị trường cho rằng tổng dòng vốn cả giai đoạn có thể đạt 5-6 tỷ USD nếu tính thêm dòng tiền chủ động.
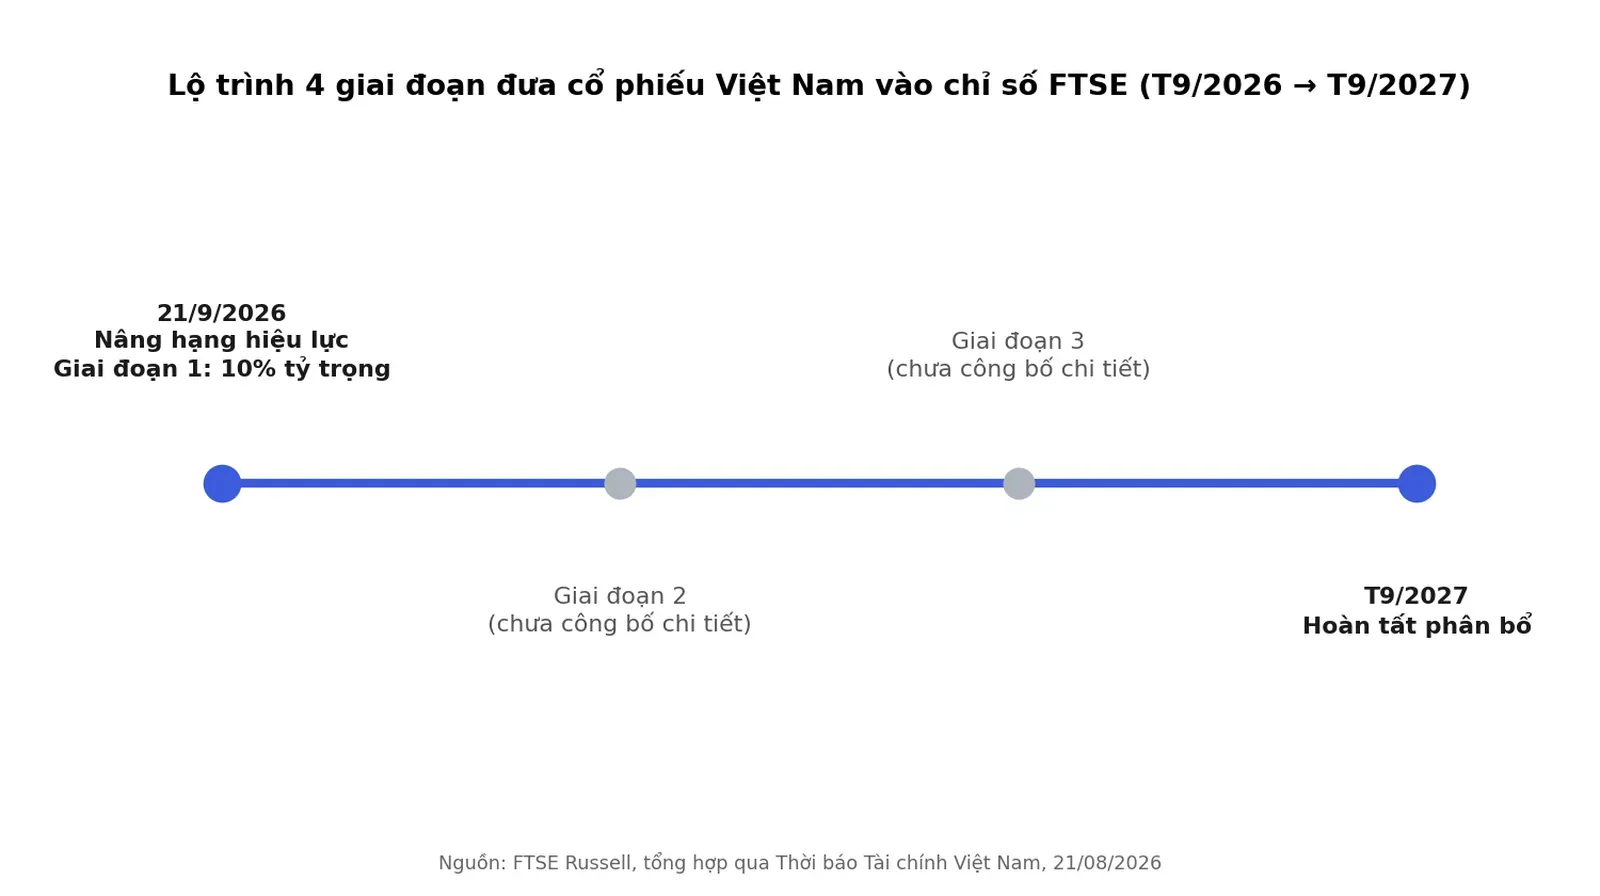
- Dòng vốn không vào cùng một lúc mà chia làm 4 giai đoạn, kéo dài đến tháng 9/2027; giai đoạn đầu Việt Nam chỉ được tính 10% tỷ trọng có thể đầu tư.
- Nền tảng đứng sau quyết định nâng hạng là các con số vĩ mô khá vững: GDP tăng 8,18% nửa đầu 2026, FDI thực hiện tăng 12%.
Nâng hạng 21/9 nghĩa là gì?
FTSE Russell công bố kết quả rà soát bán niên tháng 9/2026 của bộ chỉ số FTSE Global Equity Index Series (GEIS) khu vực châu Á – Thái Bình Dương, xác nhận Việt Nam đáp ứng đủ tiêu chí của nhóm thị trường mới nổi thứ cấp sau những thay đổi về khả năng tiếp cận thị trường, cơ chế giao dịch không yêu cầu ký quỹ trước (non-prefunding) và mô hình kết nối với các nhà môi giới toàn cầu. Quyết định có hiệu lực chính thức sau khi thị trường đóng cửa phiên 18/9, áp dụng từ thứ Hai ngày 21/9/2026 (Thời báo Tài chính Việt Nam).
Cùng đợt này, FTSE Russell đã công bố danh sách 27 mã cổ phiếu Việt Nam được thêm vào rổ FTSE All-Cap, trong đó có nhiều mã VN30. Happite đã phân tích chi tiết danh sách 27 mã đã vào rổ FTSE trong bài viết trước, nên phần này chỉ nhắc lại một điểm quan trọng: được đưa vào rổ chỉ số và được dòng tiền rót vào ngay lập tức là hai chuyện khác nhau — đây chính là gốc rễ của tranh cãi về con số vốn ngoại.
Vì sao có 2 con số khác nhau: 3,4 tỷ hay 5-6 tỷ USD?
Theo chia sẻ của ông Shan Saeed, chuyên gia kinh tế trưởng toàn cầu thuộc IQI Juwai (Malaysia), dẫn ước tính từ HSBC, quá trình nâng hạng có thể mang lại khoảng 3,4 tỷ USD dòng vốn, trong đó khoảng 1,5 tỷ USD đến từ các quỹ đầu tư thụ động — tức các quỹ chỉ mua đúng theo tỷ trọng mà chỉ số quy định, không có ý kiến cá nhân. Trong khi đó, các ước tính rộng hơn trên thị trường cho rằng tổng dòng vốn có thể đạt 5-6 tỷ USD trong toàn bộ giai đoạn chuyển đổi, vì tính thêm cả dòng tiền từ các quỹ chủ động — những quỹ tự quyết định mua cổ phiếu nào, tỷ trọng bao nhiêu, dựa trên phân tích riêng chứ không copy y nguyên chỉ số (Người quan sát).
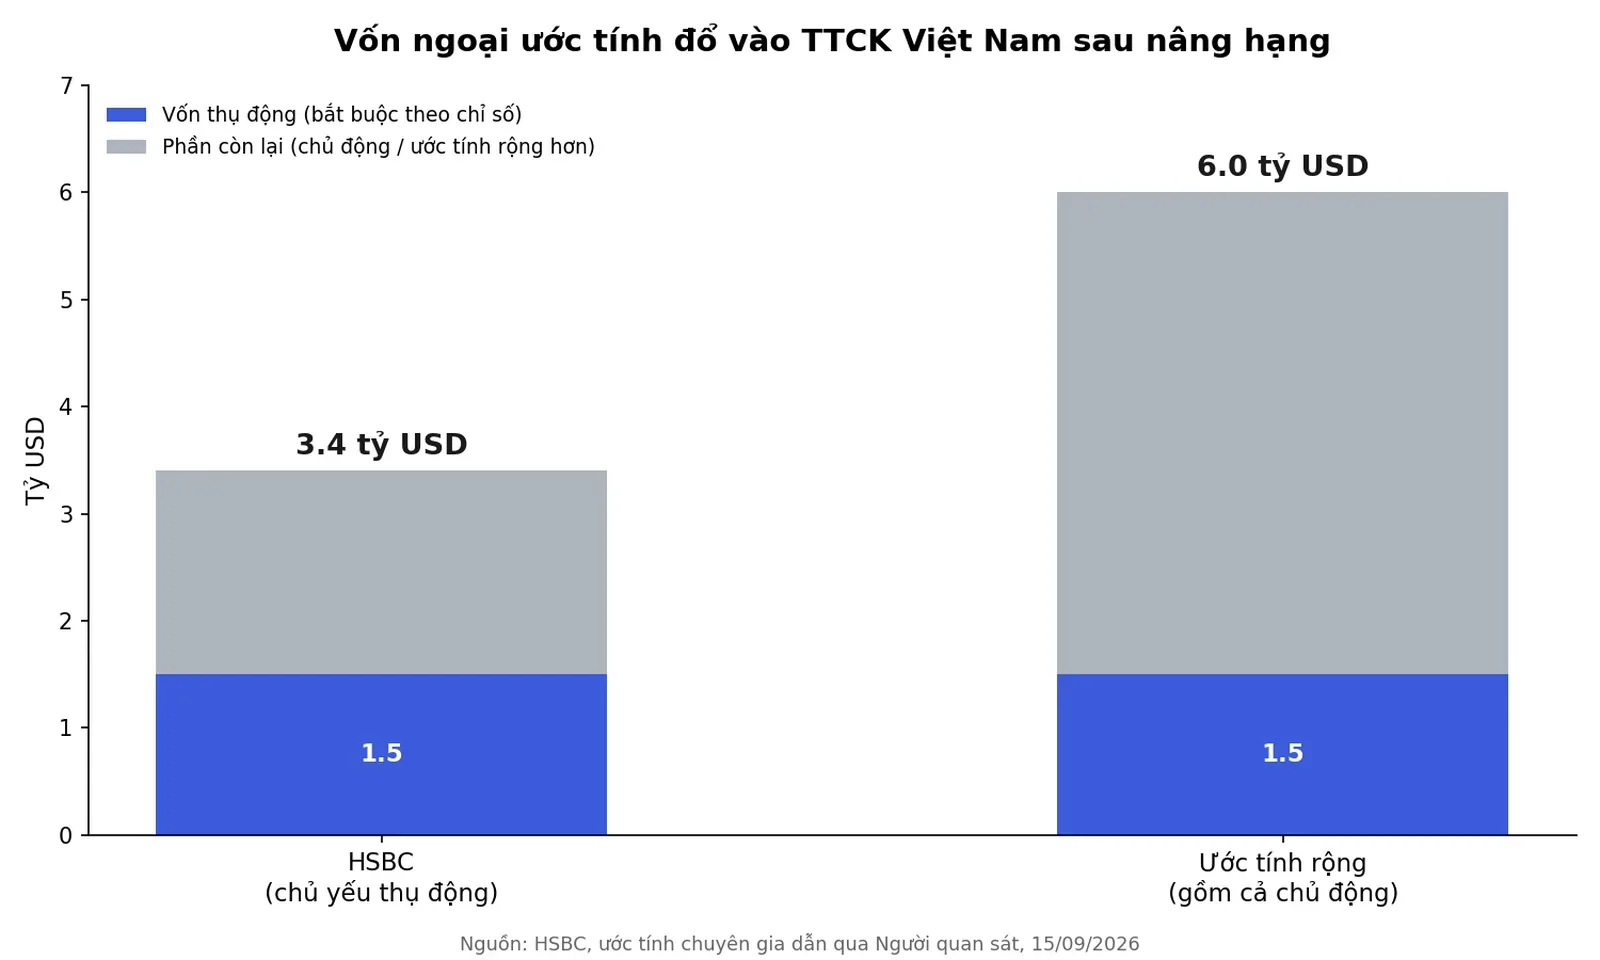
Có thể hình dung quỹ thụ động giống như một người đi siêu thị cầm đúng danh sách mua sắm được đưa sẵn, mua đúng số lượng ghi trong danh sách không thêm không bớt. Quỹ chủ động thì giống người đi chợ tự chọn, thấy món nào ngon thì mua nhiều hơn, thấy món nào chưa ưng thì bỏ qua dù nó có trong danh sách gợi ý. Con số 3,4 tỷ USD là phần “chắc chắn phải mua theo quy định”. Con số 5-6 tỷ USD là phần chắc chắn cộng thêm phần “có thể mua thêm nếu thấy hấp dẫn” — nên tự nhiên lớn hơn và cũng khó đoán chính xác hơn.
Điều đáng lưu ý: ngay cả 1,5 tỷ USD vốn thụ động cũng không giải ngân trong một ngày. Theo lộ trình FTSE Russell, việc bổ sung cổ phiếu Việt Nam vào chỉ số toàn cầu triển khai qua 4 giai đoạn, bắt đầu từ tháng 9/2026 và hoàn tất vào tháng 9/2027. Ở giai đoạn đầu tiên, thị trường Việt Nam chỉ được tính với 10% tỷ trọng có thể đầu tư hợp lệ. Cách chia nhỏ này nhằm hạn chế cú sốc thanh khoản, đồng thời tạo thời gian để dòng vốn bám theo chỉ số phân bổ dần vào thị trường thay vì đổ vào ồ ạt cùng lúc.
Nền tảng vĩ mô đứng sau quyết định nâng hạng
Nâng hạng không phải là một quyết định cảm tính. Theo dữ liệu được dẫn lại từ TTXVN, nền tảng kinh tế vĩ mô Việt Nam đang được củng cố khá rõ trong năm 2026.
| Chỉ tiêu | Số liệu | Ghi chú |
|---|---|---|
| Tăng trưởng GDP | +8,18% | Nửa đầu năm 2026 |
| FDI đăng ký | 40,63 tỷ USD | Lũy kế 8 tháng 2026 |
| FDI thực hiện | 17,25 tỷ USD (+12%) | So với cùng kỳ 2025 |
| Vốn hóa thị trường cổ phiếu niêm yết | hơn 10,57 triệu tỷ đồng | Tính đến cuối tháng 6/2026 |
Nguồn: TTXVN, dẫn lại qua Người quan sát, 15/9/2026.
Khu vực doanh nghiệp có vốn đầu tư nước ngoài hiện đóng góp khoảng 300,4 tỷ USD, tương đương 80,1% tổng kim ngạch xuất khẩu của Việt Nam. Quy mô huy động vốn trên thị trường chứng khoán cũng tăng 45,8% so với cùng kỳ năm 2025. Những con số này lý giải vì sao các tổ chức xếp hạng quốc tế bắt đầu nhìn Việt Nam khác đi — không phải vì một sự kiện đơn lẻ, mà vì một chuỗi cải thiện liên tục về quy mô và chất lượng thị trường.
VN30 nào hưởng lợi trực tiếp nhất?
Trong số 27 mã vào rổ FTSE All-Cap, có 6 mã đồng thời được đưa vào FTSE All-World — chỉ số toàn cầu quan trọng nhất trong hệ thống GEIS, gồm VCB, VIC, VHM (nhóm Large Cap) và BID, HPG, VPB (nhóm Mid Cap). Đây là nhóm được ưu tiên giải ngân sớm nhất vì thuộc chỉ số có độ phủ rộng và được nhiều quỹ toàn cầu tham chiếu nhất, theo phân tích chi tiết Happite đã thực hiện trước đó.
Tuy nhiên, “được ưu tiên” không đồng nghĩa với “chắc chắn tăng giá”. Nhà đầu tư nên đối chiếu thêm hai yếu tố: room ngoại của các mã VN30 đang ở đâu — mã nào đã gần kín room thì dòng vốn ETF mới khó mua thêm dù có trong danh mục, và diễn biến HOSE siết giám sát giao dịch trước ngày nâng hạng — cho thấy cơ quan quản lý cũng đang theo dõi sát biến động bất thường trong giai đoạn nhạy cảm này.
Góc nhìn nhà đầu tư: đừng vội mừng
Cái bẫy dễ gặp nhất trong những ngày cận nâng hạng là tâm lý “mua đón đầu, chờ tiền ngoại đẩy giá”. Vấn đề nằm ở chỗ dòng vốn 1,5 tỷ USD thụ động, dù chắc chắn xảy ra, chỉ là 10% tỷ trọng trong giai đoạn đầu và trải dài đến tận tháng 9/2027 — không phải một cú bơm tiền tức thời vào phiên 21/9. Giá cổ phiếu VN30 các mã liên quan thực tế đã tăng đáng kể từ trước khi thông tin chính thức được xác nhận, nghĩa là một phần kỳ vọng đã được phản ánh vào giá. VN-Index vừa thủng mốc 1.800 điểm trong tuần trước cũng là lời nhắc rằng thị trường vẫn còn nhiều biến số ngắn hạn khác đan xen, từ áp lực bán ròng của khối ngoại đến quyết định lãi suất của Fed.
Ông Shan Saeed cũng lưu ý nâng hạng chỉ là điểm khởi đầu, không phải đích đến cuối cùng. Việt Nam vẫn cần tiếp tục cải thiện thanh khoản, nâng chuẩn công bố thông tin, bảo vệ cổ đông thiểu số và duy trì tính ổn định của chính sách để giữ chân dòng vốn dài hạn, thay vì chỉ đón một đợt sóng ngắn hạn rồi thoái trào.
Câu hỏi thường gặp
Nâng hạng TTCK Việt Nam chính thức có hiệu lực từ ngày nào?
Từ khi thị trường mở cửa phiên thứ Hai ngày 21/9/2026, sau khi các thay đổi chốt lại vào cuối phiên 18/9/2026.
Vì sao ước tính vốn ngoại đổ vào Việt Nam lại chênh nhau nhiều đến vậy?
Vì hai con số đo hai phạm vi khác nhau: 3,4 tỷ USD là ước tính của HSBC chủ yếu tính phần vốn thụ động bắt buộc theo chỉ số, còn 5-6 tỷ USD là ước tính rộng hơn có cộng thêm dòng vốn từ các quỹ chủ động, vốn khó dự đoán chính xác hơn.
Nhà đầu tư cá nhân có nên mua đón đầu dòng vốn ngoại trước 21/9 không?
Đây không phải lời khuyên mua bán, nhưng cần lưu ý rằng dòng vốn thụ động chỉ chiếm 10% tỷ trọng ở giai đoạn đầu và giải ngân trải dài đến 2027, trong khi giá nhiều cổ phiếu liên quan đã phản ánh một phần kỳ vọng từ trước.
Dòng vốn từ nâng hạng có vào thị trường ngay lập tức không?
Không. FTSE Russell chia việc bổ sung cổ phiếu Việt Nam vào chỉ số thành 4 giai đoạn, kéo dài từ tháng 9/2026 đến tháng 9/2027, nhằm hạn chế cú sốc thanh khoản cho thị trường.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.