MCH vào VN30: Cổ tức 20% và dòng tiền ETF nói gì?
Một cổ phiếu vừa nhận “vé vào sân” VN30, vừa công bố lịch trả cổ tức tiền mặt khá dày tay — nghe giống một người vừa được gọi vào đội tuyển, vừa mang theo hộp quà ra mắt. Đó là MCH, mã cổ phiếu của Masan Consumer.
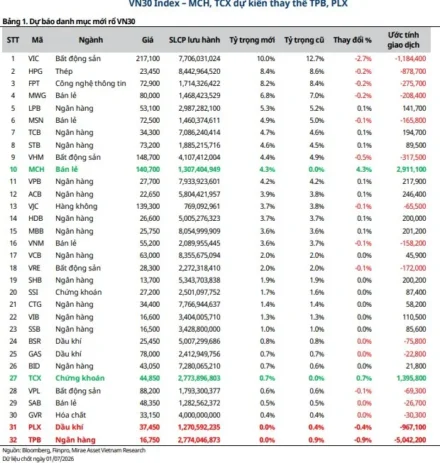
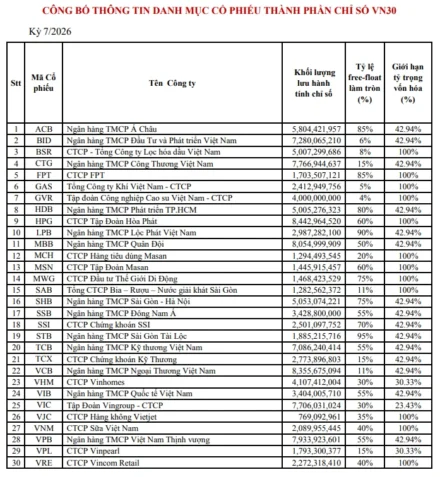
Từ ngày 3/8/2026, MCH và TCX dự kiến có mặt trong rổ VN30 mới, trong khi PLX và TPB rời danh mục theo cơ cấu được công bố. Cùng lúc, MCH chốt quyền tạm ứng cổ tức 20%, tương đương 2.000 đồng/cổ phiếu. Hai sự kiện này đáng chú ý, nhưng không nên được hiểu đơn giản là “giá chắc chắn tăng”. Thị trường chứng khoán hiếm khi tặng quà mà không kèm điều kiện đọc kỹ hướng dẫn sử dụng.
- MCH và TCX dự kiến vào VN30 từ 03/08/2026; PLX và TPB bị loại trong danh mục mới.
- Báo cáo ETF trên CafeF ước tính quỹ mô phỏng VN30 có thể mua khoảng 3 triệu cổ phiếu MCH.
- MCH đăng ký cuối cùng nhận tạm ứng cổ tức là 11/08; thanh toán dự kiến 19/08, tỷ lệ 20%.
- Cổ tức, lực cầu kỹ thuật và tăng trưởng kinh doanh là ba câu chuyện khác nhau; cần theo dõi riêng từng câu chuyện.
MCH vào VN30 từ ngày nào, thay đổi những mã nào?
Lịch của đợt này có hai mốc dễ nhầm. Ngày 31/7 là ngày tái cơ cấu danh mục, còn ngày 3/8 là ngày danh mục mới bắt đầu có hiệu lực. Theo báo cáo “Bản tin ETF: Dự báo thay đổi danh mục chỉ số VN30 và VNFIN LEAD kỳ Q3/2026” trên CafeF, VN30 thêm MCH và TCX. Kịch bản được Happite theo dõi cho danh mục hiện hành là loại PLX và TPB.
| Nhóm thay đổi | Mã | Ý nghĩa trực tiếp |
|---|---|---|
| Thêm vào | MCH, TCX | Các quỹ bám theo VN30 cần cân nhắc mua để điều chỉnh danh mục |
| Loại ra | PLX, TPB | Các quỹ bám theo VN30 có thể phải giảm tỷ trọng hoặc bán |
VN30 là nhóm 30 cổ phiếu vốn hóa và thanh khoản hàng đầu theo bộ tiêu chí của HOSE. Có thể hình dung đây là “đội hình chính” của thị trường: được gọi vào đội không đồng nghĩa mỗi trận đều ghi bàn, nhưng chắc chắn có nhiều ánh mắt và dòng tiền kỹ thuật hơn nhìn vào.
ETF có thể tạo lực cầu cho MCH như thế nào?
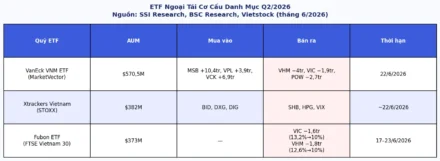
ETF là quỹ hoán đổi danh mục, thường mô phỏng một chỉ số. Nếu chỉ số thay đổi, quỹ phải điều chỉnh các cổ phiếu nắm giữ để danh mục không chạy lệch quá xa chỉ số tham chiếu. Sai lệch này gọi là tracking error — giống như chạy bộ theo người dẫn tốc độ: chỉ cần người dẫn đổi hướng, cả nhóm phải xoay theo.
Báo cáo CafeF ước tính trong kịch bản VN30 mới, MCH có thể được mua khoảng 3 triệu cổ phiếu và TCX khoảng 1,4 triệu cổ phiếu. Ở chiều ngược lại, TPB có thể bị bán khoảng 5,3 triệu cổ phiếu; PLX khoảng 1 triệu cổ phiếu theo kịch bản được lựa chọn. Đây là ước tính phục vụ phân tích, không phải lệnh mua bán chắc chắn và cũng không phải dự báo giá.
Dòng tiền ETF thường tạo tác động rõ hơn quanh ngày cơ cấu, khi nhiều quỹ và nhà đầu tư chủ động muốn đi trước hoặc giao dịch theo cùng một thông tin. Tuy vậy, lực cầu kỹ thuật có thời hạn. Sau khi danh mục mới vận hành, giá MCH vẫn phải quay về câu hỏi căn bản: doanh thu có tăng không, lợi nhuận có chuyển thành tiền không, và kỳ vọng trước đó đã được phản ánh vào giá đến mức nào?
Cổ tức MCH 20% có ý nghĩa gì?
Theo CafeF, MCH công bố ngày đăng ký cuối cùng để nhận tạm ứng cổ tức đợt 1 năm 2026 là 11/8/2026. Tỷ lệ 20% mệnh giá tương đương 2.000 đồng cho mỗi cổ phiếu; ngày thanh toán dự kiến là 19/8.
“Cổ tức 20%” ở đây không có nghĩa cổ phiếu tăng 20%. Tỷ lệ được tính trên mệnh giá 10.000 đồng/cổ phiếu, nên 20% tương ứng 2.000 đồng tiền mặt. Nếu một cổ đông có 1.000 cổ phiếu tại ngày chốt quyền, khoản cổ tức gộp về lý thuyết là 2 triệu đồng trước các nghĩa vụ thuế liên quan. Đến ngày giao dịch không hưởng quyền, giá tham chiếu thường được điều chỉnh cơ học theo giá trị cổ tức — vì chiếc bánh được tách một miếng, không phải tự nhiên xuất hiện thêm bánh.
Với khoảng 1,3 tỷ cổ phiếu lưu hành tại ngày 30/6, MCH có thể chi khoảng 2.614 tỷ đồng cho đợt tạm ứng này. Con số lớn, nhưng cần đặt cạnh sức khỏe tài chính. CafeF ghi nhận MCH tạo khoảng 2.000 tỷ đồng dòng tiền tự do trong 6 tháng đầu năm; tiền và tương đương tiền cuối tháng 6 khoảng 9.565 tỷ đồng, còn tổng nợ vay khoảng 8.951 tỷ đồng.
Kết quả kinh doanh quý II cũng là phần quan trọng của câu chuyện. Doanh thu thuần đạt 7.165 tỷ đồng, tăng 14,2% so với cùng kỳ; lợi nhuận gộp tăng 15,3% lên 3.193 tỷ đồng, biên lợi nhuận gộp đạt 44,6%. Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 1.484 tỷ đồng, tăng 10,2%.
Lũy kế 6 tháng, doanh thu đạt 15.637 tỷ đồng, tăng 13,6%; lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 3.284 tỷ đồng, tăng 10,9%. Công ty giữ kế hoạch doanh thu năm 2026 từ 33.800–35.000 tỷ đồng, tăng 11–15%, và lợi nhuận sau thuế trước lợi ích cổ đông thiểu số tăng 10–15%.
Những con số này giải thích vì sao cổ tức cao không chỉ là màn pháo hoa. Doanh nghiệp có dòng tiền, tiền mặt và khả năng sinh lời để hỗ trợ chính sách phân phối. Nhưng cổ tức tương lai vẫn phụ thuộc vào kết quả kinh doanh, dòng tiền và quyết định của doanh nghiệp; không nên lấy một đợt chi trả để suy ra mãi mãi về sau.
Bốn góc nhìn cần đặt cạnh nhau
Góc doanh nghiệp: tăng trưởng có đi cùng chất lượng không?
Doanh thu MCH quý II tăng chủ yếu nhờ sản lượng tăng gần 10% và một phần từ điều chỉnh giá bán. CHIN-SU tăng 27%, Omachi tăng 17,8%; kênh bán lẻ truyền thống phục hồi, trong khi bán lẻ hiện đại và HORECA cũng tăng. Đây là tín hiệu cần theo dõi, bởi tăng trưởng nhờ bán được nhiều hàng thường có “chất” khác với tăng trưởng chỉ nhờ tăng giá.
Tuy nhiên, nhà đầu tư vẫn cần xem biên lợi nhuận, chi phí bán hàng, tồn kho và dòng tiền trong các kỳ tiếp theo. EPS, tức lợi nhuận trên mỗi cổ phiếu, có thể hiểu như phần lợi nhuận bình quân mà mỗi chiếc vé cổ phiếu được hưởng. Khi số cổ phiếu thay đổi, EPS cũng cần được tính lại; MCH có phát hành ESOP hoàn tất trong tháng 6 nên đây là điểm không nên bỏ qua.
Góc ngành và vĩ mô: hàng tiêu dùng không miễn nhiễm
MCH hoạt động trong ngành hàng tiêu dùng nhanh, nơi thương hiệu, độ phủ điểm bán và sức mua hộ gia đình cùng quyết định kết quả. Lạm phát nguyên vật liệu, chi phí phân phối và sức mua yếu có thể làm biên lợi nhuận co lại. Ngược lại, độ phủ sâu hơn và sản phẩm mới có thể giúp doanh nghiệp tăng doanh thu trên mỗi điểm bán.
Góc dòng tiền: ETF chỉ là một lớp sóng
Dòng tiền ETF có thể làm thanh khoản và biến động tăng quanh ngày cơ cấu. Khối lượng tăng khi đó không nhất thiết phản ánh toàn bộ niềm tin dài hạn vào doanh nghiệp; một phần có thể chỉ là giao dịch bắt buộc theo chỉ số. Sau lớp sóng kỹ thuật, chất lượng lợi nhuận và định giá mới là phần còn lại trên bờ.
Góc rủi ro: cổ tức không phải lợi nhuận miễn phí
Cổ đông nhận tiền nhưng giá cổ phiếu có thể điều chỉnh theo cổ tức. MCH vào VN30 có thể thu hút sự chú ý, nhưng cũng khiến kỳ vọng tăng nhanh. Rủi ro gồm biến động sau cơ cấu, kết quả kinh doanh không đạt kế hoạch, cạnh tranh trong ngành, thay đổi chi phí đầu vào và pha loãng nếu số cổ phiếu lưu hành tăng.
Nhà đầu tư nên theo dõi gì trong tuần tới?
Thứ nhất, quan sát giá và khối lượng MCH quanh ngày VN30 mới có hiệu lực, nhưng tách giao dịch kỹ thuật khỏi thông tin cơ bản. Thứ hai, theo dõi thông báo chính thức về ngày giao dịch không hưởng quyền và lịch thanh toán cổ tức. Thứ ba, đọc báo cáo tài chính kế tiếp để kiểm tra dòng tiền tự do, biên lợi nhuận và tiến độ kế hoạch năm.
Có thể xem bài Thặng dư vốn cổ phần là gì? Vì sao vốn điều lệ khác vốn chủ sở hữu để hiểu thêm cách những khoản mục vốn và số lượng cổ phiếu có thể ảnh hưởng đến việc đọc báo cáo doanh nghiệp.
FAQ: Giải đáp nhanh về MCH và VN30
MCH vào VN30 khi nào?
MCH dự kiến thuộc rổ VN30 mới từ ngày 03/08/2026; ngày tái cơ cấu là 31/07/2026.
Cổ tức MCH 20% là bao nhiêu tiền?
Tỷ lệ 20% mệnh giá tương đương 2.000 đồng/cổ phiếu. Ngày đăng ký cuối cùng dự kiến là 11/08 và thanh toán vào 19/08/2026.
ETF có chắc chắn mua đúng 3 triệu cổ phiếu MCH không?
Không. Khoảng 3 triệu cổ phiếu là ước tính trong báo cáo ETF; giao dịch thực tế có thể khác tùy quy mô quỹ, giá, dòng tiền và cách tái cân bằng.
Cổ tức có phải khoản lợi nhuận miễn phí không?
Không. Giá tham chiếu thường được điều chỉnh vào ngày giao dịch không hưởng quyền. Nhà đầu tư cần nhìn tổng lợi nhuận gồm biến động giá, cổ tức, thuế và chi phí giao dịch.
MCH bước vào VN30 cùng một câu chuyện cổ tức hấp dẫn và nền kinh doanh đang tăng trưởng. Ba mảnh ghép — danh mục chỉ số, dòng tiền ETF và sức khỏe doanh nghiệp — có thể hỗ trợ lẫn nhau, nhưng không thay thế cho việc kiểm tra định giá và rủi ro. Thị trường có thể thích một câu chuyện hay; báo cáo tài chính mới là nơi kiểm tra đoạn kết.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.