Từ ngày 3/8/2026, rổ VN30 chính thức có gương mặt mới: TCX — mã chứng khoán của Công ty Cổ phần Chứng khoán Kỹ Thương (TCBS) — lần đầu góp mặt trong nhóm 30 cổ phiếu blue-chip lớn nhất sàn HOSE. Điều đáng nói: TCX mới niêm yết chưa đầy một năm. Nhưng trước khi nhà đầu tư kịp mừng, có một câu hỏi thực tế hơn cần trả lời: vào rổ rồi thì sao — tiền có thực sự chảy vào như đồn đoán?
- Rổ VN30 quý III/2026 chính thức đổi từ 3/8: TCX và MCH vào, TPB và PLX ra.
- TCX (TCBS) là công ty chứng khoán thứ hai trong VN30 sau SSI, gia nhập chỉ sau 9 tháng niêm yết.
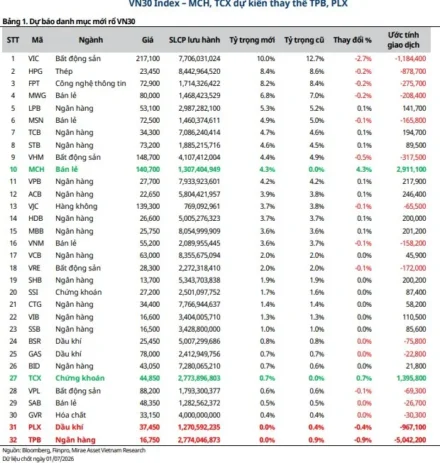
- Dự báo ban đầu: ETF mua ròng TCX khoảng 59,7 tỷ đồng. Số liệu cơ cấu thực tế: TCX được mua thêm khoảng 124,3 tỷ đồng.
- TPB chịu áp lực bán lớn nhất (khoảng 5 triệu cổ phiếu) vì tụt hạng vốn hóa, không phải vì kết quả kinh doanh xấu đi.
Rổ VN30 chính thức đổi mới từ 3/8 — điều gì vừa xảy ra?
Sở Giao dịch Chứng khoán TP.HCM (HOSE) công bố kết quả rà soát danh mục VN30 kỳ quý III/2026 từ giữa tháng 7, và danh mục mới chính thức có hiệu lực từ 3/8/2026. Hai cái tên được thêm vào là TCX (Chứng khoán Kỹ Thương) và MCH (Masan Consumer — MCH cũng vừa chính thức vào rổ VN30 và đã được happite mổ xẻ ở góc cổ tức). Hai cái tên bị loại là TPB (TPBank) và PLX (Petrolimex) (theo nguoiquansat.vn).
Nghe thì đơn giản như thay hai cầu thủ trên sân, nhưng VN30 không phải giải bóng đá phong trào. Đây là chỉ số làm nền cho hàng loạt sản phẩm tài chính: quỹ ETF mô phỏng chỉ số, hợp đồng tương lai phái sinh, chứng quyền có bảo đảm. Một cổ phiếu vào hay ra khỏi rổ đồng nghĩa với việc hàng nghìn tỷ đồng tài sản phải “chạy” theo để khớp lại tỷ trọng — đó là lý do mỗi kỳ cơ cấu VN30 luôn được dân đầu tư theo dõi sát như xem kết quả xổ số.
Tiêu chí chọn vào rổ khá rõ ràng: nằm trong top 20 vốn hóa toàn thị trường gần như được ưu tiên vào thẳng, không cần xét rổ cũ. Tính đến 30/6/2026, TCX có vốn hóa bình quân khoảng 116.532 tỷ đồng — xếp thứ 20 trên HOSE, còn MCH đạt khoảng 173.389 tỷ đồng, xếp thứ 11. Ngược lại, PLX đã lùi xuống vị trí 34, TPB xếp thứ 36 — dưới ngưỡng an toàn.
TCX là ai mà “chưa đầy 1 năm niêm yết đã vào rổ blue-chip”?
TCX chính là mã chứng khoán của TCBS (Technology & Credit Bank Securities) — công ty chứng khoán thuộc hệ sinh thái Techcombank, niêm yết trên HOSE ngày 21/10/2025 sau một đợt IPO được giới đầu tư gọi là “gây sốt”. Chưa đầy 10 tháng sau, TCX đã đi hết một hành trình mà nhiều doanh nghiệp mất nhiều năm mới chạm tới: vốn hóa lọt top 20 sàn, kết quả kinh doanh lập kỷ lục, và giờ là suất trong VN30 (theo kinhtechungkhoan.vn).
Con số đáng chú ý nhất: quý II/2026, TCX ghi nhận lợi nhuận trước thuế gần 2.100 tỷ đồng — mức cao nhất kể từ khi thành lập, đến từ sự tăng trưởng đồng đều của môi giới, cho vay ký quỹ, ngân hàng đầu tư, quản lý tài sản và mảng WealthTech mà TCBS theo đuổi nhiều năm nay. Việc vào VN30 khiến TCX trở thành công ty chứng khoán thứ hai góp mặt trong rổ, sau SSI — một cột mốc mang tính biểu tượng cho cả ngành, nhất là khi thị trường Việt Nam đang chờ “giờ G” nâng hạng lên mới nổi thứ cấp.
Nói vui thì P/E cao hay thấp còn tùy góc nhìn, nhưng riêng tốc độ “từ IPO đến blue-chip” của TCX thì khó ai phủ nhận: đây gần như là kỷ lục mới của thị trường chứng khoán Việt Nam.

Dòng tiền ETF: kỳ vọng 446 tỷ so với thực tế — nghịch lý nằm ở đâu?
Trước ngày công bố chính thức, các công ty chứng khoán đã chạy mô hình dự báo dòng tiền ETF khá rôm rả. Theo ước tính của BSC Research hồi cuối tháng 6, dựa trên tổng tài sản khoảng 9.465 tỷ đồng của 4 quỹ ETF mô phỏng VN30 (lớn nhất là DCVFM VN30 ETF, chiếm 63,4%), MCH sẽ được mua ròng khoảng 386,6 tỷ đồng, còn TCX khoảng 59,7 tỷ đồng — tổng cộng hơn 446 tỷ đồng cho hai “tân binh” (xem chi tiết tại DNSE).
Đến khi các quỹ hoàn tất cơ cấu thực tế vào cuối tháng 7, con số công bố lại có phần khác: MCH được mua thêm khoảng 362,1 tỷ đồng, FPT được mua thêm 158,1 tỷ đồng, còn TCX khoảng 124,3 tỷ đồng. Ở chiều bán, VIC bị bán ròng khoảng 167 tỷ đồng, VRE khoảng 103,2 tỷ đồng, STB khoảng 91,25 tỷ đồng.
Nhìn tổng thể, TCX thực tế được mua nhiều hơn dự báo ban đầu của BSC — không hề “hụt hơi” như nhiều đồn đoán ban đầu, mà đúng hơn là con số tuyệt đối vẫn khá khiêm tốn so với thanh khoản hàng nghìn tỷ đồng mỗi phiên của toàn thị trường. Đây chính là điều nhà đầu tư hay nhầm lẫn: “vào rổ VN30” nghe hoành tráng, nhưng quy mô 4 quỹ ETF mô phỏng chỉ số cộng lại chưa tới 10.000 tỷ đồng — nhỏ hơn nhiều so với vốn hóa của chính TCX (hơn 116.000 tỷ đồng). Dòng tiền ETF là một cú hích thật, nhưng không phải phép màu biến một cổ phiếu tầm thường thành hàng hot chỉ sau một đêm cơ cấu.
TPB, PLX mất gì khi rời rổ?
Ở chiều ngược lại, TPB là cổ phiếu chịu áp lực bán mạnh nhất trong đợt cơ cấu này — theo dự báo trước cơ cấu, các quỹ ETF có thể bán ra khoảng 5 triệu cổ phiếu TPB, tương đương gần 81 tỷ đồng. PLX cũng bị bán ra ước tính gần 961.000 cổ phiếu, tương ứng khoảng 36,3 tỷ đồng.
Điều cần nói rõ: TPB và PLX bị loại không phải vì kết quả kinh doanh sa sút đột ngột, mà đơn giản là thứ hạng vốn hóa của họ tụt xuống dưới nhóm 20-30 doanh nghiệp lớn nhất khi thị trường xuất hiện thêm những tên tuổi vốn hóa lớn hơn như MCH và TCX. Đây là quy luật “vật đổi sao dời” bình thường của mọi chỉ số blue-chip trên thế giới — không phải bản án về chất lượng doanh nghiệp, mà là cuộc chơi tương đối giữa các “đối thủ” trong cùng một sân chơi vốn hóa.
Với nhà đầu tư đang nắm giữ TPB hay PLX, áp lực bán từ ETF thường tạo ra biến động ngắn hạn quanh ngày cơ cấu, nhưng về dài hạn, giá cổ phiếu vẫn quay về phụ thuộc vào nội tại: lợi nhuận, tăng trưởng tín dụng (với TPB) hay biên lợi nhuận kinh doanh xăng dầu (với PLX) — những yếu tố mà rổ chỉ số không quyết định được.
Nhà đầu tư cá nhân nên nhìn nhận thế nào về “game cơ cấu ETF”?
Mỗi kỳ cơ cấu VN30, thị trường luôn xuất hiện một nhóm nhà đầu tư cố “đón đầu” bằng cách mua trước cổ phiếu được dự báo vào rổ, rồi bán ra đúng ngày ETF thực hiện lệnh — chiến thuật quen gọi là “front-run”. Vấn đề là dòng tiền đầu cơ này thường đi trước và phản ánh vào giá sớm hơn cả lúc ETF thực sự xuống tiền, khiến phần lời còn lại cho người đến sau không còn nhiều, thậm chí có thể “mua đỉnh” đúng lúc thông tin đã cũ.
Với TCX, câu chuyện đáng theo dõi hơn không phải là vài trăm tỷ đồng dòng tiền cơ cấu một lần, mà là việc công ty chứng khoán trẻ này duy trì được tốc độ tăng trưởng lợi nhuận và uy tín thương hiệu WealthTech ra sao trong các quý tới, sau khi đã bước vào “sân chơi” bị soi kỹ hơn nhiều so với thời còn là cổ phiếu mới lên sàn. Nhà đầu tư quan tâm nhóm chứng khoán, ngân hàng có thể tham khảo thêm góc phân tích của happite ở bản đồ rủi ro VN30 tháng 8/2026, hoặc câu chuyện MCH tạm ứng cổ tức 20% ngay trước giờ ETF cơ cấu để có bức tranh rộng hơn, thay vì chỉ nhìn vào một sự kiện cơ cấu đơn lẻ.
Bảng so sánh nhanh: rổ VN30 trước và sau 3/8/2026
| Mã | Trạng thái | Vốn hóa BQ (tỷ đồng) | Xếp hạng HOSE | Dòng tiền ETF (ước tính cơ cấu) |
|---|---|---|---|---|
| TCX | Vào mới | ~116.532 | #20 | Mua ròng ~124,3 tỷ đồng |
| MCH | Vào mới | ~173.389 | #11 | Mua ròng ~362,1 tỷ đồng |
| TPB | Bị loại | — | #36 | Bán ròng ~81 tỷ đồng |
| PLX | Bị loại | — | #34 | Bán ròng ~36,3 tỷ đồng |
Nguồn: HOSE, BSC Research, VnEconomy — số liệu tổng hợp đến 31/7/2026.
Câu hỏi thường gặp
TCX là mã chứng khoán của công ty nào?
TCX là mã niêm yết của Công ty Cổ phần Chứng khoán Kỹ Thương (TCBS), niêm yết trên HOSE từ 21/10/2025.
Vì sao TPB và PLX bị loại khỏi VN30?
Vì thứ hạng vốn hóa của hai mã này tụt xuống dưới nhóm 20-30 doanh nghiệp lớn nhất HOSE, không đáp ứng tiêu chí lựa chọn khi có thêm các cổ phiếu vốn hóa lớn hơn như MCH, TCX gia nhập.
ETF mua bao nhiêu cổ phiếu TCX khi cơ cấu?
Theo số liệu cơ cấu thực tế công bố cuối tháng 7/2026, các quỹ ETF mô phỏng VN30 mua thêm khoảng 124,3 tỷ đồng cổ phiếu TCX.
Vào rổ VN30 có chắc chắn giúp giá cổ phiếu tăng không?
Không. Dòng tiền ETF chỉ là một yếu tố ngắn hạn, quy mô các quỹ ETF mô phỏng VN30 hiện dưới 10.000 tỷ đồng — nhỏ so với vốn hóa nhiều doanh nghiệp trong rổ. Giá cổ phiếu về dài hạn vẫn phụ thuộc vào nội tại doanh nghiệp.
Nhà đầu tư cá nhân có nên “đón sóng” cơ cấu ETF?
Đây là chiến thuật rủi ro vì dòng tiền đầu cơ thường phản ánh vào giá trước cả khi ETF thực sự giao dịch. Nhà đầu tư nên cân nhắc kỹ, tự nghiên cứu thay vì chạy theo tin đồn cơ cấu.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.