Có một nghịch lý đang diễn ra trước mắt nhà đầu tư VN30: FPT — cổ phiếu chiếm tỷ trọng cao nhất rổ chỉ số với 10% — vẫn tăng trưởng lợi nhuận 17% sau 4 tháng đầu năm, nhưng thị giá lại rơi về vùng thấp nhất từ đầu 2024. Không phải do công ty báo lỗ. Không phải do scandal. Câu chuyện ở đây phức tạp hơn — và đáng đọc hơn — nhiều.
- Phiên 15/7/2026: FPT giảm ~5%, chạm 66.800 đồng — đáy thấp nhất từ đầu 2024.
- Khối ngoại bán ròng 346 tỷ đồng FPT chỉ trong một phiên; lũy kế từ đầu năm vượt 10.000 tỷ đồng.
- Kinh doanh vẫn tốt: 4 tháng đầu năm lợi nhuận trước thuế +17.5% YoY.
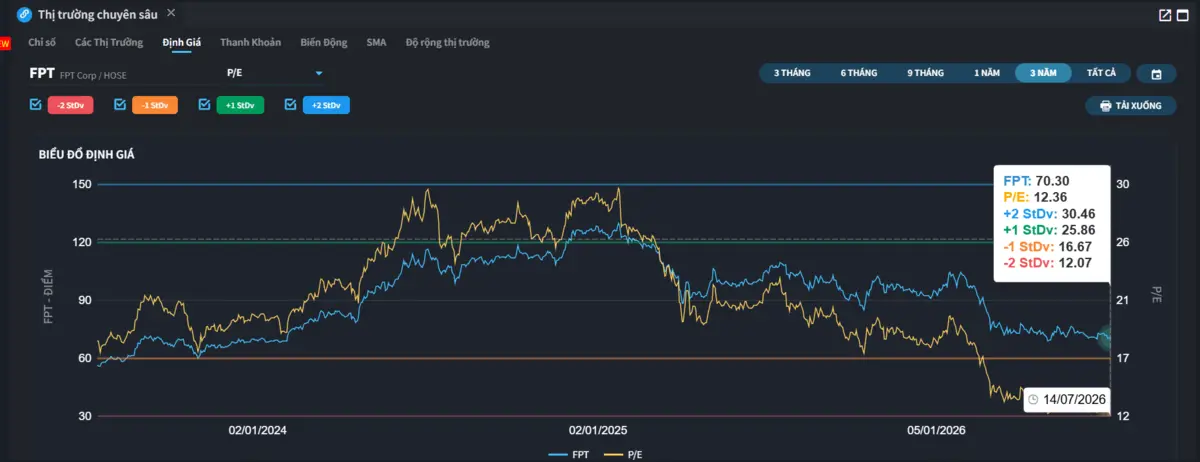
- P/E forward 2026 xuống ~11.7x, thấp hơn nhiều so với mức trung bình 5 năm (~20x).
- Nguyên nhân sâu xa: AI đang buộc thị trường toàn cầu định giá lại cổ phiếu IT outsourcing.
Phiên 15/7: FPT mất gần 5%, khối ngoại xả 346 tỷ chỉ trong một phiên
Hôm nay (15/7/2026), FPT là cổ phiếu bị bán ròng mạnh nhất toàn sàn HoSE. Khối ngoại xả 346 tỷ đồng — bỏ xa vị trí thứ hai là PNJ với 108 tỷ và SSI với 72 tỷ. Thị giá FPT có lúc chạm 66.800 đồng/cổ phiếu, giảm 4,98% so với tham chiếu, với khối lượng khớp lệnh đạt hơn 21,27 triệu cổ phiếu — mức thanh khoản cao, phản ánh lực cung gia tăng mạnh.
Trong bức tranh rộng hơn, VN-Index đóng cửa mất 24,5 điểm về 1.782 điểm, khối ngoại toàn thị trường bán ròng khoảng 980 tỷ đồng — phiên đỏ thứ tư liên tiếp kể từ khi thị trường rời đỉnh gần nhất. Về nguyên nhân vĩ mô khiến VN-Index về lại 1.780–1.800 điểm, happite.com đã phân tích ở bài trước. Bài này tập trung riêng vào câu chuyện FPT.

Kinh doanh vẫn tăng trưởng 17% — vậy cổ phiếu rơi vì đâu?
Đây là điểm khiến nhiều nhà đầu tư bối rối: FPT Corp không hề báo xấu. 4 tháng đầu năm 2026, tập đoàn ghi nhận doanh thu 17.228 tỷ đồng (+11,6% so với cùng kỳ) và lợi nhuận trước thuế 3.787 tỷ đồng (+17,5%). Mảng công nghệ — chiếm 87% doanh thu — tăng trưởng mạnh, dẫn đầu bởi các hợp đồng AI quy mô lớn tại Nhật Bản và các thị trường quốc tế. Công suất sử dụng các nhà máy AI của FPT thậm chí đã tăng từ 60% cuối năm 2025 lên gần 90% vào tháng 6/2026.
Với cổ phiếu tăng trưởng, điều thị trường định giá không phải là hiện tại mà là kỳ vọng tương lai. Cổ phiếu FPT từng được thị trường “trả” mức P/E gần 20 lần — tức nhà đầu tư sẵn sàng trả 20 đồng để mua mỗi đồng lợi nhuận của FPT, vì họ tin lợi nhuận sẽ tiếp tục tăng trưởng nhanh mà không bị đe dọa. Khi niềm tin đó lung lay, hệ số giá bị kéo xuống — dù lợi nhuận thực tế vẫn tăng.
Nói nôm na: giá vé xem concert có thể giảm mạnh ngay cả khi ban nhạc vẫn đang hát hay — chỉ cần khán giả bắt đầu nghi ngờ những buổi sau sẽ không còn sôi động như vậy.
Khối ngoại đã bán ròng hơn 10.000 tỷ FPT từ đầu năm — chuyện gì đang xảy ra?
Tính từ đầu tháng 2/2026, khối ngoại đã bán ròng hơn 10.000 tỷ đồng cổ phiếu FPT trên kênh khớp lệnh — biến FPT trở thành cổ phiếu bị nước ngoài xả mạnh nhất toàn thị trường. Hệ quả là “room ngoại” (dư địa sở hữu nước ngoài) của FPT “hở” đến khoảng 259 triệu cổ phiếu tính đến giữa tháng 3/2026 — mức cao bất thường với một mã từng được nước ngoài nắm giữ dày đặc.
Dữ liệu danh mục quỹ tính đến ngày 15/7 cho thấy bức tranh phân hóa rõ ràng. Nhóm quỹ đầu tư vẫn đang nắm khoảng 84 triệu cổ phiếu FPT (trị giá ~5.905 tỷ đồng), nhưng xu hướng giảm dần. PYN Elite Fund — một trong những quỹ nước ngoài lâu năm gắn bó với FPT — đã bán ròng khoảng 8,64 triệu cổ phiếu từ đầu năm, còn nắm 27,1 triệu cp (~1.903 tỷ). Ngược lại, VanEck Vietnam ETF lại đi ngược dòng, mua ròng thêm khoảng 1,93 triệu cổ phiếu từ đầu năm — tín hiệu cho thấy không phải toàn bộ tổ chức đều đồng thuận xả hàng.

P/E xuống ~11.7x: Rẻ thật hay bẫy giá trị?
Nhìn vào con số, FPT trông khá hấp dẫn về định giá. P/E forward 2026 hiện vào khoảng 11,7 lần — thấp hơn đáng kể so với mức trung bình gần 20 lần trong 5 năm qua. Một số công ty phân tích đã hạ P/E mục tiêu từ 20x xuống 15x, tương ứng giá mục tiêu cao hơn ~24% so với thị giá hiện tại.
Nhưng “rẻ” hay “bẫy giá trị” phụ thuộc vào câu hỏi: tăng trưởng 15–16%/năm trong giai đoạn 2026–2027 có còn giữ được không? Nếu AI thực sự xói mòn mảng IT outsourcing truyền thống, hệ số giá thấp hiện tại không phải “mua rẻ” mà là phản ánh rủi ro cấu trúc dài hạn. Nếu FPT thành công chuyển mình thành “nhà cung cấp AI” thay vì “nhà cung cấp nhân lực phần mềm”, câu chuyện sẽ ngược lại.
AI — con dao hai lưỡi với cổ phiếu công nghệ dịch vụ
Đây là lý do cốt lõi khiến định giá FPT bị thu hẹp — và FPT không phải ngoại lệ. Năm 2025–2026, AI vừa là câu chuyện tăng trưởng vừa là mối đe dọa với các công ty cung cấp dịch vụ công nghệ (IT services). Nhà đầu tư toàn cầu lo ngại: nếu AI có thể tự viết code, test phần mềm và triển khai hệ thống — nhu cầu thuê nhân lực phần mềm truyền thống sẽ thu hẹp dần.
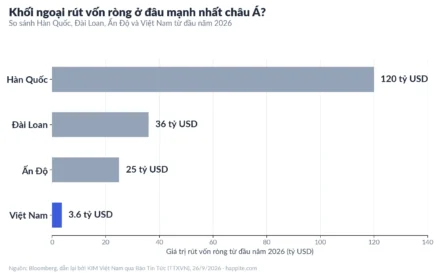
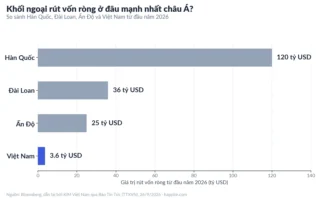
Bằng chứng không thiếu. Nhóm cổ phiếu phần mềm và dịch vụ công nghệ toàn cầu đã mất khoảng 830 tỷ USD vốn hóa chỉ trong 6 phiên giao dịch khi nhà đầu tư phản ứng với làn sóng AI mới nhất. Tại Ấn Độ, chỉ số Nifty IT giảm 19,5% sau khi khối ngoại bán ròng 1,85 tỷ USD cổ phiếu công nghệ thông tin trong vòng một tháng. Các gã khổng lồ IT outsourcing như Infosys hay Accenture cũng chịu áp lực tương tự.
FPT đang phản ứng với xu hướng này bằng cách chủ động chuyển dịch: xây nhà máy AI tại Nhật Bản và Việt Nam, ký hợp đồng AI quy mô lớn, mở rộng sang thị trường quốc tế như Ba Lan và Ethiopia. Công suất nhà máy AI tăng từ 60% lên 90% trong nửa đầu năm 2026 là tín hiệu tích cực. Nhưng thị trường chứng khoán — vốn định giá tương lai chứ không phải hiện tại — vẫn chưa hoàn toàn tin vào khả năng “đổi màu áo” thành công của FPT. Và cho đến khi niềm tin đó được thiết lập lại, áp lực lên giá cổ phiếu khó mà biến mất.
Để hiểu cách đọc sức khỏe tài chính thực sự của một doanh nghiệp như FPT, nhà đầu tư mới có thể xem thêm hướng dẫn đọc bảng cân đối kế toán — công cụ phân tích cơ bản không thể thiếu trước khi ra quyết định. Và nếu muốn so sánh góc nhìn định giá giữa các ngành, bài phân tích KQKD ngân hàng VN30 Q2/2026 là điểm tham chiếu thú vị — các ngân hàng như VPB (+52% lợi nhuận) đang kéo dòng tiền về phía mình, một phần từ chính cổ phiếu công nghệ.
Những câu hỏi nhà đầu tư hay hỏi về FPT
Tại sao cổ phiếu FPT giảm trong khi kinh doanh vẫn tốt?
Cổ phiếu FPT giảm do thị trường điều chỉnh lại kỳ vọng tăng trưởng dài hạn, không phải do kết quả hiện tại xấu. Hai nguyên nhân chính: (1) khối ngoại bán ròng quy mô lớn (trên 10.000 tỷ đồng từ đầu năm) do danh mục tái cơ cấu và (2) AI đang buộc thị trường toàn cầu đặt câu hỏi liệu công ty IT outsourcing có duy trì được tốc độ tăng trưởng cũ.
P/E của FPT hiện tại là bao nhiêu?
P/E forward 2026 của FPT vào khoảng 11,7 lần, thấp hơn đáng kể so với mức trung bình gần 20 lần trong 5 năm qua. Đây là mức thấp nhất trong nhiều năm, phản ánh sự thu hẹp định giá do thay đổi kỳ vọng tăng trưởng dài hạn.
Khối ngoại bán FPT có phải tín hiệu thoát hàng không?
Không nhất thiết. Khối ngoại bán ròng FPT chủ yếu do tái cơ cấu danh mục (tránh rủi ro định giá cao) chứ không phải vì phát hiện vấn đề cơ bản. Đáng chú ý, VanEck Vietnam ETF lại đang mua ròng FPT — cho thấy dòng tiền nước ngoài phân hóa, không đồng thuận hoàn toàn. Nhà đầu tư nên xem dữ liệu giao dịch tổng thể và nền tảng cơ bản thay vì chỉ theo một chiều.
FPT có còn tăng trưởng trong bối cảnh AI không?
Dựa trên dữ liệu hiện tại, FPT vẫn tăng trưởng — lợi nhuận 4 tháng đầu năm +17,5%, công suất nhà máy AI tăng từ 60% lên 90%. Câu hỏi thực sự là tốc độ và biên lợi nhuận dài hạn có duy trì được khi AI tái định hình nhu cầu IT outsourcing toàn cầu. Đây là rủi ro cần theo dõi qua từng kỳ KQKD, không phải yếu tố có thể kết luận ngay.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nhà đầu tư nên tự nghiên cứu hoặc tham khảo chuyên gia được cấp phép trước khi ra quyết định mua/bán.