Cùng một tỷ lệ 26%, cùng hơn 2 tỷ cổ phiếu mới, nhưng VPBank vừa xin đổi cách làm — và điều đó không chỉ là chuyện kế toán nội bộ.
Ngày 7/7/2026, Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank – mã VPB) công bố thông tin lấy ý kiến cổ đông bằng văn bản về việc thay đổi phương án tăng vốn điều lệ đợt 1 năm 2026. Về con số thì y chang: tỷ lệ 26,04%, hơn 2 tỷ cổ phiếu mới, vốn điều lệ tăng từ 79.339 tỷ lên 100.000 tỷ đồng. Nhưng về cách làm, lại có thay đổi quan trọng đủ để khiến nhà đầu tư cần đọc kỹ trước khi bấm “đồng ý.”
- VPBank đổi phương án tăng vốn 26,04%: từ “phát hành từ vốn chủ sở hữu” → “cổ tức cổ phiếu từ lợi nhuận tích lũy chưa phân phối”.
- Tổng số tiền tăng vốn và tỷ lệ phát hành không đổi — nhưng nguồn lấy tiền khác.
- Lý do: HĐQT điều chỉnh để phù hợp quy định NHNN khi hoàn thiện hồ sơ.
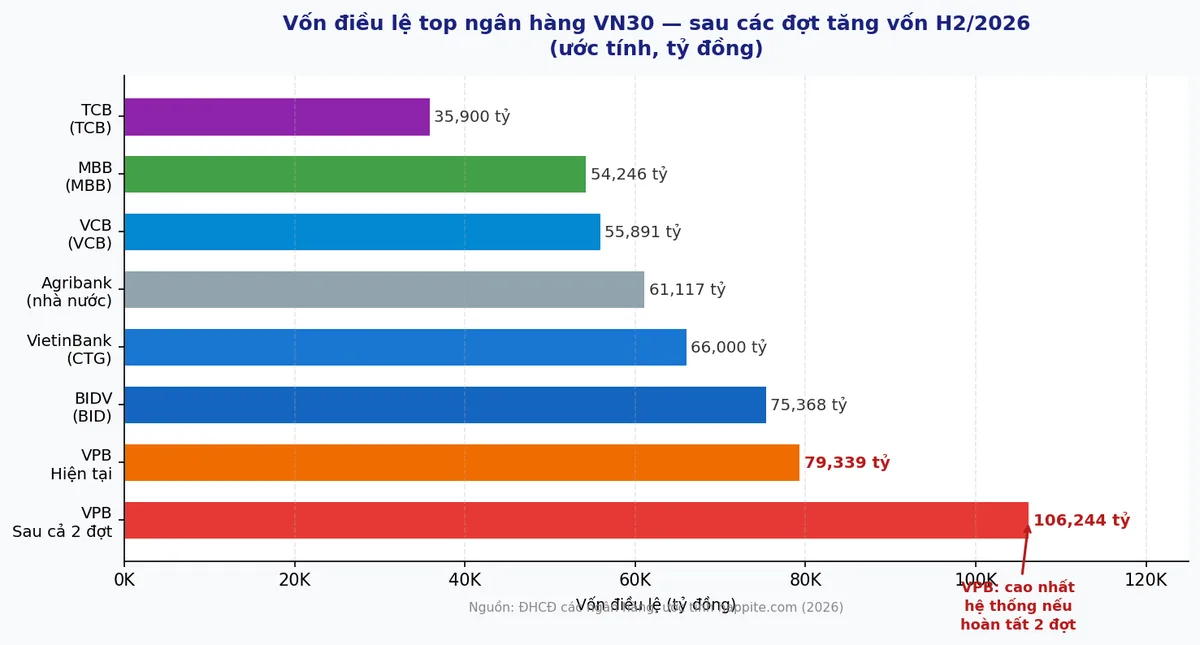
- Nếu hoàn tất cả 2 đợt (cổ tức + phát hành riêng lẻ), VPB sẽ có vốn điều lệ 106.244 tỷ — cao nhất hệ thống.
- Thuế TNCN với cổ tức cổ phiếu: chưa phải nộp khi nhận, chỉ tính khi chuyển nhượng.
Cùng 26%, nhưng nguồn gốc khác nhau — và điều đó quan trọng
Để hiểu tại sao chuyện này đáng chú ý, cần biết sự khác biệt giữa hai khái niệm nghe giống nhau nhưng khác bản chất:
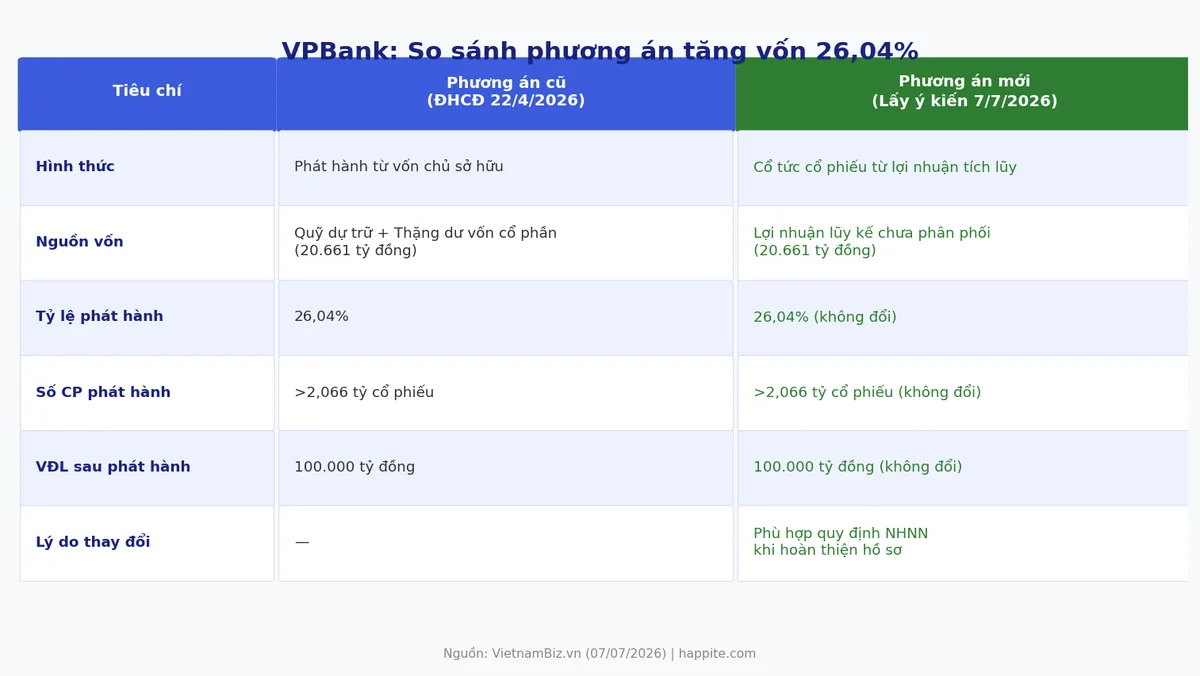
Phương án cũ (ĐHCĐ 22/4/2026 thông qua): Phát hành cổ phiếu từ nguồn vốn chủ sở hữu — cụ thể là từ quỹ dự trữ bổ sung vốn điều lệ (5.050 tỷ đồng) và thặng dư vốn cổ phần (15.610 tỷ đồng). Cách này giống như lấy tiền từ “tài khoản tiết kiệm công ty” để đổi thành cổ phiếu mới cho cổ đông.
Phương án mới (lấy ý kiến 7/7/2026): Phát hành cổ phiếu để trả cổ tức từ nguồn lợi nhuận lũy kế chưa phân phối. Cách này là “chia lợi nhuận bằng cổ phiếu thay vì tiền mặt” — giống như công ty nói “năm qua lời nhiều lắm, nhưng thay vì chuyển tiền về tài khoản bạn, tặng thêm cổ phiếu nha.”
Lý do VPBank muốn đổi? Phía ngân hàng cho biết trong quá trình hoàn thiện hồ sơ trình Ngân hàng Nhà nước (NHNN) chấp thuận, HĐQT đã cân nhắc điều chỉnh để “phù hợp với tình hình thực tế.” NHNN có quy định cụ thể về nguồn vốn được phép dùng để tăng vốn điều lệ, và việc dùng lợi nhuận tích lũy thường thẳng đường hơn trong quy trình phê duyệt so với các quỹ vốn chủ sở hữu khác.
Con số 2 tỷ cổ phiếu mới nói lên điều gì?
Hơn 2 tỷ cổ phiếu không phải con số nhỏ. Tính nhanh: VPBank hiện có khoảng 7,93 tỷ cổ phiếu đang lưu hành. Sau đợt phát hành 26,04% này, tổng cổ phiếu sẽ lên khoảng 10 tỷ. Vốn điều lệ tăng từ 79.339 tỷ lên đúng 100.000 tỷ đồng — một con số tròn đẹp mà rõ ràng VPBank đã ngắm từ trước.
Nhưng đây chưa phải toàn bộ câu chuyện. Song song với đợt cổ tức cổ phiếu 26%, VPBank còn dự kiến phát hành riêng lẻ hơn 624 triệu cổ phiếu cho một nhà đầu tư nước ngoài, nâng vốn điều lệ thêm hơn 6.243 tỷ đồng. Nếu cả hai đợt hoàn tất, VPBank sẽ đạt vốn điều lệ 106.244 tỷ đồng — chính thức soán ngôi cao nhất hệ thống ngân hàng Việt Nam, vượt qua cả BIDV hay Vietinbank.
Với nhà đầu tư cá nhân đang nắm VPB, điều này có nghĩa là tỷ lệ sở hữu trong công ty sẽ giảm xuống do pha loãng, trừ khi mua thêm để duy trì. Đây là điều cổ phiếu ngân hàng VN30 đang pha loãng diện rộng trong H2/2026 mà nhiều nhà đầu tư chưa để ý đúng mức.
Cổ tức cổ phiếu: nhận xong có phải đóng thuế không?
Câu hỏi này xuất hiện mỗi khi có ngân hàng tuyên bố chia cổ tức bằng cổ phiếu — và câu trả lời thường khiến người hỏi thở phào.
Theo quy định pháp luật hiện hành, khi nhà đầu tư cá nhân nhận cổ phiếu cổ tức, họ chưa phải nộp thuế thu nhập cá nhân (TNCN) ngay. Thuế chỉ phát sinh khi nhà đầu tư bán (chuyển nhượng) số cổ phiếu này. Và khi bán, thuế chuyển nhượng chứng khoán là 0,1% trên giá bán — giống hệt các cổ phiếu thông thường khác.
Điểm khác biệt nằm ở giá vốn (cost basis): với cổ tức cổ phiếu từ lợi nhuận, giá vốn được xác định theo giá thị trường tại thời điểm nhận. Tóm lại: nhận cổ phiếu cổ tức hôm nay, không mất tiền thuế hôm nay. MBB cũng có đợt phân phối cổ tức lớn với chốt quyền 10/7 và BIDV cũng vừa chốt quyền nhận cổ tức tiền mặt theo cơ chế khác — nhà đầu tư cần phân biệt rõ “cổ tức tiền mặt” (nhận tiền, nộp thuế 5% ngay) và “cổ tức cổ phiếu” (nhận cổ phiếu, hoãn thuế đến khi bán).
VPBank và tham vọng vốn lớn nhất hệ thống — nền tảng từ đâu?
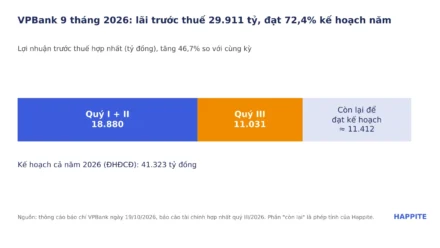
Tại ĐHCĐ thường niên tháng 4/2026, VPBank đặt mục tiêu lợi nhuận trước thuế 2026 đạt 41.323 tỷ đồng, tăng 35% so với năm 2025. Dư nợ tín dụng mục tiêu gần 1,3 triệu tỷ đồng (+34%), tổng huy động hơn 1,03 triệu tỷ đồng (+40%). Đây là những con số tham vọng ngay cả theo chuẩn mực ngành ngân hàng đang tăng trưởng nhanh của Việt Nam.
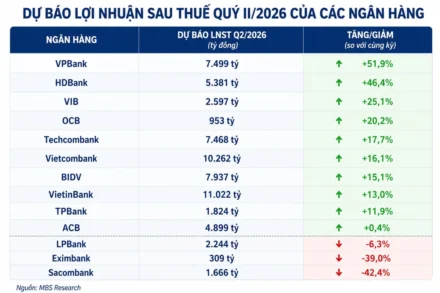
MBS Research dự báo VPB sẽ báo lợi nhuận trước thuế quý 2/2026 đạt 9.374 tỷ đồng, tăng 51% so với cùng kỳ — đứng đầu cả hệ thống ngân hàng niêm yết. Động lực đến từ tăng trưởng tín dụng mạnh và thu nhập từ công ty chứng khoán VPBankS. Với lợi nhuận tích lũy đủ dày, việc lấy từ khoản lũy kế chưa phân phối để trả cổ tức cổ phiếu 26% không phải “ăn vào vốn” mà là “phân phối đúng nghĩa.” Để theo dõi bức tranh lớn hơn về triển vọng KQKD Q2/2026 toàn VN30, nhóm ngân hàng vẫn đang dẫn đầu đà tăng lợi nhuận.
FAQ — Những câu hỏi nhà đầu tư VPB hay thắc mắc
Cổ tức cổ phiếu là gì?
Thay vì trả tiền mặt cho cổ đông, công ty phát hành thêm cổ phiếu mới và tặng tỷ lệ tương ứng với số cổ phiếu cổ đông đang nắm giữ. Ví dụ: nắm 100 cp, tỷ lệ 26% → nhận thêm 26 cp mới, không mất tiền nhưng tỷ lệ sở hữu toàn thị trường không đổi vì mọi cổ đông đều nhận như nhau.
Tỷ lệ 26,04% có nghĩa là gì với cổ đông đang nắm VPB?
Cứ nắm 100 cổ phiếu VPB thì sẽ nhận thêm khoảng 26 cổ phiếu mới, miễn phí. Tổng số cổ phiếu cổ đông tăng lên, nhưng giá cổ phiếu sau khi chốt quyền thường điều chỉnh giảm tương ứng — tức là giá trị tổng danh mục về lý thuyết không đổi.
VPBank có trả thêm cổ tức tiền mặt năm 2026 không?
Đã trả rồi: VPBank chi trả cổ tức tiền mặt tỷ lệ 5% vào tháng 5/2026, tổng khoảng 4.000 tỷ đồng. Cổ tức cổ phiếu 26% là đợt phân phối riêng biệt, chưa có lịch cụ thể vì vẫn đang chờ ý kiến cổ đông và phê duyệt của NHNN.
Khi nào VPBank phát hành xong số cổ phiếu này?
Chưa có ngày cụ thể. Sau khi lấy đủ ý kiến cổ đông, VPBank sẽ nộp hồ sơ NHNN phê duyệt. Thông thường quá trình này mất vài tháng. Dự kiến hoàn tất trong H2/2026 nếu không có vướng mắc.
Sự khác biệt thuế giữa phương án cũ và mới có ảnh hưởng đến nhà đầu tư cá nhân không?
Thực tế khá ít. Cả hai cách đều dẫn đến thuế chuyển nhượng 0,1% khi bán cổ phiếu. Sự khác biệt về cơ sở tính thuế TNCN 5% tồn tại trên giấy tờ nhưng ít khi ảnh hưởng đến nhà đầu tư nhỏ lẻ theo cách thức giao dịch phổ biến hiện nay.
Cho dù phương án thay đổi theo hướng nào, VPBank đang đi theo một lộ trình rõ ràng: tích lũy nền vốn đủ lớn để mở rộng tín dụng, hút vốn ngoại, và giữ vị trí dẫn đầu trong nhóm ngân hàng tư nhân. Cổ đông VPB nên theo dõi thêm thông báo chính thức về ngày chốt quyền — đó là lúc những con số trên giấy tờ biến thành cổ phiếu thực trong tài khoản.
Nguồn tham khảo: VietnamBiz.vn (07/07/2026) | CafeF.vn — ĐHCĐ VPBank 2026
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.