Vừa hết tháng 6, Thông tư 25/2026 vừa “mở van” cho ngân hàng bơm thêm tín dụng trung dài hạn, thị trường chưa kịp thở phào thì hai tin đến cùng lúc: lãi suất huy động âm thầm leo lên 9,2%/năm, và hơn 12 tỷ cổ phiếu ngân hàng chuẩn bị đổ ra thị trường. Cơ hội hay rủi ro — câu trả lời không đơn giản như tưởng.

- Lãi suất huy động online đã chạm 9,2%/năm (kỳ hạn 12 tháng) — mức cao nhất kể từ 2023, tổng ưu đãi tại một số nơi lên tới 12%/năm.
- Hơn 12 tỷ cổ phiếu ngân hàng sắp đổ ra thị trường: TCB phát hành 4,25 tỷ (cổ tức 60% CP), VPB thêm 2+ tỷ (tăng vốn 26%).
- Hai rủi ro này tạo áp lực lên NIM và EPS của nhóm ngân hàng VN30 trong H2/2026.
- Nhưng TT25 là đối trọng: banks có thể dùng vốn ngắn hạn rẻ hơn để cho vay dài hạn, giảm nhu cầu huy động dài hạn đắt tiền.
- Nhóm ngân hàng CASA cao (VCB, TCB, MBB) và Basel III tiên phong (VIB, ACB, HDB) có lợi thế nhất trong giai đoạn này.
Lãi Suất Huy Động Tại Sao Bỗng Tăng Lên 9%?
Hãy tưởng tượng ngân hàng như một cái nhà máy nước: tín dụng là nước thành phẩm bơm ra, còn tiền gửi là nguyên liệu đầu vào. Khi Chính phủ yêu cầu “tăng trưởng tín dụng 17% năm 2026”, mỗi ngân hàng đều phải tăng tốc bơm — và muốn bơm nhiều hơn thì phải hút được nhiều nguyên liệu hơn.
Kết quả: từ đầu tháng 7/2026, lãi suất tiết kiệm online kỳ hạn 12 tháng tại một số ngân hàng đã âm thầm leo lên mức 9,2%/năm (vietnamnet.vn, 3/7/2026). Cake by VPBank niêm yết 8,9%; SeABank công bố 8,55%; Vietbank thậm chí phát hành trái phiếu lãi suất 9,7%/năm (vietnambiz.vn, 7/2026).
Đây là mức cao nhất kể từ khi NHNN bắt đầu chu kỳ nới lỏng năm 2023. Điều thú vị hơn: đây là phản ứng của thị trường, không phải do NHNN tăng lãi suất điều hành. Nghĩa là nhu cầu tín dụng đang thực sự rất lớn, đủ để các ngân hàng sẵn sàng trả giá đắt hơn cho mỗi đồng vốn huy động.
12 Tỷ Cổ Phiếu Ngân Hàng Sắp Đổ Ra — Ai Phát Hành Nhiều Nhất?
Cùng lúc đó, nhà đầu tư đang đối mặt với một làn sóng pha loãng (dilution — tức là tổng số cổ phiếu tăng lên, mỗi cổ phiếu bạn đang nắm đại diện cho phần nhỏ hơn của công ty) chưa từng có trong nhóm ngân hàng VN30.
Theo số liệu tổng hợp của CafeF (5/7/2026), tổng lượng cổ phiếu ngân hàng sắp đổ ra thị trường đã vượt 12 tỷ đơn vị, trong đó:
- Techcombank (TCB): phát hành thêm ~4,25 tỷ cổ phiếu từ cổ tức bằng cổ phiếu tỷ lệ 60% — mức cao nhất ngành năm nay. Vốn điều lệ TCB dự kiến vượt 113.000 tỷ đồng.
- VPBank (VPB): phát hành thêm hơn 2,06 tỷ cổ phiếu từ nguồn vốn chủ sở hữu (tỷ lệ 26,04%). Vốn điều lệ VPB hướng đến mốc 100.000 tỷ đồng.
- Ngoài ra còn MB, HDB, SHB, MSB cũng đang trong hành trình tăng vốn tương tự.
Cổ tức bằng cổ phiếu (stock dividend — thay vì trả tiền mặt, công ty phát hành cổ phiếu mới cho cổ đông hiện hữu) không làm mất tiền nhưng sẽ pha loãng EPS (Earnings Per Share — lợi nhuận trên mỗi cổ phiếu). Nếu lợi nhuận không tăng đủ nhanh, EPS sẽ đi xuống — và kéo định giá P/E theo. Bạn có thể đọc thêm về tác động tương tự ở trường hợp MBB chia cổ tức 25% và chốt quyền tăng vốn.
Hai Gọng Kìm Siết NIM Như Thế Nào?
NIM (Net Interest Margin — tỷ suất lãi thuần, tức là phần chênh lệch giữa lãi cho vay và lãi trả huy động, tính trên tổng tài sản sinh lãi) là chỉ số sống còn với cổ phiếu ngân hàng. NIM tăng → ngân hàng lời nhiều hơn; NIM giảm → lợi nhuận thu hẹp.
Khi lãi suất huy động tăng mà lãi suất cho vay không tăng tương ứng (bởi áp lực hỗ trợ nền kinh tế), chi phí vốn (cost of funds) của ngân hàng tăng lên — NIM bị thu hẹp từ phía bên trái. Cùng lúc đó, 12+ tỷ cổ phiếu mới → tổng cổ phiếu lưu hành tăng → EPS giảm dù lợi nhuận không giảm. Nếu nhà đầu tư trả cùng một mức P/E, giá cổ phiếu sẽ đi xuống tương ứng.
Hai gọng kìm này không phải là tin tốt trong ngắn hạn — nhưng cũng chưa phải thảm họa, đặc biệt khi nhìn vào đối trọng từ Thông tư 25.
Nhóm Nào Trong VN30 Chịu Áp Lực Nhất?
Không phải ngân hàng nào cũng bị ảnh hưởng như nhau.
Nhạy cảm hơn với lãi huy động tăng: Các ngân hàng có tỷ lệ CASA (Current Account Savings Account — tiền gửi không kỳ hạn, lãi suất rất thấp) thấp sẽ bị ảnh hưởng nhiều hơn khi lãi huy động tăng, vì họ phụ thuộc nhiều vào tiết kiệm có kỳ hạn đắt tiền. Trong nhóm VN30, VPB và HDB có CASA ở mức trung bình thấp, trong khi VCB, TCB và MBB duy trì CASA cao — lợi thế cạnh tranh rõ ràng.
Pha loãng mạnh nhất: TCB (60% cổ tức CP) và VPB (26% tăng vốn) là hai trường hợp cần theo dõi sát. Tuy nhiên, cả hai đều có nền tảng lợi nhuận vững — việc đánh giá xem EPS thực tế sẽ pha loãng bao nhiêu phần trăm cần chờ KQKD Q2/2026 công bố đầu tháng 8.
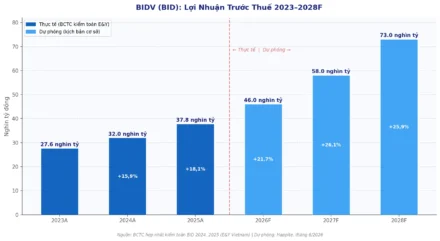
Ít bị ảnh hưởng nhất: Nhóm ngân hàng quốc doanh (BID, CTG, VCB) có nguồn tiền gửi Kho bạc Nhà nước ổn định và đang được hưởng lợi kép từ TT25 — cả nới SMLR lẫn điều chỉnh công thức LDR cho phép tính lại 80% tiền gửi có kỳ hạn của KBNN.
Thông Tư 25 Không Giải Quyết Được Sao?
Câu hỏi hợp lý: nếu TT25 vừa cho phép ngân hàng dùng vốn ngắn hạn (rẻ hơn) để cho vay dài hạn, sao lãi huy động vẫn tăng?
Câu trả lời nằm ở quy mô. TT25 mở “room” cho việc phân bổ nguồn vốn hiện có — nhưng muốn tăng trưởng tín dụng 17–23% so với đầu năm (theo dự báo của VCBS), tổng nguồn vốn tuyệt đối cũng phải tăng theo. Không thể chỉ xoay sở nguồn cũ mà đáp ứng được nhu cầu vay vốn trung dài hạn của cả nền kinh tế.
Hình ảnh dễ hiểu: TT25 giúp nhà máy nước dùng hiệu quả hơn nguồn nguyên liệu sẵn có, nhưng khi đơn hàng tăng 17–23%, nhà máy vẫn phải đi mua thêm nguyên liệu — và giá nguyên liệu đó đang tăng lên.
Nhóm tiên phong triển khai Basel III — gồm VIB, TCB, ACB, VPB, HDB, TPB — còn có thêm lá bài trong tay: theo lộ trình dự kiến, nhóm này có thể được miễn hoặc nới thêm trần SMLR khi đạt chuẩn quản trị Basel III từ 2028, tạo dư địa tăng trưởng bền vững hơn dài hạn. Để hiểu cơ chế vận hành lãi suất giữa các ngân hàng, bạn có thể đọc thêm: Lãi Suất Liên Ngân Hàng VNibor Vận Hành Như Thế Nào.
Câu Hỏi Thường Gặp
Lãi suất huy động tăng có phải tín hiệu xấu cho cổ phiếu ngân hàng VN30 không?
Không hẳn. Lãi suất huy động tăng phản ánh nhu cầu tín dụng lớn — tức là kinh tế đang tăng trưởng mạnh. Vấn đề là liệu ngân hàng có thể chuyển chi phí này sang người vay không. Nếu lãi cho vay cũng tăng theo, NIM được bảo toàn.
Pha loãng cổ phiếu có làm giảm giá TCB và VPB không?
Về mặt kỹ thuật, thêm cổ phiếu → EPS giảm. Nhưng nếu vốn mới được triển khai hiệu quả → lợi nhuận tuyệt đối tăng đủ bù → EPS thực tế không nhất thiết giảm. Cần chờ KQKD Q2/2026 để có số liệu cụ thể.
Ngân hàng nào trong VN30 ít bị ảnh hưởng nhất từ lãi huy động cao?
VCB, TCB và MBB — nhờ CASA cao, chi phí huy động trung bình thấp hơn so với đối thủ có CASA thấp hơn.
12 tỷ cổ phiếu đổ ra có làm thị trường bị ngợp không?
Phần lớn là cổ phiếu từ cổ tức — nhà đầu tư cũ nhận trực tiếp, không phải mua thêm. Áp lực bán sẽ phụ thuộc vào tỷ lệ nhà đầu tư quyết định chốt lời sau khi nhận cổ phiếu.
Tóm lại, H2/2026 với cổ phiếu ngân hàng VN30 là bức tranh hai mặt: áp lực ngắn hạn từ lãi huy động và pha loãng, nhưng nền tảng dài hạn vẫn ổn nhờ tín dụng mở rộng, TT25 hỗ trợ, và lộ trình Basel III đang định hình lại thứ tự cạnh tranh trong ngành.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.