Nếu gửi tiết kiệm là “nghỉ ngơi được trả lương”, thì đang là mùa làm việc tăng ca của tiền gửi — ngân hàng đang chào lãi suất huy động 9%, thậm chí vượt 9%/năm ở không ít chương trình ưu đãi. Nhà đầu tư sẽ tự hỏi: điều đó tốt hay xấu cho cổ phiếu ngân hàng VN30 đang nắm trong tay?
Câu trả lời ngắn gọn: vừa tốt vừa xấu, và tỷ lệ tùy từng ngân hàng. Bài này sẽ phân tích cụ thể.
- Nhiều ngân hàng đang huy động lãi suất 9–9,3%/năm, khó giảm do tín dụng tăng nhanh hơn huy động (~7,4% vs 5%)
- Thông tư 25/2026 mở room cho vay trung dài hạn, nhưng chi phí vốn cao hơn có thể bào mòn một phần lợi thế NIM
- Quốc doanh (VCB, BID, CTG) ít áp lực hơn; tư nhân nhỏ có SMLR sát ngưỡng 30% được hưởng lợi nhiều nhất từ TT25
- Lợi nhuận Q2/2026 toàn ngành vẫn tăng 15%+ dù NIM chịu áp lực
Lãi Suất Huy Động Đang Ở Mức Nào?
Lãi suất huy động (tức lãi suất ngân hàng trả cho người gửi tiền) đang âm thầm leo thang trong tháng 7/2026. Một số ngân hàng quy mô vừa và nhỏ đã chào mức 9% ngay từ kỳ hạn 6 tháng. Thậm chí, có nơi áp dụng 9,2–9,3%/năm cho kỳ hạn 12 tháng theo hình thức thỏa thuận hoặc chương trình ưu đãi. Các tên tuổi quen như SeABank và Cake by VPBank công khai mức 8,55–8,9%/năm.
Tại họp báo công bố kết quả hoạt động ngân hàng 6 tháng đầu năm 2026, ông Phạm Chí Quang — Vụ trưởng Vụ Chính sách tiền tệ NHNN — xác nhận lãi suất huy động bình quân toàn hệ thống chỉ giảm 0,04%/năm kể từ cuộc họp ngày 9/4/2026. Bằng chứng rõ ràng rằng lời kêu gọi “hạ lãi suất” vẫn chưa thực sự thấm vào thực tế.
Tại sao khó giảm? Bởi vì hệ thống ngân hàng đang đối mặt với một bài toán cân bằng thú vị: tín dụng tăng nhanh hơn huy động. Đến ngày 26/6/2026, tín dụng toàn hệ thống tăng 7,41% trong khi huy động vốn chỉ tăng 5,02% so với đầu năm, theo số liệu từ NHNN (nguồn: Vietstock, 3/7/2026).
NIM Là Gì Và Tại Sao Nhà Đầu Tư Quan Tâm?
NIM (Net Interest Margin — biên lãi ròng) là chênh lệch giữa lãi suất ngân hàng thu về từ cho vay và lãi suất phải trả cho người gửi tiền, tính trên tổng tài sản sinh lãi. Hãy hình dung NIM như “biên lợi nhuận gộp” của nhà băng — nếu P/E là giá vé xem phim thì NIM là chất lượng phim đó.
NIM càng cao, ngân hàng càng kiếm được nhiều từ hoạt động tín dụng cốt lõi. Với nhóm ngân hàng VN30 — chiếm hơn 12 mã trong rổ 30 cổ phiếu — NIM là biến số quan trọng bậc nhất để đánh giá lợi nhuận và sức hấp dẫn của cổ phiếu.
Vấn đề đang xảy ra là: khi lãi suất huy động tăng, chi phí đầu vào của ngân hàng tăng. Nếu lãi suất cho vay không tăng kịp (và hiện tại NHNN đang chỉ đạo giữ lãi suất ổn định để hỗ trợ nền kinh tế), NIM sẽ bị thu hẹp — hay nói nôm na, ngân hàng kiếm ít hơn trên mỗi đồng vốn mà họ quay vòng.
Hai Lực Ngược Chiều: Thông Tư 25 Mở Room Nhưng Chi Phí Vốn Leo Thang
Đây là điểm mấu chốt đáng để ngồi lại suy nghĩ.
Tháng 6/2026, NHNN ban hành Thông tư 25/2026/TT-NHNN (hiệu lực từ 1/7/2026), nâng tỷ lệ tối đa nguồn vốn ngắn hạn được dùng cho vay trung và dài hạn (SMLR) từ 30% lên 40%. Động thái này giúp ngân hàng có thêm “dư địa” mở rộng tín dụng trung dài hạn, dự kiến bơm thêm ~1 triệu tỷ đồng vào nền kinh tế. Happite đã phân tích chi tiết tại bài Thông Tư 25/2026: NHNN Nới Trần Vốn Ngắn Hạn Lên 40%.
Tuy nhiên, cùng lúc đó, lãi suất huy động lại đang tăng vì tốc độ tăng tín dụng vượt tốc độ huy động — khiến các ngân hàng phải trả giá cao hơn để hút vốn. Theo phân tích của VCBS, giai đoạn 2021–2025, tín dụng luôn tăng nhanh hơn huy động 3,8%, đẩy hệ số LDR (tỷ lệ cho vay/tiền gửi) lên 111–112%. Hàm ý: cứ 111 đồng cho vay, có 11 đồng không lấy từ tiền gửi mà phải tìm nguồn khác — đắt hơn (nguồn: CafeF/VCBS, 24/6/2026).
Giấy tờ có giá kỳ hạn dài (cách các ngân hàng huy động vốn dài hơn để đáp ứng cho vay trung dài hạn) đang đắt hơn thị trường liên ngân hàng từ 80–150 điểm cơ bản. Điều đó ăn thẳng vào NIM.
Ngân Hàng VN30 Nào Dễ Bị Tổn Thương?
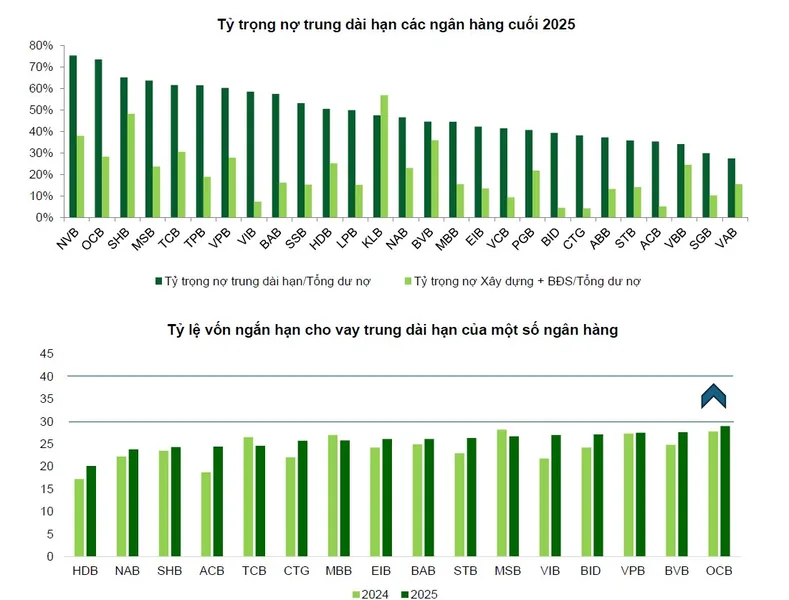
Không phải mọi ngân hàng đều có mức độ rủi ro như nhau. Phân tích của VCBS chia ngân hàng VN30 thành ba nhóm dựa trên tỷ lệ SMLR hiện tại:
Nhóm quốc doanh (BID, CTG, VCB): SMLR hiện ở mức 20–25%, thấp nhất hệ thống. Nhóm này có nguồn tiền gửi kỳ hạn dài ổn định, quy mô vốn lớn và được hưởng lợi kép từ TT25 (cả SMLR lẫn điều chỉnh LDR với tiền gửi KBNN). Áp lực NIM tương đối thấp hơn. Trong bối cảnh lợi nhuận Q2/2026 dự phóng tăng 15–27% so với cùng kỳ, nhóm này vẫn là “vùng trú ẩn tương đối” của ngành. Happite có bài tổng hợp chi tiết tại KQKD Ngân Hàng VN30 Nửa Đầu 2026.
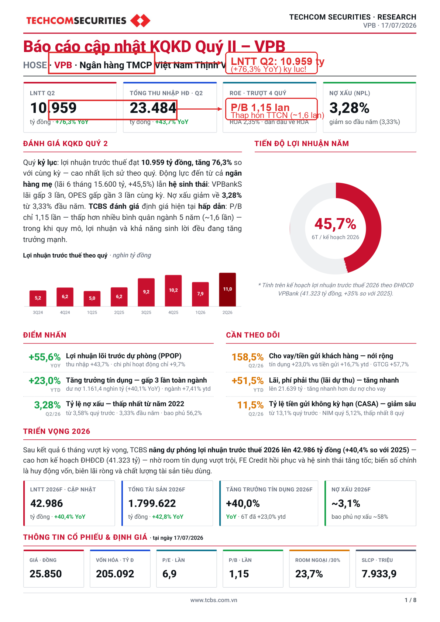
Nhóm tư nhân lớn (TCB, MBB, STB, ACB, VPB): SMLR dao động 24–27%. Nhóm này có thêm dư địa từ TT25 để mở rộng cho vay nhà ở, hạ tầng và bất động sản — những phân khúc có biên lợi nhuận tốt hơn. Song chi phí huy động cao hơn đang tạo áp lực. VPB dẫn đầu tăng trưởng lợi nhuận Q2 (+51%), phần lớn nhờ tín dụng tiêu dùng phục hồi sau năm khó khăn của FE Credit.
Nhóm quy mô vừa: Một số mã đang có SMLR sát ngưỡng 29–30%, tức là trước khi có TT25, họ gần như không còn room mở rộng cho vay trung dài hạn. TT25 là “oxy” trực tiếp cho nhóm này. Tuy nhiên, nhóm này cũng là đối tượng phải tăng lãi suất huy động mạnh nhất để cạnh tranh vốn.
Một điểm sáng đáng chú ý: nhóm ngân hàng đang triển khai Basel III sớm (VIB, TCB, ACB, VPB, HDB, TPB) có lợi thế dài hạn. Theo lộ trình, nhóm này có thể được miễn áp dụng trần SMLR và được nới hạn mức tăng trưởng tín dụng khi đáp ứng tiêu chuẩn Basel III từ năm 2028.
Dự Phóng NIM Nửa Cuối 2026 Trông Ra Sao?
Ông Phạm Thanh Hà, Phó Thống đốc NHNN, cho biết 6 tháng cuối năm, NHNN sẽ tiếp tục giám sát và điều hành để đảm bảo mặt bằng lãi suất hợp lý, đồng thời không tạo ra xáo trộn tỷ giá. Đây là tín hiệu cho thấy lãi suất điều hành sẽ không tăng, nhưng cũng khó giảm đáng kể.
VCBS dự báo NIM toàn hệ thống có thể cải thiện nhẹ trong nửa cuối 2026, với hai yếu tố hỗ trợ: (1) TT25 cho phép mở rộng cho vay trung dài hạn lãi suất cao hơn, và (2) giảm áp lực phát hành trái phiếu kỳ hạn dài chi phí cao nhờ được dùng nhiều vốn ngắn hạn hơn. Tuy nhiên, tốc độ phục hồi NIM phụ thuộc nhiều vào khả năng từng ngân hàng kiểm soát chi phí vốn đầu vào.
Kịch bản lạc quan: lãi suất huy động ổn định hoặc hạ nhiệt nhẹ từ quý 3, kết hợp TT25 mở room tín dụng cao margin → NIM nhích lên, lợi nhuận Q3–Q4 khả quan.
Kịch bản thận trọng: lãi suất huy động tiếp tục leo dưới áp lực tỷ giá và cạnh tranh vốn giữa các ngân hàng → NIM tiếp tục bị nén, ảnh hưởng đến lợi nhuận quý sau.
Điều đáng lưu ý là dù áp lực NIM tồn tại, lợi nhuận Q2/2026 của ngành ngân hàng vẫn đang được dự phóng rất tích cực nhờ tăng trưởng tín dụng mạnh: VPB +51%, HDB +50%, CTG +27%, VCB +26%, MBB +18%, BID +15–23%.
Góc Nhìn Cho Nhà Đầu Tư VN30
Cổ phiếu ngân hàng VN30 đã phản ứng tích cực với TT25 ngay trong phiên 29/6: LPB +3,2%, VIB +2,5%, TPB/MBB/ACB/TCB/VPB đều tăng trên 1%, SHB dẫn đầu thanh khoản với hơn 32 triệu đơn vị. Thị trường đọc đúng tín hiệu chính sách.
Song áp lực lãi suất huy động tăng nhắc nhở rằng câu chuyện không đơn giản như “TT25 = cổ phiếu ngân hàng tăng”. Nhà đầu tư nên chú ý ba điểm:
- NIM và chi phí vốn trong BCTC Q2/2026 — dự kiến các ngân hàng lớn sẽ công bố trong tháng 7/2026. Đây là tín hiệu thực tế quan trọng hơn dự phóng. Happite theo dõi sát mùa BCTC này tại Mùa Cổ Tức Ngân Hàng VN30 Tháng 7–8/2026.
- Chênh lệch kỳ hạn (maturity mismatch) — lấy vốn ngắn hạn đầu tư dài hạn là rủi ro thanh khoản cần giám sát, dù NHNN khẳng định thanh khoản hệ thống vẫn dồi dào.
- Nhóm Basel III sớm (VIB, TCB, ACB, VPB, HDB, TPB) có lợi thế dài hạn khi chính sách dần ưu đãi ngân hàng đạt chuẩn quốc tế.
Câu Hỏi Thường Gặp
NIM ngân hàng là gì và vì sao quan trọng với cổ phiếu VN30?
NIM (Net Interest Margin) là biên lãi ròng — tức phần chênh lệch giữa lãi thu được từ cho vay và lãi phải trả cho người gửi tiền. Ngân hàng có NIM cao thường có lợi nhuận tốt hơn trên cùng quy mô tài sản. Với nhóm ngân hàng chiếm 12+ mã trong VN30, NIM ảnh hưởng trực tiếp đến lợi nhuận và định giá cổ phiếu.
Lãi suất huy động tăng lên 9% có làm NIM ngân hàng giảm không?
Không nhất thiết là giảm ngay, nhưng tạo áp lực thu hẹp. Nếu lãi suất cho vay không tăng kịp hoặc ngân hàng không chuyển sang cho vay phân khúc lãi cao hơn (nhờ TT25), thì phần chi phí vốn tăng thêm sẽ ăn vào NIM. Ngân hàng nào kiểm soát được chi phí vốn đầu vào (như nhóm quốc doanh với SMLR thấp) sẽ ít bị ảnh hưởng hơn.
Tại sao lãi suất huy động khó giảm năm 2026?
Ba nguyên nhân chính: (1) Tín dụng tăng nhanh hơn huy động khiến LDR đã ở mức cao 111–112%; (2) Cạnh tranh vốn giữa các ngân hàng; (3) NHNN cần duy trì chênh lệch lãi suất đủ lớn để ổn định tỷ giá. Khi Fed vẫn duy trì lãi suất cao, áp lực tỷ giá VND tiếp tục tồn tại.
Ngân hàng VN30 nào dễ bị ảnh hưởng nhất khi lãi suất huy động tăng?
Nhóm ngân hàng có SMLR đã ở gần ngưỡng cũ (29–30%) và phụ thuộc nhiều vào tiền gửi ngắn hạn sẽ cảm nhận rõ hơn. Ngược lại, nhóm quốc doanh (VCB, BID, CTG) với SMLR thấp và nguồn vốn dài hạn ổn định ít bị ảnh hưởng hơn.
SMLR là gì?
SMLR (Short-term capital used for Medium and Long-term lending Ratio) là tỷ lệ nguồn vốn ngắn hạn được dùng cho vay trung và dài hạn. Thông tư 25/2026 vừa nâng giới hạn này từ 30% lên 40%, tức là ngân hàng có thể dùng nhiều tiền gửi ngắn hạn hơn để cho vay dài hạn.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.