TCBS vừa trình làng báo cáo phân tích lần đầu về Vinhomes (VHM) — dày 34 trang, lột tả từ quỹ đất đến dự phóng tài chính. Nhưng nếu bạn chỉ có 3 phút uống cà phê sáng, đây là 3 điểm đáng chú ý nhất rút ra từ báo cáo này.
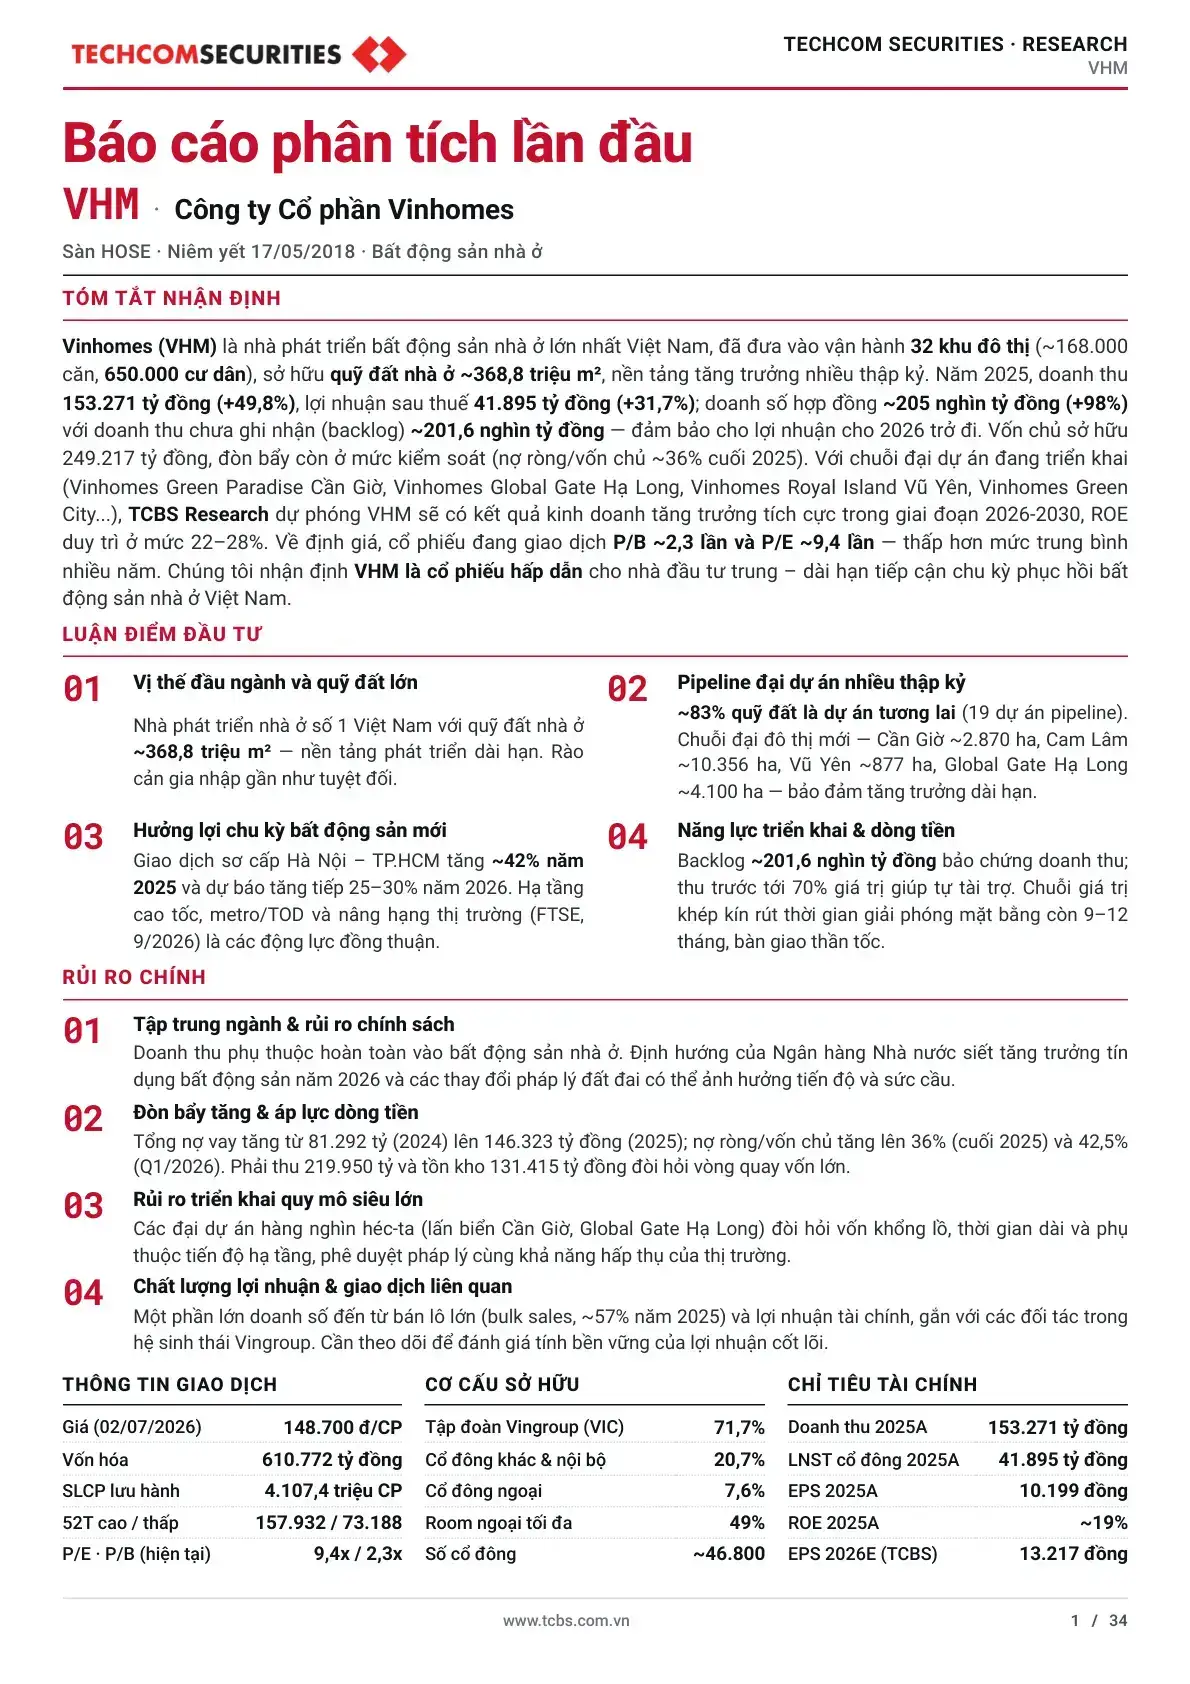
- Vinhomes là nhà phát triển BĐS nhà ở số 1 Việt Nam — quỹ đất ~368,8 triệu m², đã bàn giao ~168.000 căn.
- Backlog ~201,6 nghìn tỷ đồng — bảo chứng doanh thu cho 2026–2027.
- Giá hiện tại 148.700 đồng/CP, P/B 2,3x (thấp hơn trung bình 8 năm ~2,7x), ROE ~27,7%.
- Chất xúc tác: nâng hạng FTSE (9/2026), cổ tức tiền mặt 60%, đại dự án Green Paradise tăng tốc.
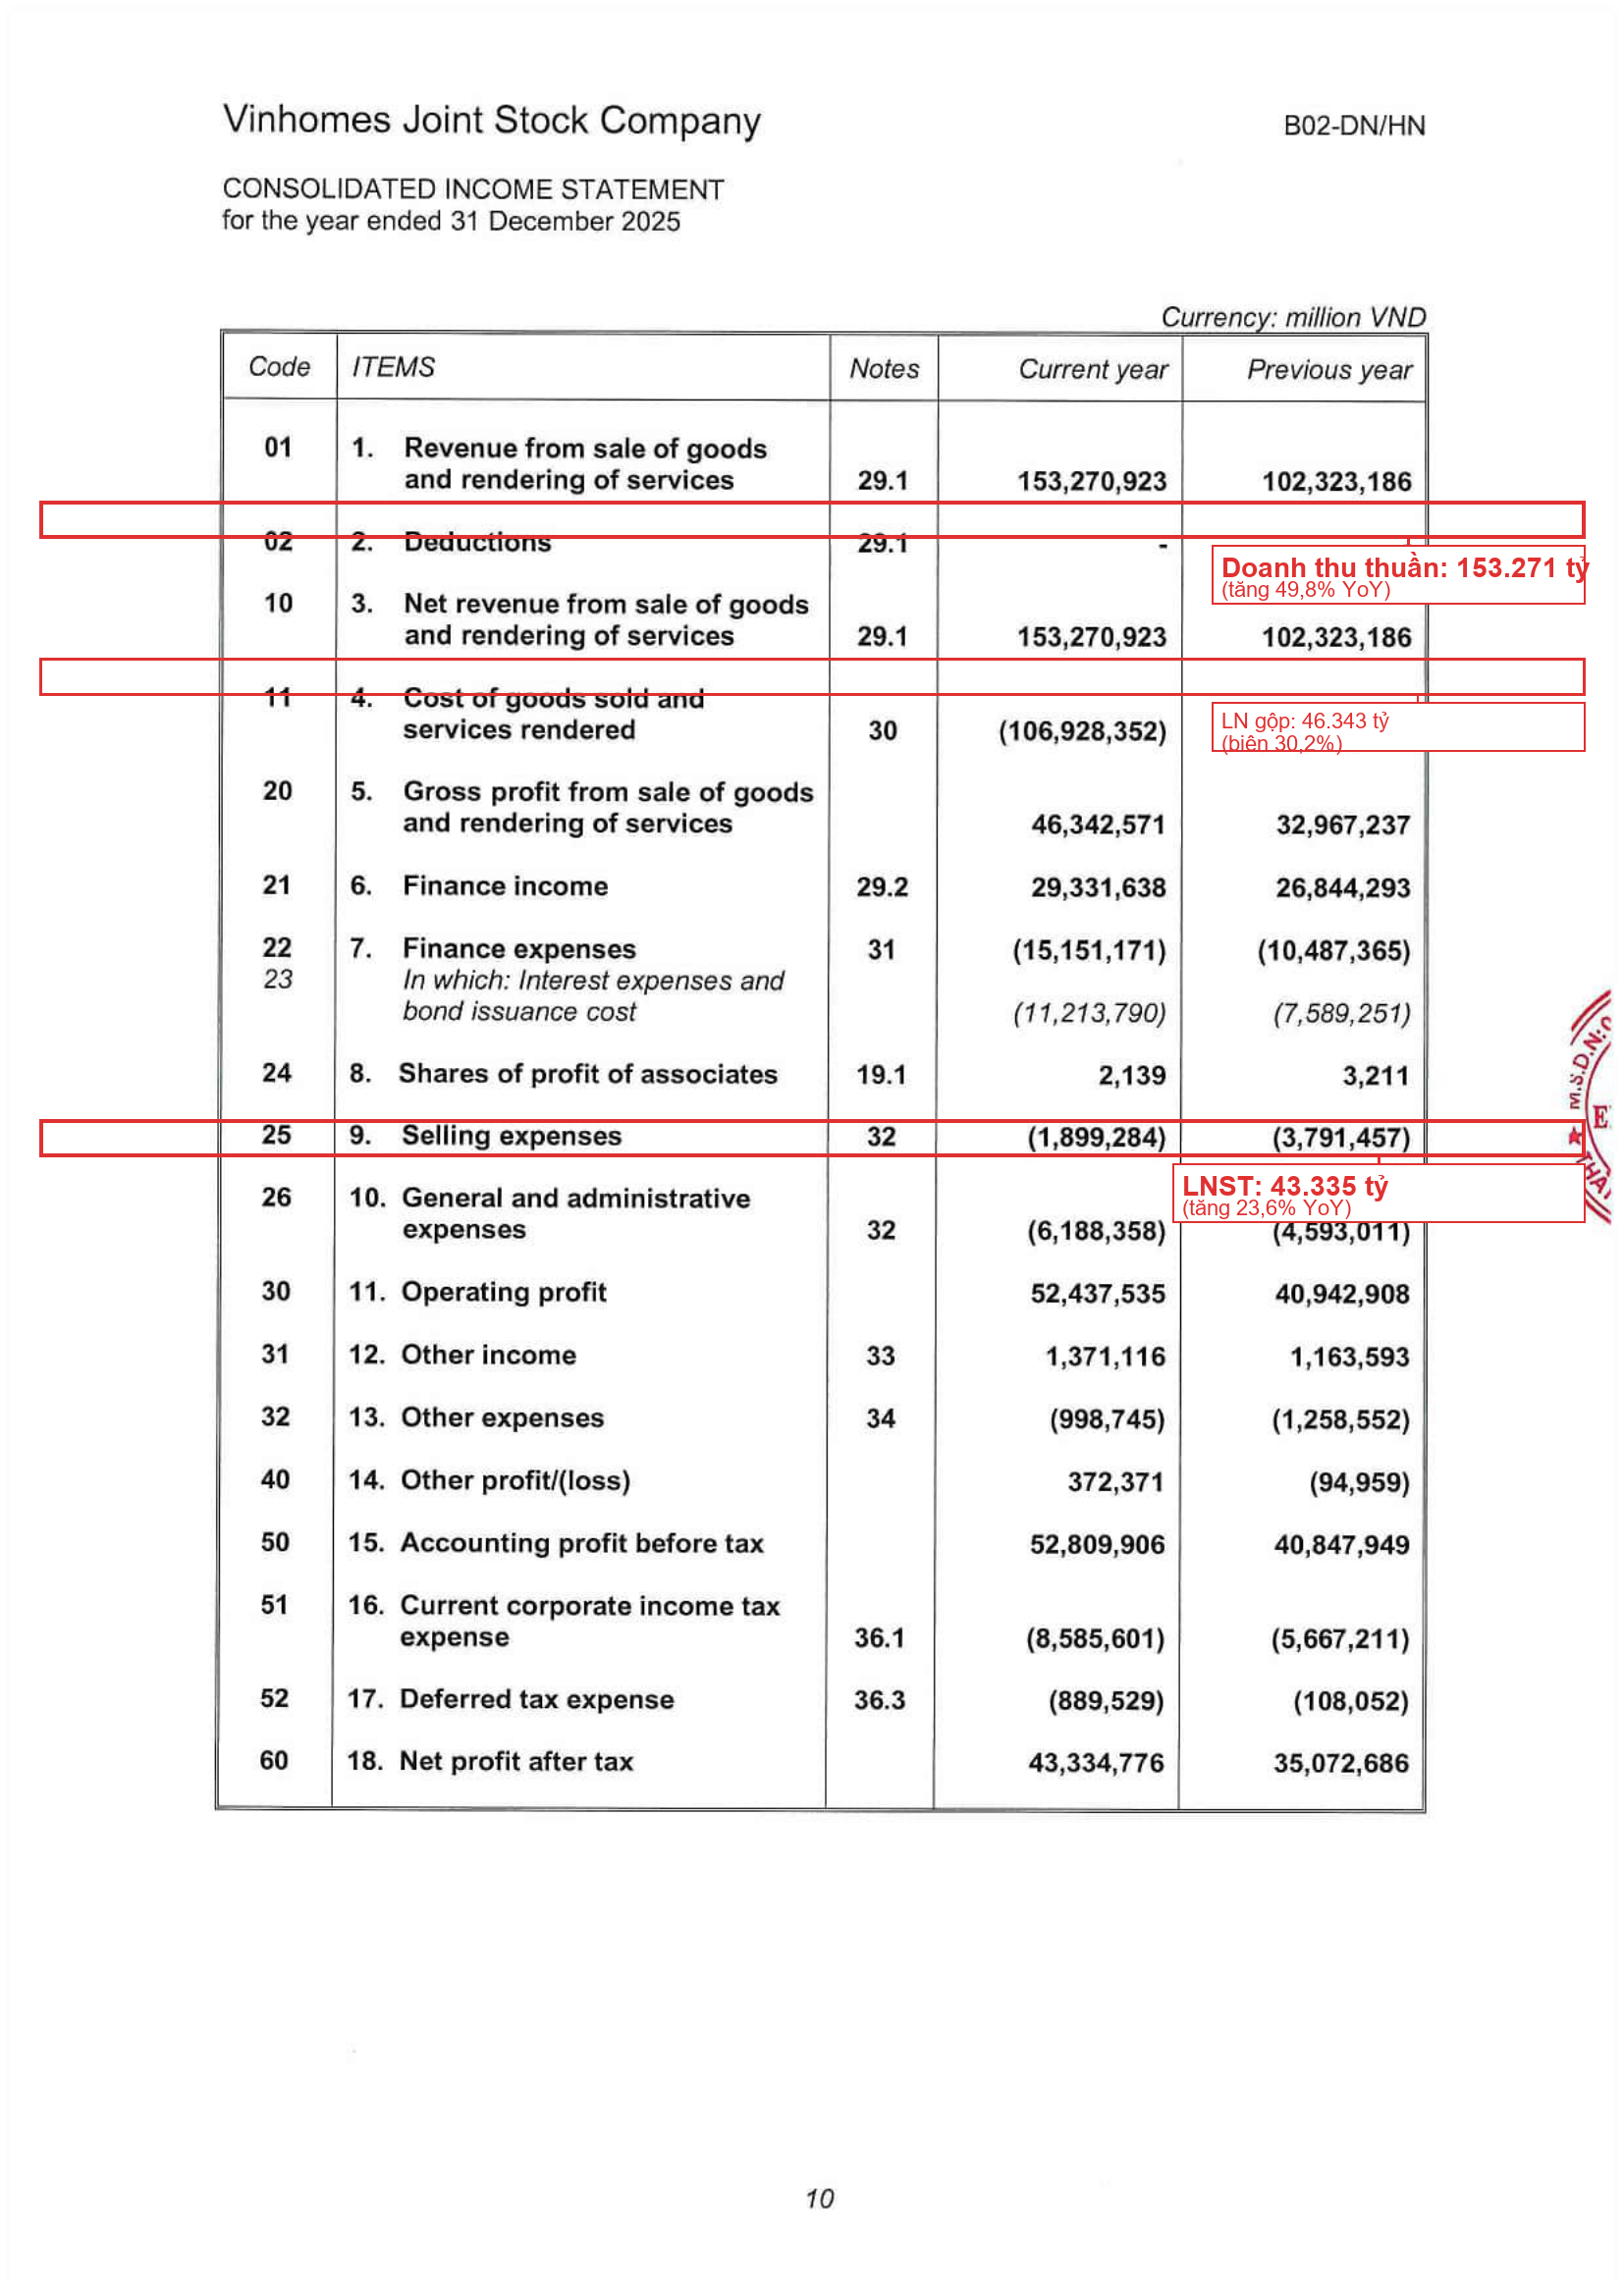
🔍 Nguồn: BCTC hợp nhất kiểm toán 2025 VHM. Khoanh đỏ: Doanh thu thuần 153.271 tỷ, LN gộp 46.343 tỷ (biên 30,2%), LNST 43.335 tỷ (+23,6% YoY).
Quỹ đất khổng lồ và vị thế khó ai lay
Điểm đầu tiên mà bất kỳ ai cũng phải gật gù khi đọc báo cáo này: Vinhomes không chỉ lớn — họ lớn hơn đối thủ một khoảng cách không tưởng. Quỹ đất nhà ở của VHM đạt 368,8 triệu mét vuông, thuộc nhóm dẫn đầu ngành về quy mô. Để dễ hình dung, các nhà phát triển tầm trung như Nam Long (NLG) hay Khang Điền (KDH) chỉ sở hữu vài triệu mét vuông — một phần rất nhỏ so với con số của Vinhomes.
32 khu đô thị đang vận hành với hơn 650.000 cư dân. Bốn dòng sản phẩm trải từ Happy Home (nhà ở xã hội) đến Diamond (hạng sang) cho phép VHM phủ kín mọi phân khúc khách hàng.
Chưa kể hệ sinh thái Vingroup — trường Vinschool, bệnh viện Vinmec, trung tâm thương mại Vincom — được “nhúng” ngay trong từng đại đô thị. Đây là thứ mà TCBS gọi là “rào cản gần như tuyệt đối”: đối thủ có thể sao chép một dự án, nhưng khó lòng tái tạo cả một hệ sinh thái.
Backlog kỷ lục — tiền đã nằm trong két
Điểm thứ hai và cũng là điểm khiến giới phân tích chú ý nhất: backlog (doanh thu chưa ghi nhận) của VHM đạt ~201,6 nghìn tỷ đồng vào cuối 2025. Con số này tương đương gần 1,3 lần doanh thu năm 2025 — nói cách khác, dù không bán thêm một căn nào từ giờ, VHM đã có sẵn lượng doanh thu đảm bảo cho ít nhất một năm tới.
Doanh thu 2025 đạt 153.271 tỷ đồng (+49,8% so 2024), lợi nhuận sau thuế cổ đông 41.895 tỷ (+31,7%). Với loạt siêu dự án đang triển khai — Green Paradise (Cần Giờ ~2.870 ha), Global Gate Hạ Long (~4.100 ha), Cam Lâm (~10.356 ha) — TCBS dự phóng VHM sẽ duy trì tăng trưởng lợi nhuận hai chữ số trong ít nhất 3–5 năm tới.
Bên cạnh đó, hai chất xúc tác ngắn hạn đáng chú ý: (1) Việt Nam dự kiến được FTSE nâng hạng lên thị trường mới nổi thứ cấp vào tháng 9/2026 — VHM là bluechip hưởng lợi trực tiếp với room ngoại còn rộng (7,6%/49%); (2) cổ tức tiền mặt 60% cho năm 2025 — lần đầu tiên Vinhomes chuyển từ cổ tức cổ phiếu sang tiền mặt, tín hiệu dòng tiền đang cải thiện rõ rệt.
Định giá hấp dẫn — nhưng cũng đừng quên mặt trái
Về mặt định giá, TCBS đưa ra bức tranh khá thú vị. VHM hiện giao dịch ở P/B ~2,3 lần — đã hồi phục từ vùng đáy 0,8–1x (2023–2024) nhưng vẫn thấp hơn mức trung bình 8 năm (~2,7 lần). P/E 12 tháng gần nhất ~9,4 lần, trong khi ROE đạt 27,7% — cao vượt trội so với mặt bằng doanh nghiệp BĐS niêm yết trong nước (thường ~7–16%).
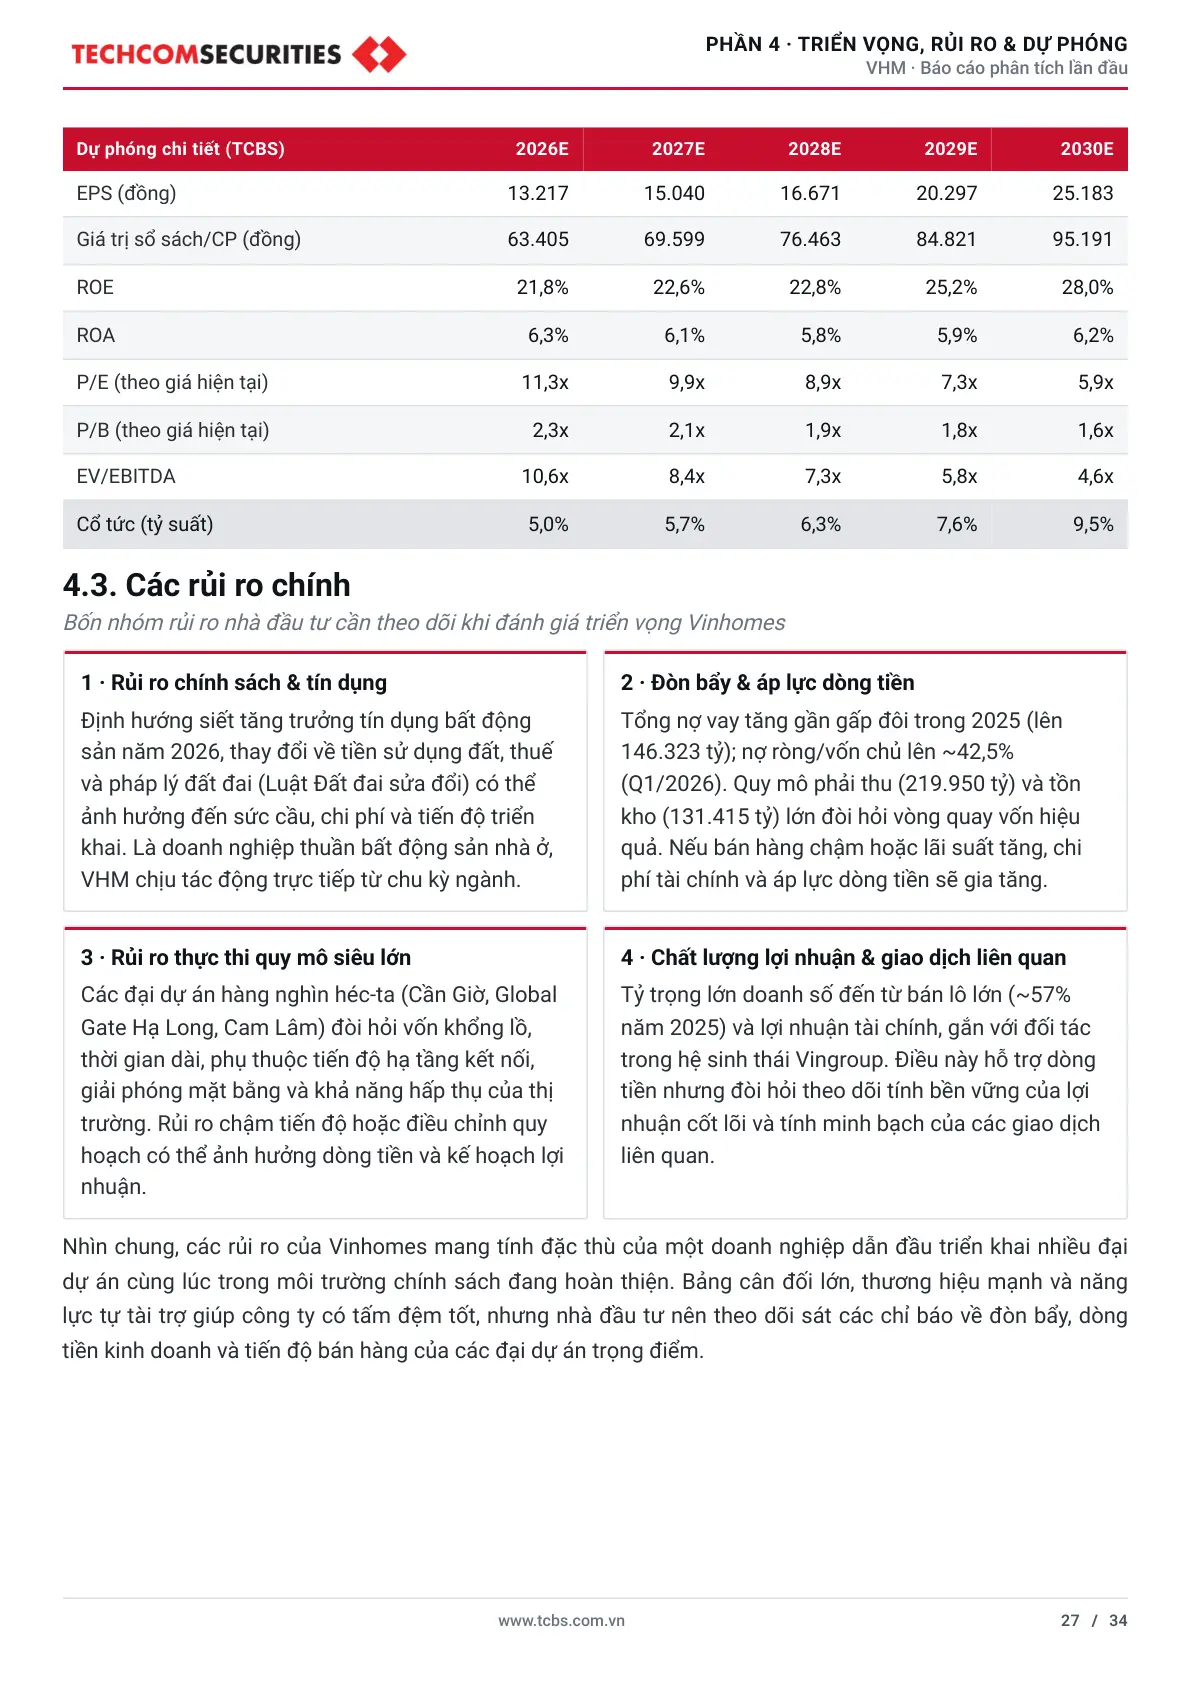
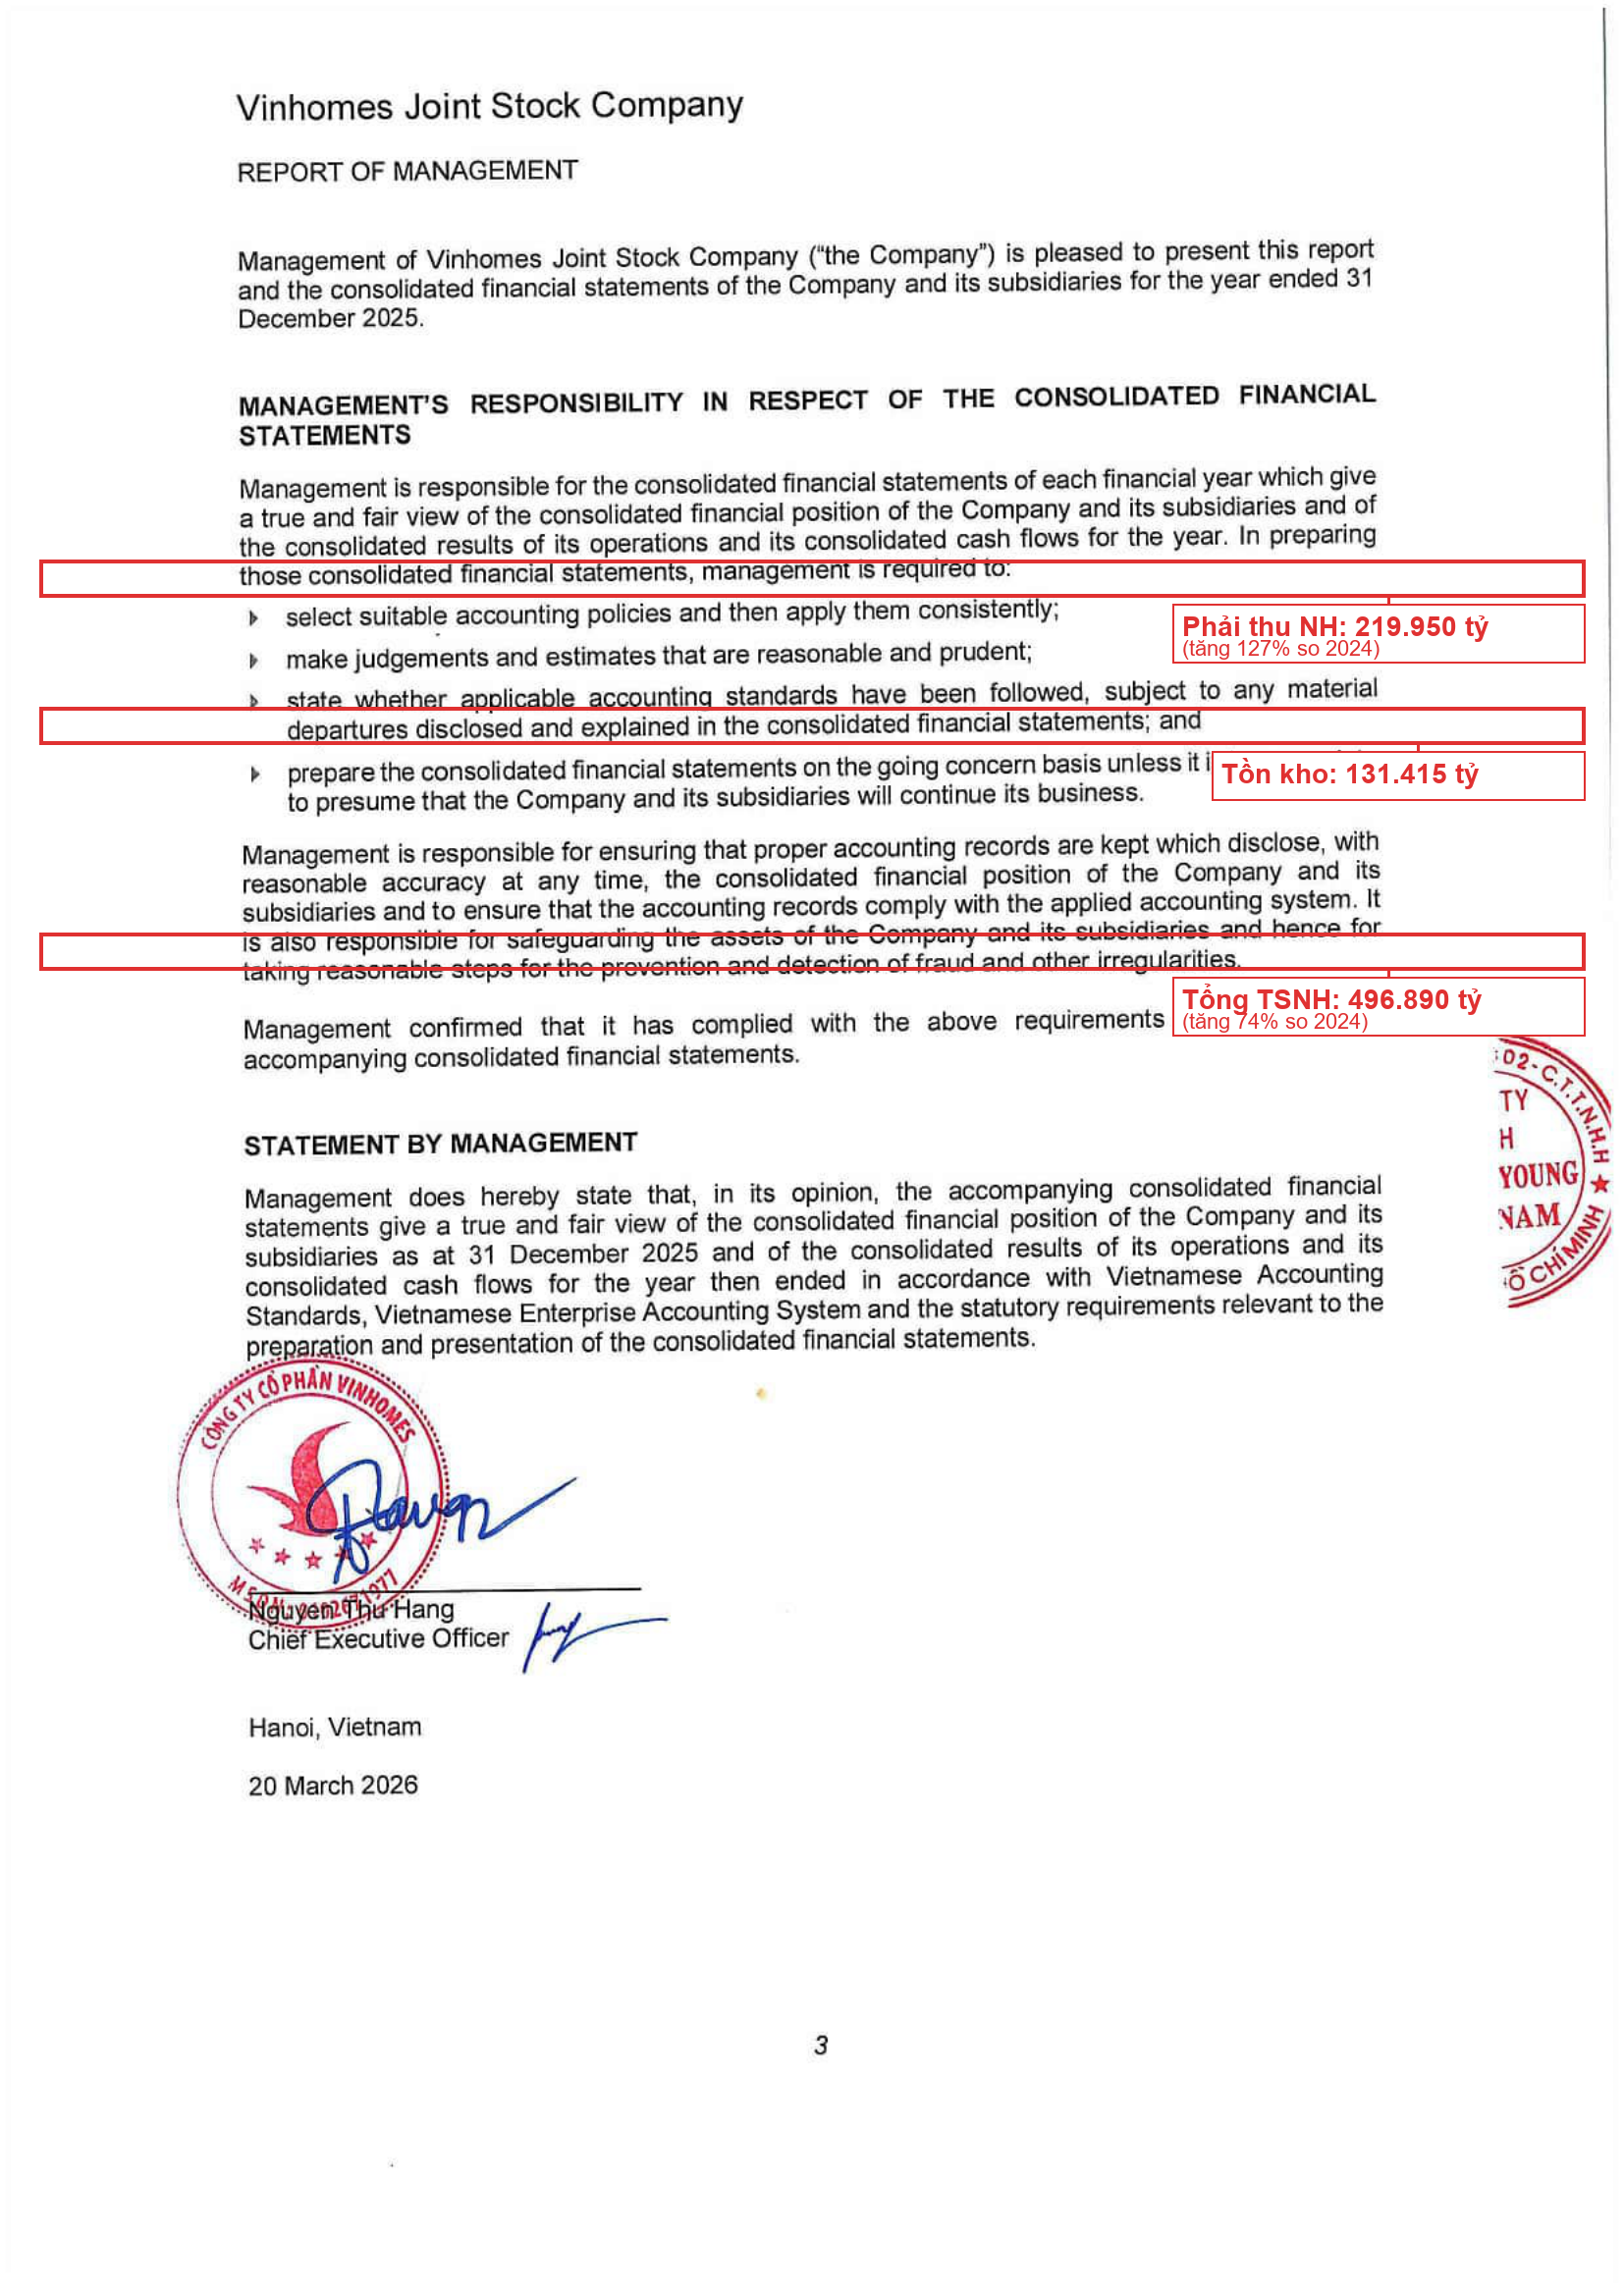
🔍 Nguồn: BCTC hợp nhất kiểm toán 2025 VHM. Khoanh đỏ: Phải thu NH 219.950 tỷ, Tồn kho 131.415 tỷ, Tổng TSNH 496.890 tỷ.
Tuy nhiên, TCBS hoàn toàn không vẽ ra một bức tranh toàn hồng. Báo cáo dành hẳn một phần để nói về rủi ro — và đây là phần nhà đầu tư nên đọc kỹ:
- Đòn bẩy tăng nhanh: tổng nợ vay tăng từ 81.292 tỷ (2024) lên 146.323 tỷ (2025). Nợ ròng/vốn chủ lên 42,5% tính đến Q1/2026 — cần theo dõi.
- Chất lượng lợi nhuận: bulk sales (bán lô lớn) chiếm ~57% doanh số 2025, gắn với đối tác trong hệ sinh thái Vingroup. TCBS đặt câu hỏi về tính bền vững.
- Rủi ro triển khai: các siêu dự án lấn biển hàng nghìn ha đòi hỏi vốn khổng lồ, phụ thuộc tiến độ hạ tầng và phê duyệt pháp lý.
TCBS kết luận VHM là “cổ phiếu đáng chú ý cho nhà đầu tư trung – dài hạn” chứ không phải mua ngay. Biết mình biết ta — một câu kết khôn ngoan.
FAQ — Những câu hỏi thường gặp
TCBS khuyến nghị gì về VHM?
Báo cáo của TCBS là phân tích lần đầu, cung cấp góc nhìn toàn diện về Vinhomes. Đây không phải khuyến nghị mua/bán. Nhà đầu tư nên tự đánh giá dựa trên khẩu vị rủi ro cá nhân.
Định giá hiện tại có đắt không?
P/B 2,3x thấp hơn trung bình 8 năm — TCBS nhận xét mặt bằng định giá “phản ánh biên an toàn tương đối”. Nhưng đi kèm là rủi ro đòn bẩy và chất lượng lợi nhuận cần theo dõi.
Khi nào nên xem xét VHM?
Các chất xúc tác như nâng hạng FTSE (9/2026) và tiến độ bàn giao Green Paradise là những điểm cần quan sát trong 6–12 tháng tới.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Quan điểm và khuyến nghị (nếu có) thuộc về đơn vị phát hành báo cáo được trích dẫn (TCBS). Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.