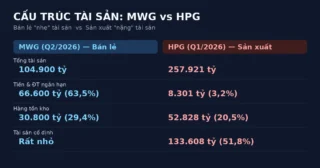
Nhớ lại bài Bảng cân đối kế toán là gì, chúng ta có nhắc: “Hàng tồn kho HPG tăng 33%… cần xem thêm vòng quay hàng tồn kho để đánh giá.” Đúng vậy, nhưng ngay dưới dòng “Hàng tồn kho” trên bảng cân đối kế toán còn có một dòng nhỏ hơn, âm thầm hơn, mà hầu như ai mới đọc BCTC cũng lướt qua: Dự phòng giảm giá hàng tồn kho. Dòng này nhỏ về diện tích trên trang giấy, nhưng lại là một trong những lý do chính khiến lợi nhuận ngành thép “nhảy múa” theo từng quý.
- Hiểu dự phòng giảm giá hàng tồn kho là gì và vì sao kế toán bắt buộc phải trích khoản này
- Biết cách tính dự phòng theo Thông tư 48/2019/TT-BTC, có ví dụ số cụ thể
- Tự tay đọc được dòng dự phòng này trên BCTC thật của Hòa Phát (HPG) 2024, cả ở bảng cân đối lẫn thuyết minh chi tiết
- Hiểu vì sao ngành thép đặc biệt nhạy với khoản dự phòng này hơn hầu hết các ngành khác
- Biết câu chuyện Sunbeam Corporation — bài học kinh điển về việc lạm dụng các khoản dự phòng để “làm mượt” lợi nhuận
Dự phòng giảm giá hàng tồn kho là gì?
Dự phòng giảm giá hàng tồn kho là khoản trích trước mà doanh nghiệp ghi nhận khi giá trị thị trường của hàng tồn kho thấp hơn giá gốc đã mua/sản xuất, theo nguyên tắc thận trọng của Chuẩn mực kế toán Việt Nam số 02 (VAS 02) — hàng tồn kho phải được ghi nhận theo giá nào THẤP HƠN giữa giá gốc và giá trị thuần có thể thực hiện được.
Nghe hơi trừu tượng, nhưng cô Ba bán tạp hóa đầu hẻm hiểu chuyện này còn trước cả sinh viên kế toán năm nhất. Cận Trung thu, cô nhập 100 hộp bánh giá 80.000 đồng/hộp. Qua rằm mà còn tồn 20 hộp, cô biết chắc không thể bán 80.000 đồng nữa — phải hạ còn 40.000 đồng mới đẩy hàng đi được. Ngay khi nhận ra điều đó, một kế toán có nguyên tắc sẽ không đợi đến lúc bán lỗ mới ghi nhận, mà ghi nhận trước phần lỗ dự kiến ấy — đó chính là bản chất của dự phòng giảm giá hàng tồn kho. Ghi sổ trung thực từ sớm, không đợi “vỡ lở” mới báo.
Công thức tính & vì sao phải trích dự phòng
Theo Thông tư 48/2019/TT-BTC (hướng dẫn trích lập các khoản dự phòng, sửa đổi bởi Thông tư 24/2022/TT-BTC):
Mức trích dự phòng = Lượng hàng tồn kho thực tế × (Giá gốc theo sổ kế toán − Giá trị thuần có thể thực hiện được)
Và phải lập theo từng loại vật tư, hàng hóa cụ thể — không được gộp chung “cho gọn”. Đây chính là lý do khi mở thuyết minh BCTC của một doanh nghiệp sản xuất, bạn sẽ luôn thấy dự phòng được tách riêng cho nguyên vật liệu, thành phẩm, hàng hóa… như trong ví dụ HPG bên dưới.
Ví dụ đơn giản: cô Ba còn 20 hộp bánh giá gốc 80.000 đồng, giá trị thuần có thể thực hiện được (giá bán dự kiến trừ chi phí bán) chỉ còn 40.000 đồng. Mức trích dự phòng = 20 × (80.000 − 40.000) = 800.000 đồng. Khoản này được ghi thẳng vào chi phí (giá vốn hàng bán) ngay trong kỳ, làm giảm lợi nhuận kỳ đó — dù cô Ba chưa bán được hộp bánh nào.
Nhìn thật vào BCTC HPG 2024 — dòng dự phòng nằm ở đâu?
Mở Bảng cân đối kế toán hợp nhất kiểm toán năm 2024 của Hòa Phát (HPG), phần Tài sản ngắn hạn, ngay dưới mục “Hàng tồn kho” (mã số 140):
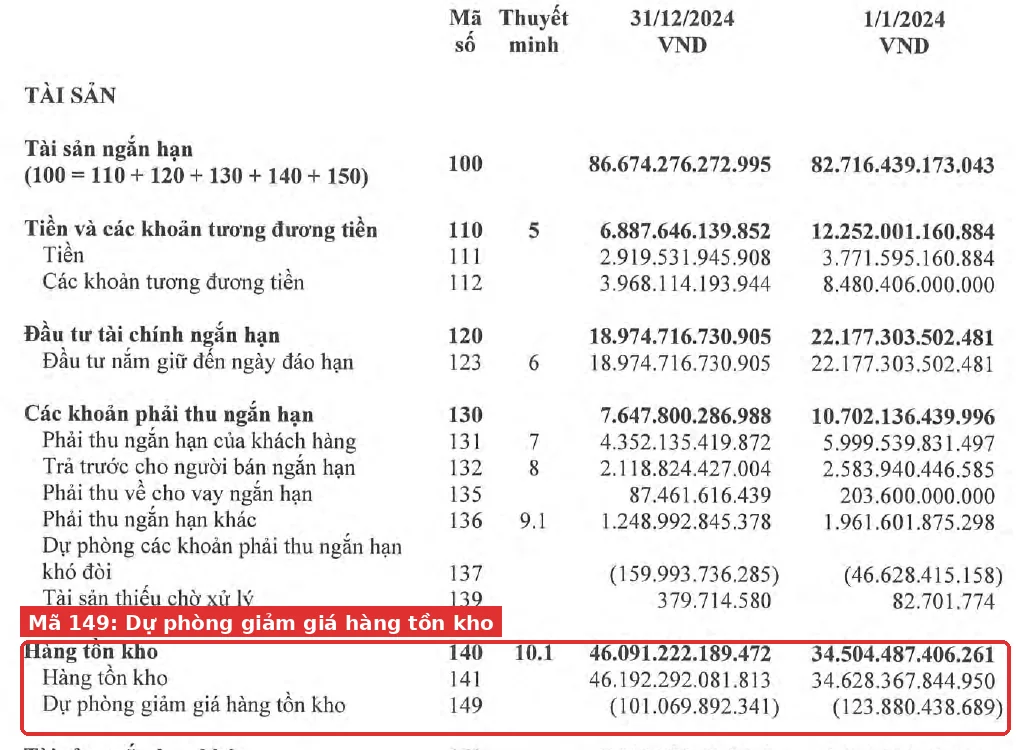
Cụ thể:
| Chỉ tiêu | Mã số | 31/12/2024 | 1/1/2024 |
|---|---|---|---|
| Hàng tồn kho (giá gốc) | 141 | 46.192.292.081.813 đồng | 34.628.367.844.950 đồng |
| Dự phòng giảm giá hàng tồn kho | 149 | (101.069.892.341) đồng | (123.880.438.689) đồng |
| Hàng tồn kho (net, hiển thị trên BCĐKT) | 140 | 46.091.222.189.472 đồng | 34.504.487.406.261 đồng |
Bấm máy theo cùng chúng ta: dự phòng cuối 2024 giảm so với đầu năm:
(123.880.438.689 − 101.069.892.341) / 123.880.438.689 ≈ 18,4%
Tức là trong năm 2024, HPG hoàn nhập bớt phần dự phòng đã trích những kỳ trước nhiều hơn phần trích thêm mới — dấu hiệu cho thấy giá thép hồi phục so với đáy cuối 2023, nên rủi ro “hàng tồn kho mất giá” giảm bớt. Nhìn theo tỷ lệ trên giá gốc thì rõ hơn: cứ 1.000 đồng hàng tồn kho, đầu năm 2024 HPG phải “phòng thủ” khoảng 3,6 đồng có nguy cơ mất giá (123,88 tỷ / 34.628 tỷ), đến cuối năm chỉ còn phòng thủ khoảng 2,2 đồng (101,07 tỷ / 46.192 tỷ).
Thuyết minh 10.1 — dự phòng được tính riêng cho từng loại hàng
Đúng như công thức TT 48/2019 yêu cầu, thuyết minh 10.1 của HPG tách dự phòng theo từng loại hàng tồn kho:
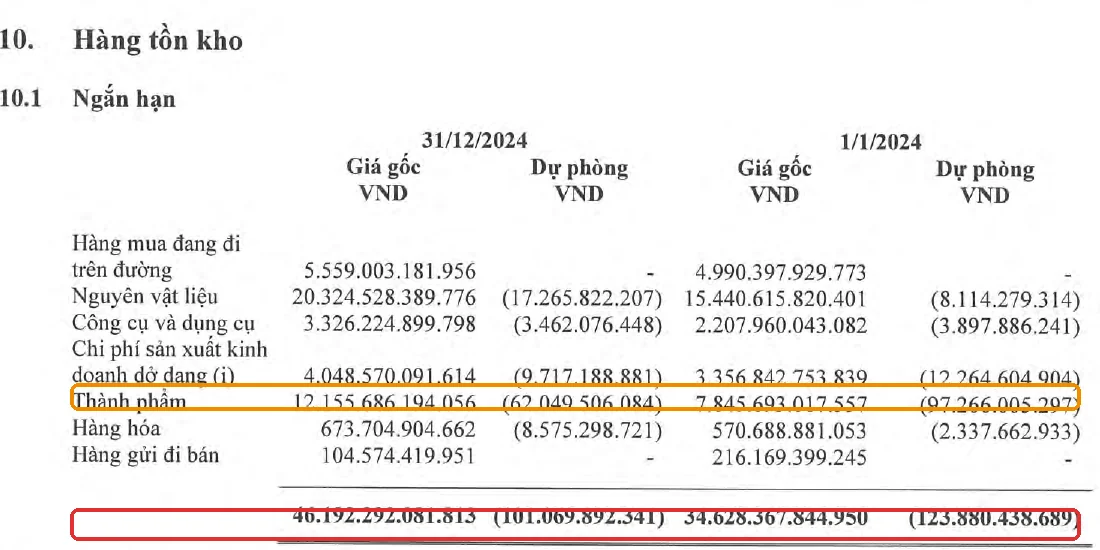
| Loại hàng tồn kho | Giá gốc 31/12/2024 | Dự phòng 31/12/2024 | Giá gốc 1/1/2024 | Dự phòng 1/1/2024 |
|---|---|---|---|---|
| Nguyên vật liệu | 20.324,5 tỷ | (17,27 tỷ) | 15.440,6 tỷ | (8,11 tỷ) |
| Thành phẩm | 12.155,7 tỷ | (62,05 tỷ) | 7.845,7 tỷ | (97,27 tỷ) |
| Hàng hóa | 673,7 tỷ | (8,58 tỷ) | 570,7 tỷ | (2,34 tỷ) |
| Công cụ, dụng cụ | 3.326,2 tỷ | (3,46 tỷ) | 2.208,0 tỷ | (3,90 tỷ) |
Nhìn kỹ dòng Thành phẩm — đây là chỗ thú vị nhất. Giá gốc thành phẩm (thép đã ra lò, đang chờ bán) tăng từ 7.845,7 tỷ lên 12.155,7 tỷ đồng (+55%, vì sản lượng và tồn kho thành phẩm tăng), nhưng dự phòng cho đúng khoản này lại giảm từ 97,27 tỷ xuống còn 62,05 tỷ đồng (giảm 36%). Tồn kho thành phẩm tăng mà dự phòng lại giảm — điều này chỉ hợp lý nếu giá bán thép trên thị trường đã hồi phục so với thời điểm cuối 2023, khi giá thép thế giới từng rơi về vùng thấp nhiều năm. Đây chính xác là cách một khoản mục nhỏ trong thuyết minh kể lại câu chuyện lớn của cả ngành, nếu bạn chịu khó đọc.
Vì sao ngành thép đặc biệt “mẫn cảm” với dòng dự phòng này?
Không phải ngành nào cũng phải để tâm nhiều đến dòng dự phòng giảm giá hàng tồn kho. Thép thuộc nhóm nhạy cảm nhất vì ba đặc thù cộng dồn:
- Thép là hàng hóa (commodity) — giá bán biến động theo giá thị trường thế giới (giá quặng sắt, than cốc, thép cuộn cán nóng HRC) gần như hàng ngày, ngoài tầm kiểm soát của riêng một doanh nghiệp.
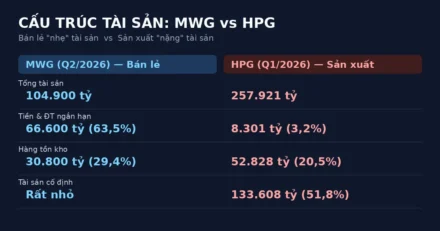
- Chu kỳ sản xuất dài, tồn kho lớn — một lò cao phải nạp nguyên liệu, luyện, cán, rồi mới ra thành phẩm; hàng tồn kho có thể “nằm” trong hệ thống nhiều tuần đến vài tháng. Khác hẳn một chuỗi bán lẻ như Thế Giới Di Động, nơi hàng tồn kho quay vòng chỉ vài tuần nên ít bị “kẹt” giá.
- Độ trễ giữa lúc mua nguyên liệu và lúc bán thành phẩm — nếu mua quặng lúc giá cao, đến khi ra thành phẩm bán ra thị trường giá đã giảm, khoản chênh lệch đó bắt buộc phải trích dự phòng ngay theo VAS 02, dù công ty chưa bán lỗ thật.
Vì vậy, khi bạn thấy lợi nhuận một doanh nghiệp thép “nhảy múa” giữa các quý — tăng vọt quý này, giảm sốc quý sau dù sản lượng bán gần như không đổi — một phần không nhỏ của biến động đó có thể đến từ chính khoản trích lập/hoàn nhập dự phòng giảm giá hàng tồn kho, chứ không hẳn là hoạt động kinh doanh cốt lõi thay đổi đột ngột.
Mở BCTC hợp nhất kiểm toán mới nhất của một doanh nghiệp thép bất kỳ (HPG, HSG, NKG) tại website IR công ty hoặc Vietstock. Vào Bảng cân đối kế toán, tìm mã số 149 — Dự phòng giảm giá hàng tồn kho, ghi lại số Thuyết minh đi kèm (thường là 10.x), rồi mở đúng trang thuyết minh đó để xem dự phòng được tách theo từng loại hàng ra sao. So sánh với kỳ trước để xem dự phòng đang tăng hay giảm.
Case study kinh điển thế giới: Sunbeam và “cookie jar reserves”
Cuối những năm 1990, Sunbeam Corporation (Mỹ) — hãng sản xuất đồ gia dụng — trở thành một trong những vụ gian lận kế toán được nhắc đến nhiều nhất, dưới thời CEO Albert “Chainsaw Al” Dunlap. Theo đơn kiện của Ủy ban Chứng khoán Mỹ (SEC v. Albert Dunlap et al., Litigation Release No. 17001 và 17710, sec.gov), cuối năm 1996, CFO Russell Kersh cùng cộng sự đã tạo ra hàng loạt khoản “cookie-jar” reserves — dự phòng bị thổi phồng bất thường (trong đó có liên quan đến hàng tồn kho và tái cơ cấu) — khiến khoản lỗ năm 1996 bị “bơm” lên cao hơn thực tế. Sang năm 1997, các khoản dự phòng dôi dư này được âm thầm hoàn nhập ngược vào lợi nhuận, vẽ nên bức tranh giả về một cú lội ngược dòng ngoạn mục. SEC xác định ít nhất 60 triệu USD trong 189 triệu USD lợi nhuận trước thuế năm 1997 của Sunbeam đến từ gian lận kế toán, kết hợp thêm các thủ thuật “bill-and-hold sales” (ghi doanh thu cho hàng chưa giao) và “channel stuffing” (ép kênh phân phối nhận hàng sớm). Khi sự thật lộ ra năm 1998, cổ phiếu Sunbeam sụp đổ, Dunlap bị sa thải; sau đó Dunlap và Kersh chấp nhận án phạt dân sự lần lượt 500.000 USD và 200.000 USD, cùng lệnh cấm vĩnh viễn làm lãnh đạo công ty đại chúng.
Bài học khi đọc BCTC doanh nghiệp Việt: một khoản dự phòng giảm giá hàng tồn kho tăng/giảm hợp lý theo đúng biến động giá thị trường ngành — như HPG theo giá thép — là chuyện bình thường, thậm chí là dấu hiệu của kế toán thận trọng, minh bạch. Nhưng nếu bạn thấy dự phòng dao động không khớp với diễn biến giá thị trường thực tế, hoặc lợi nhuận một quý tăng vọt chủ yếu nhờ hoàn nhập dự phòng thay vì doanh thu — hoạt động kinh doanh cốt lõi — đó là tín hiệu nên đọc kỹ thuyết minh và đối chiếu nhiều kỳ liên tiếp, đừng vội kết luận công ty đang “ăn nên làm ra”.
Bẫy thường gặp / Đừng nhầm lẫn
1. Dự phòng tăng không có nghĩa là tin xấu tuyệt đối. Đôi khi đó chỉ là doanh nghiệp đang kế toán thận trọng đúng chuẩn mực trước một đợt giá nguyên liệu giảm, không phải dấu hiệu công ty sắp gặp khó khăn nghiêm trọng.
2. Đừng coi phần lợi nhuận đến từ hoàn nhập dự phòng là “lợi nhuận thật” từ kinh doanh cốt lõi. Đây là khoản kế toán một lần, không lặp lại đều đặn — khác hẳn doanh thu bán hàng tăng bền vững.
3. Đừng chỉ nhìn con số dự phòng một mình mà không đối chiếu với diễn biến giá thị trường ngành trong cùng giai đoạn. Nếu dự phòng biến động ngược chiều hoặc không tương xứng với biến động giá thực tế (như tinh thần vụ Sunbeam), đó là lúc cần đọc kỹ hơn, không phải lúc để yên tâm.
FAQ — Câu hỏi thường gặp
Dự phòng giảm giá hàng tồn kho là gì?
Là khoản trích trước ghi nhận khi giá trị thị trường (giá trị thuần có thể thực hiện được) của hàng tồn kho thấp hơn giá gốc, theo nguyên tắc thận trọng của VAS 02.
Dự phòng giảm giá hàng tồn kho được tính như thế nào?
Theo Thông tư 48/2019/TT-BTC: mức trích = lượng hàng tồn kho thực tế × (giá gốc − giá trị thuần có thể thực hiện được), tính riêng cho từng loại vật tư/hàng hóa.
Dự phòng giảm giá hàng tồn kho ảnh hưởng gì đến lợi nhuận?
Khoản trích thêm được ghi vào giá vốn hàng bán, làm giảm lợi nhuận ngay trong kỳ dù chưa bán lỗ thật; khi hoàn nhập, nó làm tăng lợi nhuận kỳ hoàn nhập.
Vì sao doanh nghiệp thép hay phải trích dự phòng giảm giá hàng tồn kho?
Vì thép là hàng hóa có giá biến động theo thị trường thế giới, trong khi doanh nghiệp phải giữ tồn kho nguyên liệu và thành phẩm trong thời gian dài do chu kỳ sản xuất dài.
Hoàn nhập dự phòng giảm giá hàng tồn kho là gì?
Là việc ghi giảm khoản dự phòng đã trích trước đó khi giá trị thuần có thể thực hiện được của hàng tồn kho phục hồi, phần hoàn nhập được ghi giảm giá vốn hàng bán (tăng lợi nhuận) trong kỳ hoàn nhập.
Đọc tiếp trong series
- 📖 Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z — bài tổng quan cả series
- 📘 Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào — nền tảng trước khi đọc thuyết minh
- 📗 Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu — bài gốc có dòng “hàng tồn kho” mà bài này đào sâu tiếp
- 🔜 Đọc phần Tài sản: ngắn hạn, dài hạn, tiền & hàng tồn kho
- 🔜 Vòng quay hàng tồn kho là gì? So MWG với HPG có khập khiễng — chỉ số hiệu quả tiếp theo nên đọc
Nguồn tham khảo
| Nguồn | Mô tả |
|---|---|
| BCTC hợp nhất kiểm toán HPG 2024 | KPMG Việt Nam kiểm toán, tải từ file.hoaphat.com.vn, truy cập 07/2026 |
| VAS 02 — Hàng tồn kho | Bộ Tài chính |
| Thông tư 200/2014/TT-BTC | Chế độ kế toán doanh nghiệp, TK 2294 |
| Thông tư 48/2019/TT-BTC | Hướng dẫn trích lập dự phòng, công thức tính |
| SEC Litigation Release No. 17001 (2001) & No. 17710 (2002) | sec.gov — vụ Sunbeam/Albert Dunlap |
| Tồn kho ngành thép HPG/HSG/NKG | thitruongtaichinhtiente.vn, truy cập 07/2026 |
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.