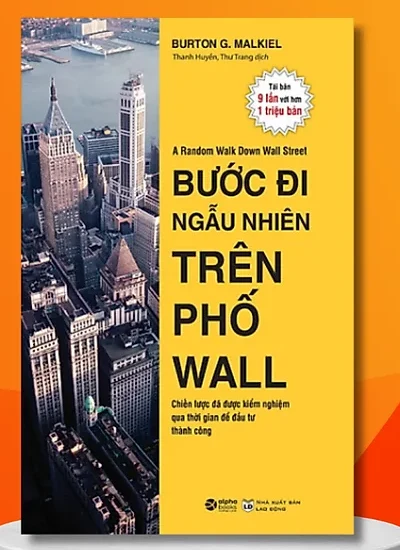
Hàng chục nghìn nhà phân tích trên toàn cầu thức khuya dậy sớm mổ xẻ báo cáo tài chính, vẽ đường xu hướng, săn tin nội bộ — vậy mà phần lớn quỹ đầu tư chủ động vẫn thua một rổ cổ phiếu được chọn gần như… ngẫu nhiên. Đó chính là nghịch lý mà Burton Malkiel đặt lên bàn cân trong “Bước Đi Ngẫu Nhiên Trên Phố Wall” (A Random Walk Down Wall Street) — một trong những cuốn sách tài chính bán chạy và gây tranh cãi bền bỉ nhất suốt hơn 50 năm qua.
- Dành cho ai: Người đã có nền tảng đầu tư cơ bản, đặc biệt dân trong ngành (CTCK, quỹ, ngân hàng) muốn hiểu lý thuyết thị trường hiệu quả (EMH) — đối trọng học thuật của trường phái value investing.
- 3 ý đắt giá: (1) Giá cổ phiếu phản ánh gần hết thông tin công khai nên rất khó thắng thị trường bền vững; (2) Quỹ chủ động phải vượt benchmark 2-3%/năm chỉ để hòa vốn phí; (3) Đa dạng hóa vào tài sản có hiệp phương sai âm quan trọng hơn “chọn đúng cổ phiếu”.
- Chấm điểm: 8/10 — nền tảng học thuật vững, nhưng hơi dài dòng và đôi chỗ xa thực tế trader cá nhân.
Bước Đi Ngẫu Nhiên Trên Phố Wall dành cho ai?
Đây không phải sách gối đầu cho người mới cầm 5 triệu đồng mở tài khoản chứng khoán lần đầu. Malkiel viết theo lối một giáo trình kinh tế học được kể lại dễ hiểu hơn — nhiều số liệu, nhiều nghiên cứu học thuật được trích dẫn, đôi chỗ cần đọc chậm lại để ngấm. Sách hợp nhất với hai nhóm độc giả: nhà đầu tư cá nhân đã qua giai đoạn “gà mờ”, muốn hiểu vì sao thị trường lại khó bị đánh bại đến vậy; và người làm trong ngành — công ty chứng khoán, quỹ đầu tư, ngân hàng — cần nắm vững lý thuyết thị trường hiệu quả (Efficient Market Hypothesis – EMH) vì đây là nền tảng lý luận đứng sau gần như mọi mô hình định giá tài sản hiện đại.
Người đang tìm công thức “3 bước làm giàu” hay đang say mê phân tích kỹ thuật nên cân nhắc — sách này sẽ khiến không ít niềm tin bị lung lay.
Burton Malkiel là ai mà đủ tư cách viết sách này?
Điều khiến “Bước Đi Ngẫu Nhiên Trên Phố Wall” khác với vô số sách đầu tư khác là lý lịch của tác giả. Burton Malkiel vừa là học giả — Tiến sĩ Kinh tế Princeton, hai lần làm chủ nhiệm khoa Kinh tế tại chính ngôi trường này, từng là thành viên Hội đồng Cố vấn Kinh tế Nhà Trắng và Hiệu trưởng Yale School of Management — vừa là người thực chiến trên Wall Street. Đặc biệt, ông có 28 năm ngồi trong Hội đồng quản trị của Vanguard Group, quỹ đã khai sinh ra quỹ chỉ số (index fund) đầu tiên trên thế giới. Nói cách khác, ông không chỉ lý thuyết suông về đầu tư thụ động — ông ở ngay trong phòng khi ý tưởng đó được biến thành sản phẩm thực tế (theo Wikipedia).
4 ý tưởng đắt giá nhất từ sách
Thị trường hiệu quả (EMH) — giá cổ phiếu đã “biết” gần hết
Lý thuyết trung tâm của Malkiel: vì hàng triệu nhà đầu tư cùng phân tích một lượng thông tin công khai gần như nhau, giá cổ phiếu tại mọi thời điểm đã phản ánh phần lớn thông tin đó. Nếu ai cũng biết một cổ phiếu ngày mai sẽ tăng 20%, thị trường sẽ đẩy giá tăng 20% ngay hôm nay chứ không đợi đến ngày mai. Ví dụ đời thường: tin đồn một công ty niêm yết sắp phát hành cổ phiếu thưởng tỷ lệ cao thường đã “chạy trước” giá vài tuần trước khi thông báo chính thức — đến lúc tin chính thức ra, giá thường không tăng thêm bao nhiêu, thậm chí “tin ra là bán”.
Vì sao phân tích kỹ thuật lẫn phân tích cơ bản đều khó thắng dài hạn
Malkiel dành hẳn nhiều chương mổ xẻ hai trường phái lớn nhất của giới đầu tư. Với phân tích kỹ thuật (đọc biểu đồ, tìm mẫu hình giá), ông chỉ ra các nghiên cứu học thuật không tìm được bằng chứng thống kê đáng tin cậy rằng biến động giá trong quá khứ dự báo được tương lai. Với phân tích cơ bản (định giá dựa trên báo cáo tài chính), vấn đề nằm ở chỗ dự phóng lợi nhuận tương lai vốn dĩ đầy bất định — càng cố định giá “chính xác” càng dễ ảo tưởng về độ chắc chắn của con số đó.
Quỹ chủ động phải thắng thị trường 2-3%/năm chỉ để hòa vốn phí
Đây là điểm thực dụng nhất của sách. Quỹ mở chủ động tính phí quản lý, phí giao dịch, đôi khi cả phí thưởng hiệu suất — cộng dồn có thể ngốn 1-2%/năm tài sản. Để nhà đầu tư thực sự có lời hơn việc chỉ mua quỹ chỉ số, quỹ chủ động phải tạo ra alpha đủ lớn để bù đắp khoản phí đó — một ngưỡng mà thống kê dài hạn cho thấy đa số quỹ không vượt qua nổi.
Đa dạng hóa bằng tài sản có hiệp phương sai âm
Ý tưởng “diversification” ai cũng biết, nhưng Malkiel đẩy nó xa hơn: quan trọng không phải mua thật nhiều mã, mà là mua các tài sản có xu hướng di chuyển ngược chiều nhau (hiệp phương sai âm). Ông ví dụ vui: một công ty bán kem chống nắng và một công ty bán áo mưa — trời nắng thì cái này lời cái kia lỗ, trời mưa thì ngược lại. Nắm cả hai giúp danh mục mượt hơn nhiều so với chỉ ôm một bên và cầu trời đừng mưa (hay đừng nắng).
Điểm yếu và tranh cãi xung quanh EMH
Trung thực mà nói, EMH không phải chân lý tuyệt đối, và bản thân Malkiel cũng thừa nhận điều đó chứ không cực đoan như nhiều người tưởng. Ba lỗ hổng lớn nhất giới phê bình hay nêu:
Thứ nhất, vẫn có những nhà đầu tư thắng thị trường bền vững hàng chục năm — Warren Buffett, Peter Lynch, Howard Marks là ví dụ sống. Nếu thị trường hoàn toàn hiệu quả, hiện tượng này gần như không thể xảy ra ở quy mô và thời gian dài như vậy. Độc giả muốn hiểu sâu hơn góc nhìn đối lập này có thể đọc thêm bài review sách Nhà Đầu Tư Thông Minh của Benjamin Graham trên happite.
Thứ hai, bong bóng tài sản — như dot-com 2000 hay bất động sản Mỹ 2008 — là bằng chứng cho thấy thị trường có những giai đoạn giá tách rời hoàn toàn giá trị nội tại, điều khó dung hòa với một thị trường “luôn hiệu quả”. Góc nhìn về chu kỳ thị trường và rủi ro tâm lý đám đông được phân tích kỹ hơn trong review sách Điều Quan Trọng Nhất của Howard Marks.
Thứ ba, sách mang hơi hướng giáo trình đại học nhiều hơn là kim chỉ nam thực chiến — với người mới hoặc nhà đầu tư thích hành động nhanh, mật độ số liệu và lập luận học thuật dày đặc đôi khi khiến việc đọc trở nên nặng nề hơn cần thiết.
Bước Đi Ngẫu Nhiên Trên Phố Wall và TTCK Việt Nam — áp dụng được gì?
Đây là phần thú vị nhất khi đọc một cuốn sách viết cho thị trường Mỹ rồi soi chiếu vào TTCK Việt Nam. Số liệu gần đây cho thấy luận điểm của Malkiel không hề lỗi thời: theo thống kê của Vietstock, năm 2025 các quỹ ETF theo rổ VN30 như VFMVN30 (+53,65%), KIM Growth VN30 (+53,34%), MAFM VN30 (+52,81%) và SSIAM VN30 (+51,91%) đều tăng trưởng ấn tượng — và điều đáng nói là không một quỹ mở chủ động nào trong số 32 quỹ đang hoạt động vượt qua được hiệu suất của rổ chỉ số thụ động này. Một “cỗ máy tự động mua theo VN30” đã đánh bại toàn bộ đội ngũ phân tích chuyên nghiệp trong năm đó.
| Quỹ ETF | Hiệu suất 2025 | Hiệu suất 3 năm |
|---|---|---|
| VFMVN30 ETF | +53,65% | +91,05% |
| KIM Growth VN30 | +53,34% | +88,78% |
| MAFM VN30 ETF | +52,81% | +87,96% |
| SSIAM VN30 ETF | +51,91% | +84,67% |
| Không quỹ mở chủ động nào trong 32 quỹ vượt được rổ VN30 thụ động năm 2025. | ||
Nguồn: Vietstock, 02/2026
Tuy vậy, không nên áp dụng máy móc. TTCK Việt Nam vẫn có những ngách “kém hiệu quả” hơn thị trường Mỹ: thanh khoản nhiều cổ phiếu vốn hóa nhỏ và vừa còn thấp, thông tin doanh nghiệp đôi khi công bố chậm hoặc chưa đầy đủ, tỷ lệ nhà đầu tư cá nhân (thường giao dịch theo cảm tính) cao hơn hẳn thị trường phát triển. Những đặc điểm này khiến giá một số cổ phiếu nhỏ có thể lệch xa giá trị nội tại lâu hơn — đất diễn tiềm năng cho nhà đầu tư chịu khó nghiên cứu sâu, dù rủi ro cũng lớn hơn tương ứng. Kết luận thực dụng: với phần lõi danh mục (cổ phiếu vốn hóa lớn, thanh khoản tốt), luận điểm “khó thắng thị trường” của Malkiel khá đúng ở Việt Nam; với phần vệ tinh nhỏ, cửa cho phân tích chủ động vẫn còn — miễn là nhà đầu tư trung thực về khả năng và thời gian mình bỏ ra.
Đọc gì tiếp theo?
Nếu muốn cân bằng góc nhìn giữa trường phái thụ động của Malkiel và trường phái chủ động, ba bài review sau trên happite là điểm khởi đầu tốt:
- Nhà Đầu Tư Thông Minh — Benjamin Graham, nền tảng của trường phái value investing chủ động.
- Điều Quan Trọng Nhất — Howard Marks, tư duy về chu kỳ và rủi ro.
- Định Giá Cổ Phiếu Đầu Tư Giá Trị — Aswath Damodaran, công cụ định giá mà Malkiel tỏ ra hoài nghi hiệu quả dài hạn.
Câu hỏi thường gặp
Bước đi ngẫu nhiên trên phố Wall nói về gì?
Sách lập luận rằng giá cổ phiếu biến động gần như ngẫu nhiên vì đã phản ánh phần lớn thông tin công khai, nên rất khó để bất kỳ ai — kể cả chuyên gia — liên tục đánh bại thị trường bằng phân tích kỹ thuật hay cơ bản. Từ đó, Malkiel khuyến nghị đầu tư thụ động qua quỹ chỉ số là lựa chọn hợp lý cho đa số nhà đầu tư.
Thị trường hiệu quả (EMH) là gì, hiểu đơn giản?
Là giả thuyết cho rằng giá tài sản luôn phản ánh gần như đầy đủ thông tin sẵn có tại thời điểm đó, nên không ai có thể liên tục kiếm lợi nhuận vượt trội chỉ bằng cách phân tích thông tin công khai — vì thông tin đó đã “nằm trong giá” từ trước.
Nên đọc Bước Đi Ngẫu Nhiên hay Nhà Đầu Tư Thông Minh trước?
Không có thứ tự bắt buộc, nhưng đọc cả hai theo kiểu “đối chiếu” sẽ hữu ích hơn đọc riêng lẻ: Graham cho góc nhìn chủ động dựa trên định giá, còn Malkiel cho góc nhìn thụ động dựa trên thống kê — hai trường phái lớn nhất của tài chính hiện đại.
Random walk có còn đúng ở TTCK Việt Nam năm 2026 không?
Với nhóm cổ phiếu vốn hóa lớn, thanh khoản cao, số liệu quỹ ETF VN30 vượt trội quỹ chủ động năm 2025 cho thấy luận điểm này khá vững. Với cổ phiếu vốn hóa nhỏ, thanh khoản thấp, thị trường có thể kém hiệu quả hơn — nghĩa là còn khoảng trống cho phân tích chủ động, dù đi kèm rủi ro cao hơn.
Thông tin bản tiếng Việt
Bản dịch “Bước Đi Ngẫu Nhiên Trên Phố Wall” hiện do Alpha Books phát hành, đang bán trên Tiki với giá niêm yết khoảng 249.000đ (thường có ưu đãi còn 193.000–234.000đ tùy nhà bán), đánh giá 4.8/5 sao từ độc giả.
Muốn tìm hiểu thêm về sách qua các phiên bản khác hoặc mua trực tiếp, độc giả có thể tham khảo thêm tại trang sản phẩm Tiki nói trên hoặc các nhà sách uy tín khác đang phân phối ấn phẩm của Alpha Books.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.