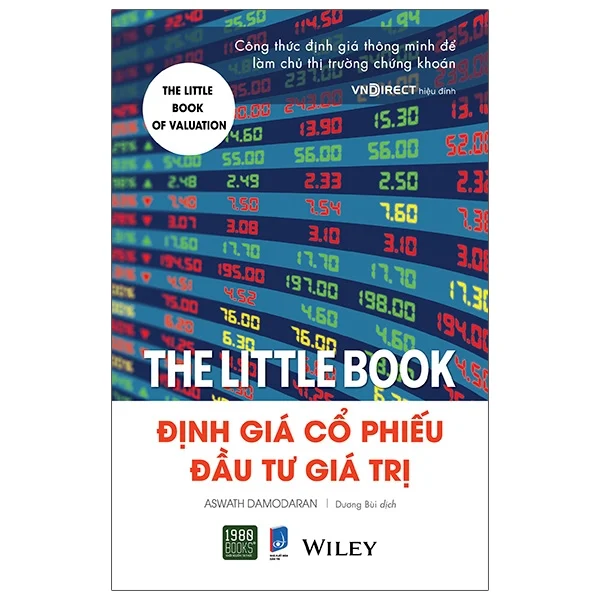
Ai đầu tư chứng khoán cũng thuộc lòng câu thần chú “mua giá rẻ, bán giá đắt”. Nhưng hỏi ngược lại một câu: rẻ so với cái gì? Đắt dựa trên con số nào?, phần lớn sẽ ngập ngừng rồi trả lời bằng cảm tính: “thấy giá này hợp lý”, “nhìn biểu đồ có vẻ sắp tăng”. Aswath Damodaran, giáo sư tài chính tại NYU Stern được cả Phố Wall gọi là “Dean of Valuation” (ông trùm định giá), viết hẳn một cuốn sách mỏng để trả lời câu hỏi tưởng đơn giản mà hầu như ai cũng né đó.
- Dành cho ai: nhà đầu tư đã đọc được báo cáo tài chính cơ bản, muốn hệ thống hóa cách định giá cổ phiếu thay vì đoán mò.
- 3 ý đắt nhất: (1) mọi định giá đều có sai số, quan trọng là kỷ luật; (2) hai trường phái định giá nội tại (DCF) và định giá tương đối (P/E, P/B) bổ sung cho nhau; (3) mỗi giai đoạn vòng đời doanh nghiệp cần công thức định giá khác nhau.
- Chấm điểm: 8/10, nền tảng vững, thực chiến cao, nhưng cần đọc kèm tư liệu cập nhật hơn cho cổ phiếu công nghệ/tài sản vô hình.
Định Giá Cổ Phiếu (Damodaran) dành cho ai, không dành cho ai?
Đây không phải sách gối đầu giường cho người mới toanh chưa từng mở báo cáo tài chính ra xem. Damodaran giả định người đọc đã biết đọc bảng cân đối kế toán, báo cáo kết quả kinh doanh, và hiểu sơ P/E là gì. Nếu đang ở giai đoạn đó, cuốn sách sẽ khá chật vật.
Ngược lại, với nhà đầu tư cá nhân đã “qua giai đoạn nhập môn”, biết đọc BCTC, từng nghe qua DCF nhưng chưa bao giờ tự tay làm một mô hình định giá hoàn chỉnh, đây gần như là cuốn sách được viết ra cho đúng nhóm này. Track “trung cấp”: người muốn hệ thống hóa lại kiến thức rời rạc thành một khung tư duy có thể lặp lại cho bất kỳ cổ phiếu nào.
Aswath Damodaran là ai mà cả Phố Wall phải gọi bằng “Dean of Valuation”?
Damodaran giảng dạy tài chính tại NYU Stern từ năm 1986 đến nay, và trong suốt gần bốn thập kỷ đó, ông đã trở thành một trong những cái tên được trích dẫn nhiều nhất mỗi khi giới tài chính nói về định giá doanh nghiệp. Ông là tác giả của hàng loạt sách được xem như giáo trình bắt buộc trong ngành, từ “Investment Valuation” (dày cộp, mang tính học thuật) cho đến “The Little Book of Valuation”, phiên bản rút gọn, dễ tiêu hóa hơn cho nhà đầu tư cá nhân.
Điều thú vị là Damodaran không chỉ ngồi trong tháp ngà học thuật. Ông công khai toàn bộ dữ liệu định giá (beta ngành, phần bù rủi ro thị trường, chi phí vốn theo từng quốc gia…) trên trang cá nhân, và thường xuyên tự tay định giá các cổ phiếu nóng hổi ngay khi tin tức vừa ra, kiểu “vừa nói vừa làm” hiếm thấy ở giới hàn lâm.
5 ý tưởng đắt giá nhất trong sách
Định giá nội tại (DCF): giá trị một con gà đẻ trứng vàng
Ý tưởng cốt lõi của định giá nội tại (intrinsic valuation) đơn giản đến bất ngờ: giá trị của bất kỳ tài sản nào, cổ phiếu, một con gà đẻ trứng vàng, hay một căn hộ cho thuê, đều bằng tổng dòng tiền nó sẽ tạo ra trong tương lai, quy về giá trị hiện tại. Con gà đẻ càng nhiều trứng, đẻ càng lâu, và rủi ro nó bị bệnh chết càng thấp, thì con gà đó càng đáng giá.
Đây chính là logic của mô hình chiết khấu dòng tiền (DCF, Discounted Cash Flow). Vấn đề không nằm ở công thức (khá đơn giản), mà nằm ở việc dự báo dòng tiền tương lai và chọn tỷ suất chiết khấu, hai thứ mà Damodaran thẳng thắn thừa nhận là “vừa là khoa học vừa là nghệ thuật”, đầy thiên kiến của người làm mô hình.
Định giá tương đối: khi cả xóm đều bán 3 triệu/m2 thì nhà bạn cũng vậy?
Thay vì tự xây mô hình dòng tiền phức tạp, định giá tương đối (relative valuation) đơn giản hơn nhiều: so sánh cổ phiếu với các công ty tương tự bằng các chỉ số như P/E (giá trên lợi nhuận), P/B (giá trên giá trị sổ sách), hay EV/EBITDA. Giống như định giá một căn nhà bằng cách nhìn giá các căn tương tự trong khu vực.
Cách này nhanh và trực quan, cũng là cách phần lớn nhà đầu tư Việt Nam đang dùng khi nghe môi giới nói “P/E ngành ngân hàng đang 8x, cổ phiếu này chỉ 6x nên còn rẻ”. Nhưng Damodaran cảnh báo: cái bẫy lớn nhất là chọn nhóm so sánh không tương đồng. Hai ngân hàng cùng ngành nhưng một bên tăng trưởng tín dụng 25%/năm, một bên chỉ 8%/năm, thì P/E 8x của bên này không thể áp thẳng cho bên kia.
Vòng đời doanh nghiệp quyết định công thức định giá
Một điểm hay ít sách phổ thông nhắc tới: không có một công thức định giá chung cho mọi cổ phiếu. Một startup công nghệ đang đốt tiền để giành thị phần cần cách định giá khác hẳn một công ty tiêu dùng đã ổn định 20 năm, và cả hai lại khác một công ty đang trên bờ vực phá sản. Damodaran dành hẳn từng chương riêng cho startup tăng trưởng cao, công ty trưởng thành, công ty gặp khủng hoảng, và cả nhóm ngành đặc thù như ngân hàng, nơi tỷ lệ an toàn vốn (CAR) quan trọng ngang lợi nhuận.
Mọi định giá đều có thiên kiến, kỷ luật quan trọng hơn công thức
Đây có lẽ là câu nói thành thật nhất trong sách: không có định giá nào là “khách quan tuyệt đối”. Người lạc quan về công ty sẽ chọn giả định tăng trưởng cao hơn, người bi quan sẽ chọn thấp hơn, cùng công thức, ra hai kết quả khác nhau hoàn toàn. Damodaran không hứa hẹn một công thức thần kỳ loại bỏ thiên kiến, mà khuyên ghi chép rõ ràng mọi giả định, để sau này còn biết Happite đã sai ở đâu.
Tài sản vô hình: phần bị báo cáo tài chính truyền thống bỏ quên
Thương hiệu, bằng sáng chế, dữ liệu người dùng, những thứ ngày càng quyết định giá trị công ty nhưng lại gần như vô hình trên bảng cân đối kế toán truyền thống. Damodaran giới thiệu vài phương pháp định lượng (như relief-from-royalty, ước tính tài sản vô hình đáng giá bao nhiêu qua tiền bản quyền lẽ ra phải trả nếu không sở hữu nó), dù đây là phần được xem là còn sơ khai nhất trong sách.
Bảng so sánh nhanh: Định giá nội tại vs Định giá tương đối
| Tiêu chí | Định giá nội tại (DCF) | Định giá tương đối (P/E, P/B, EV/EBITDA) |
|---|---|---|
| Cách làm | Dự báo dòng tiền tương lai, chiết khấu về hiện tại | So sánh chỉ số với nhóm công ty tương đồng |
| Ưu điểm | Độc lập với tâm lý thị trường, có logic rõ ràng | Nhanh, trực quan, dễ áp dụng |
| Rủi ro lớn nhất | Sai giả định tăng trưởng/tỷ suất chiết khấu → sai lệch lớn | Chọn nhóm so sánh không tương đồng, hiệu ứng bầy đàn |
| Hợp với ai | Nhà đầu tư dài hạn, muốn hiểu sâu doanh nghiệp | Nhà đầu tư cần định giá nhanh, so sánh nhiều mã cùng lúc |
Điểm yếu và điều giới phê bình còn tranh cãi
Không có cuốn sách nào hoàn hảo, và cuốn này cũng vậy. Theo đánh giá từ ValueSense, một trong những điểm hạn chế là nhịp độ khá nhanh, Damodaran giả định người đọc đã quen thuộc với báo cáo tài chính, nên với người thực sự mới bắt đầu, một số đoạn sẽ hơi ngợp. Cuốn sách cũng thiên về việc trang bị công cụ hơn là dạy cách phân biệt khi nào một định giá đáng tin và khi nào chỉ là con số đẹp trên giấy, phần này người đọc phải tự rèn qua thực hành.
Một điểm khác đáng lưu ý: sách xuất bản năm 2011, tức trước thời kỳ bùng nổ của các công ty công nghệ nền tảng, AI, hay mô hình kinh doanh dựa trên dữ liệu người dùng. Các ví dụ về “công ty tăng trưởng cao” trong sách phần nào đã lỗi thời so với bối cảnh hiện tại, và khung định giá tài sản vô hình, vốn đã được Damodaran thừa nhận là “còn sơ khai”, càng cần được bổ sung nhiều hơn khi phần lớn giá trị doanh nghiệp công nghệ ngày nay nằm ở dữ liệu và hiệu ứng mạng lưới chứ không phải tài sản hữu hình.
Áp dụng khung định giá của Damodaran vào TTCK Việt Nam thế nào?
Đây là phần thú vị nhất khi đọc một cuốn sách Mỹ dưới lăng kính thị trường Việt Nam.
DCF thuần túy khó áp dụng “y chang sách” ở Việt Nam vì vài lý do thực tế: dữ liệu lịch sử của nhiều công ty niêm yết còn ngắn (nhiều doanh nghiệp mới lên sàn 5-10 năm), beta của cổ phiếu không ổn định do thanh khoản thị trường còn mỏng so với các thị trường phát triển, và lãi suất phi rủi ro (thường lấy từ trái phiếu Chính phủ) cũng biến động nhiều hơn. Kết quả là hai người cùng làm DCF cho cùng một cổ phiếu VN30 có thể ra hai định giá chênh nhau 20-30% chỉ vì khác giả định tỷ lệ chiết khấu.
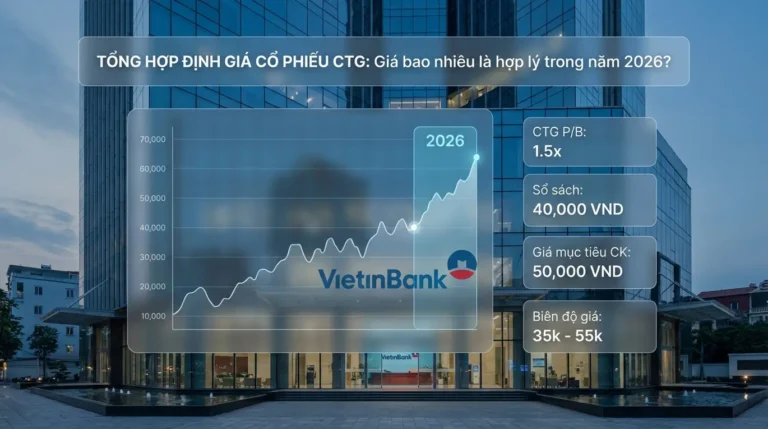
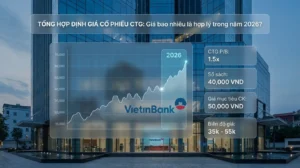
Định giá tương đối (P/E, P/B) vì vậy phổ biến hơn hẳn ở thị trường Việt Nam, dễ tính, dễ so sánh, hợp với thói quen “soi” của nhà đầu tư cá nhân. Nhưng cái bẫy Damodaran cảnh báo lại càng đúng ở đây: nhóm ngân hàng quốc doanh và ngân hàng tư nhân tại Việt Nam có tốc độ tăng trưởng tín dụng, chất lượng tài sản, và room ngoại rất khác nhau, nên so sánh P/E ngang hàng cả nhóm ngân hàng mà không tách bạch từng nhóm dễ dẫn tới kết luận sai. Một ví dụ cụ thể: khi so sánh định giá của các ngân hàng quốc doanh như VCB với kết quả kinh doanh và chính sách cổ tức đặc thù của nhóm này, việc áp một mức P/E chung cho “cả ngành ngân hàng” bỏ qua sự khác biệt về tỷ lệ chia cổ tức và tốc độ tăng vốn, đúng như cái bẫy “định giá tương đối” mà sách đã cảnh báo.
Tư duy cốt lõi vẫn hữu ích dù công thức khó bê nguyên xi: trước khi trả giá cho một cổ phiếu, hãy tự hỏi dòng tiền công ty tạo ra trong 5-10 năm tới là bao nhiêu, và rủi ro để đạt được dòng tiền đó lớn cỡ nào, thay vì chỉ nhìn giá đang tăng hay giảm.
FAQ, Hỏi nhanh đáp gọn
Sách Định Giá Cổ Phiếu của Damodaran có khó không?
Không quá khó về mặt toán học (Damodaran cố tình giữ công thức đơn giản), nhưng đòi hỏi người đọc đã quen với báo cáo tài chính cơ bản. Người mới hoàn toàn nên đọc một cuốn nhập môn trước.
Nên đọc Định Giá Cổ Phiếu hay Nhà Đầu Tư Thông Minh trước?
Nên đọc Nhà Đầu Tư Thông Minh trước để nắm tư duy margin of safety và tâm lý thị trường, sau đó đọc Damodaran để có công cụ định lượng cụ thể hơn cho việc định giá.
DCF có áp dụng được ở thị trường Việt Nam không?
Có, nhưng cần điều chỉnh nhiều giả định (beta, lãi suất phi rủi ro, phần bù rủi ro thị trường) so với công thức gốc của Mỹ, vì dữ liệu lịch sử và thanh khoản thị trường Việt Nam khác biệt đáng kể.
Định giá tương đối (P/E, P/B) có đáng tin không?
Đáng tin nếu chọn đúng nhóm so sánh tương đồng về tăng trưởng và rủi ro. Sai lầm phổ biến nhất là so sánh P/E giữa các công ty cùng ngành nhưng khác hẳn về tốc độ tăng trưởng.
Đọc gì tiếp theo?
Nếu thấy cuốn này hợp gu, ba lựa chọn tiếp theo đáng cân nhắc:
- Nhà Đầu Tư Thông Minh, Benjamin Graham, nền tảng tư duy giá trị và margin of safety.
- Điều Quan Trọng Nhất, Howard Marks, cách nghĩ về rủi ro và chu kỳ thị trường bổ sung rất tốt cho phần định giá.
- Cổ Phiếu Thường, Lợi Nhuận Phi Thường, Philip Fisher, góc nhìn định giá cổ phiếu tăng trưởng từ một nhà quản lý quỹ huyền thoại.
Thông tin bản tiếng Việt
- Tên bản dịch: The Little Book – Định Giá Cổ Phiếu Đầu Tư Giá Trị
- NXB: Thế Giới, 2021
- Giá tham khảo: khoảng 130.000 – 160.000đ tùy nơi bán, có thể mua tại Fahasa
Tự tay thử ngay: Chọn một cổ phiếu bạn đang theo dõi, ghi lại giả định doanh thu, biên lợi nhuận và tốc độ tăng trưởng, rồi thử đối chiếu với cách tiếp cận định giá trong sách.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.