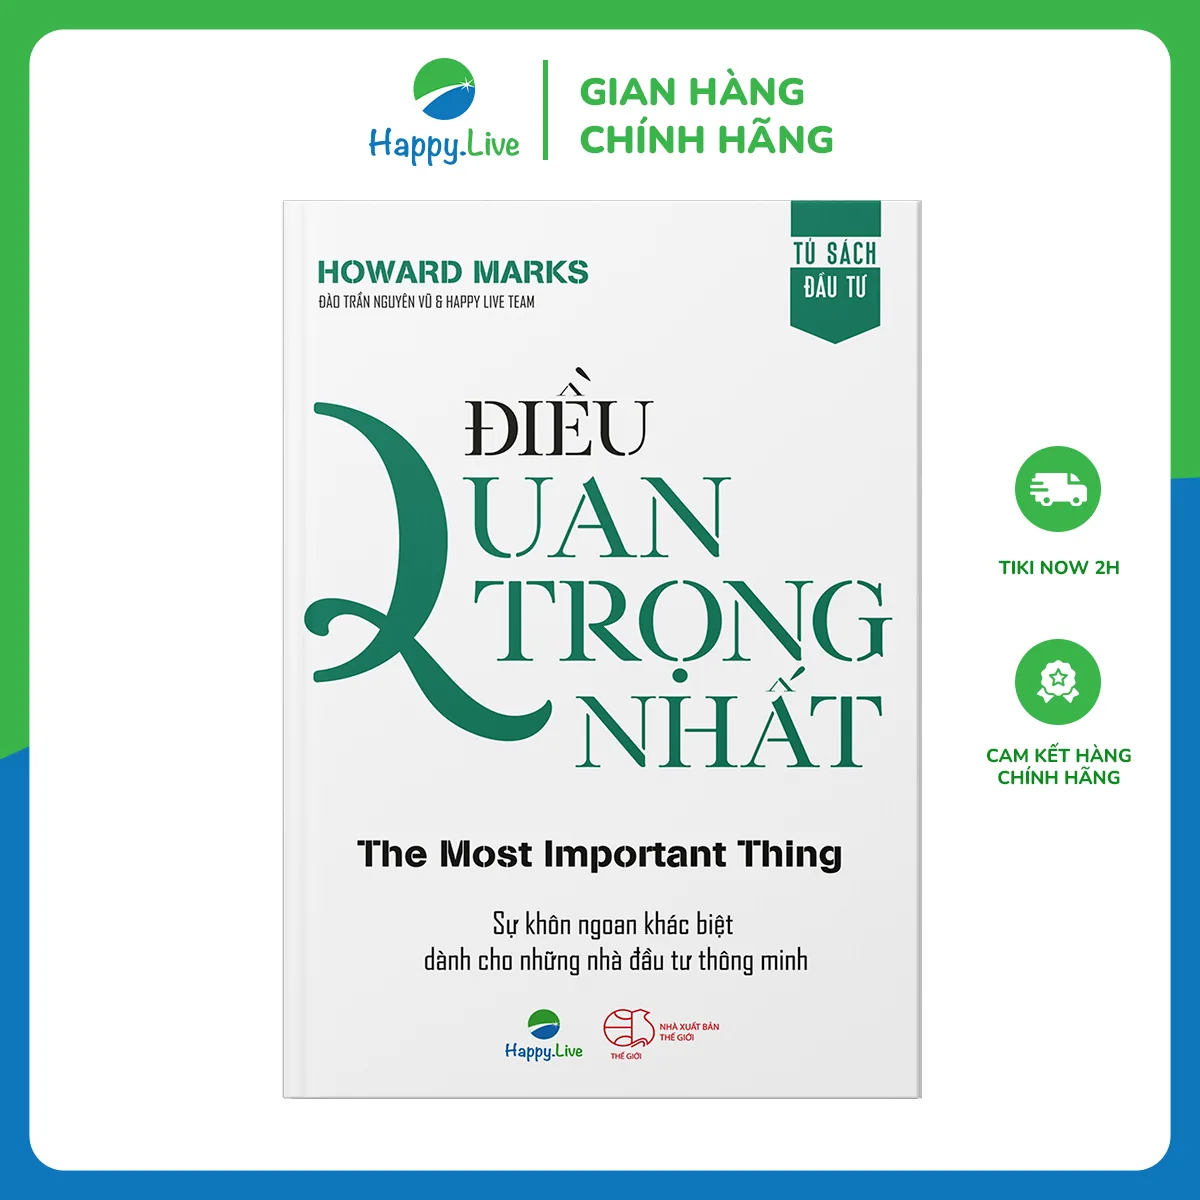
Một cuốn sách đầu tư dày hơn 300 trang mà không có lấy một công thức Excel, không một bảng định giá, không một biểu đồ nến. Nghe vô lý, nhưng đó chính xác là Điều Quan Trọng Nhất (The Most Important Thing) của Howard Marks — người đồng sáng lập Oaktree Capital, quản lý khối tài sản hàng trăm tỷ đô, và cũng là người mà Warren Buffett từng viết lời khen tặng: “Đây là cuốn sách hiếm có và hữu ích.” Câu hỏi đặt ra: một cuốn sách không có số liệu thì dạy được gì cho nhà đầu tư, ngoài vài câu triết lý sáo rỗng? Câu trả lời nằm ở chỗ Marks không cố dạy cách tính giá trị nội tại — ông dạy cách tư duy khi không ai biết chắc con số nào là đúng.
📌 TL;DR — Nhanh nào:
- Dành cho ai: Nhà đầu tư đã có kiến thức nền, dân trong ngành (CTCK, quỹ, ngân hàng) muốn hệ thống hóa tư duy rủi ro
- 3 ý đắt giá nhất: giá và giá trị là hai chuyện khác nhau; tư duy bậc hai; chu kỳ thị trường luôn quay vòng dù ai cũng nghĩ “lần này khác”
- Chấm điểm: 8.5/10 — sâu sắc nhưng cần đọc chậm, không hợp người muốn công thức có sẵn
Điều Quan Trọng Nhất dành cho ai, không dành cho ai
Đây không phải sách gối đầu giường cho người mới cầm 5 triệu đồng mở tài khoản chứng khoán lần đầu. Marks giả định người đọc đã hiểu P/E là gì, đã từng thua lỗ ít nhất một lần, và đã bắt đầu tự hỏi “tại sao mình đúng về công ty mà vẫn lỗ tiền”. Nói cách khác, cuốn sách này dành cho nhà đầu tư cá nhân nghiêm túc đã đọc qua Nhà Đầu Tư Thông Minh của Benjamin Graham và giờ muốn hiểu sâu hơn về khía cạnh rủi ro — cũng như dân chuyên nghiệp tại các công ty chứng khoán, quỹ đầu tư, ngân hàng, những người ra quyết định phân bổ vốn mỗi ngày và cần một khung tư duy chứ không phải một công thức.
Người không hợp: ai đang tìm “10 mã cổ phiếu nên mua năm 2026” hoặc muốn một quy trình định giá từng bước. Marks không đưa ra một con số nào trong toàn bộ cuốn sách — chủ đích, vì ông tin rằng công thức chỉ tạo cảm giác an toàn giả tạo trong một thị trường vốn dĩ không chắc chắn.
Ba đến năm ý tưởng đắt giá nhất
Giá và giá trị là hai chuyện khác nhau. Nghe hiển nhiên, nhưng phần lớn nhà đầu tư — kể cả dân chuyên — vẫn nhầm “cổ phiếu tốt” với “cổ phiếu đáng mua”. Một doanh nghiệp tăng trưởng 30%/năm vẫn có thể là khoản đầu tư tệ nếu mua ở định giá quá cao; một doanh nghiệp tầm thường vẫn có thể sinh lời tốt nếu mua đủ rẻ. Rủi ro, theo Marks, không đến từ chất lượng tài sản mà đến từ cái giá bạn trả cho nó.
Tư duy bậc hai (second-level thinking). Tư duy bậc một là “công ty này tốt, nên mua”. Tư duy bậc hai là “công ty này tốt, nhưng ai cũng biết điều đó, giá đã phản ánh hết rồi, vậy có còn dư địa lợi nhuận không”. Đây là điểm phân biệt nhà đầu tư xuất sắc với nhà đầu tư trung bình: không phải ai thông minh hơn, mà ai nghĩ khác đi một bậc so với đám đông.
Chu kỳ thị trường có ba giai đoạn, và gần như ai cũng vào sai thời điểm. Marks mô tả: giai đoạn đầu chỉ vài người nhận ra thị trường đang cải thiện; giai đoạn giữa số đông tin điều đó là thật; giai đoạn cuối ai cũng nghĩ mọi thứ chỉ có thể tốt hơn — và đó chính là lúc rủi ro cao nhất. Điều trớ trêu: ít người mua ở giai đoạn đầu (khi rẻ), phần lớn mua ở giai đoạn cuối (khi đắt).
Biên an toàn không phải để kiếm nhiều tiền hơn, mà để không mất tiền. Mua thấp hơn giá trị không chỉ tạo cơ hội lời mà còn giới hạn phần lỗ nếu phán đoán sai. Đây là tư duy phòng thủ, khác hẳn tâm lý “được ăn cả” phổ biến trên các diễn đàn chứng khoán.
Kiểm soát rủi ro quan trọng hơn tìm kiếm lợi nhuận. Phần lớn sách đầu tư tập trung vào “làm sao để thắng”. Marks dành phần lớn cuốn sách để nói về “làm sao để không thua” — bởi trong đầu tư, tồn tại lâu dài quan trọng hơn một cú ăn đậm.
Điểm yếu và những chỗ giới phê bình còn tranh cãi
Trung thực mà nói, cuốn sách có vài chỗ hụt hơi. Thứ nhất, đúng như thiết kế, sách hoàn toàn không có số liệu hay khung định giá cụ thể — điều này khiến một số độc giả (đặc biệt dân kỹ thuật, thích công thức) cảm thấy sách “nói nhiều mà không chỉ cách làm”. Đây là lựa chọn có chủ đích của Marks, nhưng cũng là giới hạn thật.
Thứ hai, nhiều nội dung trong sách đã từng xuất hiện trong các bức thư gửi nhà đầu tư (investment memo) mà Marks viết từ năm 1990. Ai đã theo dõi đều đặn các memo này từ trước — vốn được cộng đồng đầu tư giá trị toàn cầu đọc ngấu nghiến — có thể thấy sách là bản tổng hợp lại hơn là nội dung hoàn toàn mới.
Thứ ba, bản gốc xuất bản năm 2011, trước giai đoạn tiền số bùng nổ, làn sóng cổ phiếu meme, hay môi trường lãi suất gần 0 kéo dài của thập niên 2010-2020. Một số nguyên tắc về chu kỳ và tâm lý đám đông vẫn đúng, nhưng ví dụ minh họa trong sách đã có phần cũ so với những biến động thị trường gần đây.
Liên hệ thị trường chứng khoán Việt Nam
Áp dụng được: khái niệm chu kỳ ba giai đoạn của Marks khớp gần như nguyên vẹn với giai đoạn 2020-2022 của VN-Index — từ vùng đáy Covid không ai dám mua, tới đỉnh hưng phấn cuối 2021 khi tài khoản chứng khoán mở mới lập kỷ lục, rồi đến cú sập 2022 kèm làn sóng gọi ký quỹ (call margin) hàng loạt trên diện rộng. Đây chính là minh họa sống cho nguyên tắc “rủi ro cao nhất khi niềm tin không có rủi ro lan rộng nhất” mà Marks nhắc đi nhắc lại. Nhà đầu tư dùng đòn bẩy mạnh trong giai đoạn hưng phấn 2021 chính là nhóm chịu thiệt hại nặng nhất khi thị trường đảo chiều — đúng như cảnh báo về đòn bẩy trong sách.
Khó áp dụng nguyên vẹn: TTCK Việt Nam có tỷ trọng nhà đầu tư cá nhân rất cao (thường trên 80% giá trị giao dịch), biến động theo tâm lý đám đông và dòng tiền ngắn hạn mạnh hơn nhiều thị trường phát triển mà Marks quen thuộc (trái phiếu, distressed debt Mỹ). Khái niệm “hiệu quả thị trường tương đối” mà Marks bàn tới cần điều chỉnh nhiều khi áp vào một thị trường mà thanh khoản, thông tin và margin có thể khuếch đại biến động nhanh hơn. Muốn hiểu thêm khía cạnh may rủi và ngẫu nhiên trong kết quả đầu tư — vốn bổ trợ rất tốt cho tư duy bậc hai của Marks — có thể đọc thêm Trò Đùa Của Sự Ngẫu Nhiên của Nassim Taleb.
Đọc gì tiếp theo
Nếu đã đọc Điều Quan Trọng Nhất, ba lựa chọn tiếp theo đáng cân nhắc: Nhà Đầu Tư Thông Minh của Benjamin Graham để hiểu gốc rễ của khái niệm biên an toàn mà Marks liên tục nhắc lại; Trò Đùa Của Sự Ngẫu Nhiên của Nassim Taleb để đào sâu hơn vai trò của may rủi trong kết quả đầu tư; và Cổ Phiếu Thường, Lợi Nhuận Phi Thường của Philip Fisher để cân bằng góc nhìn — nếu Marks nói “giá quan trọng hơn chất lượng”, Fisher lại cho thấy vì sao chất lượng doanh nghiệp xuất sắc đôi khi xứng đáng trả giá cao. Đọc cả hai sẽ thấy rõ hai trường phái giá trị không hề mâu thuẫn mà bổ sung cho nhau.
Thông tin bản tiếng Việt
Điều Quan Trọng Nhất bản dịch tiếng Việt được Happy Live liên kết xuất bản (NXB Thế Giới), hiện bán trên Tiki với giá khoảng 299.000đ, đã bán hơn 5.200 bản, đánh giá 4.7/5 sao trên gần 650 lượt đánh giá — cho thấy sức hút bền của cuốn sách trong cộng đồng đầu tư Việt Nam suốt nhiều năm qua.
Câu hỏi thường gặp
Điều Quan Trọng Nhất dành cho ai?
Nhà đầu tư cá nhân đã có nền tảng cơ bản và dân chuyên nghiệp trong ngành tài chính, chứng khoán, muốn hệ thống hóa tư duy về rủi ro và định giá.
Nên đọc Điều Quan Trọng Nhất hay Nhà Đầu Tư Thông Minh trước?
Nên đọc Nhà Đầu Tư Thông Minh trước để nắm nền tảng đầu tư giá trị và biên an toàn, sau đó đọc Điều Quan Trọng Nhất để đào sâu khía cạnh tâm lý, rủi ro và chu kỳ thị trường.
Howard Marks là ai?
Đồng sáng lập và Chủ tịch Oaktree Capital Management, một trong những quỹ đầu tư nợ xấu (distressed debt) lớn nhất thế giới, nổi tiếng với chuỗi thư đầu tư (memo) viết từ năm 1990 được giới đầu tư toàn cầu theo dõi.
Sách Điều Quan Trọng Nhất giá bao nhiêu?
Bản dịch tiếng Việt của Happy Live hiện có giá khoảng 299.000đ trên các sàn thương mại điện tử.
Tư duy bậc hai là gì?
Là cách suy nghĩ vượt qua nhận định hiển nhiên đầu tiên (bậc một) để đặt câu hỏi liệu thị trường đã phản ánh hết thông tin đó vào giá chưa — nền tảng để tìm ra chênh lệch giữa giá và giá trị.
Quan tâm cuốn sách này? Có thể tìm đọc bản dịch tiếng Việt qua Tiki.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.