


Chị Lan kế toán ở khu trọ rủ bạn góp vốn mở thêm 1 quầy bún riêu cạnh quán tạp hóa cô Ba. Nhưng thay vì đưa thẳng 50 triệu để lấy 10% cổ phần, chị Lan đưa bạn 1 tờ giấy ghi: “Cho quán vay 50 triệu, lãi 8%/năm, trả trong 3 năm. Nhưng nếu quán ăn nên làm ra, tôi có quyền đổi tờ giấy này lấy 10% cổ phần thay vì đòi lại tiền.” Bạn vừa là chủ nợ, vừa có thể trở thành cổ đông — tùy diễn biến.
Đó chính xác là logic của trái phiếu chuyển đổi. Và trên BCTC của những doanh nghiệp niêm yết tỷ đô như Vingroup (VIC), công cụ này không phải chuyện lý thuyết — nó là một dòng số thật trị giá gần 10.000 tỷ đồng.
- Hiểu trái phiếu chuyển đổi là gì, khác trái phiếu thường ở đâu
- Biết vì sao lý thuyết kế toán chia nó thành cấu phần NỢ + cấu phần VỐN
- Tự tìm được dòng “trái phiếu chuyển đổi/hoán đổi” trên BCTC thật (ví dụ Vingroup)
- Hiểu vì sao nó có thể pha loãng cổ phiếu bạn đang cầm
- Biết 1 case quốc tế: trái phiếu chuyển đổi bị giấu nhẹm khỏi nhà đầu tư
Trái phiếu chuyển đổi là gì?
Trái phiếu chuyển đổi (convertible bond) là một loại trái phiếu doanh nghiệp cho phép trái chủ, trong những điều kiện nhất định, đổi khoản nợ đang nắm giữ lấy một số lượng cổ phiếu phổ thông xác định trước — thay vì nhận lại tiền gốc khi đáo hạn.
Nói cách khác, người mua trái phiếu chuyển đổi ban đầu là chủ nợ của công ty (giống hệt người mua trái phiếu thường: nhận lãi định kỳ, được ưu tiên trả nợ trước cổ đông nếu công ty phá sản). Nhưng họ có thêm 1 “vé số” miễn phí đính kèm: quyền chọn biến khoản nợ đó thành cổ phần, nếu giá cổ phiếu công ty tăng đủ hấp dẫn.
Để dễ hình dung sự khác biệt, so sánh nhanh:
| Đặc điểm | Cổ phần thường | Trái phiếu thường | Trái phiếu chuyển đổi |
|---|---|---|---|
| Bản chất | Vốn chủ sở hữu | Nợ phải trả | Nợ (có thể kèm vốn) |
| Thu nhập | Cổ tức (không cố định) | Lãi cố định | Lãi cố định (thường thấp hơn) |
| Ưu tiên khi phá sản | Sau cùng | Trước cổ đông | Trước cổ đông (khi chưa chuyển đổi) |
| Có thể biến thành cổ phiếu? | Đã là cổ phiếu | Không | Có, theo điều kiện hợp đồng |
Vì có thêm cái “vé số” quyền chọn chuyển đổi này, trái phiếu chuyển đổi thường trả lãi suất thấp hơn trái phiếu thường cùng kỳ hạn, cùng mức tín nhiệm. Nhà đầu tư chấp nhận lãi thấp hơn để đổi lấy cơ hội hưởng lợi nếu cổ phiếu tăng giá mạnh. Không có gì miễn phí ở đây cả — công ty phát hành được vay rẻ hơn, đổi lại là rủi ro pha loãng cổ phiếu trong tương lai (phần này bàn kỹ ở mục 4).
Vì sao nó “vừa là nợ, vừa là vốn”?
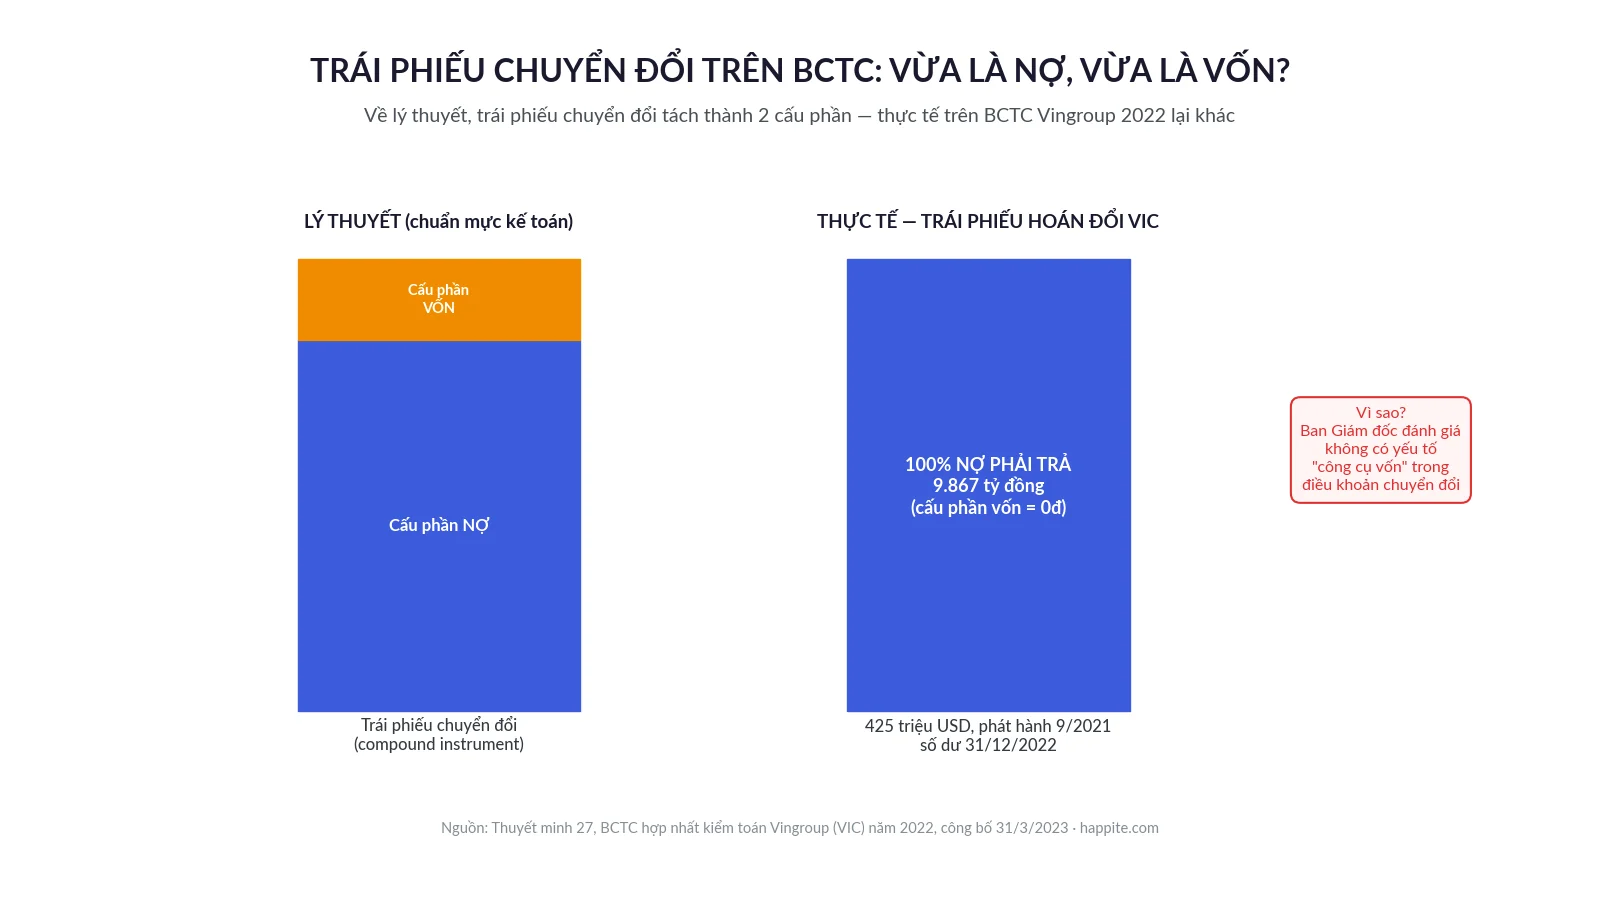
Về nguyên tắc kế toán, một trái phiếu chuyển đổi là công cụ tài chính phức hợp (compound financial instrument) — nghĩa là bản thân nó gồm 2 “linh hồn” trộn vào nhau trong cùng 1 tờ giấy:
- Cấu phần NỢ: giá trị hiện tại của toàn bộ dòng tiền gốc + lãi mà công ty phải trả, tính như thể đây là một trái phiếu thường KHÔNG có quyền chuyển đổi, chiết khấu theo lãi suất thị trường của trái phiếu tương đương.
- Cấu phần VỐN: phần giá trị còn lại — chính là giá trị của cái “vé số” quyền chọn chuyển đổi.
Đây là lý do khung IFRS (IAS 32 — trình bày công cụ tài chính) và Thông tư 200/2014/TT-BTC (tài khoản 3432 “Trái phiếu chuyển đổi”) đều yêu cầu kế toán viên tách riêng 2 cấu phần này khi ghi sổ: cấu phần nợ nằm bên Nợ phải trả, cấu phần vốn nằm bên Vốn chủ sở hữu.
Nghe tới đây, bạn có thể nghĩ: “Vậy chắc trái phiếu chuyển đổi nào cũng bị tách làm 2 phần trên BCTC?” — Không hẳn. Và đây chính là chỗ thú vị nhất bài này.
Tự tay soi trái phiếu chuyển đổi trên BCTC thật — ví dụ Vingroup (VIC)
Mở Bảng cân đối kế toán hợp nhất trong BCTC kiểm toán năm 2022 của Vingroup (VIC), phần “NGUỒN VỐN → Nợ dài hạn”, bạn sẽ thấy dòng:
Mã số 339 — “5. Trái phiếu hoán đổi” — Thuyết minh 27 — 9.866.970 triệu đồng (31/12/2022), so với 9.488.495 triệu đồng đầu năm.
(BCTC gọi nó là “trái phiếu hoán đổi” chứ không phải “trái phiếu chuyển đổi” — về chuyện này có 1 lưu ý quan trọng ở mục “Bẫy thường gặp” bên dưới, đọc kỹ trước khi áp dụng cho mã khác.)
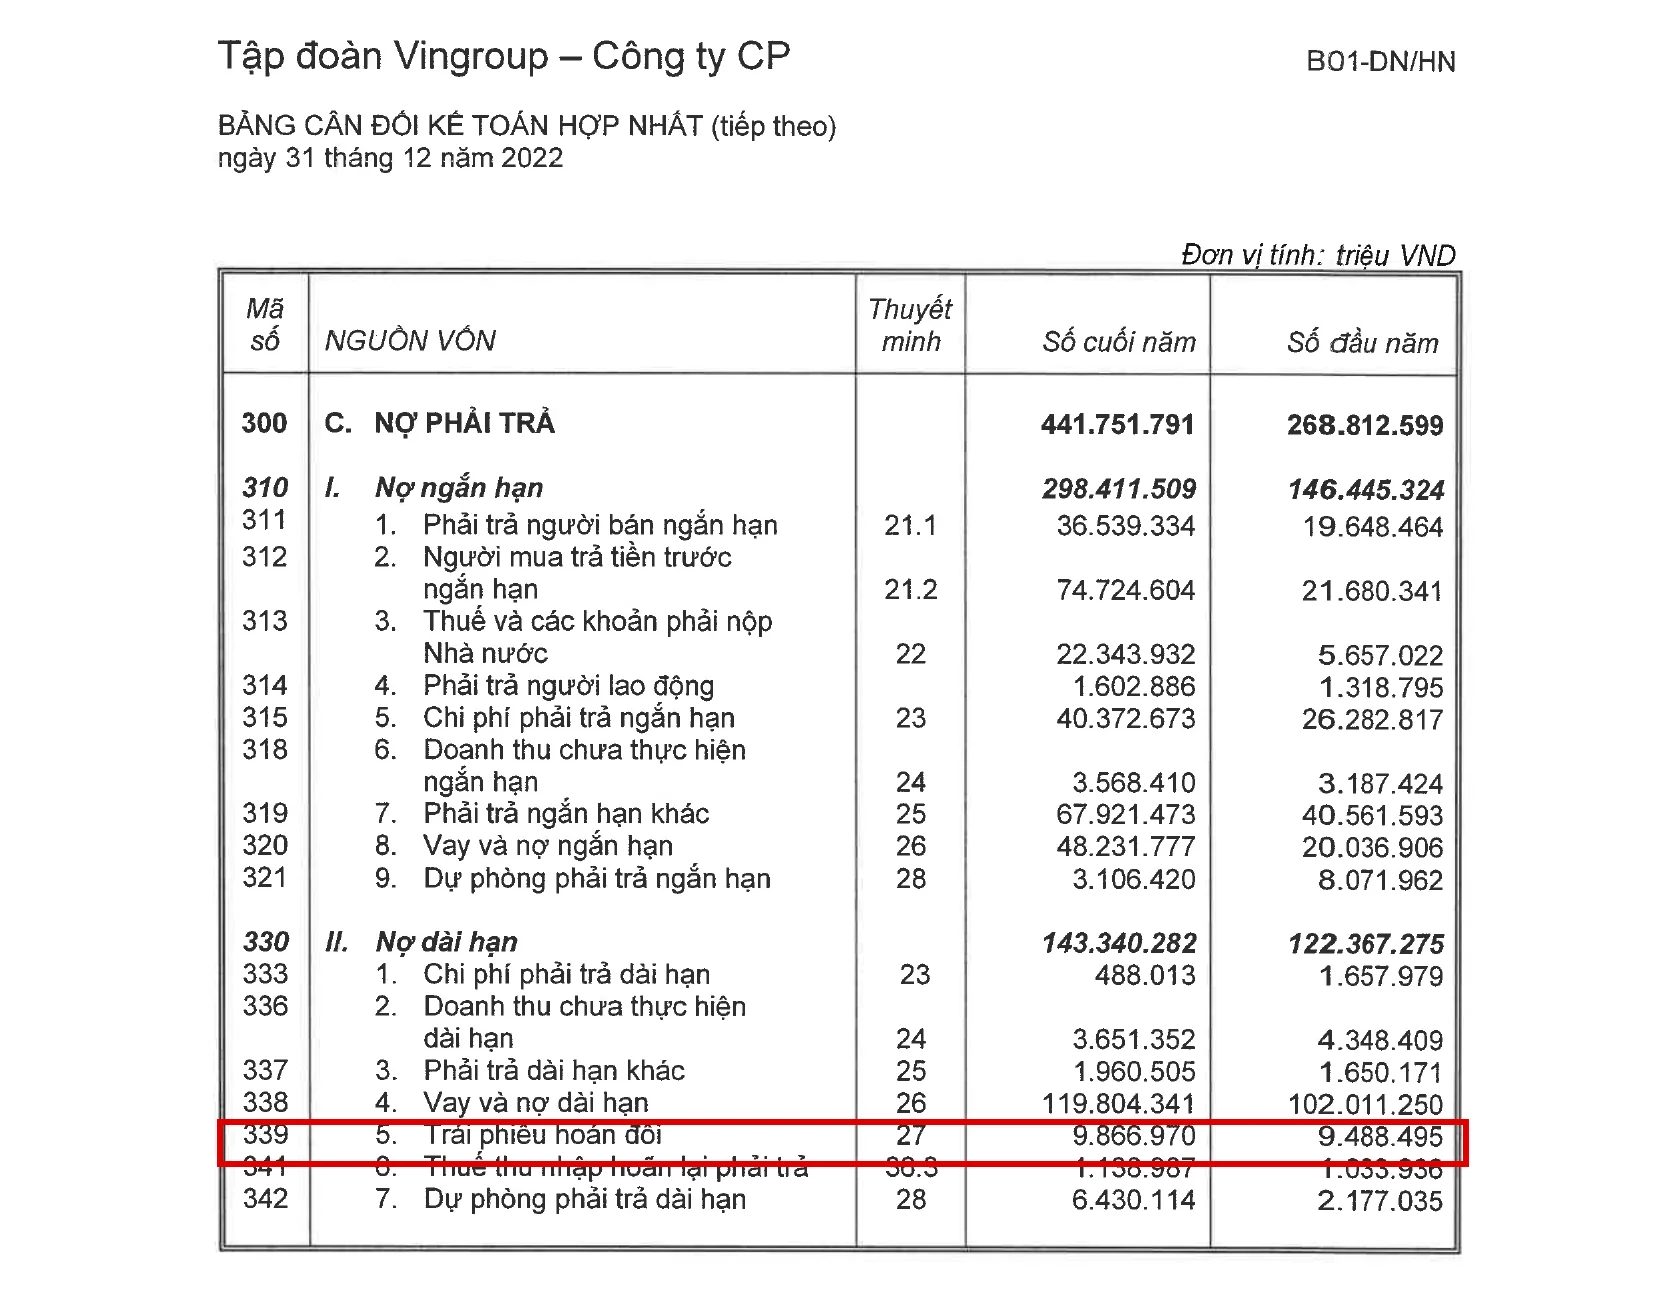
Gần 9.867 tỷ đồng là một con số không nhỏ — tương đương khoảng 2/3 vốn điều lệ của nhiều doanh nghiệp tầm trung trên sàn. Giờ hãy nhảy tới Thuyết minh 27 để xem “ruột” của con số này:
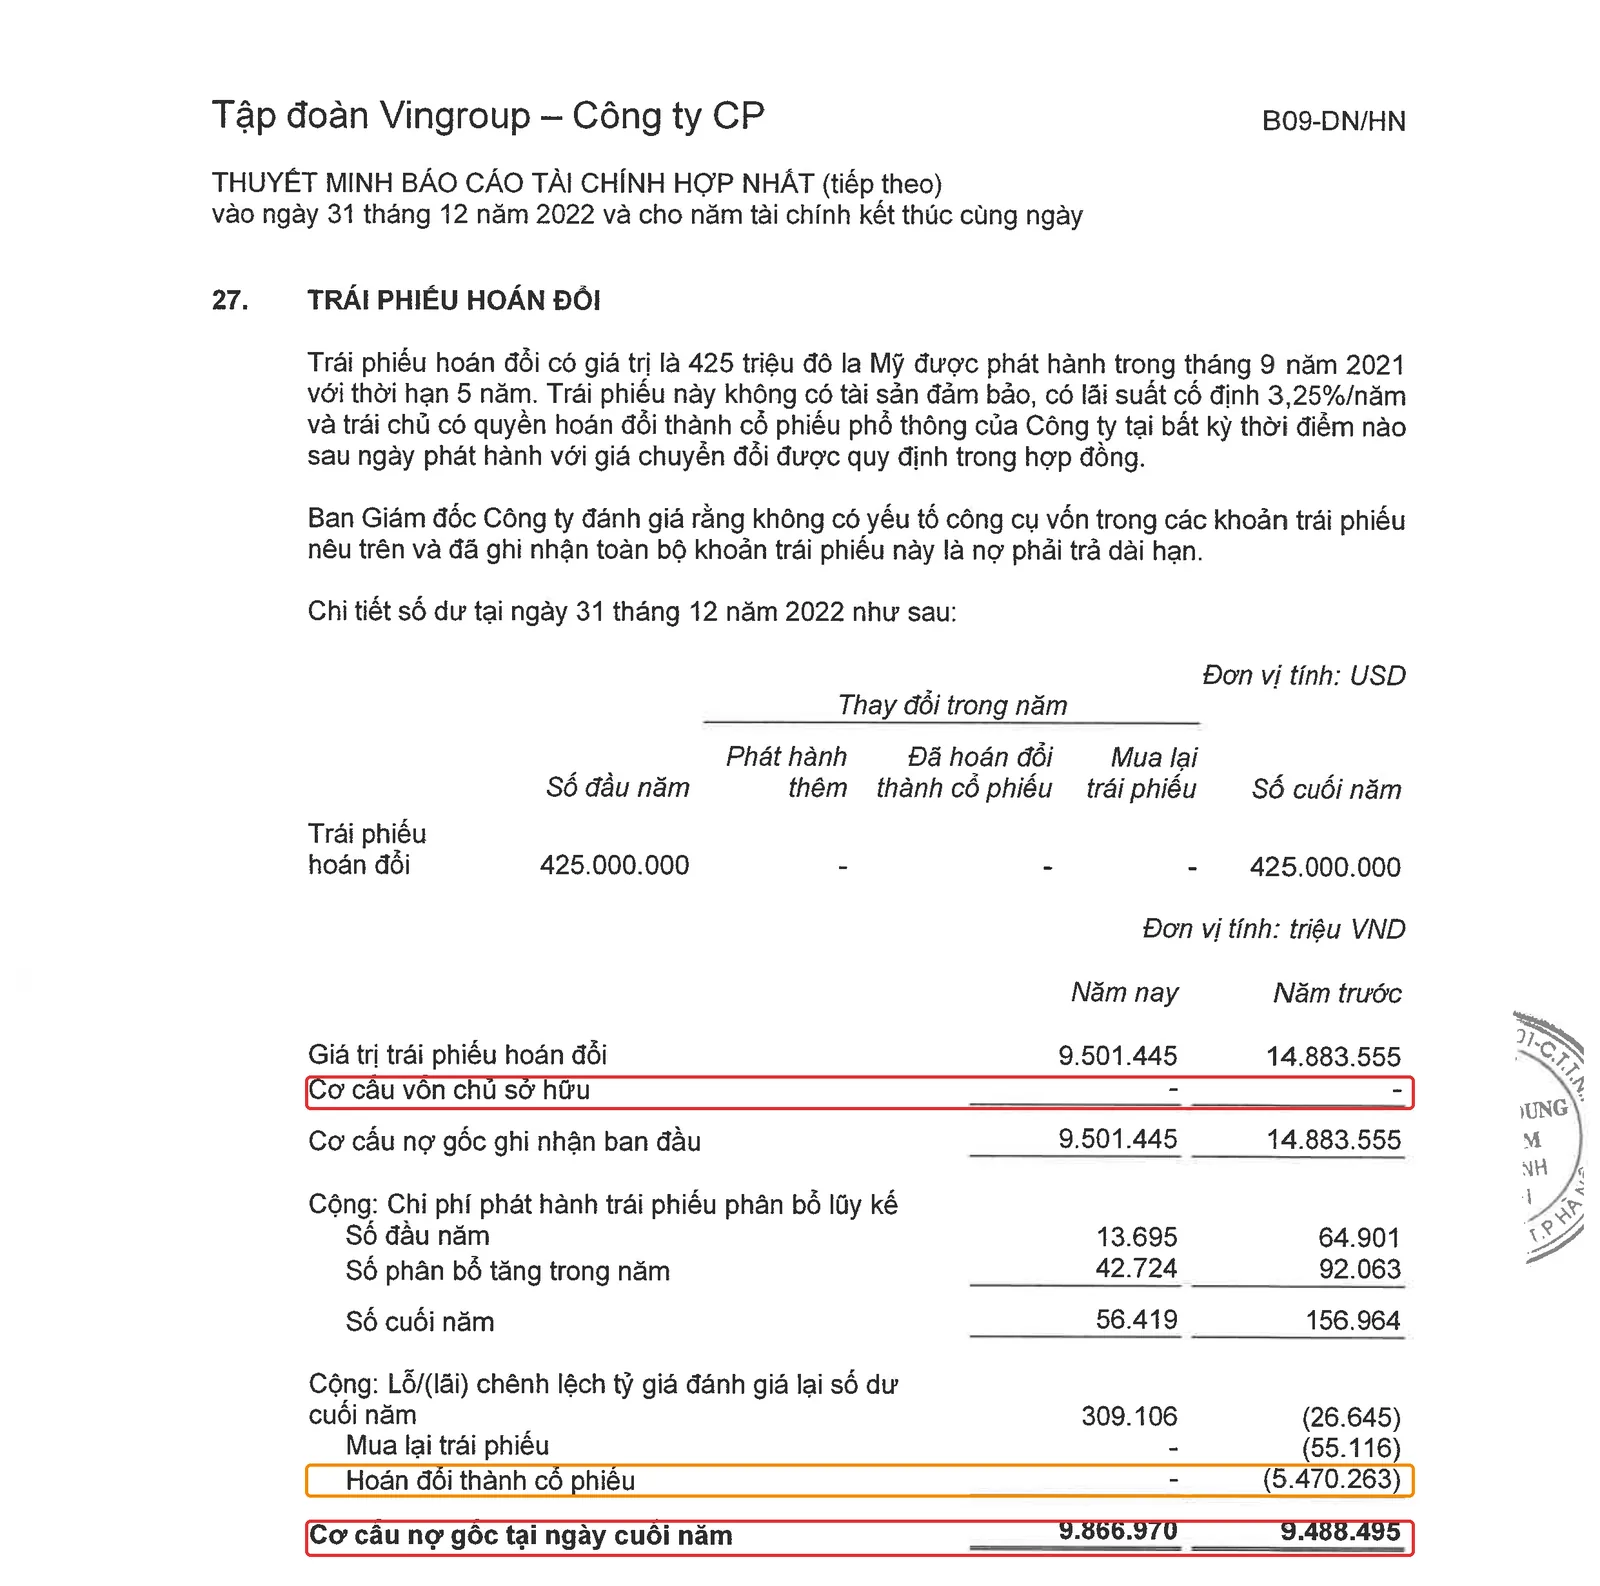
“Trái phiếu hoán đổi có giá trị là 425 triệu đô la Mỹ được phát hành trong tháng 9 năm 2021 với thời hạn 5 năm. Trái phiếu này không có tài sản đảm bảo, có lãi suất cố định 3,25%/năm và trái chủ có quyền hoán đổi thành cổ phiếu phổ thông của Công ty tại bất kỳ thời điểm nào sau ngày phát hành với giá chuyển đổi được quy định trong hợp đồng.”
Và ngay câu tiếp theo, có 1 câu bạn cần đọc chậm lại 2 lần:
“Ban Giám đốc Công ty đánh giá rằng không có yếu tố công cụ vốn trong các khoản trái phiếu nêu trên và đã ghi nhận toàn bộ khoản trái phiếu này là nợ phải trả dài hạn.”
Đúng vậy — trái với hình dung “trái phiếu chuyển đổi = tách 2 phần nợ/vốn” ở mục trên, trường hợp thực tế của VIC lại ghi nhận 100% là nợ, 0 đồng là vốn. Nhìn vào bảng chi tiết trong thuyết minh, dòng “Cơ cấu vốn chủ sở hữu” chỉ có dấu gạch ngang (-) ở cả 2 cột năm nay và năm trước.
Vì sao lại như vậy? Vì việc có tách cấu phần vốn hay không phụ thuộc vào điều khoản cụ thể của trái phiếu — đặc biệt là cách xác định giá chuyển đổi. Nếu giá chuyển đổi cố định ngay từ đầu theo kiểu “cứ 100.000 USD trái phiếu đổi lấy đúng X cổ phiếu” (gọi là điều khoản “fixed-for-fixed”), phần quyền chọn mới đủ điều kiện xếp vào vốn chủ sở hữu. Nhưng nếu giá chuyển đổi có thể biến động theo tỷ giá, theo diễn biến thị trường, hoặc có các cơ chế điều chỉnh khác, kiểm toán và Ban Giám đốc có thể kết luận toàn bộ công cụ vẫn mang bản chất một khoản nợ thuần túy — như trường hợp VIC.
Bài học rút ra: đừng vội kết luận “công ty này có trái phiếu chuyển đổi nên chắc chắn có phần vốn ẩn trong đó”. Luôn mở đúng thuyết minh, tìm dòng “cơ cấu vốn chủ sở hữu” (hoặc tên gọi tương đương) để biết con số thật là bao nhiêu — nhiều khi câu trả lời là 0 đồng.
Vì sao nó có thể pha loãng cổ phiếu bạn đang cầm?
Cho dù BCTC ghi nhận cấu phần vốn là 0 đồng hay không, bản chất kinh tế của quyền chọn chuyển đổi không biến mất. Khi trái chủ thực sự đổi trái phiếu lấy cổ phiếu, chuyện gì xảy ra?
- Công ty phát hành thêm cổ phiếu mới, giao cho trái chủ — không hề đi kèm dòng tiền mới chảy vào doanh nghiệp (vì trái chủ trả bằng trái phiếu đang nắm giữ, không phải trả thêm tiền mặt).
- Tổng số cổ phiếu đang lưu hành tăng lên.
- Lợi nhuận sau thuế của công ty không tăng tương ứng ngay lập tức.
- Kết quả: lợi nhuận trên mỗi cổ phiếu (EPS) bị pha loãng — miếng bánh lợi nhuận giờ phải chia cho nhiều cổ phiếu hơn, dù “cái bánh” chưa lớn thêm ngay.
Đây không phải chuyện giả định. Ngay trong chính thuyết minh 27 của VIC, cột “Năm trước” (tức năm 2021 — năm phát hành) cho thấy dòng “Hoán đổi thành cổ phiếu: (5.470.263) triệu đồng” — nghĩa là chỉ trong năm đầu tiên sau phát hành, đã có khoảng 5.470 tỷ đồng trái phiếu được trái chủ đổi lấy cổ phiếu VIC thật. Đó là hàng nghìn tỷ đồng cổ phiếu mới được “bơm” ra thị trường mà cổ đông hiện hữu không hề góp thêm 1 đồng vốn nào để “xứng đáng” được chia phần lợi nhuận cho số cổ phiếu tăng thêm đó.
Đây cũng chính là lý do khi tính EPS pha loãng (diluted EPS — xem thêm bài “EPS pha loãng & cổ phiếu quỹ”), chuẩn mực kế toán yêu cầu giả định toàn bộ trái phiếu chuyển đổi đang “trong tiền” (in the money — tức giá cổ phiếu đang cao hơn giá chuyển đổi, trái chủ có động lực chuyển đổi) đã được chuyển đổi ngay từ đầu kỳ, theo phương pháp “if-converted method” (CFA Institute — Financial Statement Analysis curriculum). Nhờ vậy EPS pha loãng luôn ≤ EPS cơ bản, phản ánh đúng hơn rủi ro pha loãng mà cổ đông đang gánh.
Phép tính đơn giản để hình dung:
Công ty X: lợi nhuận sau thuế 100 tỷ đồng, 50 triệu cổ phiếu đang lưu hành
EPS cơ bản = 100 tỷ / 50 triệu = 2.000 đồng/cổ phiếu

Nếu trái phiếu chuyển đổi khi đổi hết phát sinh thêm 10 triệu cổ phiếu mới:
EPS pha loãng ≈ 100 tỷ / (50 triệu + 10 triệu) = 1.667 đồng/cổ phiếu
→ giảm gần 17% so với EPS cơ bản
Case kinh điển: khi trái phiếu chuyển đổi bị giấu nhẹm khỏi nhà đầu tư
Không phải lúc nào trái phiếu chuyển đổi cũng được công bố minh bạch như trường hợp VIC. Tại Mỹ, vụ FTE Networks, Inc. là một bài học đắt giá.
FTE Networks là một công ty hạ tầng mạng viễn thông niêm yết trên sàn NYSE. Từ năm 2016 đến 2019, theo cáo buộc của Ủy ban Chứng khoán Mỹ (SEC), cựu CEO Michael Palleschi và cựu CFO David Lethem đã chỉ đạo công ty phát hành khoảng 22,7 triệu USD trái phiếu chuyển đổi với các điều khoản đặc biệt bất lợi cho cổ đông: kỳ hạn ngắn, lãi suất cao, và công thức chuyển đổi tính theo giá thị trường tại thời điểm chuyển đổi (thay vì một mức giá cố định) — dạng điều khoản giới tài chính hay gọi là “toxic convertible” hay “death-spiral convertible”, vì càng phát hành thêm cổ phiếu để trả nợ, giá cổ phiếu càng giảm, lại càng cần phát hành thêm cổ phiếu để trả phần còn lại.
Điều nghiêm trọng hơn: hai lãnh đạo này đã che giấu hoàn toàn việc phát hành số trái phiếu chuyển đổi này khỏi nhà đầu tư, đồng thời thổi phồng doanh thu công ty tới 108% trong một số kỳ báo cáo (ghi khống hơn 12 triệu USD doanh thu không có thật). Ngày 15/7/2021, Bộ Tư pháp Mỹ (DOJ) và Văn phòng Công tố quận Manhattan đã truy tố hình sự, đồng thời SEC khởi kiện dân sự cả hai người (SEC Press Release 2021-127).
Bài học rút ra không phải “trái phiếu chuyển đổi là công cụ xấu” — mà là: nhà đầu tư luôn cần đọc kỹ thuyết minh về các khoản nợ có thể chuyển đổi, đối chiếu với công bố thông tin chính thức, vì đây là loại công cụ tài chính dễ bị lợi dụng để che giấu nghĩa vụ nợ thật và rủi ro pha loãng thật.
- Mở BCTC hợp nhất kiểm toán (không phải báo cáo quản trị) của doanh nghiệp bạn quan tâm — tải từ trang IR công ty, HOSE/HNX, hoặc congbothongtin.ssc.gov.vn.
- Vào Bảng cân đối kế toán, tìm mục “NGUỒN VỐN → B. Nợ phải trả → II. Nợ dài hạn” (đôi khi cũng có ở Nợ ngắn hạn nếu sắp đáo hạn).
- Tìm dòng có chữ “trái phiếu chuyển đổi” hoặc “trái phiếu hoán đổi” — ghi lại số thuyết minh ở cột bên cạnh.
- Nhảy tới đúng thuyết minh đó trong phần “Thuyết minh báo cáo tài chính hợp nhất”.
- Tìm dòng “Cơ cấu vốn chủ sở hữu” (hoặc cách diễn đạt tương đương) — xem đó là một con số thật, hay chỉ là dấu gạch ngang.
- Đọc đoạn giải thích của Ban Giám đốc ngay phía trên bảng số — họ thường nói rõ vì sao tách hay không tách cấu phần vốn.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm “trái phiếu hoán đổi” với “trái phiếu chuyển đổi”: về mặt thuật ngữ tài chính quốc tế, “trái phiếu chuyển đổi” (convertible bond) là đổi lấy cổ phiếu của CHÍNH công ty phát hành; “trái phiếu hoán đổi” (exchangeable bond) đúng nghĩa là đổi lấy cổ phiếu của một công ty KHÁC (thường là công ty con/công ty liên kết mà bên phát hành đang nắm giữ). Trường hợp VIC hơi đặc biệt: BCTC dùng tên “trái phiếu hoán đổi” nhưng quyền chuyển đổi lại là đổi thành cổ phiếu phổ thông của chính VIC — tức về chức năng, nó vận hành như một trái phiếu chuyển đổi kinh điển. Báo chí Việt Nam nhiều khi cũng gọi các lô này là “trái phiếu chuyển đổi quốc tế”. Kết luận: đừng chỉ nhìn tên gọi, phải đọc điều khoản chuyển đổi cụ thể trong thuyết minh.
- Tưởng có quyền chuyển đổi là chắc chắn có phần vốn ẩn trong BCTC: như bài đã chỉ ra, VIC ghi nhận 100% là nợ. Phải đọc thuyết minh, không suy diễn.
- Quên rằng lãi suất thấp không phải “miễn phí”: 3,25%/năm nghe có vẻ rẻ so với lãi vay ngân hàng thông thường, nhưng đổi lại là rủi ro pha loãng hàng nghìn tỷ đồng cổ phiếu như đã thấy ở trên.
- Bỏ qua thuyết minh EPS pha loãng: nếu công ty có trái phiếu chuyển đổi đang lưu hành mà bạn chỉ nhìn EPS cơ bản, bạn đang nhìn một bức tranh đẹp hơn thực tế.
Câu hỏi thường gặp
1. Trái phiếu chuyển đổi khác gì cổ phiếu ưu đãi có thể chuyển đổi?
Trái phiếu chuyển đổi là một khoản NỢ có lãi suất cố định, được ưu tiên trả trước cổ đông nếu phá sản. Cổ phiếu ưu đãi chuyển đổi về bản chất đã là VỐN CHỦ SỞ HỮU ngay từ đầu (dù có cổ tức ưu tiên), xếp sau tất cả các chủ nợ khi thanh lý tài sản.
2. Ai được lợi khi trái phiếu chuyển đổi được chuyển thành cổ phiếu?
Trái chủ được lợi nếu giá cổ phiếu tăng cao hơn giá chuyển đổi quy định trong hợp đồng — họ có thể bán cổ phiếu vừa nhận với giá thị trường cao hơn giá trị trái phiếu ban đầu. Cổ đông hiện hữu thì chịu thiệt vì bị pha loãng tỷ lệ sở hữu.
3. Làm sao biết một trái phiếu chuyển đổi có “trong tiền” (in the money) hay chưa?
So sánh giá cổ phiếu hiện tại trên sàn với giá chuyển đổi quy định trong hợp đồng phát hành (thường công bố trong bản cáo bạch hoặc thuyết minh BCTC). Nếu giá thị trường cao hơn giá chuyển đổi, trái phiếu đang “trong tiền” — trái chủ có động lực chuyển đổi.
4. Trái phiếu chuyển đổi có rủi ro gì cho cổ đông hiện hữu?
Rủi ro lớn nhất là pha loãng EPS và tỷ lệ sở hữu, như đã phân tích ở mục 4. Ngoài ra nếu công ty gặp khó khăn, phần “cấu phần nợ” của trái phiếu chuyển đổi vẫn là nghĩa vụ nợ thực sự — công ty vẫn phải trả lãi và gốc như trái phiếu thường nếu trái chủ không muốn chuyển đổi.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu — bài trụ (pillar) của cả series
- Đọc phần Nguồn vốn: nợ phải trả & vốn chủ sở hữu — bài nền của nhóm Nguồn vốn
- Thặng dư vốn cổ phần là gì? — hiểu thêm về cấu phần vốn chủ sở hữu
- EPS pha loãng & cổ phiếu quỹ — đừng để bị lừa số — đào sâu cơ chế pha loãng EPS
- Báo cáo tài chính là gì? — nền tảng đọc BCTC
- Bảng cân đối kế toán là gì? — đọc đúng cấu trúc Nguồn vốn
Nguồn tham khảo
- BCTC hợp nhất kiểm toán Vingroup (VIC) năm tài chính 2022, Thuyết minh 27 “Trái phiếu hoán đổi” (công bố 31/3/2023)
- Thông tư 200/2014/TT-BTC, tài khoản 3432 “Trái phiếu chuyển đổi”
- Luật Chứng khoán 2019 (số 54/2019/QH14)
- IAS 32 — Financial Instruments: Presentation (khung tham chiếu công cụ tài chính phức hợp)
- CFA Institute — Financial Statement Analysis curriculum (if-converted method cho EPS pha loãng)
- SEC.gov, Press Release 2021-127, “SEC Charges Executives of Network Infrastructure Company With Accounting Fraud” (15/7/2021)
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.