Anh Tuấn IT mua nhà 3 tỷ: 1 tỷ là tiền tiết kiệm nhiều năm, 2 tỷ còn lại vay ngân hàng trả góp 15 năm. Căn nhà đó (tài sản) trị giá 3 tỷ, nhưng “của” anh Tuấn thật sự chỉ có 1 tỷ — phần còn lại là nợ, ngân hàng có quyền siết nếu anh không trả đúng hạn.
Doanh nghiệp niêm yết cũng vậy. Mọi tài sản công ty đang có — nhà máy, hàng tồn kho, tiền mặt — đều phải “có nguồn gốc”: hoặc đi vay/nợ, hoặc do cổ đông bỏ vốn. Phần Nguồn vốn trên Bảng cân đối kế toán chính là nơi trả lời câu hỏi “tài sản này lấy tiền ở đâu ra?”.
- Hiểu công thức nền: Tài sản = Nợ phải trả + Vốn chủ sở hữu
- Biết phân biệt Nợ phải trả (mã 300) và Vốn chủ sở hữu (mã 400) trên BCTC thật
- Thấy vì sao VHM (bất động sản) có Nợ phải trả chiếm 75,3% nguồn vốn, còn VNM (tiêu dùng) chỉ 37,9% — cùng là VN30 nhưng cấu trúc vốn khác hẳn
- Tránh được 3 lỗi hiểu sai phổ biến nhất về “nợ” khi mới đọc BCTC
Nguồn vốn là gì? Vì sao chia “Nợ phải trả” và “Vốn chủ sở hữu”?
Nguồn vốn là toàn bộ số tiền hình thành nên tài sản của doanh nghiệp, tính đến một thời điểm nhất định. Công thức nền tảng của kế toán — mà mọi Bảng cân đối kế toán trên thế giới đều phải cân đúng hai vế — là:
Tài sản = Nợ phải trả + Vốn chủ sở hữu
Theo Thông tư 200/2014/TT-BTC (mẫu B01-DN, cập nhật gần nhất theo Thông tư 43/2026/TT-BTC), phần Nguồn vốn trên Bảng cân đối kế toán chia làm 2 mã lớn:
- Mã 300 — Nợ phải trả: tiền công ty đang nợ bên ngoài (ngân hàng, nhà cung cấp, khách hàng ứng trước, nhà nước…) — sớm muộn cũng phải trả.
- Mã 400 — Vốn chủ sở hữu: phần thật sự “của” cổ đông sau khi trừ hết các khoản nợ.
Giống hệt câu chuyện căn nhà của anh Tuấn: tổng tài sản 3 tỷ = 2 tỷ nợ ngân hàng (mã 300) + 1 tỷ vốn tự có (mã 400).
Nợ phải trả — tiền công ty “mượn” hoặc “còn thiếu”
Nợ phải trả là nghĩa vụ tài chính doanh nghiệp phải thanh toán cho bên thứ ba trong tương lai, chia làm 2 loại theo thời hạn:
- Nợ ngắn hạn: phải trả trong vòng 12 tháng — vay ngân hàng ngắn hạn, tiền nợ nhà cung cấp (phải trả người bán), lương chưa trả, thuế chưa nộp, tiền khách hàng ứng trước (người mua trả tiền trước).
- Nợ dài hạn: thời hạn trên 12 tháng — trái phiếu, vay dài hạn, thuế thu nhập hoãn lại phải trả.
Nhìn vào BCTC hợp nhất quý 2/2026 (đã soát xét KPMG) của Vinamilk (VNM), ảnh dưới đây chụp đúng trang “Báo cáo tình hình tài chính hợp nhất” phần Nguồn vốn:

Dòng mã 300 cho thấy Nợ phải trả của VNM tại 30/6/2026 là 21.785 tỷ đồng, phần lớn là nợ ngắn hạn (21.424 tỷ) — chủ yếu phải trả người bán (4.219 tỷ) và vay ngắn hạn (8.323 tỷ) để tài trợ vốn lưu động, chứ không phải nợ “xấu” hay dấu hiệu khó khăn.
Vốn chủ sở hữu — phần thật sự “của” cổ đông
Vốn chủ sở hữu là phần tài sản còn lại thuộc về cổ đông sau khi đã trừ hết Nợ phải trả — nói đơn giản, đây là “vốn tự có” của công ty, không phải đi vay ai. Vốn chủ sở hữu gồm nhiều cấu phần, quan trọng nhất là:
- Vốn cổ phần: số tiền cổ đông đã góp khi công ty phát hành cổ phiếu (mệnh giá x số cổ phiếu).
- Thặng dư vốn cổ phần: phần chênh lệch cổ đông trả cao hơn mệnh giá khi mua cổ phiếu phát hành thêm.
- Lợi nhuận sau thuế chưa phân phối: lãi các năm tích lũy lại, chưa chia cổ tức — đây thường là phần lớn nhất và tăng dần theo thời gian nếu công ty làm ăn tốt.
Vẫn nhìn ở ảnh trên, mã 400 của VNM là 35.666 tỷ đồng — bao gồm Vốn cổ phần 20.900 tỷ, Thặng dư vốn cổ phần 34,1 tỷ, và Lợi nhuận sau thuế chưa phân phối 9.793 tỷ. Cộng Nợ phải trả (21.785 tỷ) với Vốn chủ sở hữu (35.666 tỷ), ta ra đúng Tổng nguồn vốn 57.452 tỷ đồng — khớp 100% với Tổng tài sản đã trình bày ở phần bên kia bảng.
Lưu ý quan trọng: Vốn chủ sở hữu KHÔNG phải là Vốn điều lệ ghi trên giấy phép kinh doanh. Vốn điều lệ chỉ là một cấu phần (nằm trong “Vốn cổ phần”); Vốn chủ sở hữu còn cộng thêm lợi nhuận giữ lại, thặng dư vốn, các quỹ… nên hai con số gần như không bao giờ trùng nhau.
Hai bức tranh cấu trúc vốn: VHM (bất động sản) vs VNM (tiêu dùng)
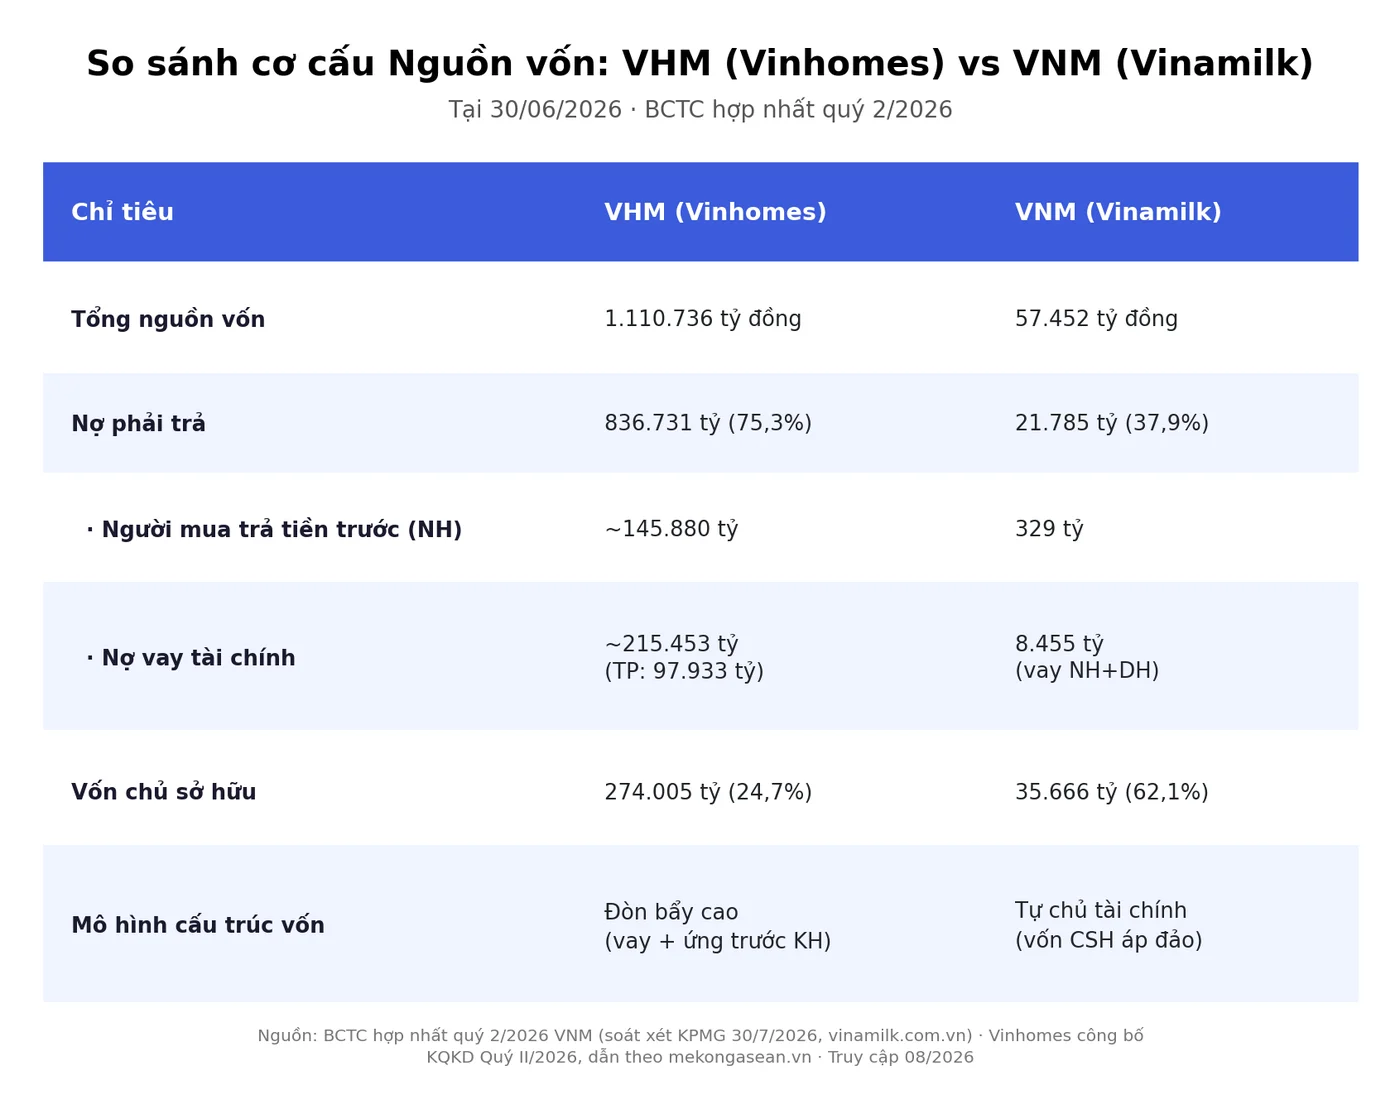
Đặt VNM cạnh Vinhomes (VHM) — cũng là cổ phiếu VN30, cùng thời điểm 30/6/2026 — bạn sẽ thấy hai triết lý dùng vốn hoàn toàn khác nhau:
| Chỉ tiêu | VHM (Vinhomes) | VNM (Vinamilk) |
|---|---|---|
| Tổng nguồn vốn | 1.110.736 tỷ | 57.452 tỷ |
| Nợ phải trả | 836.731 tỷ (75,3%) | 21.785 tỷ (37,9%) |
| Vốn chủ sở hữu | 274.005 tỷ (24,7%) | 35.666 tỷ (62,1%) |
Vì sao chênh lệch lớn vậy? Câu trả lời nằm ở đặc thù ngành:
- VHM (bất động sản): để triển khai một dự án khu đô thị, Vinhomes phải bỏ tiền xây trước — mua đất, xây hạ tầng, xây nhà — trong khi tiền thu về từ khách hàng đến theo tiến độ bàn giao, có độ trễ nhiều năm. Vinhomes bù đắp khoảng trống dòng tiền đó bằng vay ngân hàng, phát hành trái phiếu (tổng nợ vay tài chính ~215.453 tỷ, trong đó dư nợ trái phiếu 97.933 tỷ) và đặc biệt là tiền khách hàng trả trước (hơn 145.880 tỷ đồng) — đây là đặc thù rất riêng của ngành bất động sản: khách mua nhà đã đóng tiền theo tiến độ nhưng công ty chưa được ghi nhận doanh thu vì chưa bàn giao, nên khoản này nằm ở Nợ phải trả.
- VNM (hàng tiêu dùng): bán sữa thu tiền gần như ngay lập tức (bán lẻ, siêu thị thanh toán theo chu kỳ ngắn), vòng quay vốn nhanh, không cần đầu tư dự án kéo dài nhiều năm như bất động sản — nên ít phải vay, phần lớn nguồn vốn đến từ lợi nhuận giữ lại tích lũy qua nhiều năm.
Để so sánh mức độ đòn bẩy, chỉ số phổ biến nhất theo khung phân tích của CFA Institute là tỷ lệ Nợ trên Vốn chủ sở hữu (D/E ratio):
D/E (VHM) = 836.731 / 274.005 = 3,05 lầnD/E (VNM) = 21.785 / 35.666 = 0,61 lần
Nghĩa là cứ 1 đồng vốn tự có, VHM đang “gánh” hơn 3 đồng nợ, còn VNM chưa đến 1 đồng nợ cho mỗi đồng vốn tự có.
Đòn bẩy tài chính cao có phải luôn xấu?
Không nhất thiết. Theo Damodaran (NYU Stern), đòn bẩy tài chính chỉ trở thành rủi ro khi doanh nghiệp không tạo đủ dòng tiền để trả lãi vay đúng hạn — chứ không phải cứ vay nhiều là xấu. Với ngành bất động sản, D/E 2-3 lần là chuyện bình thường nếu công ty vẫn bán hàng tốt và dòng tiền bàn giao đều đặn; ngược lại, một công ty bán lẻ D/E 3 lần mới là điều đáng lo, vì ngành đó không cần vốn lớn đến vậy.
Nói cách khác: đừng chỉ nhìn con số Nợ phải trả tuyệt đối hay tỷ lệ D/E một mình — luôn đặt câu hỏi “ngành này có cần vay nhiều để vận hành không, và công ty có đang trả nợ đúng hạn không”. Giống như cô Ba bán tạp hóa đầu hẻm vay vốn nhập hàng trước Tết — nợ tăng vọt trong 2 tháng cuối năm, nhưng nếu hàng bán hết veo và cô trả nợ đúng hẹn thì chẳng ai gọi đó là dấu hiệu xấu; ngược lại nếu chú Bảy chạy Grab vay tiền mua thêm 3 chiếc xe máy trong khi 1 chiếc đang chạy còn ế khách, thì nợ tăng lúc này mới đáng lo.
Case study kinh điển thế giới: Enron và khoản nợ “biến mất” khỏi bảng cân đối
Một trong những vụ bê bối kế toán nổi tiếng nhất liên quan trực tiếp đến phần Nợ phải trả là Enron — tập đoàn năng lượng Mỹ phá sản tháng 12/2001, khi đó là vụ phá sản doanh nghiệp lớn nhất lịch sử nước Mỹ. Theo Powers Report (báo cáo điều tra nội bộ do Hội đồng quản trị Enron ủy quyền luật sư William Powers thực hiện, công bố 2002), Enron đã lập ra hàng trăm “công ty mục đích đặc biệt” (Special Purpose Entities — SPEs, nổi tiếng nhất là nhóm LJM) để chuyển các khoản nợ vay lớn ra khỏi Bảng cân đối kế toán hợp nhất chính thức.
Kết quả: trên báo cáo công bố ra công chúng, tỷ lệ Nợ phải trả/Vốn chủ sở hữu của Enron trông “đẹp” và an toàn — trong khi thực tế công ty đang gánh khoản nợ khổng lồ giấu qua các SPEs này. Khi sự thật bị phanh phui, giá cổ phiếu Enron rơi từ hơn 90 USD xuống dưới 1 USD chỉ trong vài tháng.
Bài học cho người đọc BCTC Việt Nam: con số Nợ phải trả (mã 300) trên mặt Bảng cân đối kế toán là điểm bắt đầu, không phải điểm kết thúc. Luôn đọc thêm phần thuyết minh — đặc biệt là các khoản cam kết ngoài bảng, bảo lãnh, giao dịch với bên liên quan — và với BCTC hợp nhất, kiểm tra xem phạm vi hợp nhất có bao gồm đầy đủ các công ty con hay không.
- Vào trang IR (quan hệ nhà đầu tư) của một doanh nghiệp bạn quan tâm, hoặc tải qua CafeF/Vietstock/HOSE.
- Mở file BCTC quý gần nhất, tìm mục “Báo cáo tình hình tài chính” (Bảng cân đối kế toán).
- Kéo xuống phần NGUỒN VỐN — tìm dòng mã số 300 (Nợ phải trả) và 400 (Vốn chủ sở hữu).
- Lấy 300 chia cho Tổng nguồn vốn (mã 440) để ra tỷ lệ nợ — so sánh với một công ty khác cùng ngành xem có bất thường không.
Bẫy thường gặp / Đừng nhầm lẫn
- Nhầm Vốn điều lệ với Vốn chủ sở hữu: Vốn điều lệ chỉ là một phần nhỏ (nằm trong Vốn cổ phần) của Vốn chủ sở hữu — không phải toàn bộ. Giống như chị Lan kế toán ở khu trọ hay nói đùa: “vốn điều lệ là số ghi trên giấy đăng ký kết hôn, còn vốn chủ sở hữu là tài khoản chung thực tế sau bao năm chồng vợ cùng làm cùng để dành” — hai con số gần như không bao giờ khớp nhau.
- Thấy “Nợ phải trả” cao là hoảng: phải đặt trong bối cảnh ngành. Bất động sản, hàng không, sản xuất nặng luôn có Nợ phải trả cao hơn bán lẻ/tiêu dùng — đó là đặc thù mô hình kinh doanh, không tự động là dấu hiệu xấu.
- Bỏ qua thuyết minh nợ vay: con số tổng Nợ phải trả không nói hết câu chuyện — cần xem thuyết minh để biết nợ vay lãi suất bao nhiêu, đáo hạn khi nào, có tài sản đảm bảo hay không.
FAQ — Hỏi nhanh đáp gọn
Hỏi: Nguồn vốn trong BCTC gồm những gì?
Nguồn vốn gồm 2 phần: Nợ phải trả (mã 300 — tiền công ty nợ bên ngoài) và Vốn chủ sở hữu (mã 400 — phần thật sự của cổ đông). Tổng hai phần này luôn bằng Tổng tài sản.
Hỏi: Nợ phải trả bao nhiêu là an toàn?
Không có ngưỡng tuyệt đối áp dụng cho mọi ngành. Cần so sánh tỷ lệ Nợ/Vốn chủ sở hữu (D/E) với trung bình ngành và theo dõi khả năng trả lãi vay (dòng tiền kinh doanh có đủ trang trải lãi vay hay không).
Hỏi: Vốn chủ sở hữu khác Vốn điều lệ thế nào?
Vốn điều lệ là số vốn cổ đông cam kết góp khi đăng ký kinh doanh — chỉ là một dòng con trong Vốn chủ sở hữu. Vốn chủ sở hữu còn cộng thêm thặng dư vốn, lợi nhuận giữ lại, các quỹ — nên gần như luôn khác Vốn điều lệ.
Hỏi: Doanh nghiệp bất động sản vì sao Nợ phải trả rất cao?
Vì mô hình kinh doanh cần bỏ vốn lớn xây dự án trước, thu tiền khách hàng theo tiến độ và ghi nhận doanh thu khi bàn giao — độ trễ đó buộc doanh nghiệp phải vay vốn và nhận tiền ứng trước của khách hàng, cả hai đều nằm trong Nợ phải trả.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z (2026) — Tổng quan toàn bộ bộ BCTC
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu — Hiểu toàn diện cả 2 vế Tài sản và Nguồn vốn
- Đọc phần Tài sản: ngắn hạn, dài hạn, tiền & hàng tồn kho — Vế còn lại của Bảng cân đối kế toán
- Tỷ lệ nợ trên vốn chủ (D/E) là gì? — Dùng đúng Nợ phải trả và Vốn chủ sở hữu vừa học để tính chỉ số đòn bẩy
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC và Thông tư 43/2026/TT-BTC — Bộ Tài chính (mẫu B01-DN, phần Nguồn vốn)
- VAS 21 — Trình bày báo cáo tài chính
- CFA Institute — Financial Statement Analysis curriculum (debt ratio, D/E ratio)
- Damodaran (NYU Stern) — đòn bẩy tài chính và chi phí vốn
- BCTC hợp nhất quý 2/2026 Công ty CP Sữa Việt Nam (đã soát xét KPMG, 30/7/2026), vinamilk.com.vn, truy cập 08/2026
- Công bố kết quả kinh doanh Quý II/2026, Công ty CP Vinhomes, dẫn theo mekongasean.vn và markettimes.vn, truy cập 08/2026
- Powers Report (2002) — Báo cáo điều tra nội bộ Hội đồng quản trị Enron về các Special Purpose Entities
Tuyên bố miễn trách nhiệm: Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.