Nhìn bảng điện cuối tuần, dòng chữ “khối ngoại bán ròng” kèm con số bốn chữ số dễ khiến nhà đầu tư chột dạ. Phiên 9/10/2026 là một ví dụ điển hình: hơn 9.000 tỷ đồng được ghi nhận là bị bán ra, trong khi VN-Index chỉ nhích xuống 1.735 điểm. Câu hỏi đáng đặt ra không phải “ai đang bỏ chạy”, mà là “con số này thực sự đo cái gì”. Với khối ngoại bán ròng MCH, câu trả lời nằm ở một thương vụ nội bộ của hệ sinh thái Masan.
- Phiên 9/10, khối ngoại bán ròng MCH khoảng 9.600 tỷ đồng, chủ yếu qua giao dịch thỏa thuận (theo số liệu Vietcap trên CafeF).
- Cùng thời điểm, một công ty con của Masan đăng ký mua tối đa 73 triệu cổ phiếu MCH, đưa tỷ lệ sở hữu từ khoảng 69,4% lên 74,9% (theo Vietstock).
- Các nguồn chưa nêu danh tính bên bán, nên việc hai sự kiện có khớp nhau hay không mới là suy luận hợp lý, chưa phải xác nhận.
- Loại MCH ra, phần còn lại của dòng vốn ngoại trong phiên khá cân bằng.
Điều gì đã xảy ra với MCH trong phiên 9/10?
Theo số liệu Vietcap mà CafeF dẫn lại, khối ngoại bán ròng MCH (Masan Consumer) khoảng 9.600 tỷ đồng trong phiên cuối tuần, phần lớn đi qua kênh thỏa thuận. Cả sàn HoSE cùng phiên ghi nhận khối ngoại bán ròng khoảng 9.273 tỷ đồng. Hiểu đơn giản, một mã đã “ăn” gần như toàn bộ con số tổng.
Để dễ hình dung: giả sử một tiệm tạp hóa bán 100 món hàng trong ngày, trong đó có một đơn bán nguyên lô cho một đối tác lớn. Doanh số ngày hôm đó nhìn rất đẹp, nhưng không ai kết luận khách đổ xô vào tiệm. Con số 9.600 tỷ cũng vậy: nó mô tả một giao dịch lớn, không mô tả tâm lý của hàng nghìn nhà đầu tư nước ngoài.
Giao dịch thỏa thuận khác khớp lệnh ở điểm nào?
Khớp lệnh là cách mua bán quen thuộc: lệnh mua và lệnh bán gặp nhau trên sổ lệnh, giá chạy theo cung cầu từng giây. Thỏa thuận (put-through) thì ngược lại: hai bên tự chốt khối lượng và mức giá với nhau, rồi báo lên sàn để ghi nhận. Giao dịch này không đi qua sổ lệnh nên thường không tác động trực tiếp đến giá khớp lệnh trong phiên.
Điều này giải thích vì sao VN-Index chỉ giảm khoảng 3,9 điểm và VN30 giảm khoảng 3,6 điểm trong cùng phiên, dù con số bán ròng lên tới hàng nghìn tỷ. Một lô cổ phiếu đổi chủ giữa hai bên đã thỏa thuận sẵn, trong khi bên mua có thể là nhà đầu tư trong nước. Thống kê của sàn chỉ phân loại theo quốc tịch tài khoản, nên bên bán nước ngoài sẽ hiện thành “bán ròng của khối ngoại”, còn bên mua trong nước hiện thành “mua ròng của nhà đầu tư nội”.
Masan đang làm gì với cổ phiếu MCH?
Mẩu ghép đáng chú ý nằm ở một thông báo ngày 6/10. Theo Vietstock, một công ty con 100% vốn của Masan đăng ký mua tối đa 73 triệu cổ phiếu MCH, tương đương khoảng 5,6% số cổ phiếu đang lưu hành. Thời gian thực hiện dự kiến trong 15 ngày kể từ 9/10, bằng cả thỏa thuận lẫn khớp lệnh. CafeF ước tính quy mô thương vụ khoảng 10.300 tỷ đồng, tức khoảng 400 triệu USD theo giá tham chiếu quanh 140.000 đồng mỗi cổ phiếu.
| Chỉ tiêu | Số liệu theo nguồn |
|---|---|
| Số cổ phiếu đăng ký mua tối đa | 73 triệu cổ phiếu MCH (khoảng 5,6% lượng lưu hành) |
| Tỷ lệ sở hữu của Masan Group | Từ khoảng 69,4% lên khoảng 74,9% |
| Thời gian thực hiện | Trong 15 ngày kể từ 9/10/2026 |
| Quy mô ước tính | Khoảng 10.300 tỷ đồng (khoảng 400 triệu USD) |
| Free float dùng tính chỉ số | 20% (mục tiêu dài hạn khoảng 25%) |
Nguồn: Vietstock (6/10/2026), CafeF (6/10/2026).
Một phép tính nhẩm cho thấy sự trùng khớp: 9.600 tỷ đồng chia cho mức giá quanh 140.000 đồng ứng với khoảng 68 triệu cổ phiếu, khá gần mức tối đa 73 triệu cổ phiếu được đăng ký. Tuy nhiên, các bài viết chưa công bố bên bán là ai, nên đây chỉ là suy luận từ độ lớn và thời điểm, chưa phải kết luận. Nên chờ báo cáo kết quả giao dịch chính thức của Masan để đối chiếu.
Về nguồn vốn, Masan nêu gồm tiền mặt sẵn có, cổ tức nhận từ các công ty thành viên và dòng tiền từ chương trình mở rộng cổ đông của Masan High-Tech Materials. Ai quan tâm đến bức tranh lợi nhuận của tập đoàn có thể đọc thêm bài MSN lãi gấp 2,2 lần sau 8 tháng và phân tích bán lẻ VN30 quý 3/2026.
Free float và VN30: thương vụ này có đổi gì?
Free float là phần cổ phiếu thực sự tự do giao dịch trên thị trường, giống như số vé bán ra công chúng trong tổng sức chứa của một sân vận động. Phần Masan nắm giữ dài hạn không tính vào đó. Theo Vietstock, thương vụ không làm thay đổi tỷ lệ free float 20% mà HOSE đang áp dụng cho MCH khi tính chỉ số, và công ty hướng tới nâng tỷ lệ này lên khoảng 25% trong thời gian tới.
MCH là thành viên rổ VN30 từ đầu tháng 8 theo kỳ rà soát của HOSE. Với nhà đầu tư theo dõi rổ chỉ số, điểm cần nhớ là tỷ trọng tính chỉ số phụ thuộc vào free float, không phụ thuộc vào việc ai nắm bao nhiêu phần trăm vốn. Về cơ chế dòng vốn tương tự, bài FTSE chốt danh mục 27 mã cũng giải thích vì sao tỷ lệ tự do chuyển nhượng quan trọng với các quỹ theo chỉ số.
Bỏ MCH ra, khối ngoại thực sự bán gì?
Nếu trừ MCH, bức tranh phiên 9/10 hiền hơn nhiều. Cũng theo số liệu Vietcap, các mã bị bán ròng nhiều tiếp theo chỉ ở mức vài trăm tỷ đồng: HDB khoảng 227 tỷ, FPT khoảng 122 tỷ, ACB khoảng 70 tỷ. Ở chiều ngược lại, VHM được mua ròng khoảng 162 tỷ, SHB khoảng 123 tỷ, TCB khoảng 65 tỷ và CTG khoảng 48 tỷ. Phần còn lại của thị trường vì thế gần như cân bằng, chứ không có dấu hiệu rút vốn hàng loạt.
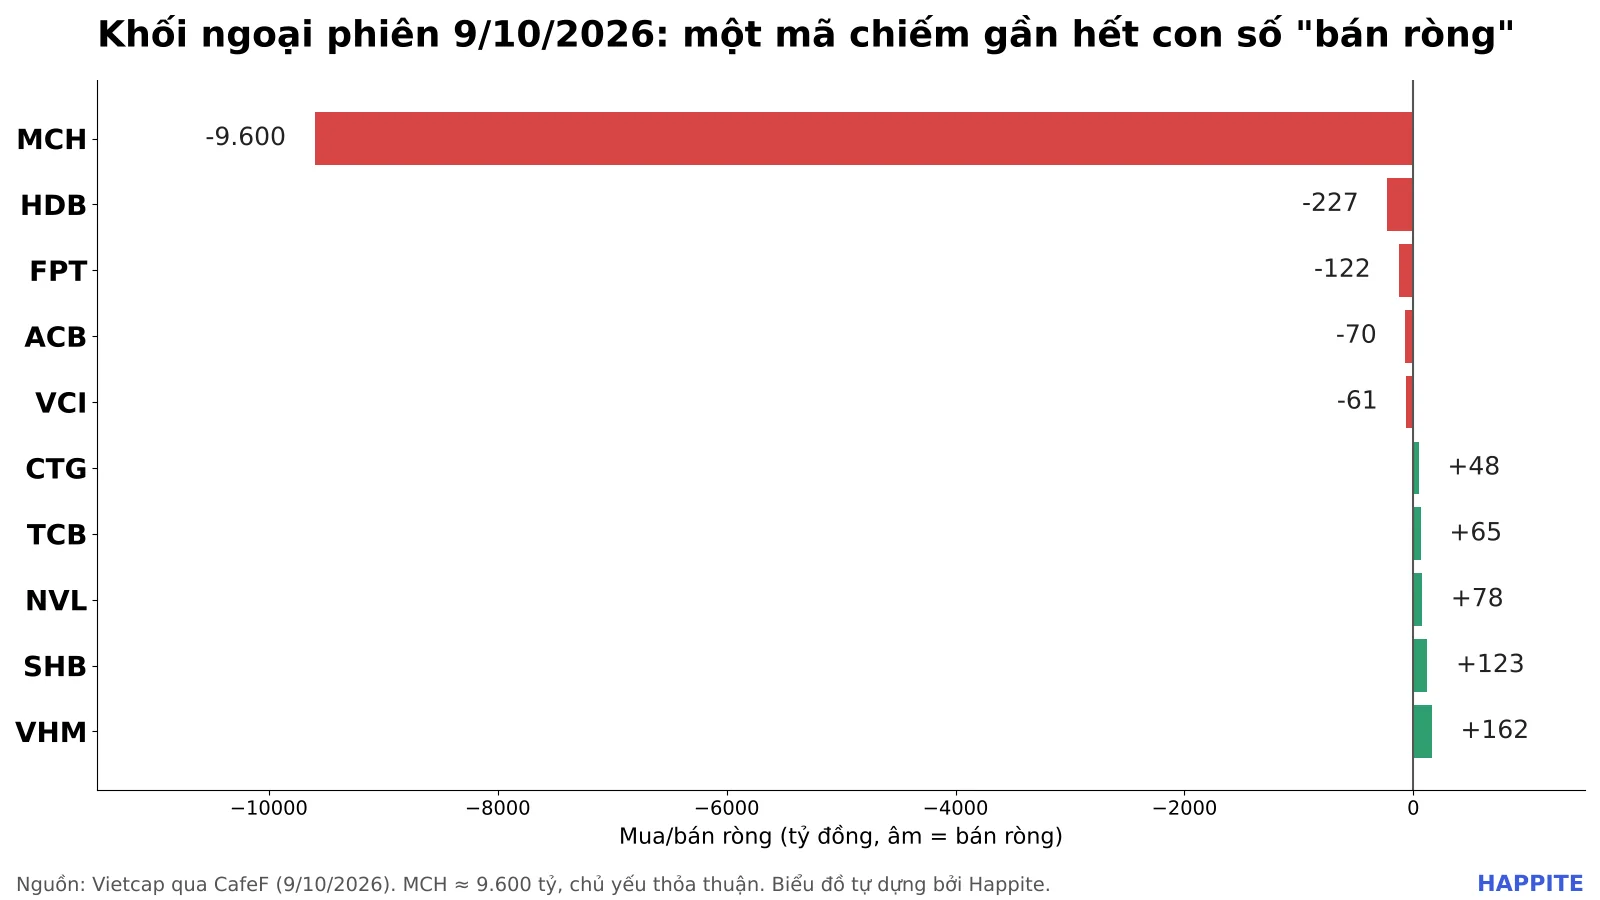
Nguồn: Vietcap qua CafeF (9/10/2026). Biểu đồ tự dựng bởi Happite.
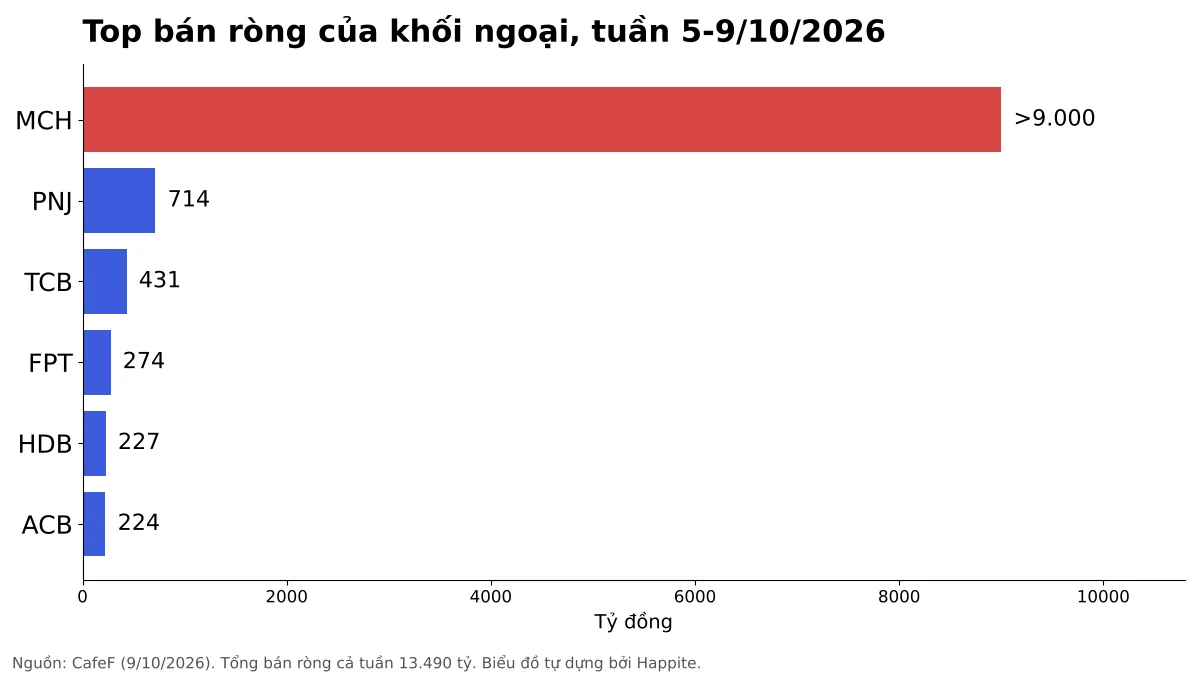
Cả tuần 5 đến 9/10, khối ngoại bán ròng 13.490 tỷ đồng theo thống kê CafeF, trong đó MCH chiếm hơn 9.000 tỷ. Các mã khác như PNJ (714 tỷ), TCB (431 tỷ), FPT (274 tỷ) có mức bán ròng đáng kể nhưng nhỏ hơn MCH hàng chục lần.
Với những ai từng theo dõi giai đoạn khối ngoại bán mạnh ở các mã khác, bài khối ngoại bán ròng HDB 962 tỷ là điểm so sánh hữu ích: ở đó dòng bán đến từ nhiều tài khoản, khác hẳn một giao dịch lớn đơn lẻ như MCH.
Những kịch bản cần theo dõi tiếp
Có ba điểm đáng để mắt trong các phiên tới. Thứ nhất, báo cáo kết quả giao dịch của bên mua, cho biết số cổ phiếu đã mua thực tế và tỷ lệ sở hữu sau cùng. Thứ hai, diễn biến giá MCH khi phần còn lại của đợt mua (đến khoảng 23/10) chuyển sang khớp lệnh, nơi cung cầu quay lại chi phối. Thứ ba, kết quả kinh doanh quý 3 của MCH, vì doanh thu sơ bộ được nêu tăng khoảng 16% và EBIT tăng hai chữ số, nhưng số liệu chính thức mới là căn cứ cuối cùng.
Cũng cần thừa nhận hai chiều của câu chuyện. Việc cổ đông lớn gom thêm cổ phiếu có thể được hiểu là tín hiệu tin tưởng dài hạn của doanh nghiệp. Nhưng tỷ lệ sở hữu nội bộ cao hơn đồng nghĩa lượng cổ phiếu tự do ít đi, thanh khoản có thể mỏng hơn nếu mục tiêu tăng free float lên 25% chưa đạt. Cả hai khả năng đều chưa có kết luận.
Câu hỏi thường gặp
Khối ngoại bán ròng MCH 9.600 tỷ có phải tín hiệu xấu không?
Chưa thể kết luận. Giao dịch chủ yếu đi qua kênh thỏa thuận, và thời điểm trùng với đợt Masan đăng ký mua MCH, nên con số phản ánh một lô lớn đổi chủ hơn là tâm lý thị trường.
Giao dịch thỏa thuận có làm giá cổ phiếu giảm không?
Thường không trực tiếp, vì giao dịch không đi qua sổ lệnh khớp. Giá chỉ chịu tác động khi lượng cổ phiếu sau đó được bán lẻ ra thị trường hoặc khi thông tin làm thay đổi kỳ vọng.
Masan sở hữu bao nhiêu phần trăm MCH sau thương vụ?
Theo Vietstock, tỷ lệ dự kiến tăng từ khoảng 69,4% lên khoảng 74,9% nếu mua đủ 73 triệu cổ phiếu.
Thương vụ có làm đổi tỷ trọng MCH trong VN30 không?
Theo công bố được Vietstock dẫn lại, free float tính chỉ số vẫn là 20%, nên tỷ trọng không thay đổi vì thương vụ này.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.