Cô Ba bán tạp hóa mua chiếc tủ đông 30 triệu đồng và ghi sổ chia đều trong 5 năm, mỗi năm “tốn” 6 triệu. Hết năm thứ hai, tủ vẫn lạnh teo, anh thợ bảo dùng thêm cả chục năm chưa hỏng, nên cô quyết định ghi lại là tủ dùng 10 năm. Chi phí mỗi năm tụt từ 6 xuống còn 2,25 triệu, lãi sổ sách tự nhiên cao hơn 3,75 triệu dù cô không bán thêm que kem nào. Doanh nghiệp niêm yết cũng làm đúng động tác đó, chỉ là con số lớn hơn vài trăm nghìn lần. Bài này giúp bạn bắt được một thay đổi thời gian khấu hao trong báo cáo tài chính, hiểu vì sao doanh nghiệp làm vậy, và biết khi nào nên nhíu mày.
- Hiểu thay đổi thời gian khấu hao là gì và vì sao nó được xếp vào “thay đổi ước tính kế toán”, không phải sửa sai.
- Tự tính lại mức khấu hao mới bằng một phép chia (giá trị còn lại chia số năm còn lại), như ví dụ chiếc tủ đông của cô Ba.
- Tìm đúng bảng “thời gian khấu hao” trong thuyết minh BCTC của ACV và đọc đà tăng 29,7% của chi phí khấu hao năm 2025.
- Biết 4 doanh nghiệp Việt (PPC, NT2, QTP, ACV) đã đổi gì, và 5 câu hỏi để phân biệt thay đổi chính đáng với “làm đẹp” lợi nhuận.
- Rút bài học từ vụ Hertz bị SEC xử phạt vì không công bố đầy đủ việc kéo dài thời gian giữ xe.
Thay đổi thời gian khấu hao là gì?
Thay đổi thời gian khấu hao là việc doanh nghiệp điều chỉnh số năm dùng để chia giá trị tài sản cố định vào chi phí, vì ước tính về tuổi thọ hữu ích của tài sản đã khác so với lúc đầu. Khấu hao là chi phí không bằng tiền: tiền mua tài sản đã chi ngay từ đầu, mỗi năm kế toán chỉ “ghi nhận dần” một phần vào chi phí. Đổi số năm chia thì phần chi phí mỗi năm đổi theo, còn tiền trong ví thì đứng yên.
Theo chuẩn mực VAS 29, đây là một thay đổi ước tính kế toán và được áp dụng phi hồi tố, nghĩa là các năm cũ giữ nguyên, chỉ từ nay trở đi tính theo ước tính mới. Thông tư 45/2013/TT-BTC hướng dẫn cách tính lại bằng một phép chia đơn giản: lấy giá trị còn lại trên sổ chia cho thời gian khấu hao xác định lại (hoặc thời gian còn lại).
Quay lại tủ đông của cô Ba: sau 2 năm, hao mòn lũy kế là 12 triệu (6 triệu nhân 2), giá trị còn lại 18 triệu. Đổi tổng thời gian lên 10 năm thì còn lại 8 năm. Mức khấu hao mới là 18 chia 8 bằng 2,25 triệu mỗi năm, thấp hơn 3,75 triệu so với mức cũ. Lãi sổ sách tăng, nhưng cô Ba không thu thêm một đồng nào. Chú Bảy chạy Grab cũng vậy: ước tính xe chạy được 5 năm, nhưng nếu năm thứ ba chú vẫn bảo dưỡng đều và xe êm re, việc nâng ước tính lên 8 năm là hợp lý. Còn nếu chú đổi chỉ vì tháng này ví hụt, thì đó là chuyện khác. Chúng ta đã nói kỹ về hiện tượng “sổ về 0 mà máy vẫn chạy” ở bài tài sản đã khấu hao hết là gì; bài này đi một bước tiếp theo, là chuyện doanh nghiệp chủ động kéo dài hay rút ngắn số năm ngay giữa đường.
Vì sao doanh nghiệp đổi thời gian khấu hao? Bốn câu chuyện trên sàn Việt Nam
Lý do chính đáng thường là tài sản bền hơn dự kiến hoặc hợp đồng đầu ra dài hơn dự kiến, còn lý do đáng hỏi là lợi nhuận đang cần được “đỡ”. Hãy nhìn bốn trường hợp có số liệu công khai:
| Doanh nghiệp | Thay đổi | Tác động theo nguồn |
|---|---|---|
| PPC (Nhiệt điện Phả Lại, HOSE), nghị quyết 19/12/2014 | Nhà máy Phả Lại 2 kéo dài lên 20 năm, áp dụng từ 01/01/2014; thời gian còn lại 12 năm thay vì 2 năm | SSI Research ước lợi nhuận sau thuế tăng thêm 451 tỷ (2014) và 462 tỷ (2015); khung cũ khấu hao khoảng 700 tỷ mỗi năm |
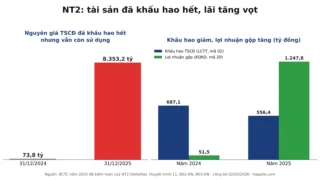
| NT2 (Nhơn Trạch 2, HOSE), từ 01/07/2014 | Máy móc nhà máy điện từ 10 lên 14 năm | Giảm 145,8 tỷ chi phí khấu hao năm 2014, tiết kiệm thêm 147 tỷ năm 2015 |
| QTP (Nhiệt điện Quảng Ninh, UPCoM), từ 01/01/2020 | Lò hơi, tua-bin từ 10 lên 15 năm; HĐQT duyệt ngày 28/12/2020 | Kiểm toán Vaco ghi nhận chi phí giảm khoảng 740,6 tỷ đồng |
| ACV (UPCoM), từ 2026 | Thiết bị từ 5 lên 6 năm; sân đỗ và đường cất hạ cánh từ 5 lên 10 năm (theo báo cáo thường niên) | Báo chí chưa nêu số tiền ảnh hưởng; chúng ta sẽ ước lượng độ lớn ở phần sau |
Ba dòng đầu đều là nhà máy điện, và đó không phải ngẫu nhiên. Nhà máy điện thường bán điện theo hợp đồng mua bán điện dài hạn với EVN, nên doanh thu “dễ đoán” suốt vòng đời hợp đồng. PPC giải thích chính xác như vậy: Phả Lại 2 có hợp đồng giá điện 18 năm, nên chia khấu hao dài ra để chi phí khớp với doanh thu và lợi nhuận bớt dao động. Với NT2, nhà phân tích VOT Partners còn cho rằng việc giãn còn gắn với thuế suất ưu đãi 5% giai đoạn 2015 đến 2023, tức là dồn lợi nhuận vào quãng thuế thấp. Đây là lập luận của bên phân tích, doanh nghiệp không nêu như vậy trong các số liệu chúng ta có.
ACV thì khác ngành, khác lý do. Tập đoàn này chi hàng chục nghìn tỷ cho nhà ga, đường băng, trong khi dòng thu đến dần theo lượt khách. Khi nhà ga mới và sân bay Long Thành bước vào khai thác, chi phí khấu hao sẽ phình lên, và việc giãn số năm giúp dàn trải cú tăng đó. Báo chí thì đặt câu hỏi về thời điểm, vì quyết định đến sau một loạt biến động nhân sự cấp cao. Chúng ta nên giữ cả hai góc nhìn: ACV cho biết điều chỉnh để phù hợp hơn với vòng đời sử dụng thực tế, còn người đọc tự kiểm chứng bằng số liệu, như phần dưới.
Quy định Việt Nam siết ở đâu?
Theo Thông tư 45/2013/TT-BTC (Điều 10, khoản 3, như được trích trong hướng dẫn của cơ quan thuế), doanh nghiệp muốn đổi thời gian trích khấu hao phải lập phương án giải trình tuổi thọ kỹ thuật, hiện trạng tài sản và ảnh hưởng đến kết quả kinh doanh. Mỗi tài sản chỉ được đổi một lần, không được kéo dài quá tuổi thọ kỹ thuật, và không được làm kết quả năm quyết định đổi từ lãi thành lỗ hoặc ngược lại. Thông tư 30/2025/TT-BTC (hiệu lực từ 15/07/2025) có sửa đổi một số điều của thông tư này, nên bạn nên kiểm tra văn bản hợp nhất khi cần trích dẫn chính xác. Đây là điểm khác với thông lệ quốc tế: IAS 16 chỉ yêu cầu xem xét lại thời gian sử dụng hữu ích ít nhất vào cuối mỗi năm tài chính, còn Việt Nam có thêm lớp quy định thuế quản lý việc kéo dài.
Tìm thay đổi thời gian khấu hao ở đâu trong báo cáo tài chính?
Chúng ta tìm ở thuyết minh báo cáo tài chính, mục “Tóm tắt các chính sách kế toán chủ yếu”, đoạn “Tài sản cố định hữu hình và khấu hao”. Đây là mẫu B09 theo Thông tư 200/2014/TT-BTC (xem thêm bài thuyết minh BCTC). Ở đó doanh nghiệp liệt kê từng nhóm tài sản và số năm khấu hao. Hãy nhìn bảng của ACV trong BCTC hợp nhất năm 2025 đã kiểm toán, công bố ngày 31/03/2026:
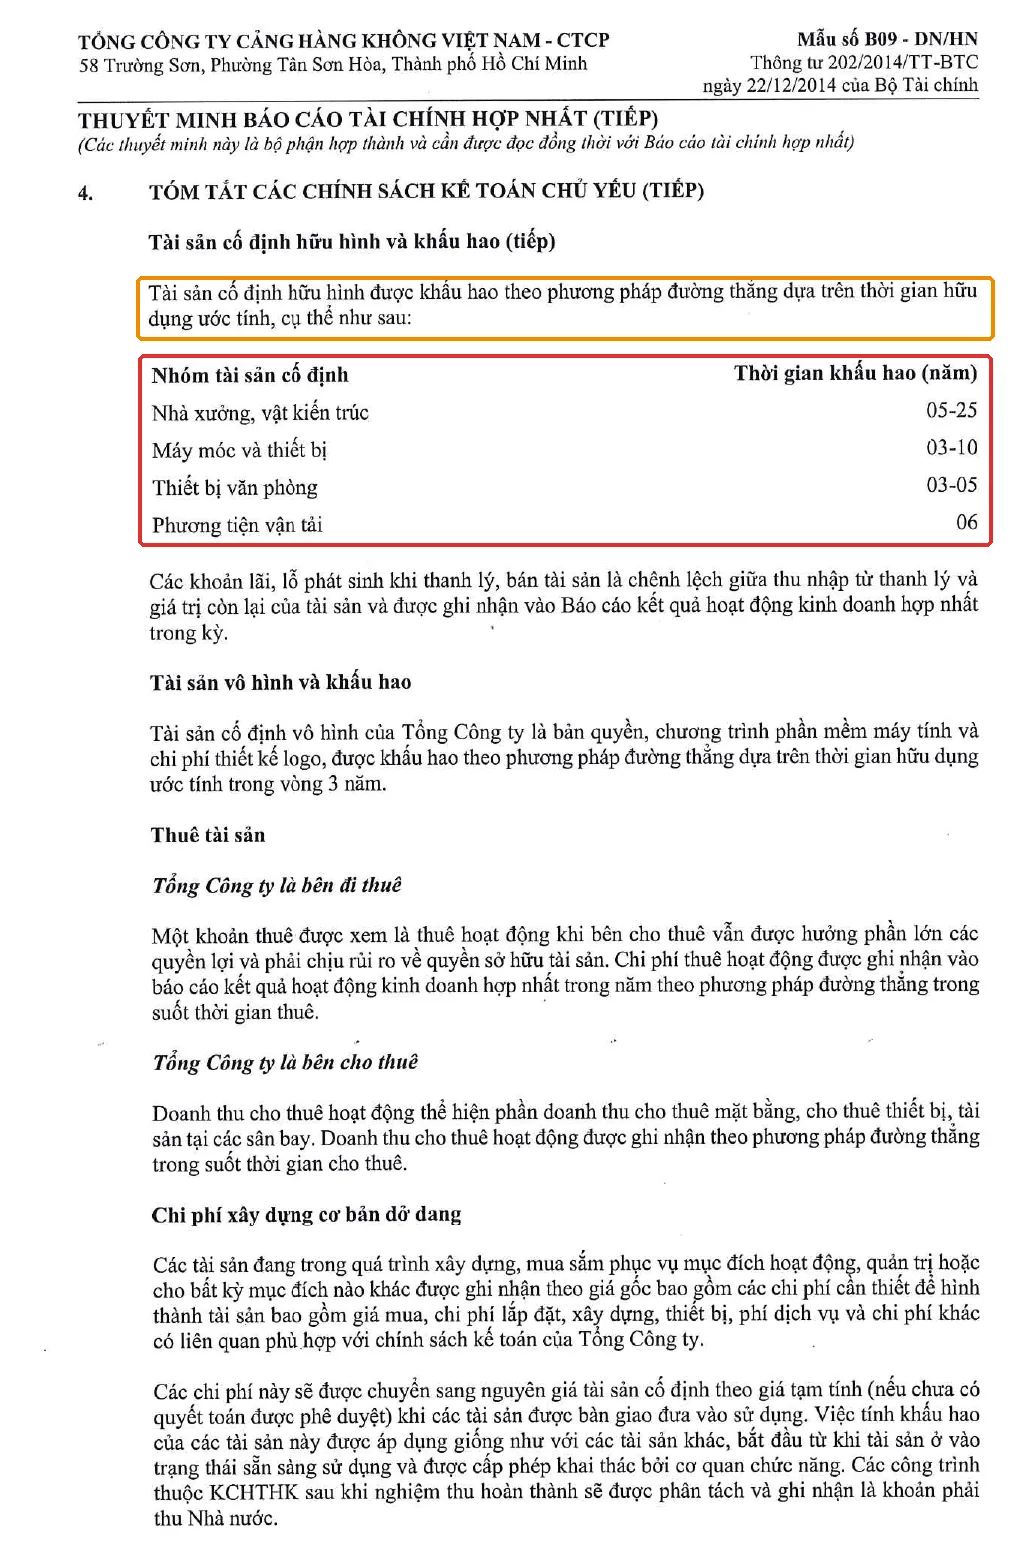
Khung cam là câu mở đầu: tài sản cố định hữu hình được khấu hao theo phương pháp đường thẳng “dựa trên thời gian hữu dụng ước tính”. Khung đỏ là bảng nhóm tài sản: nhà xưởng, vật kiến trúc 05 đến 25 năm; máy móc và thiết bị 03 đến 10 năm; thiết bị văn phòng 03 đến 05 năm; phương tiện vận tải 06 năm. Cụm từ “ước tính” là chìa khóa: các con số này là phán đoán của ban lãnh đạo, không phải sự thật vật lý.
Có hai lưu ý trung thực. Thứ nhất, BCTC năm 2025 chưa phản ánh thay đổi của ACV vì nó áp dụng từ 2026, nên bảng trên chỉ là mốc để đối chiếu với BCTC các kỳ sau. Thứ hai, bảng nêu khoảng số năm theo nhóm lớn, còn các mức “5 lên 6 năm” và “5 lên 10 năm” là do báo chí trích từ báo cáo thường niên; chúng ta chưa tìm được bản gốc báo cáo thường niên để đối chiếu từng chữ. Quy trình ba bước cho bất kỳ mã nào: mở bảng thời gian khấu hao của kỳ này, mở bảng của kỳ trước, và đặt cạnh nhau. Nếu số năm đổi mà thuyết minh không nói gì, đó là lý do để đọc kỹ hơn.
Đọc ví dụ ACV: khấu hao đã tăng gần 30% trước khi giãn
Năm 2025, chi phí khấu hao và phân bổ của ACV tăng 29,7%, từ 2.289,3 tỷ lên 2.970,1 tỷ đồng, trước cả khi quyết định giãn thời gian có hiệu lực. Con số nằm ở báo cáo lưu chuyển tiền tệ, mã 02, ngay dưới dòng lợi nhuận trước thuế:
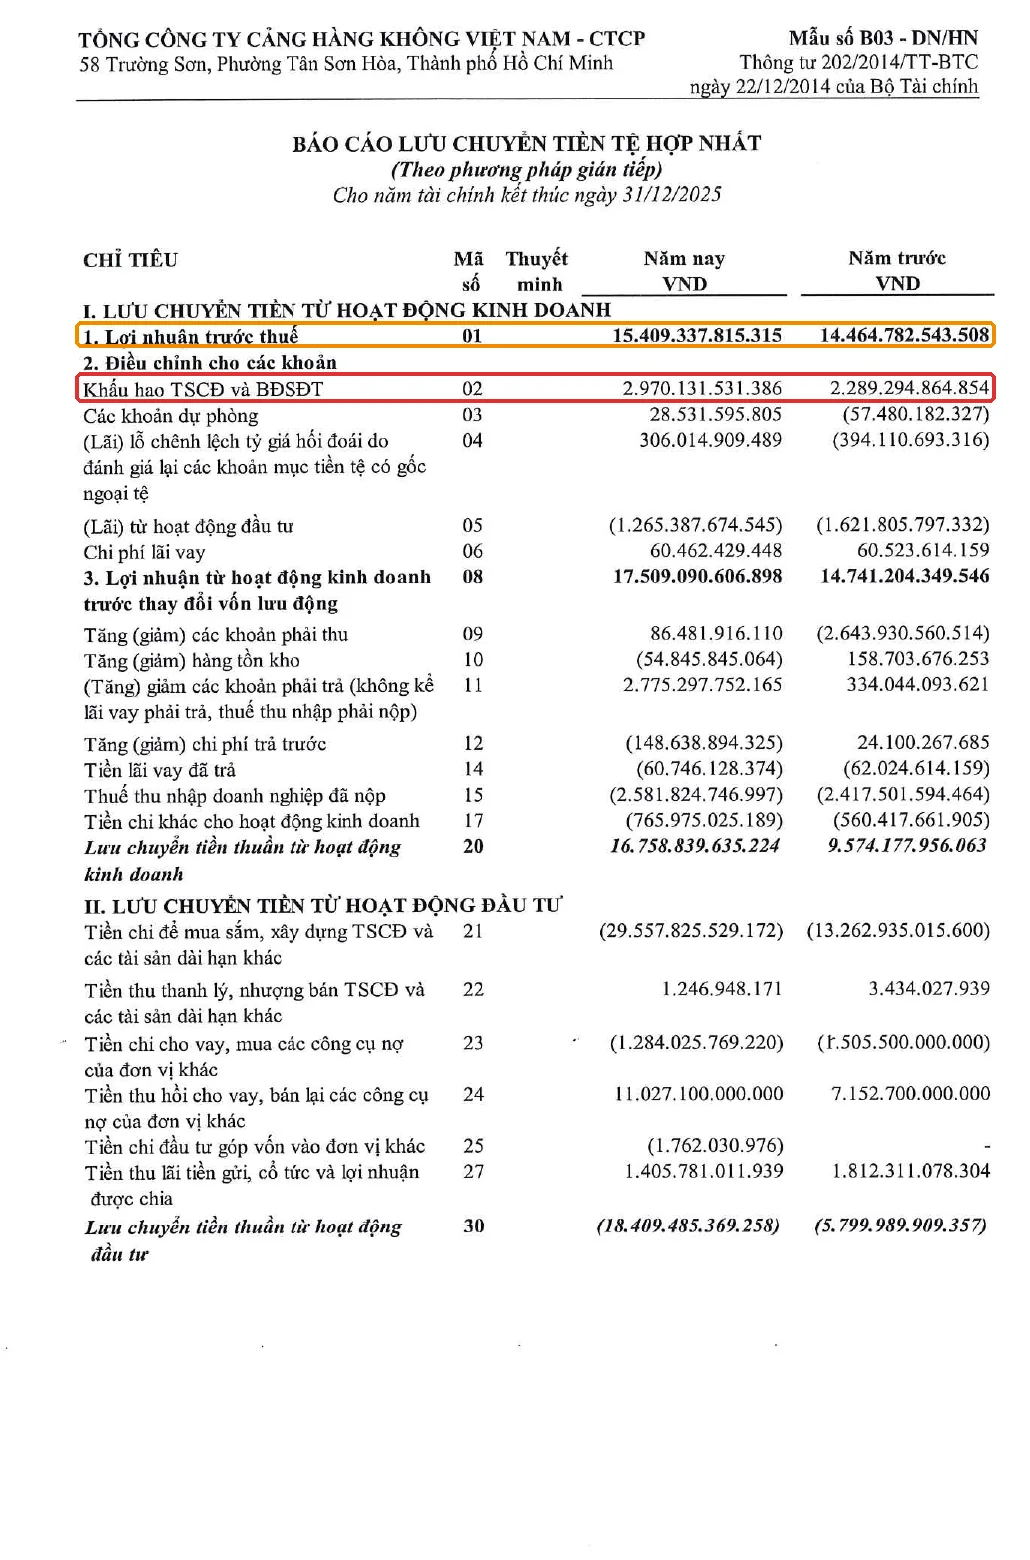
Khung đỏ là khấu hao 2.970.131.531.386 đồng (năm trước 2.289.294.864.854), khung cam là lợi nhuận trước thuế 15.409,3 tỷ. Phép tính: 2.970,1 trừ 2.289,3 bằng 680,8 tỷ, chia 2.289,3 ra 29,7%. Khấu hao chiếm 19,3% lợi nhuận trước thuế (2.970,1 chia 15.409,3). Nếu một thay đổi ước tính nào đó làm khấu hao đổi 10%, lợi nhuận trước thuế đổi khoảng 297 tỷ, tương đương 1,9%. Đây là phép tính độ lớn để bạn hình dung, không phải ước tính của ACV.
Vì sao khấu hao tăng mạnh? Bảng cân đối kế toán cho thấy nguyên giá tài sản cố định hữu hình tăng 32,6%, từ 49.743,9 tỷ lên 65.963,6 tỷ, và tài sản cố định hữu hình ròng tăng 111,5%, từ 12.026,9 tỷ lên 25.441,7 tỷ. Công trình dở dang vẫn còn 35.200,0 tỷ (năm trước 20.892,9 tỷ). Theo phân tích của BSC, nhà ga T3 Tân Sơn Nhất (tổng mức đầu tư 10.600 tỷ) vào hoạt động từ cuối tháng 4/2025 và nhà ga T2 Nội Bài mở rộng từ tháng 12/2025; sân bay Long Thành giai đoạn 1 dự kiến khai thác thương mại từ quý IV/2026. Mỗi lần “công trình dở dang” chuyển thành “tài sản cố định”, đồng hồ khấu hao bắt đầu chạy. Chúng ta đã thấy cơ chế này ở bài tài sản kết cấu hạ tầng hàng không, nơi phần đường băng do Nhà nước đầu tư còn không được ghi vào BCTC của ACV.
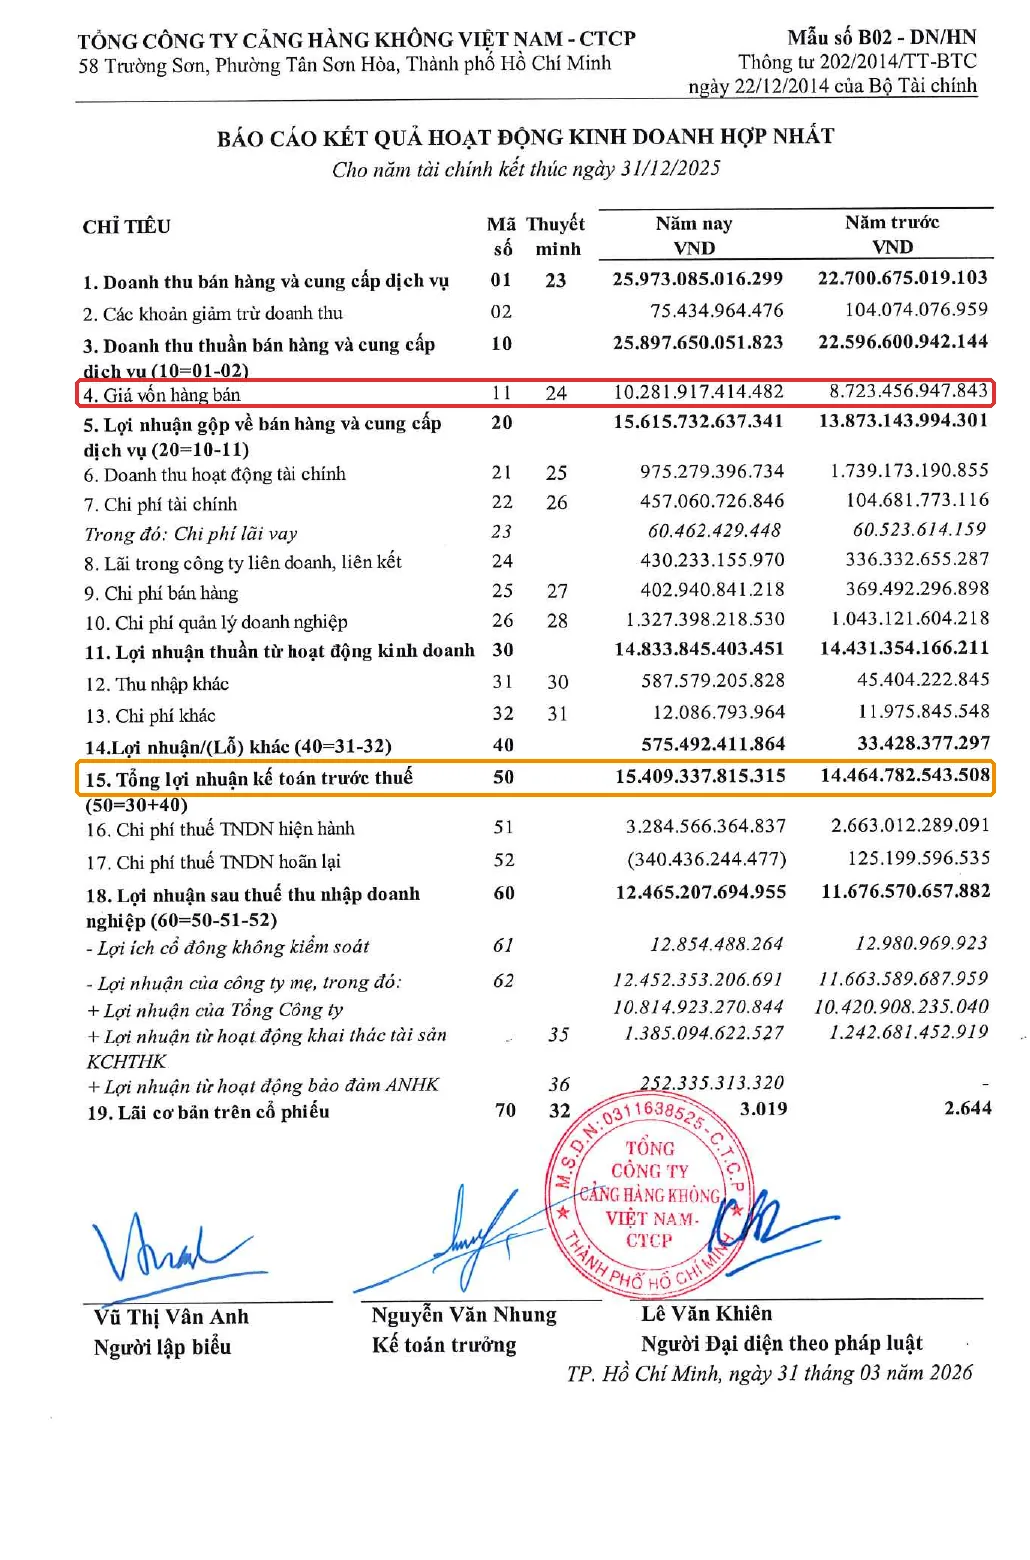
Báo cáo kết quả kinh doanh cho thấy hệ quả. Giá vốn tăng 17,9% (8.723,5 lên 10.281,9 tỷ), nhanh hơn doanh thu thuần tăng 14,6%, nên biên lợi nhuận gộp giảm từ 61,4% xuống 60,3% (khung đỏ). Lợi nhuận trước thuế vẫn tăng 6,5% (khung cam). Tỷ lệ khấu hao trên doanh thu thuần nhích từ 10,1% lên 11,5%. Báo cáo phân tích đăng trên Vietstock cũng gắn biên gộp quý IV giảm với khấu hao và chi phí vận hành tăng sau khi T3 Tân Sơn Nhất đi vào hoạt động. Dự báo của BSC là khấu hao 2026 có thể tăng thêm 57%. Đọc theo cách này, việc giãn thời gian khấu hao là một cách làm dịu cú tăng sắp tới trên sổ sách, nhưng số tiền ACV đã chi cho nhà ga và đường băng thì không đổi: dòng tiền vẫn chảy ra đúng bằng ấy.
Chỉ số nào giúp bắt dấu hiệu giãn khấu hao?
Chỉ số DEPI trong mô hình Beneish M-score đo xem tỷ lệ khấu hao năm nay có chậm lại so với năm trước hay không. Theo Beneish (1999), DEPI bằng tỷ lệ khấu hao năm trước chia cho tỷ lệ khấu hao năm nay, với tỷ lệ khấu hao là khấu hao chia (khấu hao cộng tài sản cố định ròng). DEPI lớn hơn 1 gợi ý khấu hao đang chậm lại. Với số của ACV (tính xấp xỉ vì mã 02 gồm cả phân bổ vô hình và bất động sản đầu tư): tỷ lệ năm 2024 là 2.289,3 chia (2.289,3 cộng 12.026,9) bằng 16,0%; năm 2025 là 2.970,1 chia (2.970,1 cộng 25.441,7) bằng 10,5%; DEPI bằng 1,53.
Con số 1,53 trông như đèn đỏ, nhưng đây là bài học quan trọng: đèn đó sáng vì mẫu số. Tài sản ròng tăng hơn gấp đôi khi nhà ga mới chuyển từ công trình dở dang sang tài sản cố định giữa năm, nên khấu hao chưa kịp chạy đủ 12 tháng. Chưa có thay đổi ước tính nào của ACV nằm trong năm 2025. DEPI chỉ là điểm bắt đầu hỏi, không phải kết luận. Mô hình đầy đủ nằm ở bài Beneish M-score và Altman Z-score cho người mới.
Phân biệt thay đổi chính đáng với “làm đẹp” lợi nhuận: 5 câu hỏi
Một thay đổi thời gian khấu hao đáng tin khi lý do gắn với thực tế kinh doanh, có số liệu thuyết minh rõ, và dòng tiền không bị “đánh bóng” theo. Bạn có thể tự hỏi năm câu sau:
1. Lý do có gắn với thực tế ngành không? Hợp đồng bán điện 18 năm của PPC là ví dụ gắn rõ; “phù hợp hơn với vòng đời” mà không kèm dữ liệu thì cần đọc thêm.
2. Thuyết minh có nêu ảnh hưởng bằng số không? Báo cáo kiểm toán của QTP nêu rõ 740,6 tỷ. ACV thì báo chí chưa thấy số, hãy chờ các kỳ BCTC sau.
3. Thời điểm có khéo không? QTP duyệt ngày 28/12/2020 và áp dụng từ 01/01/2020, tức là sát ngày chốt sổ mà hiệu lực lùi về đầu năm. Chưa phải sai phạm, nhưng đủ để bạn đọc kỹ. Chị Lan kế toán ở quán cà phê bệt đầu ngõ hay nói: ghi sổ kiểu gì cũng được, miễn kể được vì sao và kể trước khi chốt sổ.
4. Đồng ngành làm sao? Bảng của ACV 03 đến 10 năm cho máy móc; hãy so với doanh nghiệp tương tự. Nếu chỉ riêng doanh nghiệp đó làm khác, cần lý do.
5. Dòng tiền kinh doanh có đổi không? Giãn khấu hao làm lãi tăng nhưng tiền thu về không tăng. Nếu lãi bật lên mà dòng tiền từ hoạt động kinh doanh đứng yên, phần chênh nằm ở ước tính. Bài dòng tiền và lợi nhuận hướng dẫn đối chiếu hai dòng này.
Một lưu ý riêng cho thị trường Việt Nam: BCTC quý thường chỉ tự lập hoặc soát xét, còn kiểm toán là cuối năm (xem bài BCTC quý, bán niên, năm), nên một thay đổi quyết định vào cuối năm có thể chỉ lộ rõ khi báo cáo kiểm toán công bố.
Case study kinh điển thế giới: Hertz kéo dài thời gian giữ xe
Hertz, hãng cho thuê xe lớn của Mỹ, chịu lệnh xử phạt 16 triệu USD của SEC, trong đó có việc không công bố đầy đủ quyết định kéo dài thời gian giữ xe, vốn làm khấu hao các quý giảm đi. Khấu hao xe cho thuê tính theo thời gian giữ xe dự kiến trước khi bán lại: giữ càng lâu, mỗi quý ghi nhận càng ít chi phí. Trong năm 2013, Hertz quyết định kéo dài thời gian dự kiến giữ phần lớn đội xe tại Mỹ. Theo lệnh của SEC (Release 33-10601, có hiệu lực ngày 31/12/2018, công bố ngày 01/02/2019), quyết định này làm lợi nhuận ngắn hạn đẹp lên, nhưng đi kèm rủi ro dài hạn: xe cũ tốn nhiều chi phí bảo dưỡng hơn và có thể làm tổn hại thương hiệu cao cấp, mà Hertz đã không công bố đầy đủ.
Cần phân biệt rõ: SEC nêu vấn đề là việc thiếu công bố, không phải bản thân việc kéo dài. Cùng lệnh này còn nêu nhiều sai sót kế toán khác trong giai đoạn từ tháng 2/2012 đến tháng 3/2014. Tháng 7/2015 Hertz điều chỉnh lại báo cáo, xác định 235 triệu USD lợi nhuận trước thuế đã báo cáo không phù hợp GAAP (con số này gộp toàn bộ các vấn đề, không riêng khấu hao). Hertz đồng ý nộp phạt 16 triệu USD mà không thừa nhận hay phủ nhận kết luận.
Dấu vết bạn có thể tìm trên BCTC trong một tình huống như vậy gồm ba dạng: khấu hao trên mỗi đơn vị tài sản giảm trong khi đội tài sản không đổi, thuyết minh không nêu ảnh hưởng bằng số, và phần giải trình của ban lãnh đạo không nhắc tới rủi ro chi phí bảo dưỡng tăng. Bài học cho người đọc BCTC doanh nghiệp Việt: khi gặp thay đổi thời gian khấu hao, đừng hỏi “có sai không” trước, hãy hỏi “có được nói rõ không”. ACV đã đưa thay đổi vào báo cáo thường niên, là một điểm tích cực về công bố thông tin; việc còn lại là theo dõi số tiền ảnh hưởng trong các BCTC sắp tới.
- Vào CafeF hoặc trang IR của doanh nghiệp, tải BCTC hợp nhất kiểm toán năm 2025 của một mã bạn quan tâm (bài tải BCTC ở đâu chỉ chi tiết).
- Mở thuyết minh mục 4 “Tóm tắt các chính sách kế toán chủ yếu”, tìm bảng thời gian khấu hao. Chép lại số năm từng nhóm.
- Mở BCTC năm trước, so hai bảng. Số năm đổi mà không có câu giải thích thì ghi lại.
- Lấy mã 02 trong báo cáo lưu chuyển tiền tệ (khấu hao) chia doanh thu thuần, so hai năm. Với ACV: 2.970,1 chia 25.897,7 bằng 11,5%, năm trước 10,1%.
- Thử độ nhạy: 10% khấu hao bằng bao nhiêu phần trăm lợi nhuận trước thuế?
Bẫy thường gặp khi đọc thay đổi thời gian khấu hao
Bẫy 1: coi giãn khấu hao là bằng chứng gian lận. Không phải. PPC có hợp đồng 18 năm, QTP có kiểm toán xác nhận. Điều cần là lý do và thuyết minh rõ.
Bẫy 2: nghĩ tiền cũng tăng theo. Anh Tuấn IT đổi cách ghi sổ: chiếc laptop 24 triệu thay vì chia 3 năm thì chia 6 năm, bảng chi tiêu hằng tháng trông đỡ nặng nề hơn, nhưng ví vẫn cạn vào ngày 15. Khấu hao là chi phí không bằng tiền; giãn khấu hao không làm doanh nghiệp thu thêm đồng nào. Nếu khấu hao theo thuế đi theo, lợi nhuận chịu thuế tăng nên tiền thuế nộp còn có thể tăng, tức là tiền ra nhiều hơn một chút.
Bẫy 3: so lãi năm nay với năm trước mà không gỡ phần ước tính ra. Nếu một nhà máy điện lãi tăng 450 tỷ nhờ đổi số năm, tăng trưởng đó không đến từ bán thêm điện.
Bẫy 4: lẫn thay đổi ước tính với thay đổi chính sách kế toán hay sửa sai. Thay đổi ước tính áp dụng phi hồi tố; hai loại kia có thể phải trình bày lại số liệu năm trước.
Câu hỏi thường gặp
Thay đổi thời gian khấu hao có phải điều chỉnh hồi tố không? Không. Theo VAS 29, thay đổi ước tính kế toán áp dụng phi hồi tố: ảnh hưởng ghi vào kết quả kỳ hiện tại và các kỳ tương lai, số liệu các năm trước không sửa.
Doanh nghiệp có được tự đổi thời gian khấu hao không? Được, nhưng theo Thông tư 45/2013/TT-BTC phải lập phương án giải trình, chỉ đổi một lần cho một tài sản, không vượt tuổi thọ kỹ thuật và không làm kết quả năm đổi từ lãi thành lỗ hoặc ngược lại. Bạn nên kiểm tra văn bản hợp nhất sau Thông tư 30/2025/TT-BTC.
Giãn khấu hao có làm tiền của doanh nghiệp tăng không? Không. Tiền mua tài sản đã chi từ trước. Lợi nhuận kế toán tăng nhưng dòng tiền không tăng; nếu khấu hao được tính vào chi phí thuế thì thuế phải nộp còn có thể tăng.
Làm sao biết doanh nghiệp vừa đổi thời gian khấu hao? So bảng thời gian khấu hao trong thuyết minh chính sách kế toán giữa hai kỳ, và đọc công văn giải trình kèm BCTC khi lợi nhuận biến động mạnh.
Khấu hao tăng mạnh có phải tin xấu không? Không nhất thiết. Như ACV năm 2025, khấu hao tăng vì nhà ga mới đi vào hoạt động, tức là doanh nghiệp có thêm công suất. Điều cần xem là doanh thu từ công suất mới có theo kịp không.
Đọc tiếp trong series
- Bài trụ: Cách đọc báo cáo tài chính cho người mới bắt đầu
- Bài liền kề: Tài sản đã khấu hao hết là gì? Vì sao lãi NT2 tăng vọt
- Cùng ACV: Tài sản kết cấu hạ tầng hàng không là gì?
- Dấu hiệu bất thường: Beneish M-score và Altman Z-score cho người mới
Nguồn tham khảo
- BCTC hợp nhất kiểm toán năm 2025 của ACV (UHY, ngày 31/03/2026), trang PDF 10, 12, 13, 26, CafeF/HNX, truy cập 10/2026.
- Thông tư 200/2014/TT-BTC, Thông tư 45/2013/TT-BTC (Điều 10), Thông tư 30/2025/TT-BTC; VAS 29; IAS 8 và IAS 16 đoạn 51.
- Beneish, M. D. (1999), “The Detection of Earnings Manipulation”, Financial Analysts Journal, 55(5). Penman, Financial Statement Analysis and Security Valuation.
- Tin nhanh chứng khoán, “Khấu hao: Người hùng hay tội đồ của doanh nghiệp?” (02/12/2016, về PPC, NT2); Báo Đầu tư, “Doanh nghiệp biến hóa sức khỏe nhờ cách tính khấu hao” (03/03/2021, về QTP); VOT Partners qua Tin nhanh chứng khoán (17/02/2020, về NT2).
- Dân trí (27/04/2026), Người Quan Sát (27/04/2026), The Leader (15/05/2026) về điều chỉnh khấu hao của ACV; Doanh Nhân Việt Nam (05/01/2026) dẫn BSC; Tạp chí Hàng không (27/04/2026).
- SEC, “SEC Charges Hertz with Inaccurate Financial Reporting and Other Failures” (01/02/2019).
Cập nhật ngày 10/10/2026 · Happite
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.