Một tập đoàn bán mì gói, thịt mát, cà phê và… khoáng sản vonfram cùng lúc báo lãi gấp đôi trong 8 tháng nghe có vẻ khó tin. Nhưng đó chính xác là những gì Tập đoàn Masan (MSN) vừa công bố, và câu chuyện phía sau con số này đáng để nhà đầu tư VN30 dừng lại đọc kỹ.
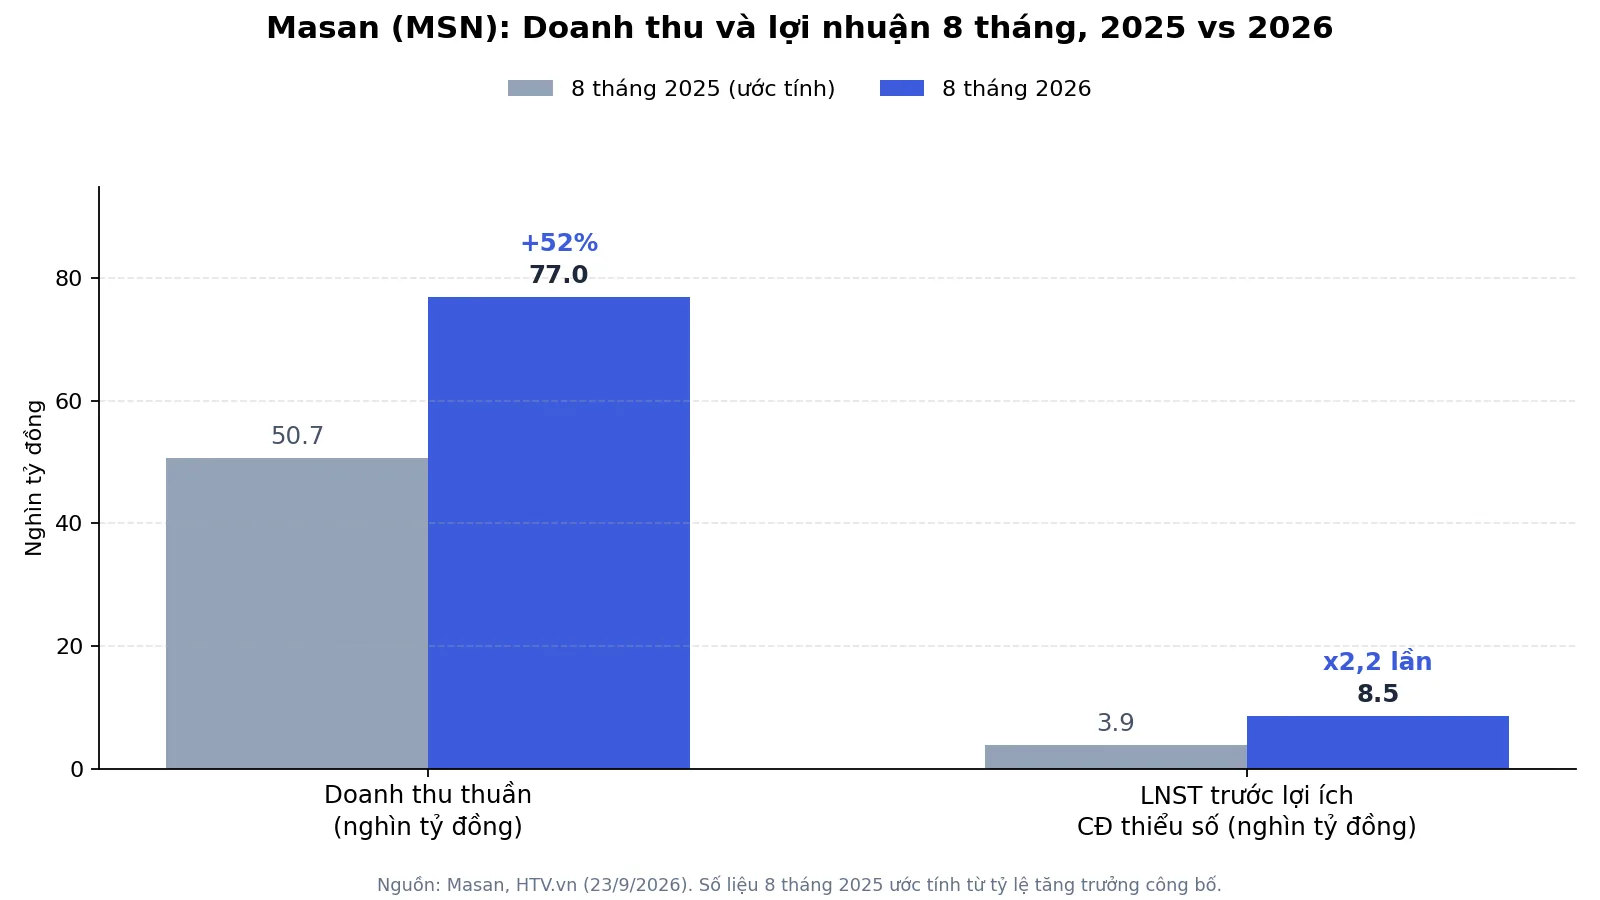
- Doanh thu thuần 8 tháng 2026 của Masan đạt 77.023 tỷ đồng (+52% svck); LNST trước lợi ích cổ đông thiểu số đạt 8.518 tỷ đồng, gấp 2,2 lần cùng kỳ.
- Động lực đến từ 2 mảng: cOS (bán lẻ – tiêu dùng) tăng đều 19%, và Masan High-Tech Materials (MSR, mảng vonfram) tăng đột biến gấp 5,1 lần nhờ giá vonfram cao.
- Với đà này, Masan được cho là đã hoàn thành hơn 70% kế hoạch lợi nhuận cả năm 2026 chỉ sau 8 tháng.
Con số 8 tháng: doanh thu 77.023 tỷ, lãi gấp 2,2 lần
Theo cập nhật kết quả kinh doanh mới nhất (23/9/2026), doanh thu thuần của Masan trong 8 tháng đầu năm 2026 đạt 77.023 tỷ đồng, tăng 52% so với cùng kỳ năm trước. Đáng chú ý hơn, lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 8.518 tỷ đồng, tăng khoảng 2,2 lần so với cùng kỳ (HTV.vn).
Nói cách khác, doanh thu tăng hơn một nửa, còn lợi nhuận tăng gấp đôi. Đây không phải kiểu tăng trưởng “bán nhiều hơn nhưng lãi mỏng đi” mà nhiều doanh nghiệp VN30 đang gặp phải trong năm nay. Theo Vietstock, với đà này Masan được cho là đã hoàn thành hơn 70% kế hoạch lợi nhuận cả năm chỉ sau 8 tháng (Investing.com). Nhà đầu tư theo dõi mục tiêu lợi nhuận cả năm của MSN có thể tham khảo thêm phân tích trước đó về mức mục tiêu lợi nhuận 2026 mà HSBC từng đưa ra định giá.
Câu hỏi tự nhiên đặt ra: động lực tăng trưởng đến từ đâu? Câu trả lời nằm ở hai mảng khác hẳn nhau: mảng tiêu dùng quen thuộc, và một mảng khoáng sản ít ai ngờ tới.
Bối cảnh: một năm liên tục nâng mục tiêu
Con số 8 tháng lần này không phải cú bất ngờ đơn lẻ mà là điểm nối tiếp của cả một xu hướng. Hồi cuối tháng 7, Masan từng nâng kế hoạch lợi nhuận cả năm 2026 lên 11.500 tỷ đồng, cao hơn mục tiêu ban đầu đưa ra hồi đầu năm. Sang cuối tháng 8, tập đoàn tiếp tục nâng mục tiêu lần nữa, khiến giới phân tích như HSBC phải cập nhật lại mô hình định giá. Việc hoàn thành hơn 70% kế hoạch chỉ sau 8 tháng, ngay sau hai lần nâng mục tiêu liên tiếp, cho thấy ban lãnh đạo Masan có cơ sở khá chắc khi đưa ra các con số đó, chứ không phải “nói cho có” trong báo cáo thường niên.
cOS — “hệ điều hành tiêu dùng” của Masan tăng đều
Masan gọi hệ sinh thái bán lẻ – tiêu dùng của mình là cOS (Consumer Operating System). Có thể hình dung đơn giản: cOS giống như một hệ điều hành, còn WinCommerce (chuỗi WinMart, WinMart+, WiN), Masan Consumer, Masan MEATLife hay Phúc Long là những “ứng dụng” chạy trên nền tảng đó, chia sẻ chung dữ liệu khách hàng và hạ tầng logistics.
Trong 8 tháng đầu năm, cOS mang về 56.123 tỷ đồng doanh thu thuần, tăng 19% so với cùng kỳ. Từng mảng đều có mức tăng trưởng hai chữ số:
| Mảng kinh doanh | Tăng trưởng doanh thu 8 tháng 2026 (svck) |
|---|---|
| cOS (tổng hệ sinh thái tiêu dùng) | +19% |
| WinCommerce (WinMart, WinMart+, WiN) | +27% |
| Masan Consumer (MCH) | +15% |
| Masan MEATLife (MML) | +16% |
| Phúc Long | +25% |
| Masan High-Tech Materials (MSR) | gấp 5,1 lần (~+410%) |
Điểm đáng chú ý là mức tăng trưởng khá đồng đều giữa các mảng, không có mảng nào “gánh team” một mình. WinCommerce dẫn đầu nhờ mở rộng điểm bán (gần 5.300 điểm WinMart, WinMart+, WiN trên toàn quốc), trong khi Phúc Long tiếp tục là điểm sáng bất ngờ với mức tăng 25%. Trước đó, thị trường cũng từng chú ý khi CEO Masan Consumer công bố mua vào 2,7 triệu cổ phiếu MCH, một tín hiệu cho thấy ban lãnh đạo tin vào đà tăng trưởng của mảng tiêu dùng lõi này.
MSR và cơn sốt giá vonfram: động lực bất ngờ
Nếu cOS là câu chuyện tăng trưởng ổn định, thì Masan High-Tech Materials (MSR) mới là nhân tố tạo đột biến. Mảng khai thác và chế biến vonfram này ghi nhận 21.013 tỷ đồng doanh thu thuần trong 8 tháng, gấp 5,1 lần cùng kỳ năm trước.
Vonfram là kim loại dùng trong hợp kim cứng, dụng cụ cắt gọt và công nghiệp quốc phòng, có giá biến động theo chu kỳ cung cầu toàn cầu. Theo Masan, kết quả của MSR được hỗ trợ bởi giá vonfram duy trì ở mức cao trong bối cảnh nguồn cung hạn chế và nhu cầu ổn định: giá APT (ammonium paratungstate, sản phẩm tinh chế từ quặng vonfram) bình quân theo Fastmarkets đạt 3.019 USD/mtu trong tháng 8. MSR hiện được giới thiệu là nhà chế biến vonfram lớn nhất thế giới ngoài Trung Quốc, nên khi giá kim loại này tăng, tác động lên kết quả kinh doanh khá rõ rệt, điều mà happite từng phân tích khi cổ phiếu MSR tăng gần 50% chỉ trong một tháng.
Cùng với kết quả kinh doanh, MSR đã công bố mức cổ tức khoảng 1.105 tỷ đồng, chia sẻ một phần lợi nhuận với cổ đông.
Vì sao lợi nhuận tăng nhanh hơn doanh thu?
Đây là điểm nhiều nhà đầu tư mới dễ bỏ qua. Khi doanh thu tăng 52% mà lợi nhuận tăng tới 120% (gấp 2,2 lần), nguyên nhân thường đến từ đòn bẩy hoạt động: một phần chi phí của doanh nghiệp là chi phí cố định (thuê mặt bằng, khấu hao nhà máy, bộ máy quản lý), không tăng tương ứng theo doanh thu.
Ví dụ dễ hình dung: một quán phở có tiền thuê mặt bằng cố định 30 triệu đồng/tháng. Ngày thường bán 100 tô, ngày đông khách bán 150 tô, chi phí thuê mặt bằng không đổi, nhưng lợi nhuận từ 50 tô bán thêm gần như “rơi thẳng” xuống dòng lãi ròng. Với MSR, khi giá vonfram tăng mà sản lượng khai thác không đổi nhiều, phần chênh lệch giá gần như chuyển thẳng thành lợi nhuận. Đó là lý do một mảng tăng doanh thu gấp 5 lần lại có thể kéo lợi nhuận hợp nhất của cả tập đoàn tăng nhanh hơn hẳn tốc độ tăng doanh thu.
Góc nhà đầu tư: cơ hội và rủi ro
Ở góc độ cơ hội, việc hoàn thành hơn 70% kế hoạch lợi nhuận cả năm chỉ sau 8 tháng cho thấy dư địa để Masan đạt hoặc vượt mục tiêu năm 2026 khá rộng, đặc biệt nếu giá vonfram tiếp tục neo cao và mảng tiêu dùng duy trì đà tăng hai chữ số vào mùa cao điểm cuối năm.
Nhưng rủi ro cũng cần được nhìn thẳng. Thứ nhất, tăng trưởng đột biến của MSR gắn chặt với giá vonfram, một mặt hàng theo chu kỳ hàng hóa, có thể đảo chiều khi nguồn cung toàn cầu thay đổi hoặc nhu cầu công nghiệp chững lại. Phần lợi nhuận “thơm” nhất năm nay chưa chắc lặp lại năm sau nếu giá kim loại hạ nhiệt. Thứ hai, Masan là mô hình holding với nhiều công ty con niêm yết riêng (MCH, MML, MSR…), lợi nhuận hợp nhất còn phải trừ đi phần chia cho cổ đông thiểu số tại các công ty con này, nên con số lãi thực sự “về túi” cổ đông MSN có thể thấp hơn con số 8.518 tỷ đồng nói trên.
Những con số trên phản ánh kết quả kinh doanh đã công bố, không phải khuyến nghị mua hay bán cổ phiếu.
Câu hỏi thường gặp
MSN là công ty gì?
MSN là mã cổ phiếu của Công ty Cổ phần Tập đoàn Masan, một tập đoàn đa ngành hoạt động chính trong lĩnh vực tiêu dùng – bán lẻ (qua cOS) và khai khoáng – vật liệu (qua Masan High-Tech Materials).
cOS của Masan là gì?
cOS (Consumer Operating System) là cách Masan gọi hệ sinh thái tiêu dùng – bán lẻ của mình, gồm WinCommerce, Masan Consumer, Masan MEATLife và Phúc Long, được vận hành trên chung một nền tảng dữ liệu và logistics.
Vì sao Masan lãi tăng nhanh hơn doanh thu?
Chủ yếu do đòn bẩy hoạt động: chi phí cố định không tăng tương ứng với doanh thu, nên phần doanh thu tăng thêm (đặc biệt từ MSR khi giá vonfram tăng) chuyển hóa thành lợi nhuận với tỷ lệ cao hơn.
MSR là công ty con nào của Masan?
MSR (Masan High-Tech Materials) là công ty con hoạt động trong lĩnh vực khai thác và chế biến vonfram, được giới thiệu là nhà chế biến vonfram lớn nhất thế giới ngoài Trung Quốc.
Giá vonfram vì sao tăng?
Theo Masan, giá vonfram (đo qua giá APT) duy trì ở mức cao do nguồn cung toàn cầu hạn chế trong khi nhu cầu công nghiệp vẫn ổn định.
MCH có liên quan gì đến MSN không?
MCH (Masan Consumer) là công ty con niêm yết riêng của Masan, phụ trách mảng hàng tiêu dùng nhanh (thực phẩm, gia vị, đồ uống) trong hệ sinh thái cOS. Kết quả của MCH được hợp nhất vào báo cáo tài chính của MSN.
Nhà đầu tư quan tâm thêm về nhóm tiêu dùng VN30 có thể xem thêm phân tích Beta – Sharpe của nhóm cổ phiếu tiêu dùng trên happite.com.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.