Có một con số mà dân đầu tư hay dùng để “phán xét” một doanh nghiệp mà không cần đọc báo cáo tài chính dày 200 trang. Con số đó là CAGR. Nếu bạn đang tìm hiểu cổ phiếu ngân hàng — hay bất cứ thứ gì có liên quan đến đầu tư dài hạn — mà chưa biết CAGR là gì, thì bài viết này dành cho bạn. Không cần nền tảng toán, không cần bằng kinh tế, chỉ cần uống một ly cà phê và đọc tới cuối.
- CAGR = tỷ lệ tăng trưởng kép hàng năm — đo “tốc độ lớn thật sự” qua nhiều năm, bỏ qua biến động ngắn hạn
- Công thức: (Giá trị cuối ÷ Giá trị đầu)^(1/n) − 1
- CAGR lợi nhuận 10 năm (2015–2025): TCB ~32%, ACB ~31%, VPB ~26%, VCB ~20.5%, CTG ~19.4%, BID ~17%
- CAGR cao không có nghĩa là “an toàn” — cần xem thêm nợ xấu và chất lượng tài sản
- 2026: HDB (+36%), VPB (+22%), CTG (+20%) dẫn đầu kỳ vọng tăng trưởng lợi nhuận
CAGR Là Gì — Và Tại Sao Bạn Cần Biết Nó?
Hãy tưởng tượng bạn trồng một cây chuối. Năm đầu cao 1 mét, năm thứ hai 1.6 mét, năm thứ ba 1.3 mét (trúng gió), năm thứ tư 2 mét. Nếu ai hỏi “cây chuối mày lớn nhanh cỡ nào?”, bạn sẽ trả lời gì? Trả lời theo từng năm thì mệt, mà cộng chia bình thường lại ra con số sai.
CAGR (Compound Annual Growth Rate) — hay tỷ lệ tăng trưởng kép hàng năm — chính là câu trả lời cho bài toán đó. Nó hỏi: “Nếu cây chuối lớn đều đặn mỗi năm một mức, thì mức đó là bao nhiêu để từ 1 mét lên 2 mét trong 4 năm?” Rồi nó tính ra con số đó.
Điểm đặc biệt của CAGR là nó tính theo lãi kép — tức là lợi nhuận năm trước được cộng vào gốc và tiếp tục sinh lời. Giống như tiền gửi tiết kiệm lãi nhập gốc: 100 triệu → năm đầu lãi 10% thành 110 triệu → năm sau lãi 10% trên 110 triệu chứ không phải 100 triệu.
Cách Tính CAGR Không Cần Học Toán (Thực Sự)
Công thức CAGR trông hơi đáng sợ nhưng thực ra chỉ có 3 con số cần điền:
CAGR = (Giá trị cuối ÷ Giá trị đầu) ^ (1 ÷ số năm) − 1Ví dụ thực tế: Bạn bỏ 10 triệu vào cổ phiếu năm 2020, đến 2025 tài khoản có 20 triệu.
- Bước 1: 20 ÷ 10 = 2
- Bước 2: 2 mũ (1/5) = 2^0.2 ≈ 1.149
- Bước 3: 1.149 − 1 = 0.149 → tức là 14.9%/năm
Không muốn bấm máy tính? Dùng Excel: =RRI(5, 10000000, 20000000) — kết quả ra ngay 14.87%. Xong.
Điều quan trọng cần nhớ: thực tế 5 năm đó có năm bạn lãi 40%, có năm lỗ 10%. CAGR không quan tâm chuyện đó — nó chỉ nhìn điểm đầu và điểm cuối, rồi “làm mượt” ra tốc độ tăng trưởng trung bình. Như kiểu bạn đi từ Hà Nội vào TP.HCM mất 10 tiếng — tốc độ trung bình là 170 km/h, dù thực tế có lúc kẹt xe đứng yên, có lúc chạy 200 km/h.
CAGR Cao Có Nghĩa Là Gì? (Và Khi Nào Nó “Lừa” Bạn?)
CAGR càng cao, doanh nghiệp tăng trưởng càng nhanh — nghe có vẻ hiển nhiên. Nhưng có vài bẫy cần biết:
Bẫy 1 — Quy mô nhỏ thì CAGR dễ cao: Một tiệm bún bò từ 10 triệu/tháng lên 30 triệu/tháng trong 2 năm có CAGR ~73%. Phở Hùng Cường doanh thu 100 tỷ tăng lên 120 tỷ chỉ có CAGR ~10%. Cái nào “tốt hơn”? Không thể so trực tiếp được — phải so trong cùng ngành, cùng phân khúc.
Bẫy 2 — CAGR không đo rủi ro: Một ngân hàng có thể tăng lợi nhuận nhanh bằng cách cho vay ào ào, chấp nhận khách hàng rủi ro cao. CAGR trông đẹp, nhưng núi nợ xấu đang âm thầm tích lũy. Chúng ta sẽ thấy điều này rõ hơn ở phần VPBank phía dưới.
Bẫy 3 — Điểm đầu và điểm cuối quan trọng: Nếu điểm đầu là một năm “đáy” (công ty vừa lỗ xong), CAGR tính từ đó sẽ trông rất ấn tượng dù thực ra chỉ là hồi phục bình thường.
Bảng So Sánh CAGR Lợi Nhuận 6 Ngân Hàng VN (2015–2025)
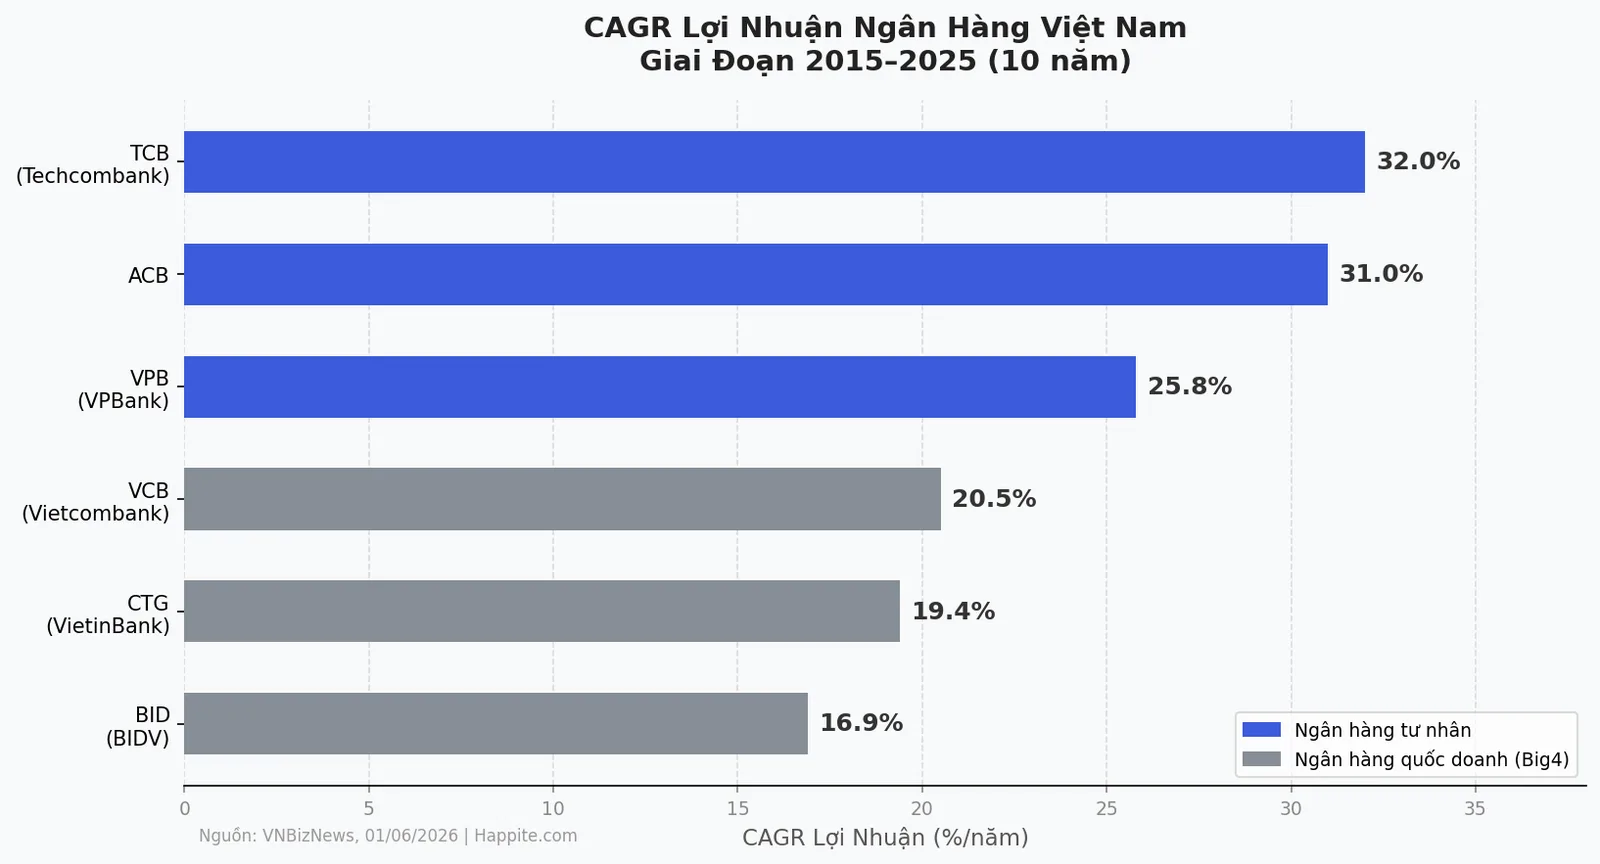
Dựa trên dữ liệu lợi nhuận trước thuế giai đoạn 2015–2025 (10 năm đủ dài để loại bỏ biến động ngắn hạn), bức tranh CAGR các ngân hàng lớn Việt Nam hiện ra như sau:
| Ngân hàng | CAGR lợi nhuận (2015–2025) | LN 2015 (tỷ đồng) | LN 2025 (tỷ đồng) |
|---|---|---|---|
| 🥇 Techcombank (TCB) | ~32%/năm | 2.037 | 32.528 |
| 🥈 ACB | ~31%/năm | 1.314 | 19.539 |
| 🥉 VPBank (VPB) | ~26%/năm | 3.096 | 30.625 |
| 4️⃣ Vietcombank (VCB) | ~20.5%/năm | ~8.000 | ~45.000 |
| 5️⃣ VietinBank (CTG) | ~19.4%/năm | ~7.500 | ~40.000 |
| 6️⃣ BIDV (BID) | ~17%/năm | ~7.800 | ~37.000 |
Nhìn bảng này thấy gì? Techcombank năm 2015 lợi nhuận chỉ 2.037 tỷ đồng — tức bằng khoảng 26% của BIDV lúc đó. Sau 10 năm CAGR 32%, TCB đạt 32.528 tỷ đồng — tương đương gần 90% BIDV. Đó là sức mạnh của lãi kép khi áp vào tăng trưởng doanh nghiệp.
Techcombank Và ACB — Tăng Tốc Trong Im Lặng Suốt Một Thập Kỷ
Câu hỏi tự nhiên: tại sao nhóm ngân hàng tư nhân lại có CAGR cao hơn Big4 đến vậy?
Câu trả lời ngắn: họ bắt đầu từ nền thấp hơn nhiều, nhưng quan trọng hơn là họ thay đổi mô hình kinh doanh triệt để trong giai đoạn này. Techcombank chuyển mình sang mảng bán lẻ cao cấp và hệ sinh thái bất động sản. ACB tập trung vào SME và kiểm soát rủi ro chặt chẽ. VPBank đi tiên phong mảng tài chính tiêu dùng qua FE Credit — tiếp cận nhóm khách hàng mà các ngân hàng truyền thống chưa khai thác.
Trong khi đó, VCB, CTG, BID có lợi thế quy mô và mạng lưới khổng lồ — nhưng “lớn” cũng có nghĩa là khó tăng trưởng nhanh. Tăng 20% trên nền 40.000 tỷ khó hơn tăng 32% trên nền 2.000 tỷ rất nhiều.
Nếu bạn đang tìm hiểu từng cổ phiếu ngân hàng cụ thể, Happite đã phân tích kỹ cổ phiếu ngân hàng như MBB trong 3 năm tới lời bao nhiêu, và cả CTG trong 3 năm — đọc để thấy CAGR “dịch” ra kết quả thực tế như thế nào khi bạn thực sự bỏ tiền vào.
2026: Ai Đang Dẫn Đầu Kỳ Vọng Tăng Trưởng?
Nhớ rằng CAGR nhìn dài hạn, còn tăng trưởng từng năm là chuyện khác. Theo dự báo từ ACBS và SSI Research (tháng 6/2026), bức tranh lợi nhuận ngành ngân hàng năm 2026 trông như thế này:
- HDBank (HDB): +36% — được cấp room tín dụng tối đa 35% nhờ nhận tái cơ cấu ngân hàng yếu kém.
- VPBank (VPB): +22% — FE Credit phục hồi mạnh, mảng cho vay mua nhà và tín dụng tiêu dùng bứt tốc.
- VietinBank (CTG): +20% — hoạt động kinh doanh cốt lõi tốt, chi phí dự phòng được kiểm soát.
- VCB và BID: mỗi ngân hàng khoảng +10% — tăng chậm hơn nhưng trên nền rất cao.
Toàn ngành Q1/2026 đã tăng trưởng lợi nhuận 14.2% so với cùng kỳ (27 ngân hàng niêm yết). Riêng nhóm 9 ngân hàng trong danh mục theo dõi của ACBS tăng 24.9%.
CAGR Cao + Nợ Xấu Cao = Rủi Ro Thật Cần Chú Ý
Đây là phần mà nhiều nhà đầu tư mới hay bỏ qua. CAGR lợi nhuận chỉ đo tốc độ, không đo chất lượng.
Lấy VPBank làm ví dụ: CAGR lợi nhuận 10 năm ~26% thuộc top ngành, NIM (biên lãi ròng) Q1/2026 đạt 5.17% — cao nhất toàn hệ thống. Nghe rất hào hứng. Nhưng tỷ lệ nợ xấu (NPL) cùng lúc là 3.58% — thuộc nhóm cao nhất ngành. Biên lãi cao thường đi kèm với việc cho vay khách hàng rủi ro hơn.
Ngược lại, Vietcombank có CAGR lợi nhuận “chỉ” 20.5%. Nhưng tỷ lệ nợ xấu Q1/2026 chỉ 0.57% — thấp nhất toàn ngành. Tỷ lệ bao phủ nợ xấu (LLR) đạt 253% — tức mỗi đồng nợ xấu VCB đã dự phòng 2.53 đồng.
CAGR là điểm bắt đầu tốt để sàng lọc, không phải điểm kết thúc để quyết định.
Câu Hỏi Thường Gặp Về CAGR
CAGR 20% có tốt không?
Phụ thuộc vào ngành và bối cảnh. Với ngân hàng Việt Nam giai đoạn 2015–2025, CAGR 20% thuộc nhóm trung bình (VCB đạt 20.5%). Với cổ phiếu Mỹ, CAGR 20%/năm trong 10 năm được xem là xuất sắc. Luôn so sánh trong cùng ngành, cùng giai đoạn.
CAGR khác gì với tăng trưởng bình thường?
Tăng trưởng bình thường cộng chia đều từng năm. CAGR dùng lũy thừa và tính theo lãi kép — phản ánh chính xác hơn kết quả thực tế khi đầu tư dài hạn. Ví dụ: năm 1 tăng 100%, năm 2 giảm 50% → tổng là 0% nhưng Average Growth Rate lại cho ra 25%/năm. CAGR sẽ cho ra đúng 0%.
Ngân hàng nào có CAGR lợi nhuận cao nhất Việt Nam giai đoạn 2015–2025?
Techcombank (TCB) với ~32%/năm, theo sau là ACB ~31%/năm — cả hai thuộc nhóm ngân hàng tư nhân đã chuyển đổi mô hình kinh doanh mạnh mẽ trong giai đoạn này.
Cách tính CAGR trong Excel?
Dùng hàm =RRI(n, giá_trị_đầu, giá_trị_cuối). Ví dụ: lợi nhuận từ 2.000 tỷ năm 2015 lên 32.000 tỷ năm 2025 → =RRI(10, 2000, 32000) → ~31.9%/năm.
Tại sao CAGR cao không có nghĩa là ngân hàng tốt?
CAGR chỉ đo tốc độ tăng trưởng lợi nhuận, không đo chất lượng tài sản. Muốn đánh giá đầy đủ, cần xem thêm: tỷ lệ nợ xấu (NPL), tỷ lệ bao phủ nợ xấu (LLR), NIM, CAR và chất lượng tài sản tổng thể.
⚠️ Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.