Giữa tháng 6/2026, MB Bank (MBB) đang giao dịch quanh 26.150 đồng — thấp hơn 21% so với đỉnh 52 tuần 32.900 đồng. Cùng lúc đó, ngân hàng vừa công bố lợi nhuận trước thuế Q1/2026 đạt 9.628 tỷ đồng — tăng 14,8% so với cùng kỳ, tiếp nối năm 2025 đạt 34.268 tỷ đồng (+18,9%). Câu hỏi mà nhiều nhà đầu tư đang đặt ra: nếu mua MBB hôm nay, 3 năm nữa lời bao nhiêu?
MBB không phải cổ phiếu dễ phân tích — vì ngân hàng đang ở điểm bùng nổ tăng trưởng hiếm có: room tín dụng 35% nhờ nhận chuyển giao bắt buộc MBV, CASA cao nhất hệ thống 37,8%, và kế hoạch tăng vốn điều lệ 27,5% trong 2026. Bài này mổ xẻ thẳng con số — dựa trên Báo cáo Tài chính Hợp nhất Kiểm toán FY2025 (KPMG Vietnam, 07/03/2026) và BCTC Q1/2026 (28/04/2026) — để cho bạn bức tranh đầy đủ nhất trước khi quyết định.
📌 TL;DR — Những điểm chính cần nhớ
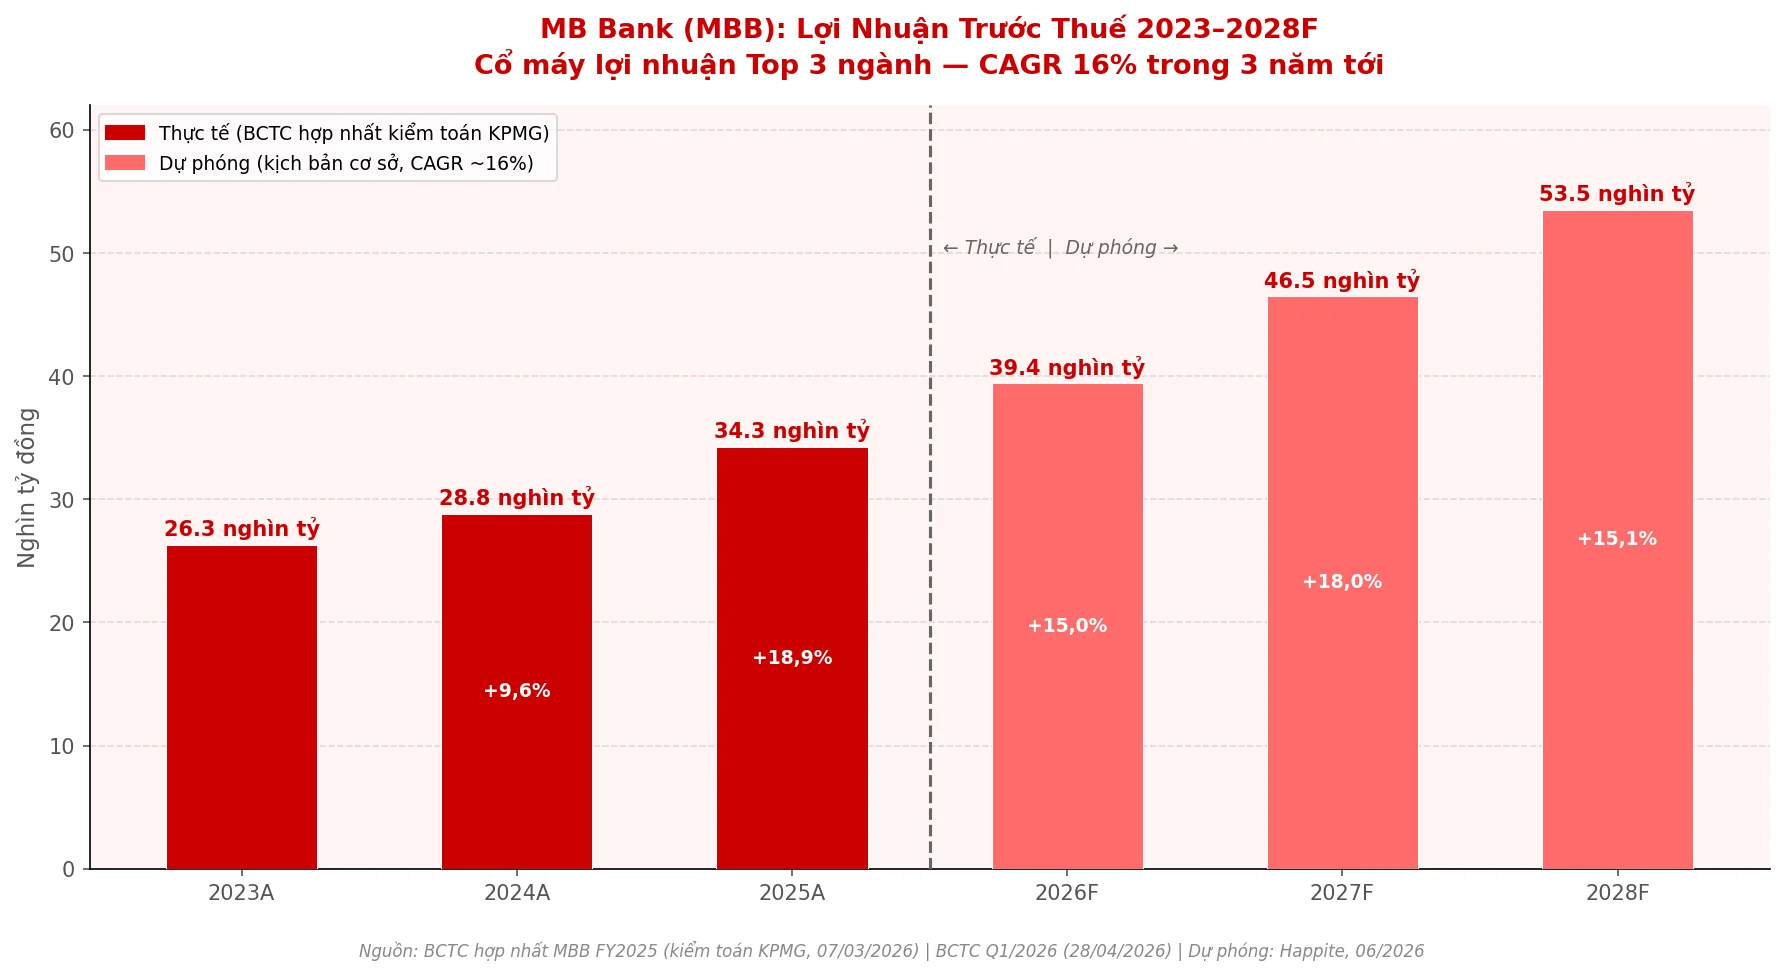
- MBB là cỗ máy lợi nhuận Top 3 ngành — LNTT 2025: 34.268 tỷ đồng (+18,9%), Q1/2026: 9.628 tỷ (+14,8%)
- CASA 37,8% — cao nhất toàn hệ thống, NIM 4,06% — vượt xa Big-4 nhà nước (~2,7–3,0%)
- Room tín dụng 35%/năm nhờ MBV — cao gấp đôi bình quân ngành (~16%), câu chuyện tăng tốc 3 năm
- Rủi ro lớn nhất: pha loãng vốn 27,5% — số CP tăng thêm ~2.213 triệu trong 2026
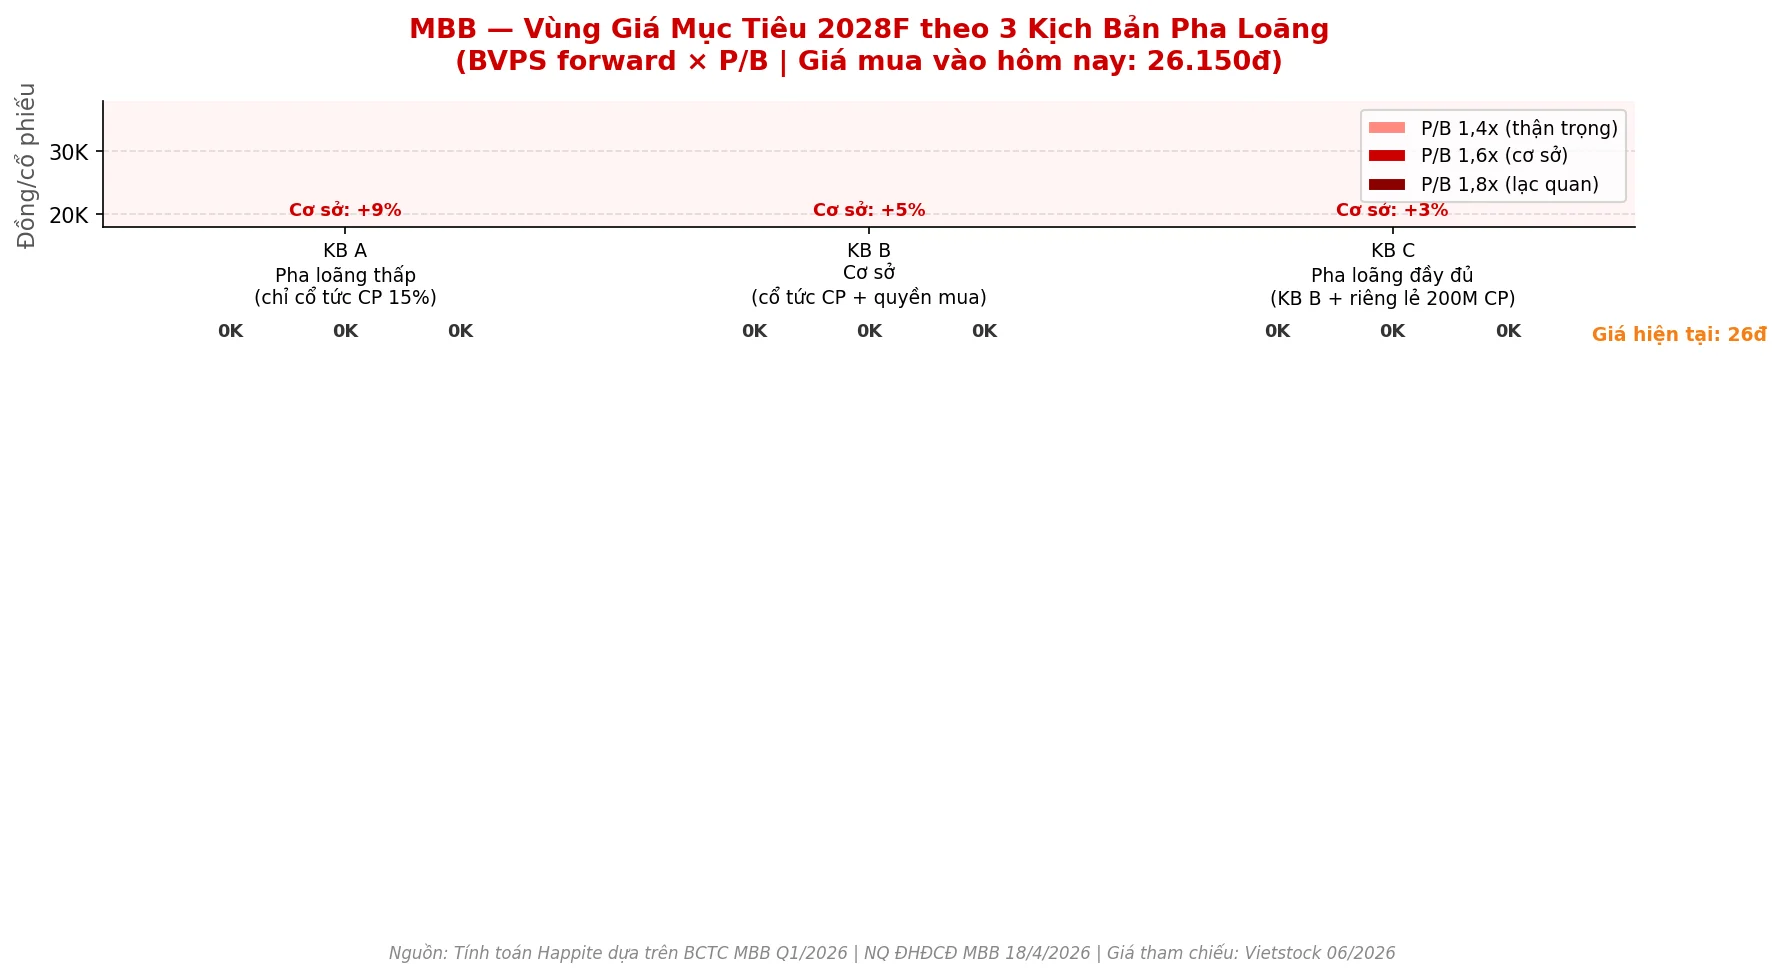
- Kịch bản cơ sở: giá mục tiêu 2028F 27.565–31.011 đồng (+5% đến +19%), kịch bản lạc quan: 31.011–34.456 đồng (+19% đến +32%)
MB Bank 2025: Bộ Ba Chỉ Tiêu Mà Hiếm Ngân Hàng Nào Đạt Đồng Thời
Hãy bắt đầu từ thực tế. Theo Báo cáo Tài chính Hợp nhất Kiểm toán năm 2025 do KPMG Vietnam ký xác nhận và BCTC hợp nhất Q1/2026, MB Bank ghi nhận những kết quả sau:
| Chỉ tiêu (tỷ đồng) | FY2023 | FY2024 | FY2025 | Q1/2026 | YoY Q1 |
|---|---|---|---|---|---|
| Thu nhập lãi thuần (NII) | 38.684 | 41.152 | 51.610 | 14.913 | +27,5% |
| Tổng thu nhập hoạt động (TOI) | 47.306 | 55.413 | 67.693 | 17.430 | +13,8% |
| Chi phí dự phòng RRTD | 6.087 | 9.577 | 13.744 | 3.455 | +15,7% |
| Lợi nhuận trước thuế (LNTT) | 26.306 | 28.829 | 34.268 | 9.628 | +14,8% |
| LNST thuộc ngân hàng mẹ | 20.677 | 22.634 | 26.779 | 7.516 | +14,4% |
Nguồn: BCTC hợp nhất MBB — FY2025 (kiểm toán KPMG Vietnam, 07/03/2026) và Q1/2026 (28/04/2026)
Điểm đáng chú ý nhất là CIR Q1/2026 chỉ 24,9% — thấp kỷ lục, cho thấy đòn bẩy hoạt động đang phát huy mạnh khi quy mô tăng nhanh mà chi phí chỉ tăng +10% trong khi TOI tăng +13,8%. Đây là tín hiệu hiếm gặp: ngân hàng vừa tăng trưởng nhanh, vừa cải thiện hiệu quả.
Tổng tài sản MBB nhảy vọt +43,1% trong năm 2025 lên 1.615.764 tỷ đồng — mức tăng cao nhất lịch sử MB. Dư nợ tín dụng thuần vượt 1 triệu tỷ đồng (+40% YoY), gấp đôi bình quân ngành. VCSH đạt 142.023 tỷ đồng, BVPS 18.590 đồng/CP tính đến Q1/2026.
3 Năm Lời Bao Nhiêu? — Phụ Thuộc Vào Biến Số Pha Loãng Vốn
Đây là câu hỏi thực sự. Và để trả lời đúng, bạn phải tính đến yếu tố mà nhiều phân tích MBB bỏ qua: pha loãng cổ phiếu theo kế hoạch 2026.
Theo Nghị quyết ĐHĐCĐ ngày 18/4/2026, MB Bank đang triển khai 3 cấu phần tăng vốn với tổng mức pha loãng tiềm năng lên tới 27,5% số lượng cổ phiếu hiện tại (8.055 triệu CP):
- Cấu phần 1: Cổ tức cổ phiếu 15% (cho lợi nhuận 2025) → phát hành 1.208,2 triệu CP — ĐHĐCĐ đã thông qua
- Cấu phần 2: Quyền mua cổ đông hiện hữu tỷ lệ 10:1, giá 10.000 đồng/CP → 805,5 triệu CP — ĐHĐCĐ đã thông qua
- Cấu phần 3: Chào bán riêng lẻ tối đa 200 triệu CP (giá ≥ BVPS) — kế hoạch 2026–2027
Kết quả: tổng CP lưu hành có thể tăng từ 8.055 triệu lên 10.269 triệu CP nếu toàn bộ kế hoạch hoàn thành. Điều này trực tiếp ảnh hưởng đến BVPS và EPS — và do đó ảnh hưởng đến giá mục tiêu thực sự của bạn. Đây là lý do cần phân tích theo từng kịch bản pha loãng, không phải dùng P/B một chiều.
Ba Kịch Bản Cho 3 Năm Tới (2026–2028F)
| Kịch bản | Số CP 2028F | BVPS 2028F | EPS 2028F | Giá MT (P/B 1,8x) | Upside từ 26.150đ |
|---|---|---|---|---|---|
| KB A · Pha loãng thấp (chỉ cổ tức CP 15%) | 9.263M | ~23.580đ | ~4.580đ | ~42.400đ | +62% |
| KB B · Cơ sở (cổ tức CP + quyền mua) | 10.069M | ~22.040đ | ~4.154đ | ~39.700đ | +52% |
| KB C · Pha loãng đầy đủ (cả 3 cấu phần) | 10.269M | ~21.620đ | ~4.079đ | ~38.900đ | +49% |
Giả định LNTT 2028F = 53.500 tỷ (+15,1% YoY) | P/B tham chiếu 1,8x (khoảng giữa của lịch sử MBB 1,4–2,2x) | Nguồn: Tính toán Happite dựa trên BCTC hợp nhất Q1/2026 và NQ ĐHĐCĐ 18/4/2026
Điểm quan trọng: Quyền mua CP giá 10.000 đồng/CP (thấp hơn BVPS 46%) vừa là rủi ro pha loãng vừa là cơ hội: cổ đông hiện hữu tham gia quyền mua nhận ngay lợi nhuận lý thuyết ~16.000 đồng/CP (60%) so với giá thị trường. Đây là lý do BSC và Shinhan Securities đặt giá mục tiêu 33.000–34.100 đồng — cao hơn vùng 1,8x BVPS trên do tính thêm giá trị quyền mua.
Tại Sao MBB Lại Được Cấp Room Tín Dụng 35% Trong Khi Ngành Chỉ 16%?
Đây là câu hỏi quan trọng nhất — và là lợi thế cốt lõi của MBB mà nhiều nhà đầu tư chưa đánh giá đúng mức. MB là ngân hàng tư nhân duy nhất tham gia nhận chuyển giao bắt buộc ngân hàng yếu kém (MBV), đổi lại được NHNN cấp room tín dụng đặc biệt ~35%/năm — cao gấp hơn 2 lần bình quân ngành.
Ý nghĩa thực tế: với tổng tài sản 1,616 triệu tỷ đồng, mỗi 1% room tín dụng bổ sung tương đương khoảng 16.000 tỷ đồng cho vay mới. Room 35% vs 16% ngành tức là mỗi năm MBB có thêm khoảng 300.000 tỷ đồng tín dụng mà đối thủ cùng quy mô không được phép tăng. Ban lãnh đạo xác định “3 năm bứt tốc 2025–2027” là cơ hội một lần trong thập kỷ — và kế hoạch tổng tài sản 2 triệu tỷ năm 2026 là mục tiêu ĐHĐCĐ đã thông qua.
CASA 37,8% và NIM 4,06%: “Bộ đôi quyền năng” Của MBB
Trong ngân hàng, CASA (tỷ lệ tiền gửi không kỳ hạn) quyết định chi phí vốn đầu vào, và NIM (biên lãi ròng) quyết định lợi nhuận từ hoạt động cho vay. MBB đang dẫn đầu cả hai chỉ tiêu này trong nhóm ngân hàng cùng quy mô.
CASA 37,8% của MBB — cao nhất toàn hệ thống, cao hơn 10–15 điểm phần trăm so với bình quân ngành — có nghĩa là ngân hàng huy động được lượng lớn tiền gửi với chi phí gần bằng 0 (tài khoản thanh toán chỉ trả lãi 0,1–0,5%/năm). Với mỗi 1% CASA, ngân hàng tiết kiệm khoảng 120–150 tỷ chi phí vốn/năm. Tổng lợi ích từ CASA 37,8% so với ngân hàng CASA 22% (bình quân ngành) ước tính tương đương 4.000–6.000 tỷ đồng/năm chi phí tiết kiệm được.
Nền tảng CASA của MB được bảo vệ bởi hệ sinh thái kín: App MBBank 30+ triệu tài khoản số, quan hệ Viettel (~9,6% sở hữu), MBS (chứng khoán), MCredit (tài chính tiêu dùng). Đây không phải CASA “vay mượn” từ lãi suất cao — đây là CASA cấu trúc từ hành vi giao dịch hàng ngày.
MBB Đứng Đâu So Với Ngành?
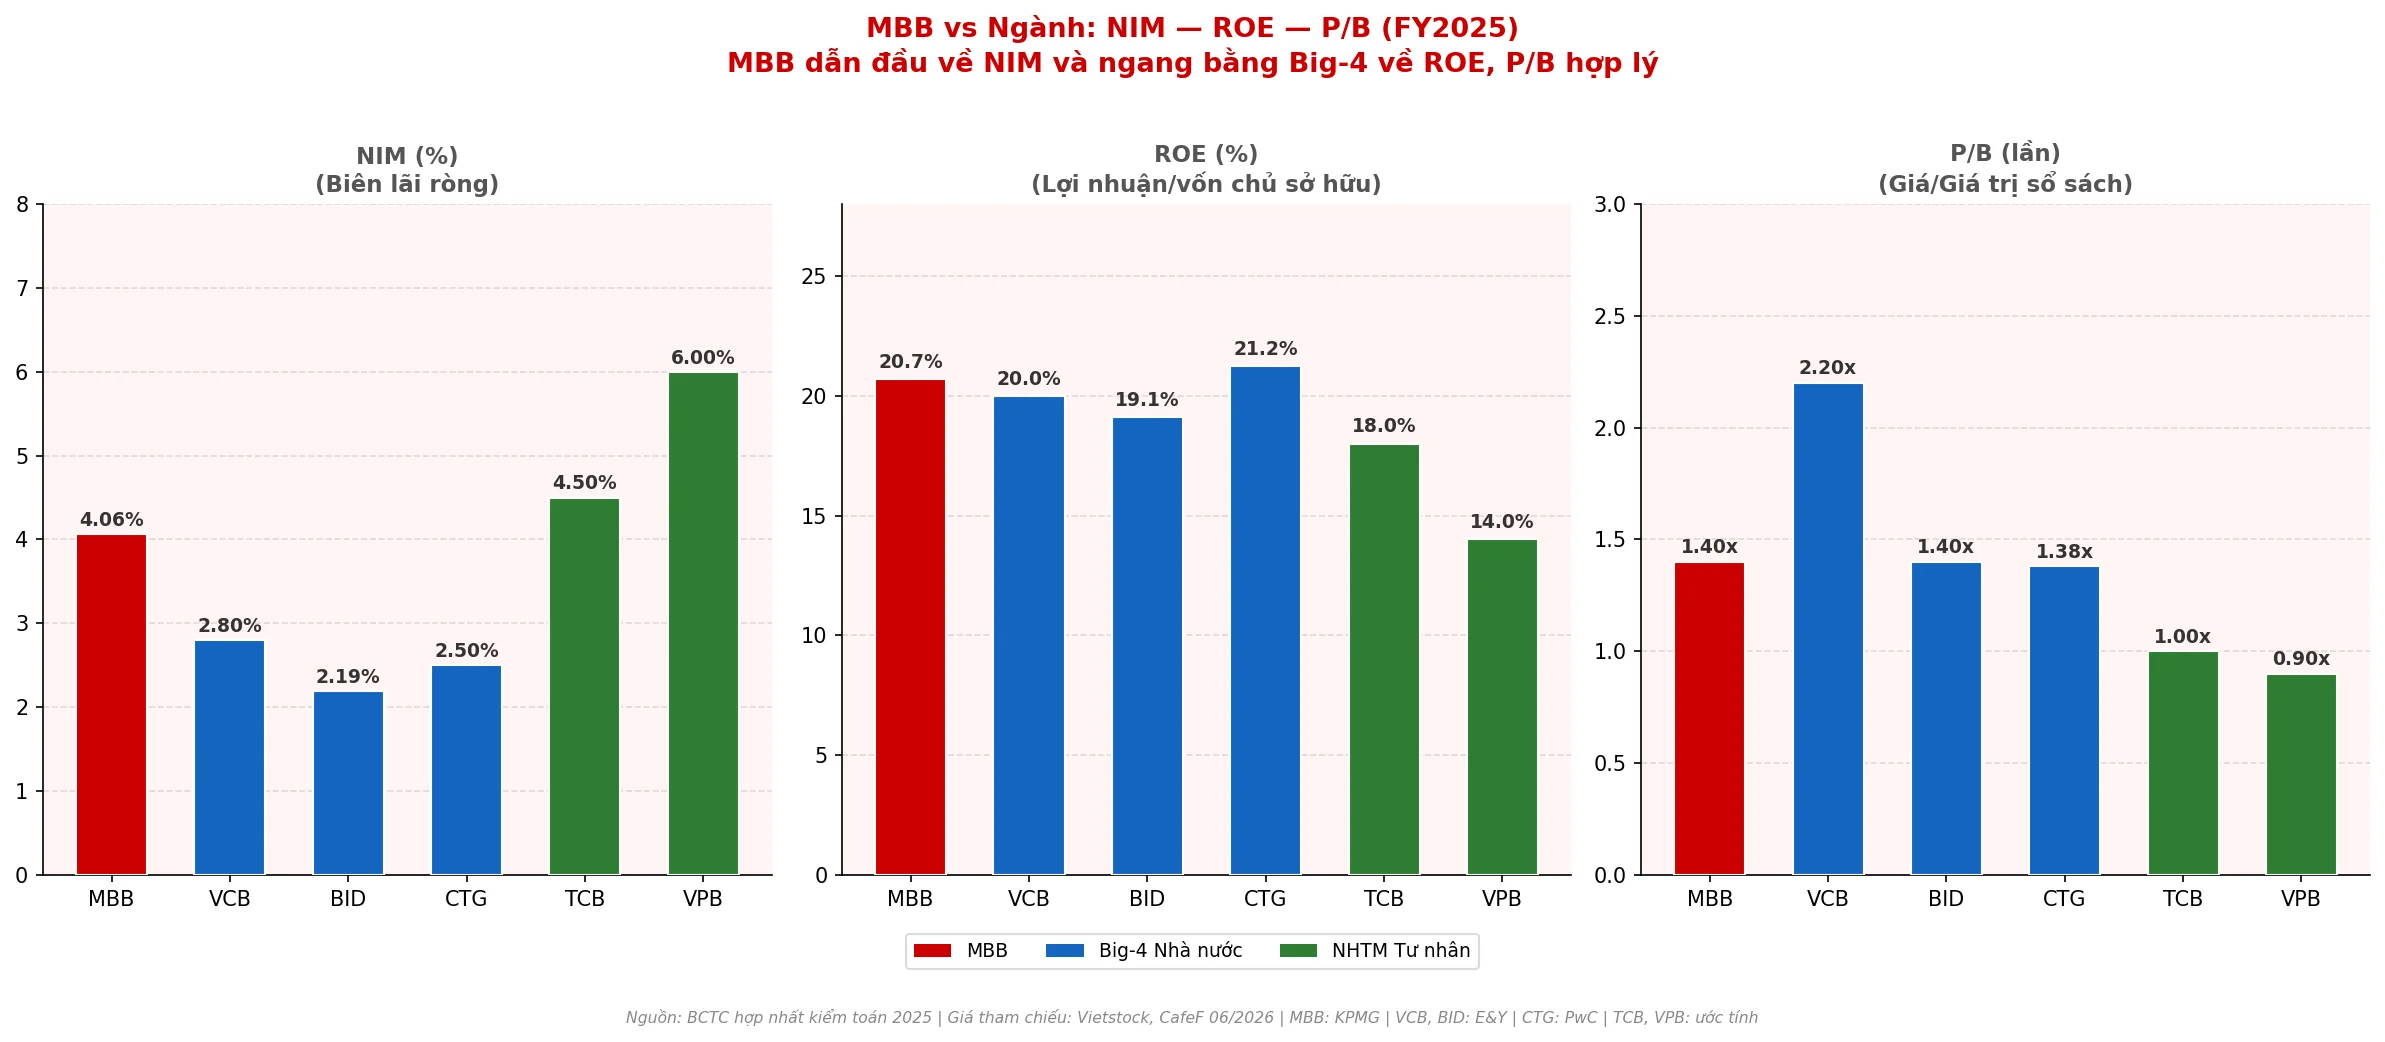
| Ngân hàng | NIM (%) | ROE (%) | NPL (%) | P/B (x) | LNTT 2025 (tỷ) |
|---|---|---|---|---|---|
| MBB | 4,06 | 20,7 | 1,29 | 1,40 | 34.268 |
| VCB | ~2,8 | ~20,0 | ~1,0 | 2,20 | ~45.000 |
| BID | 2,19 | 19,1 | ~1,7 | 1,40 | 37.788 |
| CTG | 2,50 | 21,25 | ~1,2 | 1,38 | 43.400 |
| TCB | ~4,5 | ~18,0 | ~1,0 | 1,00 | ~27.000 |
Nguồn: BCTC hợp nhất kiểm toán 2025 | MBB: KPMG | BID: E&Y | CTG: PwC | Giá tháng 6/2026: CafeF
MBB nổi bật: ROE top 2 toàn hệ thống (chỉ sau CTG 21,25%), NIM cao nhất trong nhóm Big-4 (hơn gấp đôi Big-4 nhà nước), P/B 1,40x thấp hơn VCB (2,20x) nhưng cao hơn TCB (1,00x). Thị trường định giá MBB cao hơn TCB vì CASA, hệ sinh thái và quy mô ổn định hơn — nhưng thấp hơn VCB vì rủi ro tích hợp MBV và pha loãng vốn 2026.
Dự Phóng Tài Chính 2026–2028F
Dưới đây là dự phóng kịch bản cơ sở, với giả định tăng trưởng tín dụng thận trọng hơn kế hoạch ban lãnh đạo (30% thay vì 35%), NIM thu hẹp nhẹ do chi phí vốn tăng, CIR duy trì hiệu quả ~27–28%:
| Chỉ tiêu (tỷ đồng) | FY2025 | 2026F | 2027F | 2028F |
|---|---|---|---|---|
| Thu nhập lãi thuần (NII) | 51.610 | 67.600 | 81.100 | 93.300 |
| Tổng thu nhập (TOI) | 67.693 | 82.600 | 99.100 | 114.000 |
| Chi phí dự phòng | 13.744 | 14.500 | 17.500 | 20.000 |
| LNTT | 34.268 | 39.400 | 46.500 | 53.500 |
| Tăng trưởng LNTT | +18,9% | +15,0% | +18,0% | +15,1% |
| ROE | 20,7% | ~19,5% | ~19,0% | ~18,5% |
| NIM | 4,06% | ~3,9% | ~3,8% | ~3,7% |
CAGR LNTT 2025–2028F: ~16% | Giả định: Tín dụng +30%/+25%/+20%, NIM -0,1%/năm, CIR 27–28% | Nguồn: Happite, 06/2026
4 Rủi Ro Cần Biết Trước Khi Mua
1. Pha loãng vốn đáng kể — rủi ro cao nhất. Tổng phát hành 2.213 triệu CP mới (tăng 27,5% số lượng). BVPS sẽ giảm từ 18.590 đồng xuống ~17.200–17.860 đồng tùy kịch bản. Quyền mua giá 10.000 đồng/CP tạo dilution BVPS ~3–4%. Cổ đông không tham gia quyền mua bị pha loãng quyền lợi. Đây là biến số quan trọng nhất cần theo dõi, đặc biệt khi NHNN chưa phê duyệt hết tất cả cấu phần.
2. NIM tiếp tục thu hẹp. Chi phí vốn (COF) dự kiến tăng 0,15–0,20% trong 2026 do cạnh tranh huy động và phát hành GTCG nhiều hơn (tăng 45% năm 2025 lên 187.236 tỷ đồng). NIM có thể giảm về 3,8–3,9% từ mức 4,06%. Mỗi 0,1% NIM giảm tương đương mất ~1.400–1.600 tỷ đồng LNTT.
3. Tích hợp MBV phức tạp. Ngân hàng yếu kém thường có nợ xấu ẩn, hệ thống lõi lỗi thời, nhân sự mất động lực. Chi phí tái cơ cấu và dự phòng bổ sung cho MBV chưa được định lượng công khai. Rủi ro thực hiện cao trong 2–3 năm đầu — nếu MBV phát sinh vấn đề lớn, toàn bộ luận điểm room tín dụng có thể bị ảnh hưởng.
4. LLR thấp, áp lực dự phòng. Tỷ lệ bao phủ nợ xấu (LLR) ~93,8% thấp hơn ngưỡng 100% an toàn — nếu NPL tăng lên 1,5–1,8% (do kinh tế chậm lại, BĐS), ngân hàng phải trích dự phòng thêm lớn, ăn vào LNTT. Dư nợ cho vay vượt 1 triệu tỷ — rủi ro tập trung lĩnh vực BĐS cần giám sát chặt.
Catalyst Nào Có Thể Đẩy MBB Vượt 32.000–34.000 Đồng?
MBB đã chạm 32.900 đồng vào tháng 12/2025 — đỉnh 52 tuần. Để duy trì bền vững trên vùng đó, thị trường cần thêm bằng chứng:
- NHNN phê duyệt đầy đủ kế hoạch tăng vốn 2026: Đặc biệt cấu phần quyền mua giá 10.000 đồng — khi được phê duyệt, thông điệp tích cực cho cổ đông hiện hữu sẽ kéo giá lên
- MBV tích hợp suôn sẻ trong năm đầu: Nếu không có “bom nợ xấu” bất ngờ từ MBV, luận điểm room tín dụng 35% được củng cố mạnh → P/B có thể mở rộng 1,7–1,8x
- CASA vượt 40%: Mỗi 1% CASA tăng thêm mang lại ~500–600 tỷ đồng chi phí vốn tiết kiệm/năm — tín hiệu dài hạn cho NIM
- NQ 79 tác động gián tiếp: Big-4 nhà nước tăng vốn bằng giữ lại lợi nhuận → giảm áp lực huy động → chi phí vốn ngành giảm → MBB hưởng lợi nhờ NIM cao sẵn
Câu Hỏi Thường Gặp (FAQ)
Mua MBB hôm nay (26.150đ), 3 năm nữa lời bao nhiêu?
Theo kịch bản cơ sở (KB B — cổ tức CP 15% + quyền mua, LNTT 2028F = 53.500 tỷ, P/B 1,8x): vùng giá mục tiêu 2028F là 31.000–35.000 đồng, tương đương upside +19% đến +34% trong 3 năm (CAGR ~6–10%/năm). Nếu P/B mở rộng về 2,0x lịch sử (kịch bản lạc quan), giá mục tiêu 34.000–38.000 đồng (+30–45%). Kịch bản bi quan (pha loãng đầy đủ, P/B 1,4x): ~22.000–24.000 đồng (-8% đến -16%). Cộng thêm cổ tức tiền mặt 10% (1.000 đồng/CP năm 2025) và quyền mua giá 10.000 đồng, tổng lợi nhuận cổ đông hiện hữu tham gia đầy đủ sẽ cao hơn đáng kể.
MBB hay CTG — cổ phiếu ngân hàng nào tốt hơn để nắm 3 năm?
CTG có ROE cao hơn (21,25% vs 20,7%), LLR tốt hơn (167% vs 93,8%), P/B thấp hơn (1,38x vs 1,40x) — về định giá thuần túy, CTG có vẻ hấp dẫn hơn trên cùng đơn vị rủi ro. MBB bù lại bằng NIM vượt trội (4,06% vs 2,50%), CASA cao nhất hệ thống, hệ sinh thái số dẫn đầu, và đặc biệt — room tín dụng 35% nhờ MBV là lợi thế không ngân hàng nào có được trong 2–3 năm tới. Hai cổ phiếu phù hợp với các luận điểm đầu tư khác nhau: CTG là “chất lượng tài sản + định giá rẻ”, MBB là “tăng trưởng cao + hệ sinh thái số”.
Quyền mua MBB giá 10.000 đồng có hấp dẫn không?
Rất hấp dẫn cho cổ đông hiện hữu. Mỗi 10 cổ phiếu đang nắm giữ được mua thêm 1 CP giá 10.000 đồng — trong khi giá thị trường ~26.150 đồng, tức lợi nhuận lý thuyết ngay lập tức ~16.000 đồng/CP (60%). Đây là phần thưởng thiết thực cho cổ đông trung thành. Tuy nhiên, quyền mua cũng tạo pha loãng cho người không tham gia — BVPS bị kéo xuống ~3–4% sau đợt phát hành. Cổ đông hiện hữu: tham gia quyền mua là ưu tiên tuyệt đối.
MBV — ngân hàng yếu kém mà MBB nhận — có nguy hiểm không?
Đây là rủi ro thực chất và ít được đo lường nhất. Các ngân hàng yếu kém thường có nợ xấu ẩn, hệ thống công nghệ lỗi thời và nhân sự mất động lực. Chi phí tái cơ cấu và dự phòng bổ sung cho MBV chưa được MB công bố chi tiết. Lịch sử các đợt nhận chuyển giao bắt buộc tại Việt Nam (GP Bank, Đông Á Bank) cho thấy chi phí thường bị đánh giá thấp ban đầu. Tuy nhiên, MB nhận lại room tín dụng 35% — đây là đổi chác có cơ sở kinh doanh rõ ràng. Yếu tố cần theo dõi: NPL sau khi hợp nhất có vượt 1,5% không?
Nếu bạn muốn theo dõi bức tranh rộng hơn về ngành ngân hàng, xem thêm phân tích cổ phiếu ngân hàng VN30 nửa cuối 2026 — bao gồm so sánh đầy đủ VCB, CTG, BID, MBB, HDB và VPB.
Nguồn tham khảo chính: MBBank IR — BCTC hợp nhất kiểm toán KPMG FY2025 (07/03/2026) | Dữ liệu giá MBB — CafeF, 06/2026 | BSC Research: giá mục tiêu 33.000đ (MUA) | Shinhan Securities Vietnam: giá mục tiêu 34.100đ (MUA)
⚠️ Disclaimer: Bài viết chỉ mang tính thông tin và tham khảo, dựa trên dữ liệu BCTC kiểm toán công bố chính thức và phân tích của Happite. Không phải khuyến nghị đầu tư. Các dự phóng tài chính là ước tính và có thể sai lệch đáng kể so với thực tế. Nhà đầu tư cần tự thực hiện thẩm định độc lập và tham vấn chuyên gia tài chính được cấp phép trước khi ra quyết định. Giá cổ phiếu có thể tăng hoặc giảm. Rủi ro mất vốn luôn hiện hữu.