Masan là kiểu cổ phiếu càng đọc càng… rối: hệ sinh thái chằng chịt, M&A liên tục, hôm nay hiểu được thì ngày mai họ đã đổi chiến lược. Nếu cố “ôm” mọi chi tiết, chúng ta có thể mất 6–12 tháng mà vẫn hụt nhịp. Cách thực chiến là bỏ tham vọng hiểu hết, chuyển sang nắm 3 thứ: tư duy chiến lược, các giai đoạn phát triển, và các mảng lõi đang tạo doanh thu/dòng tiền. Bài này giúp F0–F1 đọc MSN theo đúng tinh thần đó: đơn giản, áp dụng ngay để theo dõi và ra quyết định tỉnh táo hơn.
Đọc vị Masan (MSN) kiểu thực chiến: đừng cố hiểu hết, hãy nắm “xương sống”
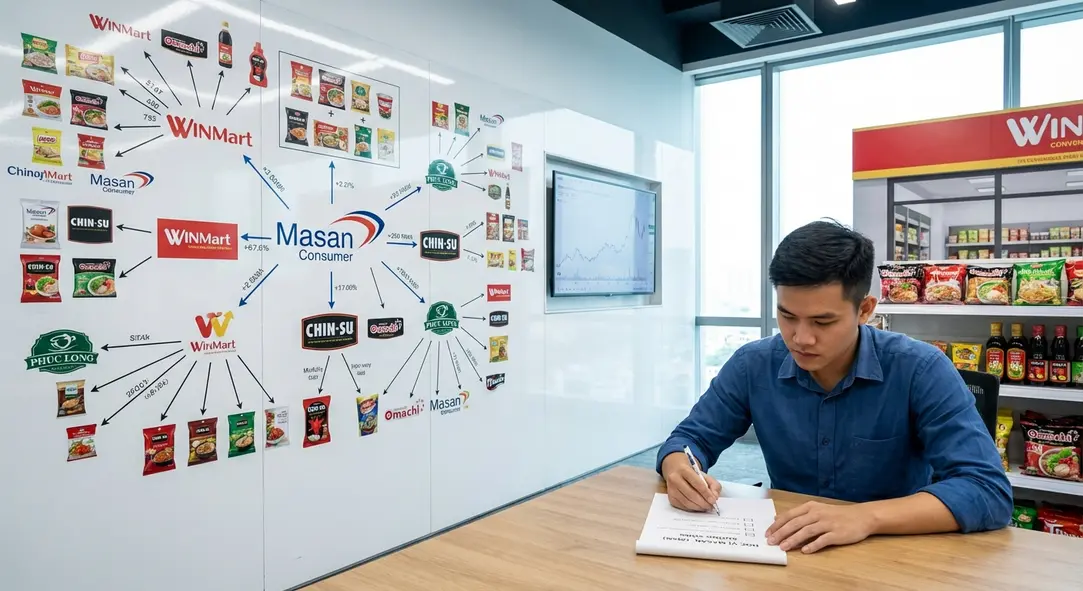
Vấn đề lớn nhất khi nhìn Masan không phải “có tốt không”, mà là “quá phức tạp”: holding, M&A dày đặc, cấu trúc như ma trận. Chúng ta không cần hiểu mọi công ty con; chỉ cần nắm 3 lớp.
Lớp 1: Tư duy chiến lược. Masan muốn phủ thị phần hàng thiết yếu toàn Việt Nam, xây hệ sinh thái kiểu chaebol. Họ đi nhanh bằng M&A: mua thương hiệu mạnh, đưa vào hệ sinh thái và đẩy phân phối.
Lớp 2: Giai đoạn phát triển. Trước 2024 thiên về “mở rộng theo chiều rộng” (mua, sáp nhập). Từ 2025 trở đi kỳ vọng chuyển sang “đi sâu”: tối ưu vận hành, nâng hiệu quả, giảm áp lực nợ.
Lớp 3: 6 mảng lõi dễ theo dõi: (1) WinCommerce bán lẻ; (2) Masan Consumer (Chin-su, Omachi, Wake-up…); (3) Masan MEATLife/MML thịt thương hiệu; (4) Phúc Long; (5) Sở hữu hơn 20% Techcombank; (6) Masan High-Tech Materials.
Checklist áp dụng ngay khi theo dõi MSN: Một là nợ vay/vốn chủ (cao thì nhạy lãi suất, cổ tức tiền mặt thường xa). Hai là nhìn xu hướng giảm nợ khi bước vào pha tối ưu. Ba là định giá: PE dễ nhiễu, PB/PS hữu ích hơn; PB chiết khấu so với trung vị lịch sử thường đáng chú ý. Và cuối cùng: với MSN, đừng chỉ nhìn lợi nhuận sau thuế; hãy nhìn thêm cân đối kế toán và xu hướng dòng tiền, vì số liệu có thể “không ăn khớp” do cấu trúc holding phức tạp.
MSN là bài kiểm tra về phương pháp: càng cố hiểu hết càng dễ lạc. Chúng ta tập trung vào “xương sống” (chiến lược M&A, chuyển pha tối ưu sau 2024, 6 mảng lõi), rồi theo dõi kỷ luật 3 điểm: nợ vay, hiệu quả vận hành và định giá PB/PS. Làm được vậy, MSN bớt đáng sợ và trở thành một case study cực tốt để F0–F1 nâng trình đọc doanh nghiệp holding.