Giữa năm, một cửa hàng tạp hóa lập kế hoạch bán 100 triệu đồng hàng hóa mỗi tháng nhưng doanh số đang chạy vượt xa, chủ quán sẽ làm gì? Thường là ngồi lại, sửa con số cho sát thực tế rồi báo lại với người góp vốn. Tập đoàn Masan (HOSE: MSN) vừa làm đúng việc đó, chỉ khác là quy mô lớn hơn vài nghìn lần và người “góp vốn” ở đây là hàng trăm nghìn cổ đông trên sàn chứng khoán.
- Masan Group (MSN) nâng mục tiêu lợi nhuận sau thuế 2026 từ 7.250-7.900 tỷ đồng lên 10.000-11.500 tỷ đồng, doanh thu từ 93.500-98.000 tỷ lên 98.000-105.000 tỷ đồng.
- Động lực chính: WinCommerce lãi tăng vọt, Masan High-Tech Materials hưởng lợi giá vonfram, Masan MeatLife và Phúc Long tăng trưởng hai chữ số.
- HSBC nâng giá mục tiêu cổ phiếu MSN từ 106.500 lên 110.000 đồng/cp, duy trì khuyến nghị Mua.
- Nợ ròng/EBITDA giảm từ 2,7 lần xuống 2,4 lần, nhưng rủi ro lãi suất thả nổi và biến động giá vonfram vẫn còn đó.
MSN vừa nâng mục tiêu lợi nhuận 2026 lên bao nhiêu?
Hội đồng quản trị Masan Group vừa thông qua việc điều chỉnh kế hoạch kinh doanh 2026 theo hướng lạc quan hơn hẳn so với đầu năm. Doanh thu thuần hợp nhất được nâng từ khoảng 93.500-98.000 tỷ đồng lên 98.000-105.000 tỷ đồng, tương đương tăng thêm 4.500-7.000 tỷ đồng so với kịch bản cũ. Lợi nhuận sau thuế được đề xuất nâng lên 10.000-11.500 tỷ đồng, cao hơn 40-45% so với kế hoạch được cổ đông thông qua hồi đầu năm (theo cafef.vn, 22-23/7/2026).
Việc nâng kế hoạch giữa năm không phải chuyện thường thấy ở doanh nghiệp niêm yết Việt Nam, vì nó đồng nghĩa ban lãnh đạo phải giải trình rõ vì sao con số cũ “quá thận trọng”. Với Masan, lý do nằm ở kết quả kinh doanh quý 2/2026: doanh thu hợp nhất đạt 28.118 tỷ đồng, tăng 53,5% so với cùng kỳ. Lũy kế 7 tháng đầu năm, doanh thu đạt 63.846 tỷ đồng, tăng 46% — một tốc độ mà ngay cả ban lãnh đạo cũng không dự báo hết khi lập kế hoạch cuối năm 2025.
Để dễ hình dung mức độ chuyển biến, năm 2025 Masan chỉ đi ngang về doanh thu (81.621 tỷ đồng) nhưng lợi nhuận sau thuế đã tăng vọt 58% nhờ tối ưu vận hành — nói cách khác, tập đoàn “gọn” lại trước khi tăng tốc. Kế hoạch đầu năm 2026 vốn đã phản ánh kỳ vọng tăng trưởng hai chữ số, nhưng thực tế nửa đầu năm cho thấy đà tăng còn mạnh hơn dự kiến, buộc hội đồng quản trị phải cập nhật lại toàn bộ giả định.
Điều gì đứng sau cú bứt phá quý 2/2026 của Masan?
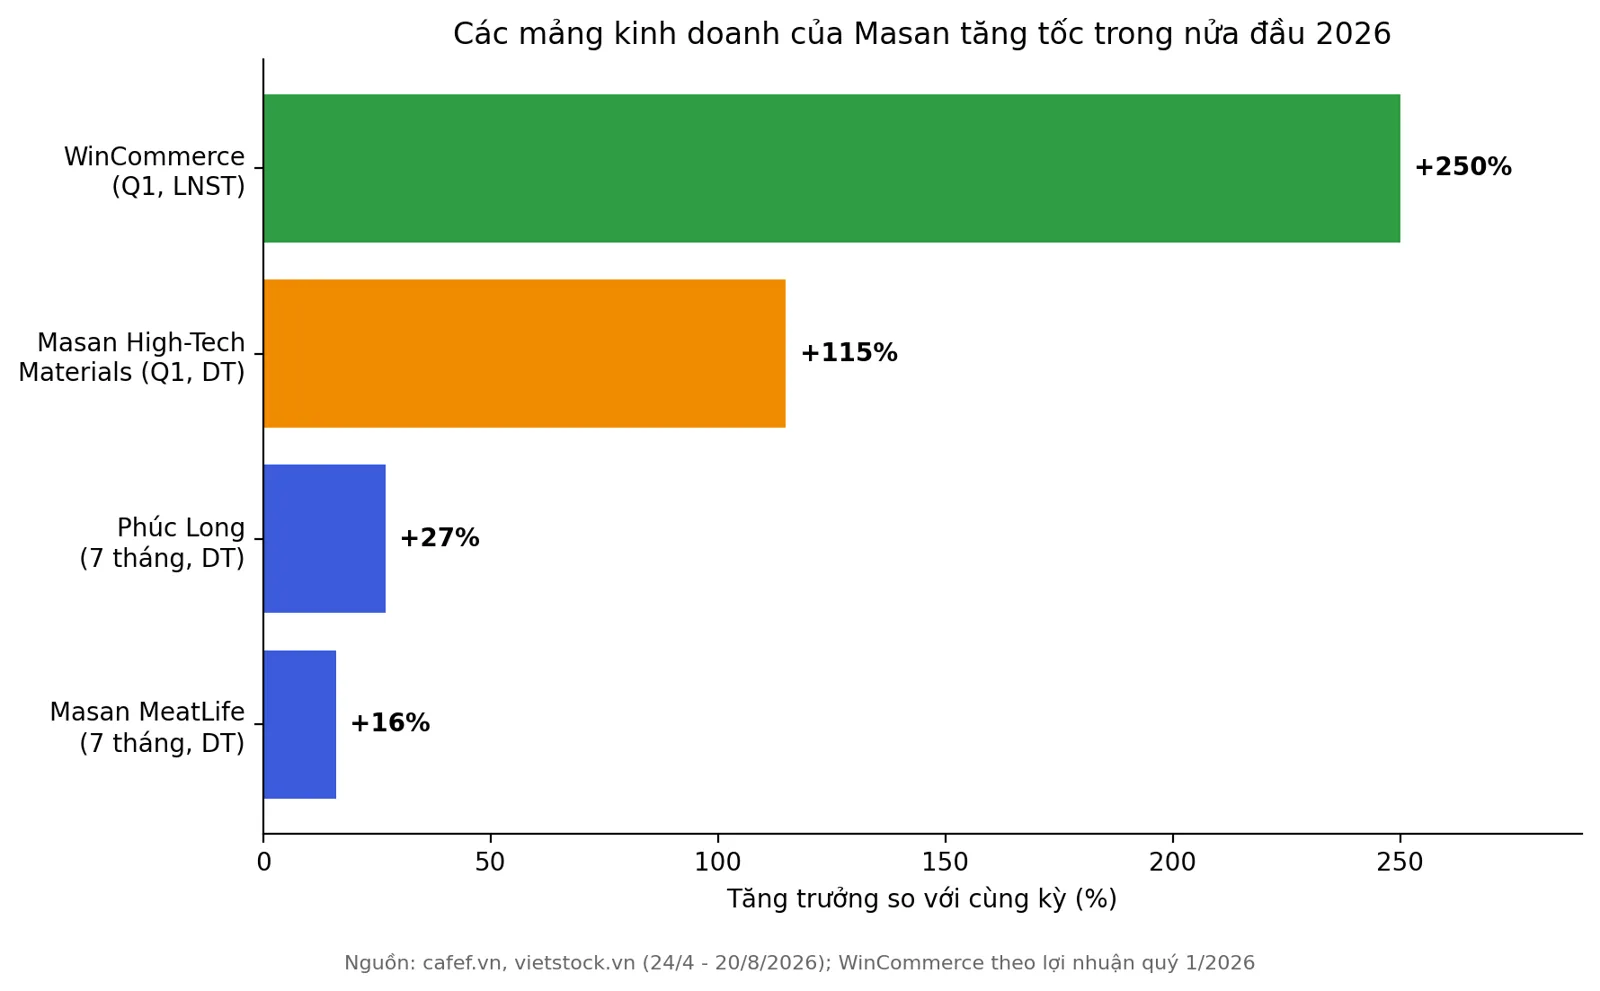
Tăng trưởng của Masan không đến từ một mảng duy nhất mà trải đều trên hệ sinh thái tiêu dùng – bán lẻ – vật liệu công nghệ cao. WinCommerce (chuỗi WinMart/WinMart+) là điểm sáng rõ nhất: sau nhiều năm tái cấu trúc và cắt giảm 30% chi phí vận hành mỗi cửa hàng, mảng bán lẻ này chuyển từ gánh nặng lỗ sang cỗ máy sinh lời, với lợi nhuận quý 1/2026 tăng 3,5 lần so với cùng kỳ.
Masan High-Tech Materials (MHT) — công ty khai thác và chế biến vonfram — ghi nhận doanh thu quý 1/2026 tăng gần 115% nhờ giá hàng hóa thế giới thuận lợi, sản lượng cải thiện và cơ cấu tài chính được sắp xếp lại. Đáng chú ý, MHT vừa hợp tác với GB Innovation (Hàn Quốc) để chế biến quặng vonfram thành sản phẩm APT phục vụ ngành bán dẫn — một thị trường ngách có biên lợi nhuận cao hơn hẳn xuất khẩu quặng thô.
Hai mảng còn lại cũng góp phần: Masan MeatLife (thịt mát, thịt chế biến) tăng doanh thu 16% trong 7 tháng, còn chuỗi Phúc Long tăng 27%. Nếu ví Masan như một mâm cơm nhiều món, thay vì chỉ trông chờ vào một món “signature” thì gần như món nào cũng đang được khách gọi thêm.
HSBC nâng giá mục tiêu lên 110.000 đồng — dựa trên cơ sở nào?
Song song với việc doanh nghiệp nâng kế hoạch, khối phân tích của HSBC cũng vừa nâng giá mục tiêu cổ phiếu MSN từ 106.500 đồng lên 110.000 đồng/cổ phiếu, tiếp tục duy trì khuyến nghị Mua (theo vietstock.vn, 17/8/2026). Đây là một chi tiết đáng chú ý vì nó phần nào xác nhận cho tuyên bố gây tranh cãi hồi tháng 4/2026 của CEO Danny Le rằng cổ phiếu MSN đang giao dịch thấp hơn khoảng 60% so với giá trị thực tính theo phương pháp định giá từng phần (sum-of-the-parts) — tức lấy giá trị thị trường của từng mảng kinh doanh (WinCommerce, Masan Consumer, Masan MeatLife, Masan High-Tech Materials) rồi cộng lại. Chi tiết về cách tính và những điểm còn tranh cãi trong luận điểm này, happite.com từng phân tích khi CEO Masan nói cổ phiếu rẻ hơn 60% giá trị thực.
Với nhà đầu tư mới làm quen, giá mục tiêu của công ty chứng khoán không phải lời hứa hay cam kết lợi nhuận, mà là ước tính dựa trên mô hình dòng tiền và giả định tăng trưởng — giống như một nhân viên định giá bất động sản ước tính căn nhà đáng giá bao nhiêu dựa trên vị trí, diện tích và giá các căn tương tự đã bán, chứ không đảm bảo người mua sẽ trả đúng mức đó. Việc HSBC nâng giá mục tiêu sau khi Masan nâng kế hoạch kinh doanh cho thấy diễn biến thực tế đang đi đúng hướng kỳ vọng lạc quan, nhưng khoảng cách giữa giá mục tiêu và giá thị trường vẫn cần nhà đầu tư tự đối chiếu tại thời điểm quyết định.
Nợ vay và rủi ro lãi suất — Masan đã giảm đòn bẩy ra sao?
Một doanh nghiệp tăng trưởng nhanh bằng M&A và mở rộng chuỗi bán lẻ như Masan thường đi kèm câu hỏi về nợ vay. Tín hiệu tích cực là tỷ lệ nợ ròng trên EBITDA đã giảm từ 2,7 lần cuối năm 2025 xuống còn 2,4 lần vào cuối quý 2/2026, hướng tới mục tiêu dài hạn khoảng 2 lần. Cơ cấu nợ hiện nghiêng về dài hạn (khoảng 80%), lãi suất vay USD quanh 5,59%/năm, cộng thêm chi phí phòng ngừa tỷ giá thì tổng chi phí vốn dưới 9%/năm.
Điểm cần lưu ý là phần lớn khoản vay của các công ty con Masan là lãi suất thả nổi, nghĩa là chi phí tài chính sẽ biến động theo lãi suất thị trường — nếu mặt bằng lãi suất tăng trở lại, phần lợi nhuận tăng thêm từ hoạt động kinh doanh có thể bị bào mòn bởi chi phí lãi vay cao hơn. Đây cũng là lúc cần phân biệt giữa lợi nhuận sau thuế hợp nhất và phần lợi nhuận thực sự thuộc về cổ đông công ty mẹ, vì Masan có nhiều công ty con chỉ sở hữu một phần vốn (như Masan Consumer, Masan MeatLife) — phần lãi phân bổ cho các cổ đông khác tại công ty con được gọi là lợi ích cổ đông không kiểm soát, và đây là khoản luôn cần trừ ra khi đánh giá lợi nhuận thực sự “về túi” cổ đông Masan Group.
| Chỉ tiêu 2026 | Kế hoạch đầu năm | Kế hoạch điều chỉnh (7/2026) |
|---|---|---|
| Doanh thu thuần | 93.500 – 98.000 tỷ đồng | 98.000 – 105.000 tỷ đồng |
| Lợi nhuận sau thuế | 7.250 – 7.900 tỷ đồng | 10.000 – 11.500 tỷ đồng |
| Tăng trưởng LNST so với 2025 | 7-17% | 40-45% |
Góc nhìn nhà đầu tư: cơ hội và rủi ro cần cân nhắc
Ở chiều cơ hội, việc một tập đoàn đa ngành như Masan đồng loạt cải thiện hiệu quả ở cả mảng bán lẻ, tiêu dùng, thực phẩm lẫn vật liệu công nghệ cao cho thấy chiến lược tái cấu trúc nhiều năm qua đang phát huy tác dụng, thay vì chỉ dựa vào một “cú hích” thời điểm. Việc công ty chứng khoán quốc tế như HSBC nâng giá mục tiêu cũng phần nào củng cố niềm tin của dòng vốn ngoại vào câu chuyện tăng trưởng dài hạn.
Ở chiều rủi ro, nhà đầu tư nên lưu ý ba điểm: thứ nhất, biến động giá vonfram trên thị trường thế giới có thể ảnh hưởng trực tiếp đến lợi nhuận của Masan High-Tech Materials theo cả hai chiều; thứ hai, tốc độ mở rộng chuỗi bán lẻ hiện đại và chi phí logistics vẫn là bài toán cần theo dõi từng quý; thứ ba, mục tiêu điều chỉnh vẫn là kế hoạch của ban lãnh đạo, không phải kết quả đã thực hiện — khoảng cách giữa “đặt mục tiêu” và “về đích” luôn cần kiểm chứng bằng báo cáo tài chính quý 3, quý 4 sắp tới.
Một điểm nữa đáng cân nhắc là mức độ “phức tạp” trong cấu trúc tập đoàn: Masan sở hữu nhiều công ty con hoạt động ở các ngành khác nhau (bán lẻ, thực phẩm, vật liệu công nghệ cao, dịch vụ tài chính qua Techcombank), nên việc đọc đúng báo cáo tài chính hợp nhất đòi hỏi nhà đầu tư hiểu rõ phần nào là kết quả thực chất, phần nào chỉ là con số cộng dồn từ các công ty chưa sở hữu 100%. Đây cũng chính là lý do CEO Masan từng thừa nhận thị trường “khó định giá đúng” tập đoàn nếu chỉ nhìn vào lợi nhuận hợp nhất mà bỏ qua cấu trúc sở hữu bên dưới.
Câu hỏi thường gặp
MSN nâng mục tiêu lợi nhuận 2026 lên bao nhiêu?
Hội đồng quản trị Masan đề xuất nâng mục tiêu lợi nhuận sau thuế 2026 lên 10.000-11.500 tỷ đồng, tăng 40-45% so với kế hoạch đầu năm.
Vì sao Masan tăng trưởng mạnh trong quý 2/2026?
Nhờ WinCommerce chuyển từ lỗ sang lãi lớn, Masan High-Tech Materials hưởng lợi giá vonfram và hợp tác chế biến APT, cùng Masan MeatLife và Phúc Long duy trì tăng trưởng doanh thu hai chữ số.
HSBC định giá cổ phiếu MSN bao nhiêu?
HSBC nâng giá mục tiêu MSN từ 106.500 lên 110.000 đồng/cổ phiếu, duy trì khuyến nghị Mua tính đến 17/8/2026.
Rủi ro nào nhà đầu tư cần lưu ý với cổ phiếu MSN?
Ba rủi ro chính gồm biến động giá vonfram thế giới, chi phí mở rộng bán lẻ và logistics, cùng rủi ro lãi suất thả nổi trên các khoản vay dài hạn của tập đoàn.
Nhà đầu tư quan tâm câu chuyện định giá dài hạn của Masan có thể tham khảo thêm phân tích cổ phiếu MSN qua góc nhìn định giá từng phần khi CEO tuyên bố cổ phiếu bị chiết khấu 60% để có cái nhìn hai chiều trước khi ra quyết định.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nhà đầu tư nên tự nghiên cứu hoặc tham khảo ý kiến chuyên gia được cấp phép trước khi ra quyết định.
Nguồn tham khảo: cafef.vn – Masan muốn nâng mục tiêu lợi nhuận lên tối đa 11.500 tỷ đồng, vietstock.vn – HSBC nâng giá mục tiêu MSN lên 110.000 đồng/cp, cafef.vn – ĐHĐCĐ Masan 2026