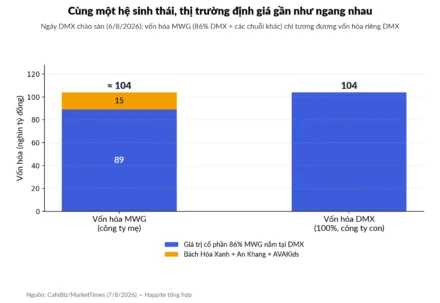
- MWG (Thế Giới Di Động) lãi quý 2/2026 kỷ lục 3.350 tỷ đồng (+102% YoY), nhưng Sharpe 1Y lại rơi mạnh nhất nhóm: từ 0,312 xuống còn 0,091 chỉ trong một tuần.
- MSN (Masan) là điểm sáng phục hồi: Sharpe cải thiện 3 kỳ liên tiếp (-0,906 → -0,645 → -0,562), đồng pha với việc nâng mục tiêu lợi nhuận 2026 thêm ~40%.
- VNM và SAB có beta thấp nhất rổ VN30 (0,47 và 0,53) – “xe số sàn” đúng nghĩa, nhưng Sharpe cũng đi lùi nhẹ dù cả hai đều báo lãi tăng hai chữ số.
- Không mã nào trong rổ VN30 đổi beta 1 năm quá 0,25 điểm tuần này – rủi ro hệ thống toàn rổ vẫn ổn định, nên kỳ này Happite chọn viết sâu nhóm tiêu dùng – bán lẻ thay vì một mã đơn lẻ.
Có một nghịch lý dễ khiến nhà đầu tư bối rối: doanh nghiệp báo lãi kỷ lục, nhưng cổ phiếu tính ra lại “kém hời” hơn tuần trước nếu nhìn qua lăng kính rủi ro. Thế Giới Di Động (MWG) là ví dụ rõ nhất của tuần này – lãi ròng quý 2/2026 tăng gấp đôi cùng kỳ, nhưng chỉ số Sharpe (thước đo lãi đổi lấy mỗi đơn vị rủi ro) lại rơi mạnh nhất trong 4 mã tiêu dùng – bán lẻ thuộc rổ VN30. Vì sao một công ty đang ăn nên làm ra lại “mất điểm” trên bảng xếp hạng định lượng? Bài này mổ xẻ 6 chỉ số rủi ro – lợi suất cho nhóm Tiêu dùng – bán lẻ (MSN, MWG, SAB, VNM), tính đến phiên 28/8/2026, so với kỳ trước đó một tuần (22/8/2026).
Vì sao đo rủi ro cổ phiếu tiêu dùng cần nhìn xa hơn lợi nhuận?
Lợi nhuận là một chuyện, nhưng cổ phiếu có “đáng nắm giữ” hay không còn phụ thuộc vào việc bạn phải chịu bao nhiêu rủi ro để đổi lấy phần lãi đó. Happite dùng 6 chỉ số chuẩn, tính trên lợi suất ngày (giá điều chỉnh), cửa sổ chính 1 năm (~250 phiên), so với benchmark VN-Index:
- Beta – độ nhạy chân ga: thị trường nhích 1, cổ phiếu nhích beta lần. Beta 1,5 nghĩa là “đạp ga hộ cả chợ” khi thị trường lên nhưng cũng lao dốc nhanh hơn khi thị trường xuống; beta 0,5 là kiểu “xe số sàn đủng đỉnh”.
- Độ lệch chuẩn (std) – độ xóc của con đường: hai xe cùng đến đích nhưng đường xóc thì dễ say xe hơn, dễ khiến nhà đầu tư bán đúng đáy vì hoảng.
- Alpha – phần “tài” sau khi trừ phần “thời”: lãi có phải vì doanh nghiệp giỏi thật, hay chỉ nhờ nước lên thì thuyền lên theo cả thị trường.
- Hệ số tương quan – mức độ “đi chung xe” với VN-Index: 0,9 gần như ngồi cùng một xe với thị trường, 0,2-0,3 là tự đi xe máy riêng, ít bị cuốn theo đám đông.
- Sharpe ratio – lãi đổi lấy mỗi đơn vị “say sóng”: cùng lãi 20%/năm, ai ít xóc hơn thì Sharpe cao hơn, tức lái “hay” hơn.
- Rf (lãi suất phi rủi ro) – mốc “gửi tiết kiệm nằm im cũng có” (Happite dùng lợi suất TPCP 10 năm, hiện giữ 4,53%/năm theo Vietstock 09/07/2026 để nhất quán phương pháp giữa các kỳ). Mọi khoản đầu tư phải thắng được mốc lười này mới thực sự đáng công sức.
Với nhóm Tiêu dùng – bán lẻ, đây là 4 mã “phòng thủ” truyền thống của VN30 – ít nhạy cảm với chu kỳ lãi suất hơn ngân hàng hay bất động sản mà Happite đã phân tích ở các kỳ trước. Nhưng “phòng thủ” không có nghĩa là chỉ số rủi ro luôn đẹp, như MWG đang chứng minh tuần này.
MWG lãi kỷ lục quý 2 nhưng Sharpe rơi mạnh nhất nhóm – chuyện gì?
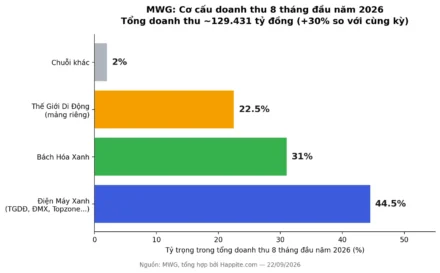
Thế Giới Di Động vừa công bố quý kinh doanh tốt nhất lịch sử: lợi nhuận sau thuế quý 2/2026 đạt hơn 3.350 tỷ đồng, tăng hơn 102% so với cùng kỳ; doanh thu thuần 48.751 tỷ đồng, tăng 29,6%; biên lợi nhuận gộp cải thiện từ 20,1% lên 22,2% nhờ chuỗi Bách Hóa Xanh tăng trưởng 31% và Era Blue (liên doanh điện máy tại Indonesia) đã xóa lỗ lũy kế 3 năm. Lũy kế 6 tháng, MWG đạt doanh thu 95.305 tỷ đồng, hoàn thành khoảng 52% kế hoạch năm.
Vậy tại sao chỉ số định lượng lại “chấm điểm thấp” tuần này? Sharpe 1 năm của MWG rơi từ 0,312 (22/8) xuống chỉ còn 0,091 (29/8) – mức giảm 0,221 điểm, mạnh nhất trong cả 4 mã tiêu dùng – bán lẻ. Đáng chú ý hơn, alpha 1 năm của MWG đổi dấu: từ +6,88%/năm xuống còn -4,44%/năm. Nói cách khác, phần “tài” riêng của MWG so với thị trường đã biến mất trong cửa sổ tính toán mới nhất, dù KQKD quý vừa rồi rất đẹp.
Nguyên nhân kỹ thuật nằm ở cách tính: cửa sổ 1 năm “cuốn” theo từng phiên giao dịch mới, và biến động giá gần đây của MWG (chứ không phải KQKD) mới là thứ kéo Sharpe xuống – giá cổ phiếu chưa phản ánh kịp KQKD ấn tượng, trong khi độ lệch chuẩn hàng năm hoá vẫn ở mức cao (35,25%, cao nhất nhóm) và beta 1,140 (cũng cao nhất nhóm) khiến mỗi cú lắc của thị trường chung đều khuếch đại lên cổ phiếu này. Đây là ví dụ kinh điển cho việc “doanh nghiệp tốt” và “cổ phiếu đang trả lợi suất điều chỉnh rủi ro tốt trong ngắn hạn” là hai khái niệm khác nhau – nhà đầu tư cần phân biệt rõ trước khi ra quyết định.

MSN tiếp tục hồi phục Sharpe 3 kỳ liên tiếp – vì sao?
Ngược với MWG, Masan Group (MSN) là câu chuyện phục hồi bền bỉ. Sharpe 1 năm của MSN đã cải thiện liên tục 3 kỳ gần nhất: -0,906 (kỳ 08/08) → -0,645 (15/08) → -0,562 (29/08). Vẫn còn âm, nhưng xu hướng đi lên rõ ràng, và MSN đã chính thức rời khỏi nhóm bottom-5 Sharpe toàn rổ VN30 từ 2 kỳ trước.
Câu chuyện “vì sao” khá rõ: HĐQT Masan Group vừa nâng mạnh chỉ tiêu kinh doanh 2026 – lợi nhuận mục tiêu tăng khoảng 40%, từ 7.250-7.900 tỷ đồng lên 10.000-11.500 tỷ đồng; doanh thu thuần mục tiêu cũng nâng lên 98.000-105.000 tỷ đồng. Cùng lúc, Tổng Giám đốc Masan Consumer (công ty con MCH) đăng ký mua 2,7 triệu cổ phiếu MCH (khoảng 370 tỷ đồng theo thị giá) – một tín hiệu nội bộ tích cực thường được thị trường đọc như một dạng “đặt cược niềm tin” của người trong cuộc. Beta của MSN vẫn ổn định quanh 0,835 (gần như không đổi so với tuần trước), tương quan với VN-Index ở mức 0,602 – nghĩa là MSN vẫn “đi chung xe” khá rõ với thị trường chung, nhưng phần đóng góp riêng (alpha) đang bớt xấu dần.
VNM và SAB: lãi tốt, beta thấp, nhưng Sharpe vẫn đi lùi nhẹ?
Vinamilk (VNM) vừa báo lãi ròng quý 2/2026 cao nhất hơn 5 năm: hơn 3.184 tỷ đồng, tăng 28% so với cùng kỳ, nhờ thị trường nội địa phục hồi và xuất khẩu tăng mạnh. Lũy kế 6 tháng, VNM hoàn thành 57,4% kế hoạch lợi nhuận cả năm – tiến độ khá tốt. Nhưng Sharpe 1 năm của VNM lại giảm nhẹ, từ 0,464 xuống 0,373. Đây không phải là dấu hiệu xấu về cơ bản doanh nghiệp – VNM vẫn có beta thấp nhất nhóm (0,472, gần như “xe số sàn” thực thụ) và độ lệch chuẩn 1 năm chỉ 29,7%, thuộc nhóm thấp của cả rổ VN30. Vấn đề chỉ đơn giản là biến động giá ngắn hạn (cửa sổ 1 năm cuốn thêm vài phiên mới) chưa “bắt kịp” đà tăng lợi nhuận vừa công bố.
Sabeco (SAB) là mã ổn định nhất nhóm tuần này – Sharpe gần như đi ngang (0,365 → 0,346), biến động không đáng kể. SAB từng báo lãi quý 1/2026 tăng 55% và duy trì chính sách cổ tức tiền mặt 50% lợi nhuận – một hồ sơ “phòng thủ” điển hình, phù hợp với beta thấp thứ nhì nhóm (0,527).
Bảng so sánh 6 chỉ số nhóm Tiêu dùng – bán lẻ VN30 (đến 28/8/2026)
| Mã | Lợi suất 1Y (năm hoá) | Beta | Std (năm hoá) | Alpha (năm hoá) | Tương quan | Sharpe |
|---|---|---|---|---|---|---|
| MSN | -11,55% | 0,835 | 28,63% | -21,68% | 0,602 | -0,562 |
| MWG | 7,74% | 1,140 | 35,25% | -4,44% | 0,668 | 0,091 |
| SAB | 14,42% | 0,527 | 28,63% | 6,36% | 0,380 | 0,346 |
| VNM | 15,59% | 0,472 | 29,70% | 7,90% | 0,328 | 0,373 |
| VN-Index | 11,24% | 1,000 | 20,66% | 0,00% | 1,000 | 0,325 |
Cách đọc bảng này: cột “Lợi suất 1Y” là lợi suất giá đã năm hoá; “Std” là độ lệch chuẩn năm hoá (độ xóc); Sharpe càng cao càng “lãi nhiều trên mỗi đơn vị rủi ro”. So với VN-Index (Sharpe 0,325), chỉ VNM và SAB đang nhỉnh hơn benchmark, còn MWG gần bằng và MSN vẫn kém xa. Nguồn: tính toán Happite từ dữ liệu giá điều chỉnh Entrade (DNSE), đến phiên 28/8/2026.
So với ngân hàng, bất động sản: nhóm tiêu dùng có “êm” hơn không?
Đối chiếu với các nhóm Happite đã phân tích trước đó: beta trung bình nhóm Tiêu dùng – bán lẻ tuần này chỉ khoảng 0,74 (thấp nhất trong 3 nhóm ngành đã viết), so với beta trung bình nhóm Bất động sản & KCN (VHM/VIC/VRE/BCM) khoảng 1,3 và nhóm Ngân hàng B khoảng 0,73-0,87. Điều này khớp với vai trò truyền thống của cổ phiếu tiêu dùng: ít bị cuốn theo sóng lãi suất, chính sách tín dụng hay chu kỳ bất động sản. Nhưng “êm” hơn về beta không đồng nghĩa với Sharpe cao hơn – không mã nào trong nhóm này đạt mức Sharpe ấn tượng như VIC (2,617, cao nhất toàn rổ VN30) hay STB (0,847). Nhóm tiêu dùng – bán lẻ giống một chuyến xe chạy chậm, ít xóc, nhưng cũng chưa “về đích” nhanh bằng vài chuyến xe khác trong rổ VN30 giai đoạn này.

Câu hỏi thường gặp
Beta bao nhiêu là cao? Không có mốc tuyệt đối, nhưng thường beta trên 1,2 được xem là “nhạy” hơn thị trường rõ rệt (như MWG hiện tại, 1,140, đang tiệm cận mức này); beta dưới 0,6 (như VNM 0,472, SAB 0,527) được xem là phòng thủ.
Sharpe âm nghĩa là gì? Sharpe âm nghĩa là lợi suất năm hoá của cổ phiếu còn thấp hơn cả lãi suất phi rủi ro (gửi tiết kiệm nằm im) – tức nhà đầu tư đang chịu rủi ro (độ xóc) mà chưa được đền bù xứng đáng trong cửa sổ tính toán đó. MSN hiện vẫn ở vùng Sharpe âm (-0,562) dù đang cải thiện dần.
Vì sao doanh nghiệp lãi tốt mà Sharpe cổ phiếu vẫn thấp hoặc giảm? Sharpe tính trên biến động giá cổ phiếu trong một cửa sổ thời gian cố định (ở đây là 1 năm gần nhất theo phiên), trong khi KQKD chỉ là một trong nhiều yếu tố ảnh hưởng đến giá ngắn hạn – dòng tiền khối ngoại, tâm lý thị trường chung, định giá kỳ vọng trước đó… đều có thể khiến giá chưa phản ánh kịp KQKD, như trường hợp MWG và VNM tuần này.
Rổ VN30 hiện tại dùng những mã nào? Happite hiện vẫn dùng rổ 30 mã theo danh sách trước 03/08/2026 (còn PLX, TPB) để giữ tính nhất quán của chuỗi dữ liệu lịch sử; danh sách chính thức mới (loại PLX, TPB; thêm MCH, TCX) sẽ được áp dụng khi đủ điều kiện dữ liệu.
Tương quan thấp với VN-Index có phải là điều xấu? Không hẳn – tương quan thấp (như SAB 0,380, VNM 0,328) nghĩa là cổ phiếu ít “đi chung xe” với biến động chung của thị trường, có thể hữu ích cho việc đa dạng hóa danh mục, dù không đảm bảo lợi suất cao hơn.
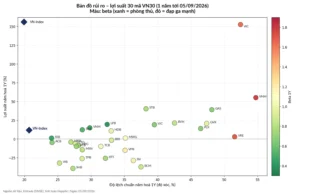
Xem thêm bức tranh toàn cảnh 30 mã VN30 tại Bản Đồ Rủi Ro VN30 Tháng 8/2026, hoặc so sánh với nhóm Bất động sản & KCN vừa phân tích tuần trước tại Beta, Sharpe Bất Động Sản VN30. Đọc thêm về KQKD từng mã: Vinamilk lãi kỷ lục quý 2/2026, MSN nâng mục tiêu lợi nhuận 2026, SAB Sabeco lãi quý 1/2026, hoặc tìm hiểu vì sao so MWG với HPG bằng vòng quay hàng tồn kho là khập khiễng.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nhà đầu tư nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.