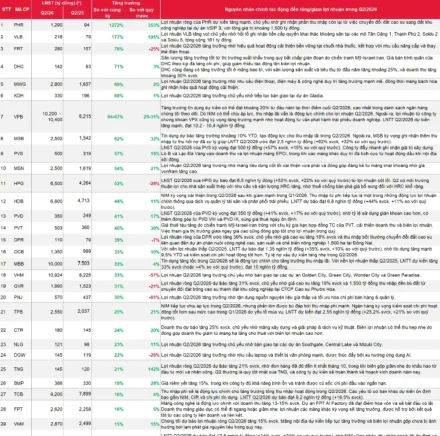
Mùa báo cáo tài chính quý 2/2026 của nhóm ngân hàng đang bắt đầu hé màn, và nếu các dự báo từ MBS Research và VCBS đúng, đây sẽ là quý phân hóa mạnh nhất trong nhiều năm trở lại đây. Cùng một ngành, cùng bối cảnh lãi suất, nhưng VPBank (VPB) có thể lãi tăng đến 52% trong khi Sacombank (STB) báo lùi 42%. Câu chuyện không chỉ là số liệu — đằng sau đó là những chiến lược kinh doanh hoàn toàn khác nhau đang trả quả theo hai hướng đối lập.
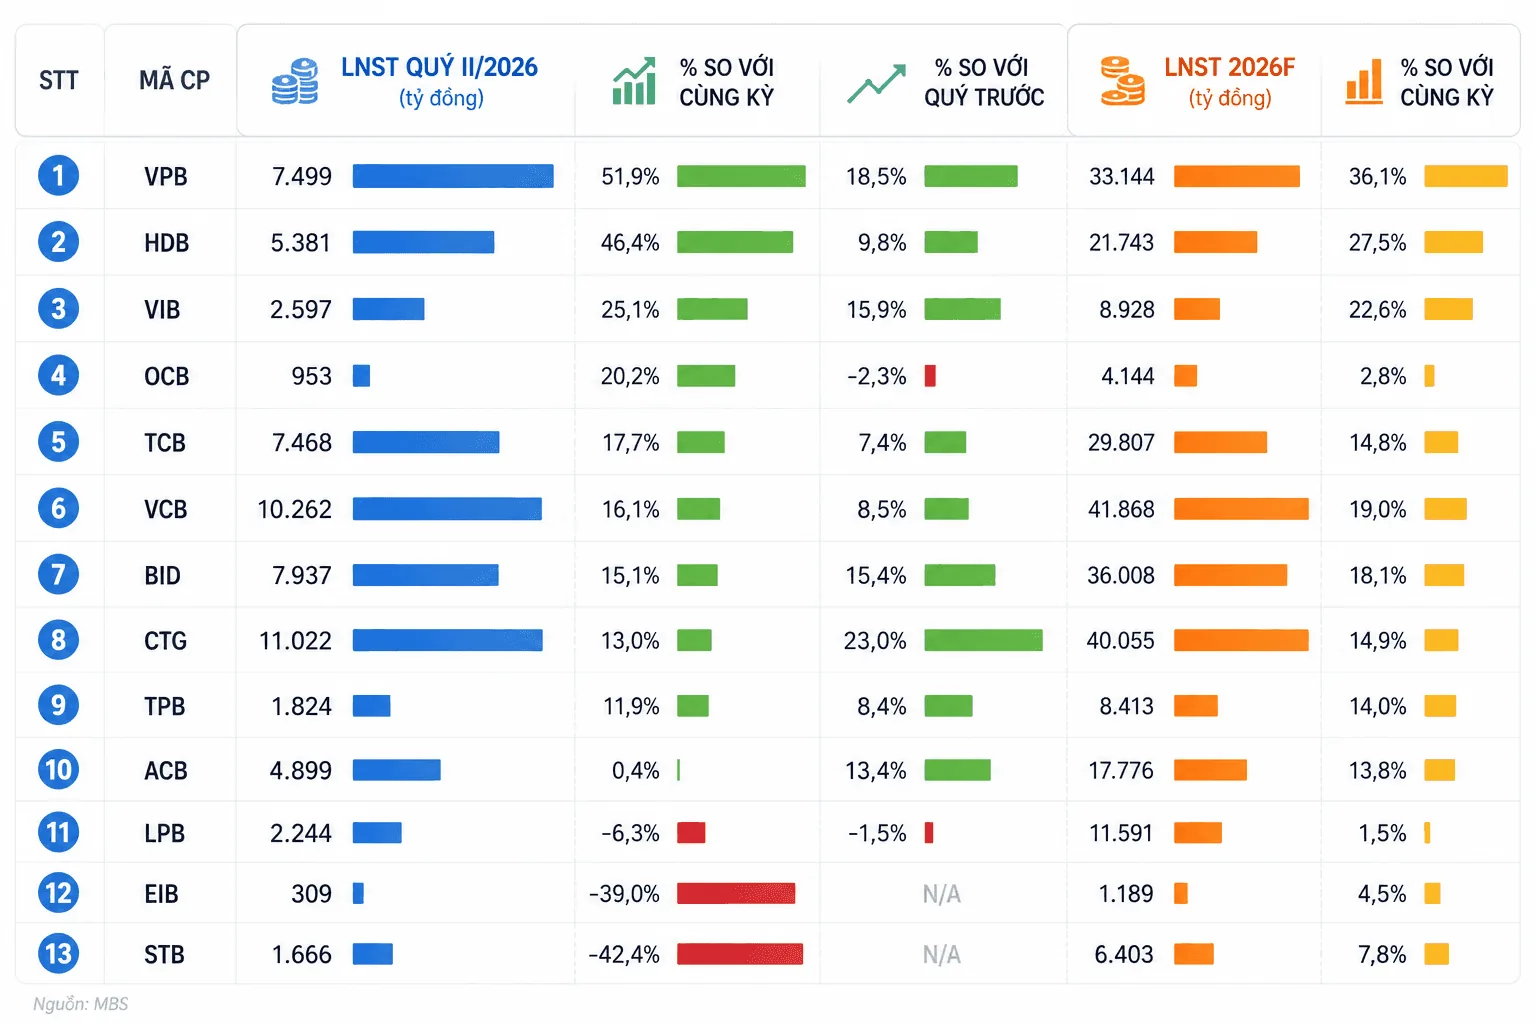
- VPBank (VPB) dự báo lợi nhuận Q2/2026 đạt 7.499 tỷ đồng, tăng 51,9% — cao nhất nhóm ngân hàng VN30.
- Ba ông lớn quốc doanh (CTG, VCB, BID) tăng trưởng ổn định 13–16%, lợi nhuận tuyệt đối vẫn dẫn đầu.
- Sacombank (STB) và Eximbank (EIB) là hai cái tên đáng chú ý theo chiều ngược lại, dự báo giảm 42% và 39%.
- Động lực chung: tăng trưởng tín dụng ~9% YTD; thách thức chung: NIM bị ép và chi phí dự phòng tăng ~19%.
- Khi số thực công bố (dự kiến cuối tháng 7), hai chỉ số cần theo dõi kỹ: tỷ lệ NIM thực và NPL (nợ xấu).
Bối Cảnh: Mùa Báo Cáo Bắt Đầu Giữa Lúc NIM Vẫn Bị Ép
Trước khi xem “bảng điểm” từng nhà băng, cần hiểu bức tranh vĩ mô mà cả ngành đang đối mặt trong quý 2/2026.
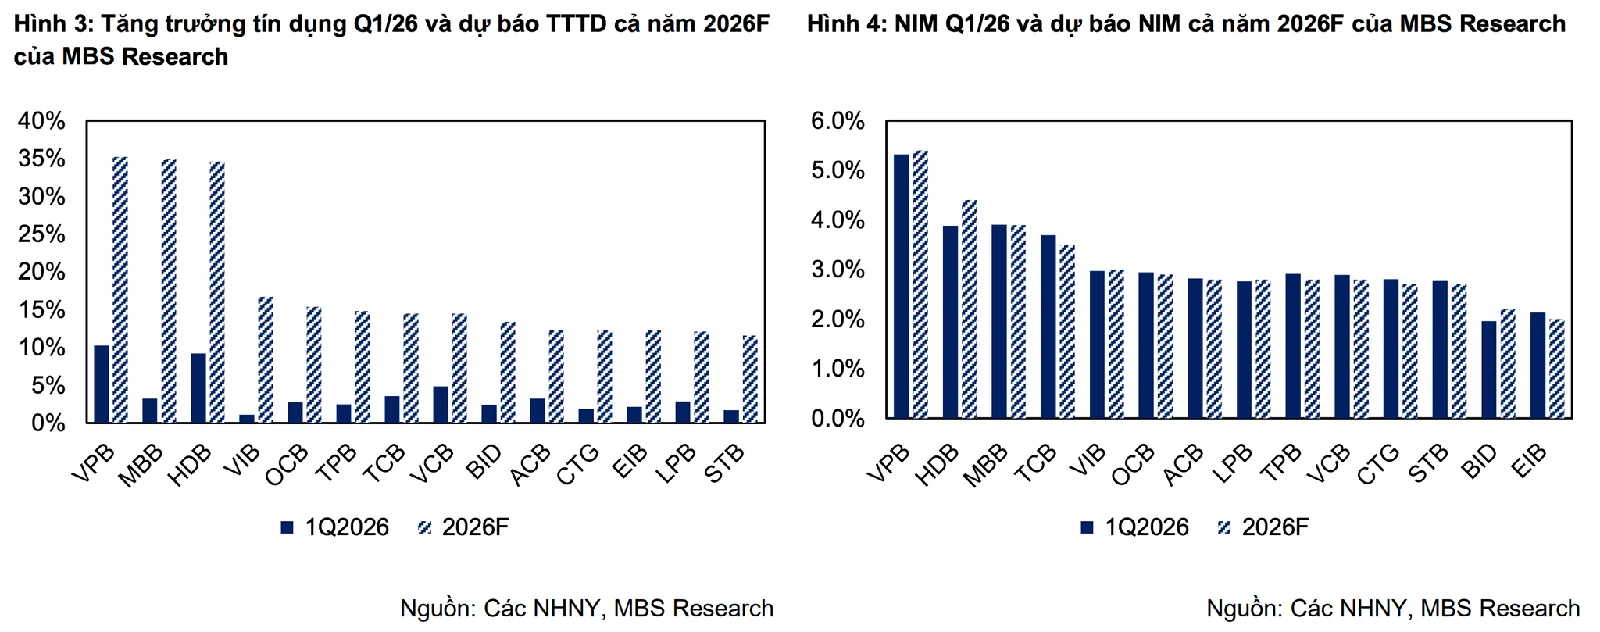
Theo MBS Research, tăng trưởng tín dụng của nhóm ngân hàng trong danh mục theo dõi đạt khoảng 9% so với đầu năm vào cuối quý II — tín hiệu tích cực và là động lực chính kéo thu nhập lãi thuần toàn ngành tăng khoảng 15,7% so với cùng kỳ. Phân khúc dẫn dắt là khách hàng doanh nghiệp, trong khi bán lẻ phục hồi chậm hơn.
Nhưng “mừng chưa được bao lâu” — NIM (Net Interest Margin, tức biên lãi ròng — hãy hình dung như phần chênh lệch giữa lãi cho vay và lãi đi vay của ngân hàng) tiếp tục chịu áp lực. Nguyên nhân: lãi suất huy động trong quý II vẫn cao hơn cùng kỳ năm trước, dù đã hạ nhiệt so với quý I. Khi tiền gửi đắt hơn mà cho vay không tăng giá tương ứng, “biên” tự nhiên mỏng đi. Thực trạng này đã ảnh hưởng đến lãi suất tiết kiệm chạm 9%/năm và bài toán phân bổ vốn của nhiều nhà đầu tư VN30 trong nửa đầu năm.
Ở chiều chi phí, áp lực nợ xấu vẫn hiện hữu. MBS dự báo chi phí dự phòng rủi ro toàn nhóm tăng khoảng 19% so với cùng kỳ — nghĩa là dù kiếm thêm được tiền từ tín dụng, ngân hàng cũng phải “để dành” nhiều hơn phòng trường hợp khách hàng không trả được nợ.
Kết quả: lợi nhuận sau thuế toàn ngành được kỳ vọng tăng khoảng 15% trong quý II và 16% trong 6 tháng đầu năm. Con số trông ổn, nhưng ẩn bên trong là sự phân hóa cực lớn giữa các thành viên.
VPB Và HDB — Hai “Tân Binh Nhận Chuyển Giao” Đang Hái Quả Ngọt
VPBank (VPB) không phải cái tên xa lạ với những ai theo dõi ngân hàng VN30, nhưng con số +51,9% vẫn khiến nhiều người giật mình. Dự báo của MBS cho thấy VPB có thể đạt 7.499 tỷ đồng lợi nhuận sau thuế trong quý II, so với chưa đến 5.000 tỷ cùng kỳ năm ngoái.
Lý do không phức tạp: VPBank và HDBank (HDB) đều nhận chuyển giao bắt buộc từ Ngân hàng Nhà nước (tức là “nhận kèm” một ngân hàng yếu hơn để tái cơ cấu hệ thống), và đổi lại, được cấp hạn mức tín dụng cao hơn mặt bằng chung của ngành. Đây là cơ chế tương tự được ưu đãi — và trong bối cảnh tăng trưởng tín dụng là động lực số 1, ai được phép cho vay nhiều hơn thì kiếm được nhiều hơn.
HDB cũng chứng minh điều đó khi được dự báo đạt 5.381 tỷ đồng, tăng 46,4%. Hai ngân hàng này đang biến “gánh nặng chuyển giao” thành lợi thế tăng trưởng — ít nhất là trong ngắn hạn. VIB (cũng thuộc VN30) theo sát với +25,1%, đạt 2.597 tỷ đồng, nhờ mở rộng tín dụng bán lẻ và kiểm soát chi phí tốt.
Nhóm Quốc Doanh Big4 — Ổn Định Như Núi, Nhưng Không Phải Không Có Chuyện
Nhắc đến ngân hàng VN30 mà bỏ qua bộ tứ quốc doanh thì giống như nói về bóng đá mà quên Barcelona — dù đội nào đang lên phong độ, Big4 vẫn là nền tảng của bức tranh.
VietinBank (CTG) dự báo đạt 11.022 tỷ đồng lợi nhuận sau thuế (+13%) — con số tuyệt đối cao nhất trong toàn ngành. CTG hưởng lợi từ tăng trưởng tín dụng ổn định, thu hồi nợ xấu và nguồn thu dịch vụ tăng tốt.
Vietcombank (VCB) dự báo đạt 10.262 tỷ (+16,1%) — mức tăng cao nhất trong Big4. Lý do: VCB có lợi thế chi phí vốn thấp nhất ngành (CASA — tỷ lệ tiền gửi không kỳ hạn, giúp huy động vốn rẻ hơn — của VCB thuộc nhóm cao nhất thị trường). Khi NIM của toàn ngành bị ép, VCB chịu đựng tốt hơn vì “nguyên liệu đầu vào” rẻ hơn đối thủ.
BIDV (BID) dự báo 7.937 tỷ (+15,1%), được hỗ trợ bởi thu hồi nợ xấu và mảng dịch vụ. Đáng chú ý, cả ba ngân hàng này vừa thực hiện chia cổ tức tiền mặt tháng 7/2026, cho thấy tình trạng tài chính vẫn vững chắc.
Nhìn chung, Big4 không gây bất ngờ theo chiều tích cực hay tiêu cực — tăng trưởng đều đặn 13–16% trong bối cảnh vĩ mô khó là kết quả chắc chắn hơn nhiều ngân hàng tư nhân có thể mơ tới.
STB, EIB, LPB — Cùng Gọi Là “Ngân Hàng” Mà Sao Kết Quả Lại “Lạc Điệu”?
Đây là phần thú vị nhất (và đau đầu nhất) của bức tranh Q2/2026.
Sacombank (STB) được dự báo chỉ còn 1.666 tỷ đồng lợi nhuận sau thuế, giảm đến 42,4%. Lý do: NIM suy giảm, thu nhập ngoài lãi chưa phục hồi rõ nét, và chi phí dự phòng vẫn ở mức cao. STB đang trong giai đoạn xử lý các tài sản tồn đọng từ nhiều năm trước — quá trình này vẫn đang “ngốn” lợi nhuận mỗi quý.
Eximbank (EIB) còn bi quan hơn: chỉ 309 tỷ, giảm 39%. Đây là mức lợi nhuận rất thấp cho một ngân hàng niêm yết, phản ánh khó khăn kép về NIM và thu nhập ngoài lãi chưa phục hồi đủ mạnh.
LPBank (LPB) dự báo 2.244 tỷ, giảm 6,3% — “nhẹ nhàng hơn” hai cái tên kể trên, nhưng vẫn đi ngược chiều thị trường khi nguyên nhân chủ yếu là chi phí vốn cao và chi phí dự phòng gia tăng.
Điểm chung của ba ngân hàng này: không có lợi thế chi phí vốn thấp như Big4, cũng không được cấp hạn mức tín dụng ưu đãi như VPB hay HDB — và đang trả giá cho những quyết định trong quá khứ lẫn áp lực hiện tại cùng một lúc.
Nhà Đầu Tư Cần Để Mắt Điều Gì Khi BCTC Chính Thức Ra?
Các con số trên đều là dự báo của công ty chứng khoán — nghĩa là khi ngân hàng công bố Báo cáo tài chính chính thức (dự kiến cuối tháng 7, đầu tháng 8), số thực có thể lệch đáng kể. Vậy cần chú ý gì?
ACB (ACB) là trường hợp thú vị để quan sát: dự báo lợi nhuận gần như đi ngang (+0,4%, đạt 4.899 tỷ). MBS đánh giá ACB có chất lượng tài sản cải thiện, giúp duy trì dự phòng thấp. Đây có thể là sự bền vững thực sự — hoặc là dấu hiệu tăng trưởng đang chạm trần.
Techcombank (TCB) dự báo +17,7% (7.468 tỷ) nhờ mở rộng tín dụng, phục hồi mảng ngân hàng đầu tư và bảo hiểm. TCB là ngân hàng tư nhân có tỷ lệ CASA cao thứ hai sau VCB — lợi thế này đang phát huy tác dụng rõ ràng.
Hai chỉ số cần xem kỹ khi BCTC ra: (1) NIM thực tế — nếu thấp hơn Q1/2026, áp lực chưa có dấu hiệu giảm; (2) Tỷ lệ NPL (nợ xấu, Non-Performing Loan) — nếu NPL tăng mà dự phòng không tăng tương ứng, đó là tín hiệu rủi ro cần cẩn trọng.
Ngoài ra, với sự thay đổi trong cơ cấu rổ VN30 từ Q3/2026 (MCH và TCX thay PLX và TPB), dòng tiền từ các quỹ ETF bám rổ cũng có thể ảnh hưởng đến giá cổ phiếu ngân hàng trong giai đoạn tới — không hẳn từ KQKD, mà từ điều chỉnh danh mục của ETF.
Nguồn tham khảo: MBS Research — Dự báo KQKD ngân hàng Q2/2026 và VCBS — 10 doanh nghiệp lợi nhuận tăng trên 50%.
Câu Hỏi Thường Gặp
Ngân hàng nào trong VN30 tăng trưởng lợi nhuận mạnh nhất Q2/2026?
Theo dự báo của MBS Research, VPBank (VPB) dẫn đầu với lợi nhuận sau thuế Q2/2026 dự báo đạt 7.499 tỷ đồng, tăng 51,9% so với cùng kỳ. HDBank (HDB) đứng thứ hai với mức tăng 46,4%. Cả hai đều được hưởng lợi từ hạn mức tín dụng cao nhờ tham gia nhận chuyển giao bắt buộc ngân hàng yếu kém.
Tại sao Sacombank (STB) lợi nhuận dự báo giảm mạnh 42% trong Q2/2026?
STB đang chịu ảnh hưởng từ ba phía đồng thời: NIM (biên lãi ròng) suy giảm do chi phí huy động vốn tăng, thu nhập ngoài lãi chưa phục hồi đủ mạnh, và chi phí dự phòng rủi ro vẫn ở mức cao do phải xử lý các khoản nợ tồn đọng từ các giai đoạn trước. Đây là quá trình “dọn nhà” không thể diễn ra trong một quý.
NIM ngân hàng VN30 sẽ diễn biến thế nào nửa cuối 2026?
MBS Research kỳ vọng NIM toàn ngành tiếp tục bị ép trong ngắn hạn do chênh lệch giữa tăng trưởng tín dụng và huy động tạo áp lực thanh khoản. Tuy nhiên, VCB và VietinBank có khả năng cải thiện NIM nhờ nền thấp của năm trước và lợi thế chi phí vốn. Nếu lãi suất huy động hạ nhiệt trong Q3/2026, NIM toàn ngành mới có thể nhích lên được.
Nếu muốn hiểu thêm về cách đọc các con số trong báo cáo tài chính ngân hàng — đặc biệt khi mùa BCTC Q2 đang đến gần — đây là thời điểm tốt để ôn lại các chỉ số cơ bản trước khi số liệu thực được công bố.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.