Thứ Sáu tuần rồi, cổ phiếu chứng khoán tăng trần hàng loạt. SSI, HCM, VND, VCI — đỏ rực bảng điện tử. Khắp nơi hô “FTSE vào tiền rồi!” Nhưng sự thật đáng ngạc nhiên: tính đến sáng Chủ Nhật hôm nay, chưa có một đồng USD nào từ quỹ ETF toàn cầu thật sự chạm vào thị trường Việt Nam. Vậy ai đang mua? Và dòng tiền FTSE thật sự vào lúc nào?
- FTSE công bố danh sách 21/8 ≠ tiền chạy vào ngay — ETF thật sự mua vào ngày 21/9/2026 (effective date)
- Tổng ~$1,5 tỷ USD nhưng chia 4 đợt trong 12 tháng, đợt đầu chỉ ~$150 triệu (10%)
- 6 mã lớn (VCB, VIC, VHM, BID, HPG, VPB) vào FTSE All-World — hút dòng tiền ETF toàn cầu nhiều nhất
- Khối ngoại bán ròng 18.000 tỷ trước ngày công bố: phần lớn là ETF Frontier thoái vốn cơ học, không phải “họ bi quan về VN”
FTSE “Công Bố” Và FTSE “Chạy Tiền” — Hai Khái Niệm Cách Nhau Một Tháng
Hãy tưởng tượng một khu đô thị mới vừa được công nhận đủ điều kiện mở bán căn hộ. Công nhận là một chuyện. Tiền người mua thật sự chuyển khoản là chuyện khác — phải qua ký hợp đồng, công chứng, ngân hàng giải ngân, đăng ký sổ đỏ. Giữa hai sự kiện đó có thể mất vài tuần đến vài tháng.
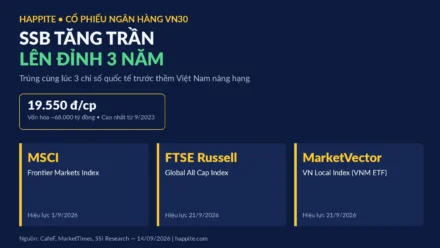
FTSE cũng vậy. Ngày 21/8/2026, FTSE Russell công bố danh sách 27 cổ phiếu Việt Nam chính thức vào FTSE Global Equity Index Series (GEIS). Đây là thông báo rằng Việt Nam đã “đủ điều kiện”. Nhưng ngày ETF toàn cầu thật sự phải mua vào là 21/9/2026 — ngày effective date, tức là ngày các chỉ số FTSE chính thức tái cơ cấu thành phần.
Khoảng cách 1 tháng đó không phải ngẫu nhiên. Các quỹ lớn cần thời gian chuẩn bị lệnh, tính toán số cổ phiếu cần mua, kiểm tra room ngoại, phối hợp với các đối tác custodian tại VN. Đây là quy trình chuẩn của mọi lần tái cơ cấu chỉ số toàn cầu — đúng như cách Vanguard, iShares đã làm khi Saudi Arabia, UAE, hay Qatar gia nhập MSCI Emerging Markets trước đây.
Vậy ai đang mua tuần qua? Câu trả lời là: nhà đầu tư trong nước và một phần nhà đầu tư ngoại chủ động (active fund) đang “đặt cược trước”. Còn dòng tiền thụ động từ ETF passive chưa vào — họ đợi đến đúng ngày effective. Sự khác biệt này rất quan trọng, và chúng ta sẽ đào kỹ ngay bên dưới.
Cỗ Máy ETF Rebalancing Hoạt Động Ra Sao?
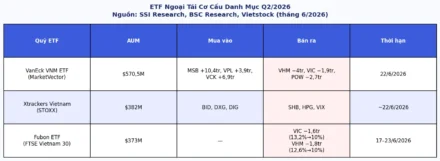
Để hiểu tại sao gọi là “cỗ máy”, hãy nhớ lại cách quỹ ETF thụ động hoạt động. Vanguard FTSE Emerging Markets ETF (mã VWO, ~$80 tỷ AUM) theo dõi chỉ số FTSE Emerging All Cap. Nhiệm vụ duy nhất của nó là phản ánh đúng cơ cấu chỉ số — không suy nghĩ, không phán đoán thị trường, chỉ mua đúng theo tỷ trọng được giao.
Khi FTSE thêm VN vào chỉ số với tỷ trọng nhất định, Vanguard VWO bắt buộc phải mua cổ phiếu VN đúng bằng tỷ trọng đó vào ngày effective. Không mua sẽ tạo ra “tracking error” — sai lệch so với benchmark — và quỹ sẽ bị cổ đông phàn nàn, thậm chí rút vốn. Đây không phải quyết định đầu tư có quan điểm; đây là cơ chế kỹ thuật bắt buộc như đồng hồ chạy đúng giờ.
Quy mô của cỗ máy này lớn hơn nhiều người nghĩ. Vietcap ước tính tổng AUM của các quỹ passive theo dõi FTSE có liên quan đến VN vào khoảng $1.400 tỷ. VN được cấp tỷ trọng ~0,11% trong FTSE Emerging All Cap cho đợt đầu tiên (10%). Kết quả: đợt 1 có khoảng $140–150 triệu USD buộc phải vào thị trường VN vào ngày 21/9/2026 — không nhiều so với tổng AUM toàn cầu, nhưng rất lớn so với thanh khoản trung bình ngày của thị trường VN (~15.000–18.000 tỷ đồng).

Điều quan trọng cần nhớ: $150 triệu của đợt đầu chỉ là 10% tổng kế hoạch. Bốn đợt phân bổ theo lịch: 10% tháng 9/2026, 20% tháng 3/2027, 35% tháng 6/2027, và 35% tháng 9/2027. Lý do chia đợt? Để tránh tác động giá quá lớn một lúc — thị trường VN còn nhỏ so với chuẩn EM toàn cầu, và FTSE Russell thiết kế lộ trình có kiểm soát để đảm bảo hệ thống thanh toán mới (CCP/KRX) mà Happite đã phân tích trước đây hoạt động ổn định trước khi tăng lên đợt tiếp.
27 Mã VN Vào FTSE — Ai Hút Tiền Nhiều Nhất?
Ngày 21/8/2026, danh sách chính thức được công bố với 27 cổ phiếu Việt Nam vào FTSE All-Cap. Điểm đáng chú ý đầu tiên: danh sách khác với hầu hết dự báo của các CTCK. Các mô hình dự báo “23 mã”, “28 mã”, “32 mã” đều lệch thực tế — một số mã tưởng chắc chắn vào lại không có tên; một số mã “ngoài radar” lại xuất hiện. Đây là bài học cũ về việc phân biệt giữa “mô hình dự báo” và “công bố chính thức”.
| Nhóm vốn hóa | Mã cổ phiếu | Ghi chú |
|---|---|---|
| Large Cap | VCB, VIC, VHM | Vào FTSE All-World — ETF phạm vi rộng nhất mua |
| Mid Cap | BID, HPG, VPB | Vào FTSE All-World — pool ETF lớn thứ hai |
| Small Cap (21 mã) | FPT, GEX, HDB, HCM, MCH, MSN, NVL, SHB, STB, SSB, SSI, TCX, VNM, VCI, VJC, MSB, VRE, VPL, VIX, VND, VCK | Chỉ vào FTSE All-Cap — pool ETF nhỏ hơn, thanh khoản thấp hơn |
Về quy mô dòng tiền, theo ước tính của Vietcap, VIC là mã hút nhiều nhất với ~$558 triệu tổng (tương đương ~$56 triệu trong đợt đầu). VHM, VCB, BID, HPG theo sau. Lý do nhóm Large Cap và Mid Cap hút nhiều hơn không chỉ vì vốn hóa lớn, mà vì chúng vào FTSE All-World — chỉ số mà Vanguard Total International Stock ETF (VTIAX, AUM ~$582 tỷ) và nhiều quỹ pension toàn cầu khác theo dõi. Nhóm Small Cap chỉ vào FTSE All-Cap — pool nhỏ hơn đáng kể.
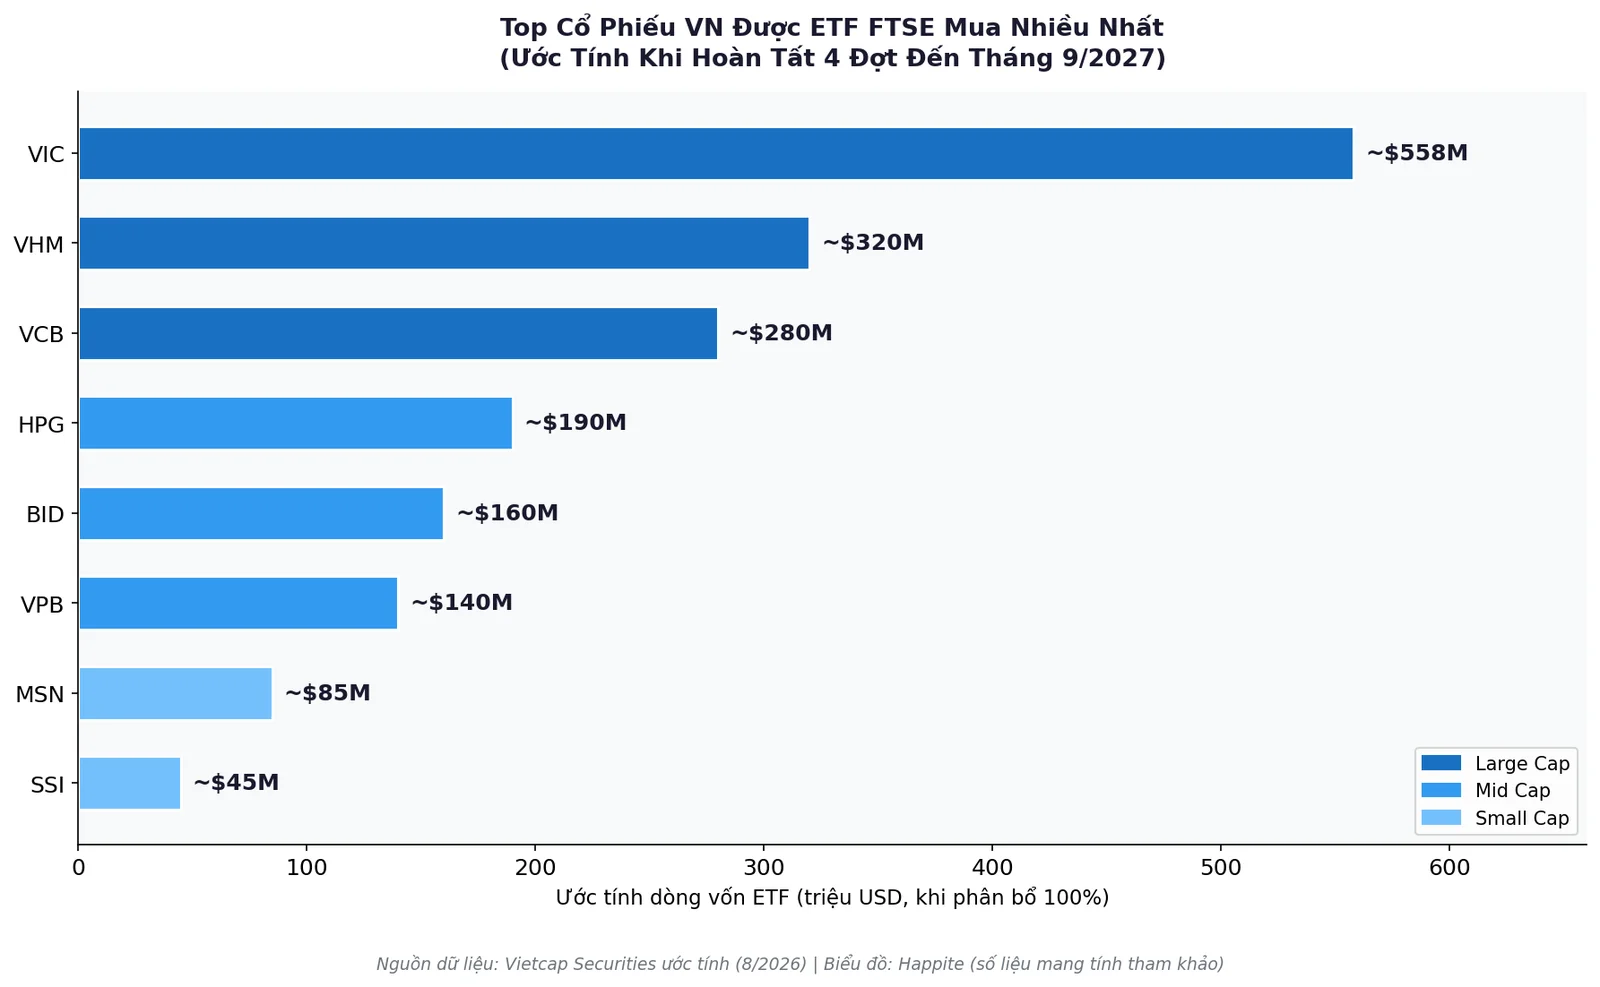
Còn nhóm cổ phiếu chứng khoán (SSI, HCM, VND, VCI) thì sao? Chúng ở nhóm Small Cap với tỷ trọng ETF nhỏ, nhưng lại phản ứng mạnh nhất tuần qua. Lý do: câu chuyện “chứng khoán hưởng lợi kép từ nâng hạng” (cả từ dòng vốn ETF trực tiếp lẫn từ gia tăng hoạt động thị trường nói chung) tạo sóng kỳ vọng cực mạnh từ nhà đầu tư trong nước. Đây là ví dụ điển hình của phản ứng thị trường chúng ta đã ghi nhận ngày 22/8 — không phải ETF mua, mà là kỳ vọng đi trước dòng tiền thật.
Tại Sao Khối Ngoại Bán Ròng Kỷ Lục Ngay Trước Ngày “Hưởng Lợi”?
Đây là điểm gây nhầm lẫn nhất tuần qua. Theo VnEconomy, trong vài tuần trước ngày FTSE công bố, khối ngoại bán ròng gần 18.000 tỷ đồng. Nhiều nhà đầu tư hoang mang: “Ngoại biết gì mà bán dữ vậy?”
Câu trả lời nằm ở cơ chế ngược lại: khi VN được thêm vào FTSE Emerging Markets, VN đồng thời bị loại khỏi FTSE Frontier Markets. Và các quỹ ETF theo dõi FTSE Frontier — vốn đang nắm giữ cổ phiếu VN từ nhiều năm trước — cũng bắt buộc phải bán ra theo đúng cơ chế tái cơ cấu. Không khác gì Vanguard VWO mua bắt buộc, VanEck Frontier Markets ETF (FM) cũng phải bán bắt buộc.
Nói ngắn gọn: bán ròng trước công bố = ETF Frontier tự động thoái vốn khỏi VN vì VN không còn là Frontier. Đây không phải tín hiệu bi quan về kinh tế VN hay kết quả kinh doanh doanh nghiệp — đó là phép tính số học của chỉ số. Giống như khi bạn chuyển từ tổ dân phố này sang phường khác, không ai “ghét” bạn — chỉ là quy trình hành chính bắt buộc phải cập nhật lại hồ sơ.
Phần còn lại của bán ròng đến từ các active fund đã “riding the upgrade trade” — mua trước 6–12 tháng, nay chốt lời đúng lúc “tin ra”. Điểm tin 17/8 của Happite đã ghi nhận hiện tượng này, nhưng đây là lần đầu chúng ta giải thích cơ chế đằng sau.
Ba Điều Nhà Đầu Tư Cá Nhân Cần Nắm Chắc
Sau khi hiểu cỗ máy, điều quan trọng là rút ra được gì để dùng được ngay.
Một — Dòng tiền ETF đến theo lịch cố định, không theo cảm xúc thị trường. Ngày 21/9/2026, ETF bắt buộc mua. Điều này tạo ra một cơ hội kỹ thuật có thể dự đoán — nhưng cũng tạo rủi ro vì mọi người đều biết ngày đó, nên giá hiện tại có thể đã “chiết khấu trước” một phần kỳ vọng. Lịch sử nâng hạng ở UAE (MSCI 2014), Saudi Arabia (MSCI 2019) cho thấy giá thường tăng mạnh trước ngày effective, rồi giảm nhẹ ngay sau — trước khi xu hướng dài hạn tiếp tục tăng theo sức hút của dòng tiền đợt 2, 3, 4.
Hai — Không phải 27 mã đều hưởng lợi như nhau. Nhóm Large/Mid Cap (6 mã vào FTSE All-World) có pool ETF mua rộng hơn nhiều so với 21 mã Small Cap. Cổ phiếu chứng khoán tăng trần tuần qua là phản ứng kỳ vọng, không phải dòng tiền ETF thật. Hai thứ này khác nhau ở chỗ: một cái dựa vào câu chuyện, cái kia dựa vào cơ học bắt buộc — và cơ học bắt buộc thường bền hơn trong dài hạn.
Ba — Đọc số liệu “khối ngoại” cần thêm bộ lọc. Dữ liệu mua ròng/bán ròng không phân biệt ETF cơ học (không có quan điểm) với active fund có quan điểm. Khi thấy “khối ngoại mua ròng mạnh VIC”, cần hỏi: đây là Vanguard VWO mua theo tỷ trọng, hay là một active fund đang đặt cược vào câu chuyện kinh doanh cụ thể của VIC? Câu trả lời ảnh hưởng rất lớn đến cách diễn giải tín hiệu.
Tóm lại: đường cao tốc FTSE vừa thông xe. Xe tải ETF bắt đầu rồ máy từ 21/9. Chuyến hàng đầu nhỏ — $150 triệu — nhưng 3 chuyến tiếp theo trong 12 tháng mới là phần lớn của câu chuyện. Câu hỏi không phải “mua ngay hôm nay” hay “đợi đến 21/9”, mà là: bạn có đang hiểu cỗ máy đủ rõ để không bị cuốn theo hướng ngược không?
Để theo dõi chi tiết diễn biến sau khi FTSE công bố, xem thêm phân tích trước thềm công bố 17/8.
Câu Hỏi Thường Gặp
Khi nào tiền FTSE thật sự vào chứng khoán Việt Nam?
Ngày effective date đầu tiên là 21/9/2026 — đây mới là ngày các quỹ ETF tracking FTSE bắt buộc phải mua cổ phiếu VN. Ngày 21/8 chỉ là ngày công bố danh sách.
Tổng dòng tiền FTSE vào VN là bao nhiêu?
Ước tính ~$1,5 tỷ USD tổng, phân bổ 4 đợt trong 12 tháng (10% → 20% → 35% → 35%). Đợt 1 ngày 21/9/2026 khoảng $140–150 triệu. Nguồn: Vietcap Securities, MBS Research (8/2026).
Cổ phiếu nào được ETF mua nhiều nhất?
Nhóm Large Cap vào FTSE All-World (VCB, VIC, VHM) và Mid Cap (BID, HPG, VPB) được mua bởi phạm vi ETF rộng nhất. VIC được Vietcap ước tính hút ~$558 triệu tổng (đợt đầu ~$56 triệu).
Tại sao khối ngoại bán ròng mạnh trước khi FTSE công bố?
Hai lý do: (1) ETF Frontier Markets tự động bán VN vì VN sắp rời Frontier Index; (2) Active fund đã mua trước chốt lời theo kiểu “mua tin đồn bán tin thật”. Cả hai đều là cơ học, không phải tín hiệu bi quan về kinh tế VN.
Nhà đầu tư cá nhân nên làm gì?
Hiểu cơ chế để không bị cuốn bởi kỳ vọng ngắn hạn. Dòng tiền ETF đến theo lịch cố định, không theo cảm xúc. Phân biệt 6 mã Large/Mid Cap (pool ETF rộng) với 21 mã Small Cap. Không đọc số liệu khối ngoại như một khối đồng nhất.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.