Còn 4 ngày nữa, thị trường chứng khoán Việt Nam sẽ nhận một tấm “phiếu điểm” quan trọng. Rạng sáng 21/8/2026, FTSE Russell công bố danh sách chính thức các cổ phiếu Việt Nam đủ điều kiện vào rổ FTSE Global Equity Index Series (GEIS). Với nhà đầu tư VN30, đây không chỉ là một dòng tin — mà là bước đệm cuối cùng trước khi Việt Nam chính thức đổi hạng.

- Rạng sáng 21/8/2026, FTSE Russell công bố danh sách chính thức cổ phiếu Việt Nam vào rổ FTSE GEIS.
- Đây là bước đệm cuối trước khi Việt Nam chính thức nâng hạng lên thị trường mới nổi thứ cấp từ 21/9/2026.
- Vốn được phân bổ theo 4 đợt đến tháng 9/2027 (10% → 30% → 65% → 100%) để tránh sốc thanh khoản.
- Mirae Asset ước tính khoảng 40.000 tỷ đồng từ các quỹ mô phỏng chỉ số FTSE có thể chảy vào, tập trung nhóm vốn hóa lớn và ngân hàng.
- Đây là thông tin thị trường, không phải khuyến nghị mua/bán.
Ngày 21/8 sẽ diễn ra chuyện gì?
Cứ hình dung FTSE GEIS như một “danh sách khách mời VIP” mà hàng loạt quỹ ETF và quỹ chỉ số toàn cầu dùng làm căn cứ rót tiền. Cổ phiếu nào có tên trong danh sách, cổ phiếu đó gần như chắc chắn sẽ được các quỹ mô phỏng chỉ số mua vào tự động, bất kể quỹ có “thích” doanh nghiệp đó hay không.
Trước đó, ngày 8/4/2026, FTSE Russell đã công bố kết quả xác nhận nâng hạng cùng một danh sách 32 cổ phiếu Việt Nam mang tính tham khảo, dựa trên dữ liệu tính đến cuối ngày 31/12/2025 (theo bài phân tích trước của happite). Nhưng đó chỉ là bản nháp. Danh sách chính thức cho kỳ rà soát bán niên tháng 9/2026 — bản sẽ thực sự quyết định dòng tiền — mới được công bố vào rạng sáng 21/8/2026 (theo CafeF/VTC News).
Nói cách khác, giữa danh sách “dự kiến” hồi tháng 4 và danh sách “chốt sổ” ngày 21/8 có thể có chênh lệch, vì tiêu chí sàng lọc của FTSE (vốn hóa, thanh khoản, tỷ lệ free-float) được cập nhật theo dữ liệu mới nhất.
Vì sao đây là bước ngoặt cho VN30?
Ngày 21/8 chỉ là “vòng gửi xe”. Sự kiện lớn hơn là ngày 21/9/2026 — thời điểm Việt Nam chính thức được chuyển từ Thị trường Cận biên (Frontier Market) lên Thị trường Mới nổi Thứ cấp (Secondary Emerging Market). Nghe có vẻ chỉ là đổi tên gọi, nhưng thực chất giống như một cửa hàng chuyển từ khu chợ nhỏ sang trung tâm thương mại lớn — lượng khách (tức dòng vốn) ghé qua sẽ đông hơn hẳn, vì nhiều quỹ quốc tế có quy định chỉ được rót tiền vào thị trường “mới nổi” trở lên, không được phép đầu tư vào thị trường “cận biên”.
Theo Ủy ban Chứng khoán Nhà nước, việc đưa cổ phiếu Việt Nam vào các bộ chỉ số FTSE sẽ triển khai theo 4 giai đoạn, kéo dài đến tháng 9/2027, nhằm hạn chế những cú sốc thanh khoản cho thị trường. Giai đoạn đầu (9/2026) phân bổ khoảng 10% tỷ trọng, tiếp đó tăng thêm 20% vào tháng 3/2027, 35% vào tháng 6/2027, và hoàn tất phần còn lại 35% vào tháng 9/2027 — tổng cộng đạt 100% sau bốn đợt.
Cách chia nhỏ này giống như rót nước từ từ vào một cái ly đầy thay vì đổ ập một lúc: thị trường có thời gian hấp thụ dòng vốn mới mà không bị biến động quá mạnh trong một phiên.
Bao nhiêu tiền, chảy vào đâu?
Đây là phần mà nhà đầu tư quan tâm nhất, nhưng cũng cần đọc kỹ số liệu vì có nhiều ước tính khác nhau đang lưu hành. Theo báo cáo gần đây của Chứng khoán Mirae Asset Việt Nam, có thể có gần 40.000 tỷ đồng vốn từ các quỹ mô phỏng chỉ số thuộc hệ sinh thái FTSE chảy vào thị trường Việt Nam trong thời gian tới, với hơn 30 cổ phiếu có khả năng hưởng lợi trực tiếp (theo CafeF/VTC News). Con số này khác với ước tính khoảng 1,5 tỷ USD từ riêng nhóm quỹ ETF thuần túy từng được đề cập trong bài phân tích trước đó của happite — hai con số phản ánh hai phạm vi tính khác nhau (toàn bộ quỹ mô phỏng chỉ số so với riêng ETF), nên không nên cộng dồn hoặc so sánh trực tiếp.
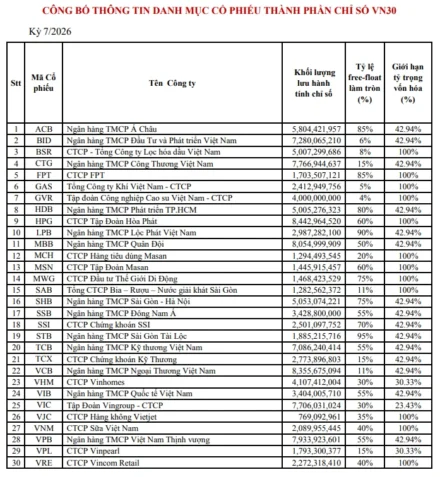
Mirae Asset nhận định dòng tiền đón đầu nâng hạng trước hết sẽ tập trung vào nhóm vốn hóa lớn, mang tính đại diện cao cho thị trường — cụ thể là VIC, VHM, HPG, cùng nhóm cổ phiếu ngân hàng. Đây cũng là logic dễ hiểu: các quỹ mô phỏng chỉ số ưu tiên mua cổ phiếu thanh khoản cao, vốn hóa lớn để tối thiểu hóa tác động lên giá khi giải ngân số tiền lớn — nhóm ngân hàng trong VN30 vốn đã chiếm tỷ trọng đáng kể trong rổ chỉ số.
Bảng tóm tắt các mốc và con số chính:
| Mốc/Chỉ số | Giá trị | Nguồn |
|---|---|---|
| Công bố danh sách chính thức FTSE GEIS | 21/8/2026 (rạng sáng) | CafeF/VTC News, 17/8/2026 |
| Việt Nam chính thức nâng hạng | 21/9/2026 | FTSE Russell, xác nhận 8/4/2026 |
| Lộ trình phân bổ tỷ trọng | 10% (9/2026) → 30% (3/2027) → 65% (6/2027) → 100% (9/2027) | UBCKNN |
| Ước tính dòng vốn quỹ mô phỏng FTSE | ~40.000 tỷ đồng | Mirae Asset Việt Nam |
| Số cổ phiếu tham khảo (danh sách sơ bộ 8/4) | 32 mã | FTSE Russell |
| P/E dự phóng thị trường hiện tại | ~12,5 lần (≈ TB 5 năm) | MBS |
Nhóm ngành nào giới phân tích ưu tiên?
Theo Chứng khoán MB (MBS), trong các nhóm ngành, chứng khoán được xem là “cánh chim đầu đàn” — nhạy cảm nhất với câu chuyện nâng hạng và khả năng thanh khoản thị trường cải thiện (theo CafeF/Markettimes). Logic ở đây khá trực quan: khi dòng vốn ngoại đổ vào nhiều hơn, thanh khoản toàn thị trường tăng, và công ty chứng khoán — vốn sống bằng phí giao dịch — là bên hưởng lợi trực tiếp đầu tiên.
Nhóm bán lẻ và thực phẩm được kỳ vọng hưởng lợi gián tiếp, nhờ sức mua phục hồi cùng mặt bằng chi phí vốn đang hạ nhiệt (khoảng 10 ngân hàng, gồm cả nhóm Big 4, đã công bố giảm lãi suất cho vay hoặc tung gói tín dụng ưu đãi từ đầu tháng 8/2026). Trong khi đó, nhóm logistics và bảo hiểm được nhắc đến theo hướng phòng thủ — ưu tiên doanh nghiệp có nền tảng cơ bản vững để giảm rủi ro trong các nhịp rung lắc ngắn hạn.
Cần nhìn cả hai chiều: kỳ vọng cao trước một sự kiện luôn đi kèm rủi ro “buy the rumor, sell the news” — nếu danh sách công bố ngày 21/8 hẹp hơn dự kiến, hoặc thị trường cho rằng thông tin đã phản ánh hết vào giá trước đó, áp lực chốt lời ngắn hạn hoàn toàn có thể xảy ra.
Nhà đầu tư cá nhân nên nhìn nhận thế nào?
Bức tranh hiện tại không hoàn toàn một chiều. Khối ngoại bán ròng hơn 2.100 tỷ đồng trong tuần trước sự kiện — một xu hướng từng xuất hiện trong giai đoạn trước đó — nhưng xu hướng mua ròng tính từ đầu tháng 8/2026 vẫn được duy trì. Về định giá, P/E dự phóng của thị trường hiện quanh 12,5 lần, tương đương mức bình quân 5 năm — không quá đắt, cũng chưa hẳn rẻ.
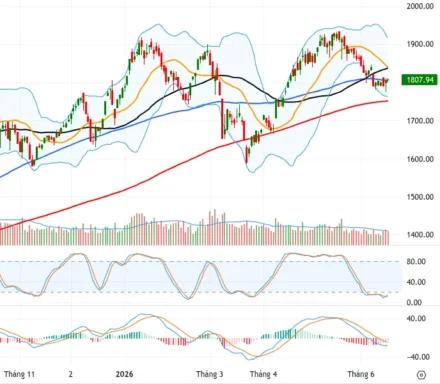
Theo kịch bản của MBS, VN-Index có thể hướng tới vùng 1.800-1.850 điểm trong kịch bản tích cực, trong khi vùng 1.650-1.680 điểm được xem là hỗ trợ đáng chú ý nếu thị trường điều chỉnh. Chứng khoán OCBS thì nghiêng về khả năng chỉ số giằng co quanh 1.700-1.720 điểm trong các phiên đầu tuần, trước khi có hướng đi rõ ràng hơn.
Điều quan trọng cần nhớ: những con số và dự báo trên là góc nhìn của các công ty chứng khoán, không phải sự đảm bảo. Nâng hạng thị trường là câu chuyện dài hạn (kéo dài đến tháng 9/2027), trong khi biến động giá ngắn hạn quanh một sự kiện cụ thể luôn khó đoán hơn nhiều so với xu hướng vĩ mô.
Câu hỏi thường gặp
FTSE Russell công bố danh sách cổ phiếu Việt Nam vào ngày nào?
Rạng sáng ngày 21/8/2026, cho kỳ rà soát bán niên tháng 9/2026 của bộ chỉ số FTSE GEIS.
Việt Nam chính thức được nâng hạng thị trường mới nổi thứ cấp từ khi nào?
Từ ngày 21/9/2026, theo xác nhận của FTSE Russell hồi 8/4/2026. Quá trình phân bổ tỷ trọng đầy đủ kéo dài đến tháng 9/2027 qua 4 giai đoạn.
Bao nhiêu tiền dự kiến chảy vào thị trường chứng khoán Việt Nam sau nâng hạng?
Theo ước tính của Mirae Asset Việt Nam, có thể gần 40.000 tỷ đồng từ các quỹ mô phỏng chỉ số FTSE, với hơn 30 cổ phiếu có khả năng hưởng lợi. Đây là con số ước tính, có thể thay đổi theo danh sách chính thức công bố ngày 21/8.
Nhóm cổ phiếu nào được kỳ vọng hưởng lợi nhiều nhất?
Theo các công ty chứng khoán, nhóm vốn hóa lớn (VIC, VHM, HPG), ngân hàng và đặc biệt là nhóm chứng khoán được xem là nhạy cảm nhất với câu chuyện nâng hạng.
Nếu quan tâm sâu hơn về vị thế nhóm ngân hàng — vốn chiếm tỷ trọng lớn trong rổ VN30 và thường được nhắc đến như nhóm hưởng lợi hàng đầu từ dòng vốn ngoại — có thể tham khảo thêm các phân tích liên quan trên happite.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.