Bạn mới mua cái tủ lạnh ở Điện Máy Xanh, nhân viên dán tem “Bảo hành 24 tháng” rồi cười tươi: “Yên tâm đi anh/chị, hư trong 2 năm tụi em sửa free”. Nghe thì tưởng đây là một lời hứa miệng, ai ngờ ngay lúc bạn quẹt thẻ thanh toán, công ty đã âm thầm ghi vào sổ sách một khoản tiền dành riêng cho lời hứa đó. Khoản tiền ấy gọi là dự phòng bảo hành sản phẩm, và nó nằm ngay trên báo cáo tài chính — chỉ là hầu hết chúng ta chưa từng để ý tìm.
- Hiểu dự phòng bảo hành sản phẩm là gì và vì sao doanh nghiệp phải trích ngay lúc bán hàng, chưa cần đợi khách quay lại sửa.
- Biết chính xác khoản này nằm ở mã nào trên Bảng cân đối kế toán (mã 321) theo Thông tư 200.
- Thấy ví dụ số thật từ BCTC kiểm toán 2025 của Thế Giới Di Động (MWG) — và phát hiện chi phí bảo hành thực ra “trốn” ở tận 2 nơi khác nhau.
- Tránh được 3 lỗi hiểu sai phổ biến khi đọc khoản mục này.
Dự phòng bảo hành sản phẩm là gì?
Dự phòng bảo hành sản phẩm là khoản tiền doanh nghiệp ước tính và ghi nhận trước như một khoản nợ phải trả, dành cho nghĩa vụ sửa chữa, thay thế sản phẩm đã bán trong thời hạn bảo hành cam kết với khách hàng. Nói đơn giản: bán hàng xong là có nghĩa vụ, mà nghĩa vụ đó tốn tiền trong tương lai, nên kế toán phải “chốt sổ” trước một khoản ước tính ngay lúc bán, chứ không đợi tới lúc khách hàng ôm cái tủ lạnh hỏng quay lại mới ghi.
Hình dung như thế này: cô Ba bán tạp hóa đầu hẻm nhập 100 cái nồi cơm điện về bán, nhà sản xuất bảo hành 12 tháng. Cô Ba biết chắc kiểu gì cũng có vài cái bị lỗi trong năm, phải đem đi đổi hoặc bù tiền sửa cho khách. Nếu cô Ba là công ty niêm yết, ngay khi bán lô nồi cơm đó, cô phải trích trước một khoản — dựa trên kinh nghiệm những năm trước tỷ lệ hỏng khoảng bao nhiêu phần trăm — coi như “nợ” khách hàng một dịch vụ sửa chữa trong tương lai. Khoản “nợ dịch vụ” đó chính là dự phòng bảo hành.
Vì sao phải trích ngay lúc bán, không đợi khách quay lại?
Câu trả lời nằm ở nguyên tắc phù hợp (matching principle) trong kế toán: chi phí phải được ghi nhận cùng kỳ với doanh thu mà nó tạo ra. Bạn bán tủ lạnh và ghi nhận doanh thu + lợi nhuận ngay tháng này, nhưng nếu 8 tháng sau khách mới mang tủ lạnh đi bảo hành thì chi phí sửa chữa lại rơi vào kỳ báo cáo khác — lợi nhuận tháng bán hàng bị “thổi phồng” giả tạo vì thiếu đi phần chi phí đáng ra phải gánh cùng.
Theo VAS 18 — Các khoản dự phòng, tài sản và nợ tiềm tàng (tương đương IAS 37 của IASB), một khoản dự phòng chỉ được ghi nhận khi thỏa 3 điều kiện: (1) doanh nghiệp có nghĩa vụ nợ hiện tại (ở đây là cam kết bảo hành đã ký/công bố với khách), (2) nghĩa vụ đó nhiều khả năng làm giảm lợi ích kinh tế (tức là thực sự phải chi tiền sửa/đổi), và (3) giá trị nghĩa vụ ước tính được một cách đáng tin cậy (dựa trên tỷ lệ hỏng lịch sử). Bảo hành sản phẩm gần như luôn thỏa cả 3 điều kiện này, nên gần như mọi doanh nghiệp sản xuất/bán lẻ có bảo hành đều phải trích dự phòng.
Trên BCTC, khoản này nằm ở đâu?
Theo Thông tư 200/2014/TT-BTC (mẫu B01-DN/HN — Bảng cân đối kế toán), dự phòng bảo hành sản phẩm được gộp chung vào một dòng lớn hơn: mã số 321 — “Dự phòng phải trả ngắn hạn”, nằm trong nhóm Nợ ngắn hạn. Về mặt hạch toán, tài khoản dùng là TK 352 – Dự phòng phải trả, trong đó tiểu khoản 3521 dành riêng cho dự phòng bảo hành sản phẩm, hàng hóa.
Điểm cần lưu ý ngay: mã 321 không CHỈ chứa dự phòng bảo hành — nó có thể gộp cả dự phòng tái cơ cấu, dự phòng cho hợp đồng có rủi ro lớn, dự phòng bảo hành công trình xây dựng… Muốn biết chính xác bao nhiêu phần trăm là bảo hành sản phẩm, bạn phải lật sang phần thuyết minh — và không phải công ty nào cũng thuyết minh chi tiết.
Ví dụ thật: MWG và trò “trốn tìm” của chi phí bảo hành
Lấy BCTC hợp nhất kiểm toán năm 2025 (kết thúc 31/12/2025) của CTCP Đầu tư Thế Giới Di Động (MWG) — công ty mẹ của Thế Giới Di Động, Điện Máy Xanh, Bách Hóa Xanh — làm ví dụ, vì đây là doanh nghiệp bán lẻ có nghĩa vụ bảo hành sản phẩm rất rõ ràng với hàng chục triệu khách hàng.
Trên Bảng cân đối kế toán hợp nhất, mã 321 “Dự phòng phải trả ngắn hạn” của MWG ghi 89.498.061.130 đồng (số cuối năm 2025), tăng so với 70.239.666.911 đồng đầu năm. Vậy có phải toàn bộ 89,5 tỷ này là tiền dự phòng bảo hành tủ lạnh, điện thoại? Nhìn kỹ cột “Thuyết minh” bên cạnh dòng này, bạn sẽ thấy nó để trống — nghĩa là MWG không mở thuyết minh chi tiết riêng cho khoản mục 321, khác hẳn các dòng khác đều có số thuyết minh dẫn chiếu rõ ràng.

Vậy phần bảo hành thật sự nằm ở đâu? Lật sang Thuyết minh 21 — Chi phí phải trả ngắn hạn (mã 315, một dòng khác trên Bảng cân đối kế toán, tách biệt hoàn toàn với mã 321), bạn sẽ thấy 2 dòng đáng chú ý:
- “Dịch vụ Bảo dưỡng – Bảo hành chưa thực hiện”: 526.346.720.671 đồng — một khoản mục hoàn toàn MỚI, năm trước không có số (hoặc bằng 0).
- “Chi phí sửa chữa bảo hành”: 16.680.293.176 đồng, giảm nhẹ so với 20.313.706.363 đồng năm trước.
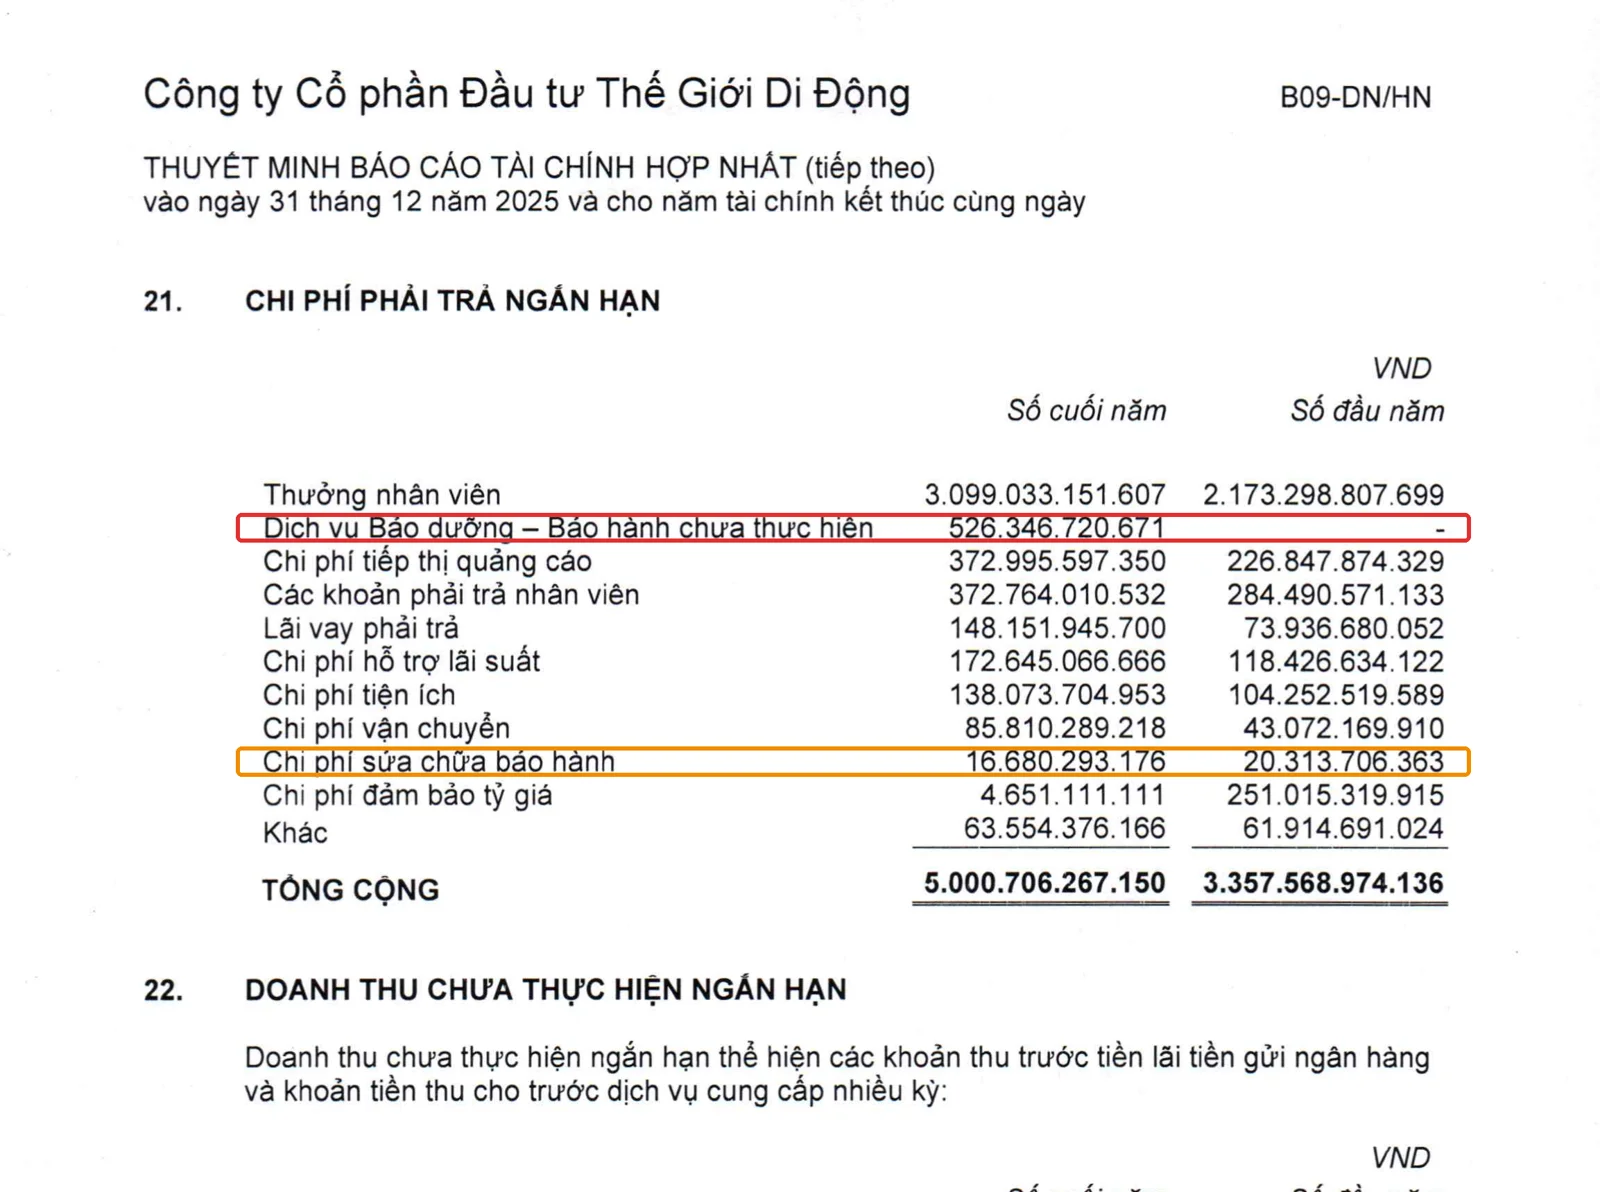
Tức là: chi phí liên quan tới bảo hành của MWG thực chất nằm rải ở 2 chỗ khác nhau trên BCTC — một phần trong mã 321 “Dự phòng phải trả” (không thuyết minh chi tiết), một phần trong mã 315 “Chi phí phải trả ngắn hạn” (có thuyết minh, tách thành 2 dòng riêng). Không có một dòng “Tổng chi phí bảo hành” gộp sẵn cho bạn — muốn biết tổng, phải tự cộng.
Vài phép tính để bạn hình dung quy mô:
- Tỷ trọng khoản “Bảo dưỡng – Bảo hành chưa thực hiện” trong tổng Chi phí phải trả ngắn hạn:
526.346.720.671 / 5.000.706.267.150 = 10,5%. - Tốc độ tăng của mã 321 “Dự phòng phải trả ngắn hạn” so với đầu năm:
(89.498.061.130 − 70.239.666.911) / 70.239.666.911 = 27,4%. - Nếu cộng gộp cả 3 khoản liên quan bảo hành (mã 321 + 2 dòng thuyết minh 21): 89.498.061.130 + 526.346.720.671 + 16.680.293.176 ≈ 632,5 tỷ đồng — đây là con số ước tính riêng của bài viết, không phải số MWG công bố gộp sẵn, vì bản thân BCTC không trình bày một dòng tổng hợp như vậy.
(Nguồn: BCTC hợp nhất kiểm toán MWG năm 2025, kiểm toán bởi Ernst & Young Việt Nam, ký ngày 30/1/2026, truy cập 08/2026.)

- Vào trang quan hệ cổ đông hoặc IR của doanh nghiệp, tải BCTC hợp nhất kiểm toán năm gần nhất.
- Mở Bảng cân đối kế toán, tìm dòng mã 321 “Dự phòng phải trả ngắn hạn” trong nhóm Nợ ngắn hạn — ghi lại số tiền và xem cột “Thuyết minh” có dẫn chiếu số thuyết minh cụ thể hay để trống.
- Nếu có số thuyết minh, lật tới đúng thuyết minh đó xem bảng chi tiết — công ty sản xuất/bán lẻ thường liệt kê riêng “dự phòng bảo hành sản phẩm”.
- Nếu để trống như MWG, thử tìm thêm ở thuyết minh “Chi phí phải trả” (thường mã 315) — nhiều công ty giấu một phần chi phí bảo hành ở đây thay vì ở mã 321.
- So sánh số cuối năm với đầu năm: tăng mạnh có thể do doanh số tăng (bình thường) hoặc do tỷ lệ lỗi sản phẩm tăng (đáng chú ý hơn).
Bẫy thường gặp khi đọc dự phòng bảo hành
- Tưởng đây là tiền mặt để riêng trong một tài khoản ngân hàng. Không phải — dự phòng bảo hành chỉ là một con số kế toán ghi nhận nghĩa vụ, không có nghĩa công ty có sẵn từng đó tiền mặt cất riêng để chờ chi trả.
- Nhầm dự phòng phải trả (mã 321, một khoản nợ) với dự phòng giảm giá hàng tồn kho (một khoản giảm trừ tài sản). Hai cái tên nghe gần giống nhưng bản chất và vị trí trên BCTC hoàn toàn khác nhau — cái đầu nằm bên Nợ phải trả, cái sau nằm bên Tài sản (giảm trừ giá trị hàng tồn kho).
- Bỏ qua vì số tuyệt đối nhỏ so với tổng nợ phải trả. Với MWG, 89,5 tỷ chỉ chiếm chưa tới 0,2% tổng nợ phải trả (50,78 nghìn tỷ) — nhưng tốc độ tăng 27,4% trong 1 năm mới là tín hiệu đáng theo dõi qua nhiều kỳ, không phải bản thân con số tuyệt đối.
Case study kinh điển thế giới: General Motors và cái công tắc đánh lửa im lặng
Năm 2014, hãng xe General Motors (GM) buộc phải thu hồi khoảng 2,6 triệu xe tại Mỹ vì lỗi công tắc đánh lửa — một lỗi có thể khiến xe tự tắt máy đột ngột khi đang chạy, vô hiệu hóa túi khí, liên quan tới ít nhất 124 ca tử vong theo thống kê của quỹ bồi thường do GM lập ra. Vấn đề không chỉ nằm ở lỗi kỹ thuật: các tài liệu nội bộ cho thấy kỹ sư GM đã biết về lỗi này từ năm 2005, gần một thập kỷ trước khi công ty công bố thu hồi. Trong suốt thời gian đó, các khoản chi phí bảo hành, sửa chữa và thu hồi tiềm ẩn liên quan đến lỗi đã biết này không được trích lập dự phòng đầy đủ và kịp thời trên sổ sách — nghĩa vụ đã tồn tại về mặt bản chất kế toán (đúng như điều kiện ghi nhận dự phòng của VAS 18/IAS 37) nhưng không được phản ánh tương xứng.
Tháng 9/2015, Bộ Tư pháp Hoa Kỳ (DOJ) công bố thỏa thuận hoãn truy tố với GM, phạt 900 triệu USD vì hành vi che giấu thông tin an toàn; Cơ quan An toàn Giao thông Quốc gia Mỹ (NHTSA) phạt thêm 35 triệu USD dân sự. GM sau đó phải ghi nhận dồn hàng tỷ USD chi phí thu hồi, bồi thường và pháp lý vào các năm 2014-2015 — đúng thời điểm lẽ ra một phần đáng kể trong số đó nên được trích dần từ gần một thập kỷ trước. Đây là minh chứng cho hậu quả khi một doanh nghiệp trì hoãn ghi nhận nghĩa vụ bảo hành/thu hồi mà mình đã biết rõ — dồn cục toàn bộ “hóa đơn” vào một kỳ báo cáo duy nhất, làm méo mó bức tranh tài chính nhiều năm liền trước đó.
Câu hỏi thường gặp
Dự phòng bảo hành sản phẩm hạch toán vào tài khoản nào?
Tài khoản 352 “Dự phòng phải trả” theo Thông tư 200/2014/TT-BTC, cụ thể tiểu khoản 3521 dành cho dự phòng bảo hành sản phẩm, hàng hóa. Trên Bảng cân đối kế toán, khoản này thể hiện ở mã 321 “Dự phòng phải trả ngắn hạn” (nếu đến hạn dưới 12 tháng).
Dự phòng bảo hành khác gì chi phí bảo hành thực tế đã phát sinh?
Dự phòng là số ước tính trước, ghi nhận ngay khi bán hàng dựa trên kinh nghiệm lịch sử. Chi phí bảo hành thực tế là số tiền thật sự chi ra khi khách mang sản phẩm đi sửa. Cuối kỳ, nếu dự phòng đã lập lớn hơn thực tế phát sinh, phần chênh lệch được hoàn nhập (ghi giảm chi phí); nếu nhỏ hơn, phải trích thêm.
Vì sao dự phòng bảo hành lại nằm trong Nợ phải trả chứ không phải chi phí?
Vì tại thời điểm ghi nhận, doanh nghiệp chưa thực sự chi tiền — đây là một nghĩa vụ trong tương lai (sẽ phải bỏ tiền ra sửa/đổi cho khách), nên về bản chất nó là một khoản nợ phải trả, chỉ là số tiền và thời điểm chưa hoàn toàn chắc chắn (khác với khoản phải trả người bán vốn đã biết chính xác số tiền).
Không trích dự phòng bảo hành có sao không?
Nếu doanh nghiệp có bảo hành cho khách mà không trích dự phòng, lợi nhuận công bố ở kỳ bán hàng sẽ bị phóng đại (thiếu chi phí phải gánh), vi phạm nguyên tắc phù hợp của VAS 01 và có thể bị kiểm toán nêu ý kiến ngoại trừ nếu số tiền trọng yếu.
Đọc tiếp trong series
- Cách đọc báo cáo tài chính cho người mới bắt đầu: Hướng dẫn A–Z — bài trụ của cả series.
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào — nền tảng trước khi đọc bài này.
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu — hiểu vị trí mã 321 trong tổng thể bảng.
- Đọc phần Nguồn vốn: nợ phải trả & vốn chủ sở hữu — bài mẹ trực tiếp của bài này.
- Quỹ đầu tư phát triển là gì? Vì sao con số này có thể lớn gần bằng vốn góp cổ đông — một lát cắt hẹp khác của Nguồn vốn.
- Nợ tiềm tàng là gì? Vì sao khoản “cam kết” nghìn tỷ không nằm trên Bảng cân đối kế toán — chủ đề gần gũi (VAS 18) nhưng ở phía chưa đủ điều kiện ghi nhận thành dự phòng.
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp, mẫu B01-DN/HN, khoản mục mã 321; hướng dẫn tài khoản 352.
- VAS 18 — Các khoản dự phòng, tài sản và nợ tiềm tàng (Bộ Tài chính, QĐ 100/2005/QĐ-BTC), tương đương IAS 37 (IASB).
- CFA Institute — Financial Statement Analysis curriculum (phân biệt provisions và accrued liabilities).
- BCTC hợp nhất kiểm toán CTCP Đầu tư Thế Giới Di Động (MWG) năm 2025, kiểm toán Ernst & Young Việt Nam, ký 30/1/2026, truy cập 08/2026 — xem BCTC gốc (PDF, Vietstock).
- Bộ Tư pháp Hoa Kỳ (DOJ) — thỏa thuận hoãn truy tố với General Motors, công bố 9/2015; NHTSA — quyết định phạt dân sự GM 2014.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.