- SHB và VIB là 2 trong 5 mã có Sharpe ratio 1 năm tệ nhất toàn rổ VN30 tính đến 15/08/2026, dù cả hai vừa báo lãi 6 tháng ổn định (SHB 9.092 tỷ, hoàn thành 51% kế hoạch năm; VIB hơn 5.180 tỷ, tăng 3%).
- LPB vẫn là mã Sharpe cao nhất nhóm ngân hàng B (1,04) nhưng đang giảm nhanh nhất nhóm, từ 1,29 xuống 1,04 chỉ trong một tuần, đồng thời có hệ số tương quan thấp nhất rổ VN30 (0,31) tức đang “tự đi xe máy” thay vì đi chung xe với VN-Index.
- Không mã nào trong nhóm đổi beta 1 năm quá 0,25 điểm, rủi ro hệ thống của cả nhóm khá ổn định trong tuần qua.
- Nguyên nhân sâu xa nằm ở dòng tiền: khối ngoại tiếp tục bán ròng cổ phiếu ngân hàng, khiến giá bị chiết khấu bất kể lợi nhuận thực tế ra sao.
Có một nghịch lý đang diễn ra ở nhóm ngân hàng tư nhân quy mô vừa và nhỏ trong rổ VN30: báo cáo tài chính đẹp, nhưng cổ phiếu vẫn “đội sổ” bảng xếp hạng Sharpe ratio. SHB vừa công bố lãi trước thuế 9.092 tỷ đồng sau 6 tháng, hoàn thành 51% kế hoạch năm. VIB cũng lãi hơn 5.180 tỷ đồng, tăng 3% so với cùng kỳ. Vậy mà tính đến 15/08/2026, cả hai đều nằm trong nhóm 5 mã có Sharpe ratio 1 năm tệ nhất toàn bộ 30 mã VN30. Chuyện gì đang xảy ra?
Đây là kỳ cập nhật hàng tuần của loạt bài phân tích định lượng VN30 trên happite, lần này xoay đến nhóm ngân hàng tư nhân (Nhóm B): ACB, HDB, LPB, SHB, SSB, STB, TPB, VIB. Chúng ta sẽ đi qua 6 chỉ số quen thuộc là lợi suất, độ lệch chuẩn, beta, alpha, hệ số tương quan và Sharpe ratio, tính trên dữ liệu giá điều chỉnh 1 năm và 3 tháng gần nhất (nguồn: API Entrade/DNSE, đến 14/08/2026), so với kỳ trước (08/08/2026) để tìm ra cái gì thực sự thay đổi.
Bảng chỉ số nhóm ngân hàng B tính đến 15/08/2026
Trước khi vào chi tiết từng mã, đây là bảng 6 chỉ số cửa sổ 1 năm cho cả 8 mã (đơn vị lợi suất/alpha đã năm hoá, %):
| Mã | Lợi suất 1Y | Beta | Alpha | Tương quan | Sharpe 1Y | Sharpe 3M |
|---|---|---|---|---|---|---|
| LPB | +41,5% | 0,51 | +33,8% | 0,31 | 1,04 | 0,22 |
| STB | +34,1% | 0,83 | +28,6% | 0,44 | 0,83 | -0,04 |
| HDB | +18,5% | 1,05 | +13,6% | 0,63 | 0,53 | -0,23 |
| ACB | +4,9% | 0,77 | +0,4% | 0,59 | 0,15 | 1,76 |
| SSB | -9,1% | 0,59 | -13,7% | 0,50 | -0,44 | 1,55 |
| TPB | -21,1% | 1,01 | -27,9% | 0,67 | -0,73 | -1,19 |
| VIB | -23,9% | 0,91 | -32,1% | 0,68 | -0,98 | -1,68 |
| SHB | -30,4% | 0,88 | -40,2% | 0,61 | -1,19 | -2,32 |
Cách đọc bảng này: Sharpe ratio là lãi đổi lấy mỗi đơn vị “say sóng”, càng cao càng tốt (dương là thắng được lãi tiết kiệm, âm là thua). Beta trên 1 nghĩa là mã đó biến động mạnh hơn VN-Index; dưới 1 là đủng đỉnh hơn. Alpha là phần lãi ngoài phần nhờ thị trường đi lên, nếu âm nghĩa là cổ phiếu đang thua thị trường chung dù đã trừ đi yếu tố beta.

SHB: lãi ổn định, cổ phiếu vẫn tệ nhất nhóm
SHB đứng cuối bảng cả nhóm lẫn toàn rổ VN30 với Sharpe 1 năm -1,19, và Sharpe 3 tháng còn thê thảm hơn ở mức -2,32. Đây là mã “say sóng” nặng nhất nhóm: độ lệch chuẩn 1 năm gần 30%/năm trong khi lợi suất lại âm 30,4%. Điều đáng chú ý là bức tranh kinh doanh của SHB không hề tệ. Theo báo cáo tài chính quý 2/2026, ngân hàng lãi trước thuế 9.092 tỷ đồng trong 6 tháng, hoàn thành 51% kế hoạch năm, tỷ lệ nợ xấu giảm còn 2,07% (từ 2,6% cuối quý 1), tỷ lệ bao phủ nợ xấu tăng lên 82,51%. Nói cách khác, “phần thời” (thị trường) và cả nội tại doanh nghiệp đều không phải nguyên nhân trực tiếp; giá cổ phiếu SHB đang bị thị trường chiết khấu vì lý do khác, nhiều khả năng đến từ tâm lý ngành và áp lực bán ròng của khối ngoại lên nhóm ngân hàng nói chung (xem phần bối cảnh bên dưới).
VIB: lợi nhuận tăng nhẹ, Sharpe rơi thêm 0,15 điểm trong 1 tuần
VIB không tệ bằng SHB nhưng cũng không khá hơn là bao, Sharpe 1 năm -0,98, giảm tiếp 0,15 điểm so với tuần trước, alpha âm nặng nhất nhóm sau SHB (-32,1%). VIB vừa công bố lợi nhuận trước thuế 6 tháng đạt hơn 5.180 tỷ đồng, tăng 3% so với cùng kỳ, tổng tài sản vượt 580 nghìn tỷ đồng. Ngân hàng cũng đặt mục tiêu cả năm 11.550 tỷ đồng lợi nhuận trước thuế và chia cổ tức tiền mặt gần 19% theo nghị quyết ĐHĐCĐ. Tăng trưởng lợi nhuận khiêm tốn (3%) so với kỳ vọng của thị trường có thể là một phần lý do khiến dòng tiền chưa mặn mà, nhưng biên độ giảm giá cổ phiếu (-23,9% trong 1 năm) vẫn lớn hơn nhiều so với mức tăng trưởng lợi nhuận thực tế, một dấu hiệu cho thấy yếu tố định giá lại/tâm lý đang lấn át yếu tố cơ bản.
LPB: ngôi vương Sharpe của nhóm, nhưng đang “tự đi xe máy”
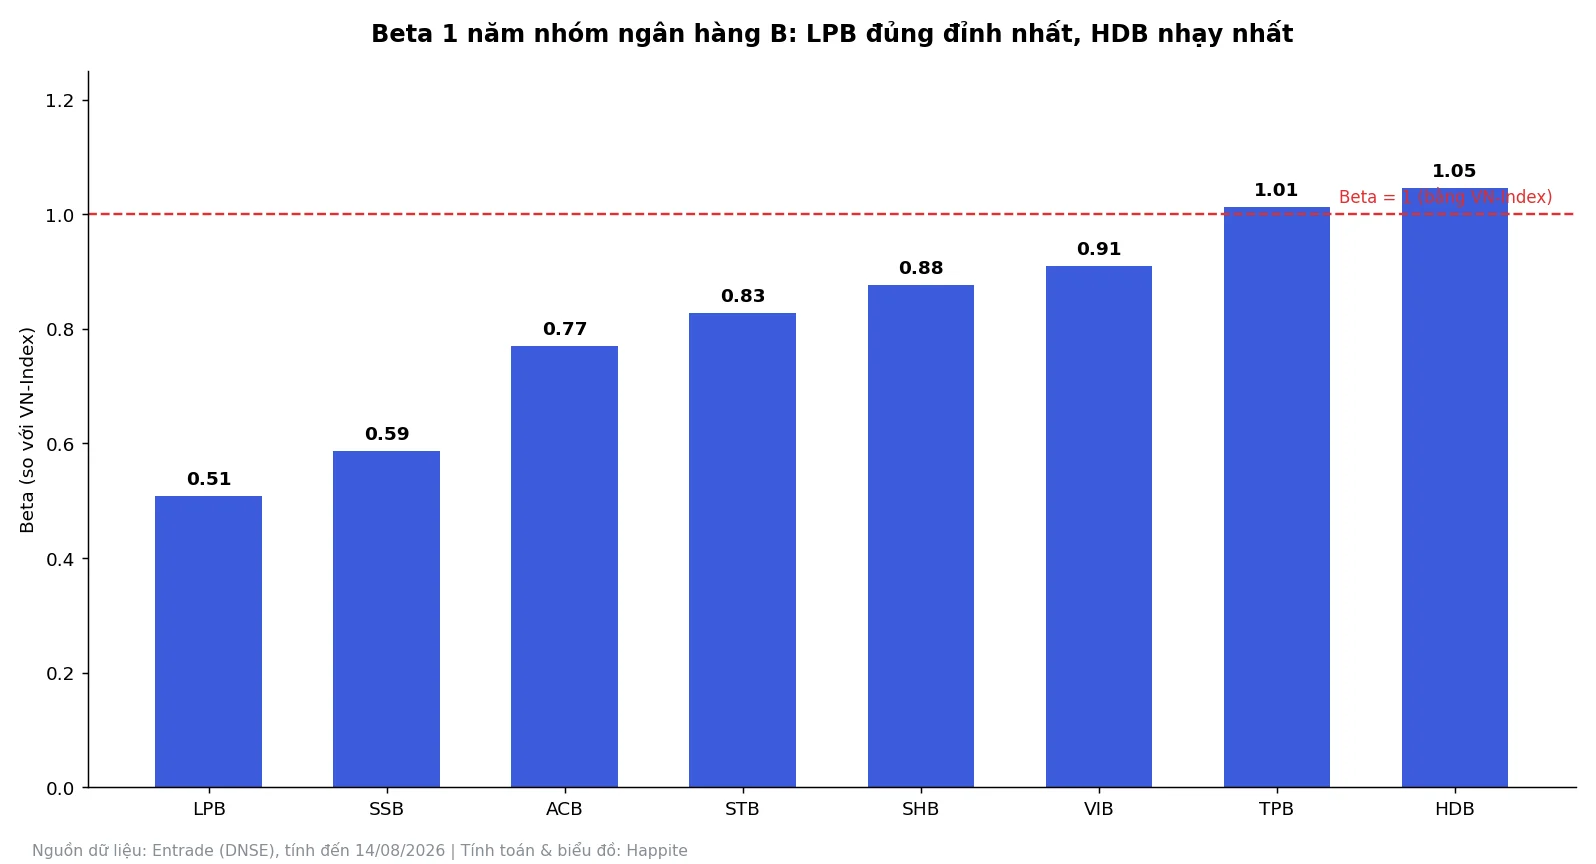
Ở thái cực ngược lại, LPB tiếp tục dẫn đầu Sharpe của cả nhóm ngân hàng B với 1,04, dù đây cũng là mã giảm Sharpe nhanh nhất nhóm trong tuần qua (từ 1,29 xuống 1,04, giảm 0,25 điểm). Đáng chú ý hơn, LPB có hệ số tương quan với VN-Index thấp nhất toàn bộ rổ VN30 ở mức 0,31, nghĩa là giá cổ phiếu này đang di chuyển khá độc lập với xu hướng chung của thị trường, đúng kiểu “tự đi xe máy” thay vì ngồi chung xe buýt VN-Index. Về cơ bản, LPBank báo lãi gần 6.000 tỷ đồng sau 6 tháng đầu năm, thu ngoài lãi tăng 33%, và đặt kế hoạch lợi nhuận trước thuế cả năm 14.982 tỷ đồng (khoảng +5% so với 2025), kế hoạch chia cổ tức tiền mặt tới 30%. Beta của LPB cũng thấp nhất nhóm (0,51), tức đây là mã “xe số sàn đủng đỉnh” hơn hẳn phần còn lại, biến động ít hơn một nửa so với thị trường chung.
STB và HDB: vẫn ổn định giữa nhóm
STB (Sharpe 0,83) và HDB (Sharpe 0,53) là hai mã giữ vị trí giữa bảng, không có biến động bất thường trong tuần qua (delta Sharpe lần lượt -0,07 và -0,08, đều nhỏ). STB có beta 0,83 và tương quan 0,44, mức trung bình khá của nhóm. HDB có beta cao nhất nhóm sau TPB (1,05), tức nhạy hơn thị trường một chút, đi kèm alpha vẫn dương (+13,6%), nghĩa là vẫn đang tạo ra giá trị vượt trội thật sự chứ không chỉ nhờ “nước lên thuyền lên”.
ACB và SSB: câu chuyện của Sharpe 3 tháng đảo chiều
Điểm thú vị nhất ở hai mã này là sự khác biệt lớn giữa Sharpe 1 năm và Sharpe 3 tháng. ACB có Sharpe 1 năm khiêm tốn 0,15 nhưng Sharpe 3 tháng lại vọt lên 1,76, cao nhất cả nhóm ở cửa sổ ngắn hạn. SSB cũng tương tự, Sharpe 1 năm âm (-0,44) nhưng Sharpe 3 tháng dương mạnh (1,55). Đây là tín hiệu cho thấy cả hai mã đang có một nhịp hồi phục gần đây, dù bức tranh cả năm vẫn chưa đủ để bù lại giai đoạn giảm trước đó. Với ACB, alpha 1 năm gần như bằng 0 (+0,4%, vừa đổi dấu từ âm nhẹ tuần trước) nghĩa là mã này đang bám sát hiệu suất thị trường chung, không thắng cũng không thua đáng kể.
TPB: Sharpe 1 năm giảm mạnh nhất nhóm sau LPB
TPB có Sharpe 1 năm -0,73, giảm 0,22 điểm so với tuần trước, mức giảm lớn thứ nhì trong nhóm. Beta của TPB cao nhất nhóm (1,01), tương quan cũng cao (0,67), tức đây là mã bám khá sát nhịp thị trường nhưng lại đang thua thị trường về mặt lợi suất điều chỉnh rủi ro.
Vì sao lãi tốt mà Sharpe vẫn xấu? Bối cảnh dòng tiền ngành ngân hàng
Câu trả lời chung cho nghịch lý ở SHB, VIB và một phần TPB nằm ở dòng tiền hơn là ở nội tại doanh nghiệp. Theo các báo cáo phân tích ngành gần đây, khối ngoại vẫn đang bán ròng cổ phiếu ngân hàng liên tục, tạo áp lực giảm giá bất kể kết quả kinh doanh. P/E ngành ngân hàng hiện dao động quanh 10,8-10,9 lần, thấp hơn khoảng 10% so với trung vị lịch sử, tức định giá đang rẻ hơn bình thường dù lợi nhuận vẫn tăng trưởng. Giới phân tích cũng dự báo cổ phiếu ngân hàng nửa cuối năm 2026 sẽ phân hóa mạnh, dòng tiền luân chuyển giữa các nhóm thay vì tạo sóng đồng loạt như trước. Đây chính là lý do vì sao trong cùng một ngành, LPB và STB vẫn giữ Sharpe dương tốt trong khi SHB và VIB lại đội sổ, câu chuyện không chỉ nằm ở lãi bao nhiêu mà còn ở việc thị trường đang “định giá lại” niềm tin vào từng mã theo cách khác nhau.
Câu hỏi thường gặp
Sharpe ratio âm nghĩa là gì?
Sharpe ratio âm nghĩa là lợi suất điều chỉnh rủi ro của cổ phiếu đó còn thấp hơn cả gửi tiết kiệm không rủi ro (Rf). Nói cách khác, nhà đầu tư đang chịu thêm rủi ro (độ lệch chuẩn) mà không được đền bù xứng đáng bằng lợi suất tương ứng.
Beta bao nhiêu là cao?
Thường beta trên 1,2 được xem là khá nhạy so với thị trường (biến động mạnh hơn VN-Index đáng kể), dưới 0,7 được xem là khá đủng đỉnh. Trong nhóm ngân hàng B kỳ này, không mã nào vượt 1,05, tức cả nhóm đều ở mức beta trung bình đến thấp.
Vì sao SHB, VIB lãi tốt mà cổ phiếu vẫn giảm giá?
Lợi nhuận kế toán và diễn biến giá cổ phiếu không phải lúc nào cũng đi cùng nhau trong ngắn/trung hạn. Khi khối ngoại bán ròng mạnh và tâm lý thị trường thận trọng với cả ngành, giá cổ phiếu có thể bị chiết khấu bất kể kết quả kinh doanh, đặc biệt với các mã có thanh khoản lớn dễ bị bán ròng.
Hệ số tương quan thấp (như LPB) có phải là điều tốt?
Tuỳ góc nhìn. Với nhà đầu tư muốn đa dạng hoá danh mục, một mã có tương quan thấp với VN-Index (như LPB ở mức 0,31) giúp giảm rủi ro tổng thể danh mục. Nhưng nó cũng có nghĩa diễn biến giá của mã đó khó dự đoán hơn dựa trên xu hướng chung của thị trường.
Phương pháp tính các chỉ số này ra sao?
Toàn bộ 6 chỉ số được tính trên lợi suất ngày của giá điều chỉnh, cửa sổ chính 1 năm (~250 phiên) và phụ 3 tháng (~63 phiên), benchmark là VN-Index, lãi suất phi rủi ro dùng lợi suất TPCP 10 năm (hiện 4,53%/năm, theo Vietstock 09/07/2026). Phương pháp chi tiết xem tại bài Bản đồ rủi ro VN30 tháng 8/2026.
Kết luận
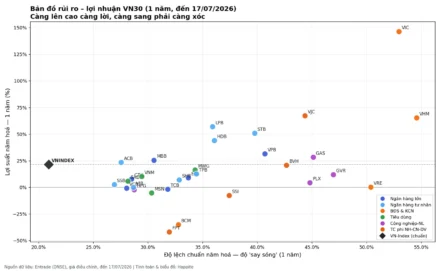
Nhóm ngân hàng tư nhân trong VN30 đang cho thấy một sự phân hóa rõ rệt về hiệu suất điều chỉnh rủi ro, bất kể kết quả kinh doanh cơ bản khá tương đồng (đa số đều tăng trưởng lợi nhuận dương). LPB và STB vẫn giữ vị trí tốt nhất nhóm, trong khi SHB và VIB tiếp tục nằm trong nhóm tệ nhất toàn rổ VN30, một minh chứng cho việc lợi nhuận kế toán không phải lúc nào cũng phản ánh đúng những gì thị trường đang “định giá” cho cổ phiếu. Xem thêm bức tranh toàn cảnh 30 mã tại Bản đồ rủi ro VN30 tháng 8/2026, hoặc so sánh với nhóm ngân hàng lớn tại Beta, Sharpe Ngân Hàng A VN30.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.