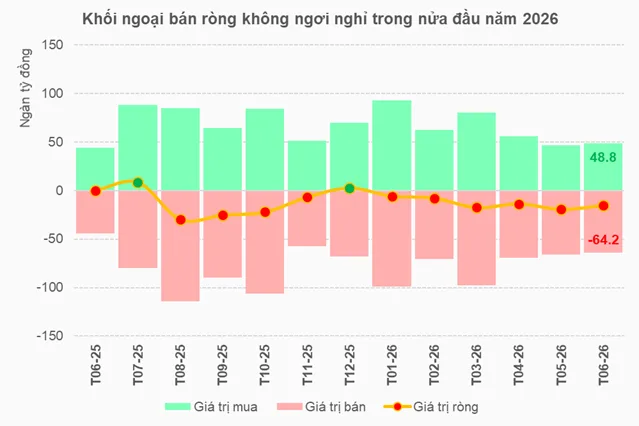
Nếu thị trường chứng khoán là một buổi tiệc buffet, khối ngoại đang lặng lẽ đặt đĩa xuống và bước về phía cửa ra — không ồn ào, không tuyên bố, chỉ đều đặn rời đi từng phiên một. Kết thúc 6 tháng đầu năm 2026, nhà đầu tư nước ngoài đã bán ròng gần 79.800 tỷ đồng trên HOSE, và chưa một tháng nào trong nửa đầu năm họ chuyển sang mua ròng. Tháng 7 đến, xu hướng vẫn chưa đổi chiều.
- H1/2026: khối ngoại bán ròng gần 80.000 tỷ đồng trên HOSE — chưa một tháng nào mua ròng
- Tháng 7: phiên 15/7 bán ròng 994 tỷ (mạnh nhất T7), FPT bị xả 346 tỷ; phiên 6/7 bán ròng 2.830 tỷ
- Nguyên nhân: Fed tăng lãi suất cuối 2026, USD mạnh, địa chính trị Mỹ–Iran, chốt lời
- Tỷ trọng khối ngoại giảm 13,5% (2025) xuống 11,9% (2026)
- Dự báo: 1–3 tháng tới khó đảo chiều; cần 4 điều kiện hội tụ
Con Số 80.000 Tỷ Nói Lên Điều Gì?
Để dễ hình dung: 80.000 tỷ đồng tương đương ngân sách đầu tư công của một tỉnh lớn trong vài năm — và nó đã rời khỏi thị trường cổ phiếu Việt Nam chỉ trong 6 tháng. Cụ thể hơn, riêng tháng 6/2026, khối ngoại có đến 18/22 phiên bán ròng trên HOSE, với tổng giá trị hơn 15.300 tỷ đồng. Hai phiên cao điểm là 04/06 (gần 5.800 tỷ) và 17/06 (gần 3.200 tỷ).
Xu hướng này không bắt đầu từ năm nay nhưng năm 2026 nhanh hơn và rộng hơn. Sang tháng 7, tuần đầu (6–10/7) bán ròng hơn 2.470 tỷ; chỉ riêng phiên 6/7 đã bán ròng tới 2.830 tỷ đồng. Tuần 13–17/7, phiên 15/7 ghi nhận 994 tỷ — mức bán ròng mạnh nhất trong tháng 7.
Những “Nạn Nhân” Hàng Đầu Trong Rổ VN30
Khối ngoại không bán đều tay. Tháng 6/2026, ba mã bị bán ròng mạnh nhất là VHM (hơn 2.400 tỷ đồng), TCB (khoảng 1.500 tỷ) và VPB (khoảng 1.500 tỷ). VIC là trường hợp đặc biệt với giao dịch thỏa thuận khổng lồ đẩy cả hai chiều lên cao, kết quả ròng mua ròng nhẹ khoảng 585 tỷ đồng.
Sang tháng 7, bức tranh thay đổi. Phiên 6/7, VIC bị bán ròng gần 2.253 tỷ đồng. Đến phiên 15/7, FPT bất ngờ trở thành mã bị xả nhiều nhất với 346 tỷ đồng trong một phiên. CTG, HPG và VPB cũng chịu áp lực liên tục. Phân tích về FPT về đáy 2 năm cho thấy nghịch lý: lợi nhuận tăng nhưng cổ phiếu vẫn rơi vì lực bán của khối ngoại.

Ba Nguyên Nhân Khối Ngoại Liên Tục Rút Vốn
Theo phân tích từ VNDIRECT và Chứng khoán Kirin, có ba yếu tố chính.
Thứ nhất, kỳ vọng Fed tăng lãi suất cuối 2026. Trước đây, nhà đầu tư nước ngoài hy vọng Fed cắt giảm lãi suất, hỗ trợ dòng vốn tìm về thị trường mới nổi như Việt Nam. Nhưng khả năng cao Fed sẽ tăng lãi suất từ cuối 2026, khiến USD hấp dẫn hơn và vốn ở lại phương Tây. Bối cảnh lãi suất tiết kiệm trong nước đang ở mức 9%/năm cũng phần nào phản ánh cuộc cạnh tranh thu hút vốn ngày càng khốc liệt.
Thứ hai, địa chính trị leo thang. Căng thẳng Mỹ–Iran bùng phát vào tháng 3 và tháng 5/2026 khiến tâm lý né tránh rủi ro (risk-off) gia tăng toàn cầu. Happite đã phân tích tác động của căng thẳng địa chính trị và vĩ mô lên VN30 trong đợt điều chỉnh về 1.800 điểm.
Thứ ba, chốt lời sau đà tăng. VN-Index đã có giai đoạn tăng mạnh và khối ngoại không bỏ lỡ cơ hội hiện thực hóa lợi nhuận. Đây là hành vi bình thường nhưng góp phần duy trì áp lực bán ròng.
Nội Địa Đang “Gánh Team” Như Thế Nào?
Điểm tích cực là thị trường không sụp đổ dù khối ngoại bán ròng liên tục. Tỷ trọng giao dịch của nhà đầu tư nước ngoài trên toàn HOSE giảm từ 13,5% năm 2025 xuống còn 11,9% năm 2026 (theo VNDIRECT), nghĩa là nhà đầu tư trong nước hiện chi phối gần 90% thanh khoản.
Điều này có hai hàm ý. Tích cực là thị trường không còn quá phụ thuộc vào khối ngoại — một phiên họ bán mạnh cũng không đủ kéo sàn đổ. Tiêu cực là thanh khoản từ ngoại đang co lại, và nếu nội địa thiếu động lực thì VN-Index khó duy trì đà tăng bền vững.
Bao Giờ Khối Ngoại Quay Lại?
Ông Võ Kim Phụng, Trưởng phòng Phân tích Chứng khoán Beta, nhận định trong vòng 1–3 tháng tới, khó có khả năng khối ngoại mua ròng mạnh và trên diện rộng. Kịch bản có thể diễn ra theo 3 giai đoạn: bán ròng chậm lại → mua ròng chọn lọc → mua ròng có hệ thống.
Cần ít nhất 2 trong 4 điều kiện sau đồng thời hội tụ: (1) Fed bớt diều hâu hoặc lãi suất USD hạ nhiệt; (2) tỷ giá USD/VND ổn định hơn; (3) nâng hạng FTSE Russell hiện thực hóa dòng vốn (kỳ vọng T9/2026 là tích cực dài hạn nhưng chưa đủ tạo đảo chiều ngay); (4) KQKD doanh nghiệp VN30 đủ mạnh, chứng minh câu chuyện tăng trưởng là thực chất.
Nhà Đầu Tư VN30 Cần Lưu Ý Gì?
Rủi ro ngắn hạn: Các mã FPT, VHM, TCB, VPB có thể tiếp tục chịu áp lực giảm giá. Phiên đáo hạn HĐTL tháng 7 (16/7) tạo thêm áp lực kỹ thuật khiến VN30-Index mất 30 điểm chỉ trong một phiên.
Cơ hội dài hạn: Những giai đoạn ngoại bán mạnh thường tạo mặt bằng giá hấp dẫn cho nhà đầu tư dài hạn. Câu chuyện của FPT về đáy 2 năm là ví dụ điển hình: fundamentals tốt nhưng giá bị kéo xuống vì ngoại rút — tạo ra cơ hội cho ai đủ kiên nhẫn. Khối ngoại rút vốn là thực tế cần nhìn nhận, nhưng không phải lý do để hoảng loạn.
Câu Hỏi Thường Gặp
Khối ngoại bán ròng là gì?
Bán ròng (net selling) nghĩa là tổng giá trị cổ phiếu mà nhà đầu tư nước ngoài bán ra lớn hơn tổng giá trị họ mua vào trong cùng một kỳ. Ngược lại là mua ròng (net buying).
Khối ngoại bán ròng có làm thị trường sập không?
Không nhất thiết. Khi tỷ trọng khối ngoại chỉ còn 11,9% thanh khoản thị trường (2026), nhà đầu tư nội địa chi phối gần 90% giao dịch và có thể hấp thụ lực bán của ngoại.
Cổ phiếu VN30 nào bị khối ngoại bán ròng nhiều nhất năm 2026?
Tháng 6: VHM (2.400 tỷ), TCB và VPB (mỗi mã ~1.500 tỷ). Tháng 7: VIC (2.253 tỷ phiên 6/7) và FPT (346 tỷ phiên 15/7) là tâm điểm, theo Vietstock.
Nâng hạng FTSE có giúp khối ngoại quay lại không?
Nâng hạng FTSE Russell (kỳ vọng T9/2026) là yếu tố tích cực dài hạn nhưng chưa đủ đảo chiều ngay. Cần thêm điều kiện về Fed, tỷ giá và KQKD doanh nghiệp.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.