Chị P.M, 29 tuổi, Hà Nội, vừa quyết định rút toàn bộ sổ tiết kiệm khỏi ngân hàng V — nơi đang trả 8%/năm — để chuyển sang ngân hàng S với mức 8,8%/năm. Chênh 0,8 điểm phần trăm nghe có vẻ nhỏ, nhưng tính trên vài trăm triệu và kỳ hạn 12 tháng, đó là một khoản tiền đủ để đi ăn nhà hàng vài chục lần. Và chị không phải người duy nhất đang “nhảy cóc” giữa các ngân hàng trong giai đoạn này.
- Lãi suất tiết kiệm trung bình kỳ hạn 12 tháng toàn thị trường đạt 8,4%/năm cuối tháng 6/2026, một số ngân hàng trả đến 9–9,2%/năm
- Nguyên nhân: tín dụng tăng nhanh gấp ~1,5 lần huy động vốn, ngân hàng phải cạnh tranh hút tiền
- Người gửi tiền hưởng lợi; nhưng ngân hàng VN30 bị thu hẹp NIM (biên lãi thuần) — điển hình STB lợi nhuận Q2 ước giảm ~50%
- VCB (Tier 1, CASA cao) ít bị ảnh hưởng hơn các ngân hàng Tier 2 phụ thuộc nhiều vào tiền gửi kỳ hạn
- Nếu chưa có kế hoạch dùng tiền trong 12 tháng tới: lock lãi suất cao là cơ hội đáng cân nhắc — nhưng nhớ phân tán, tối đa 125 triệu/ngân hàng để được bảo hiểm tiền gửi
Con Số 9% Không Tự Nhiên Mà Có
Theo báo cáo phân tích tháng 6/2026 của Công ty Chứng khoán MBS, mặt bằng lãi suất huy động đã leo dốc đáng kể trong nửa đầu năm. Lãi suất kỳ hạn 12 tháng trung bình toàn thị trường đạt 8,4%/năm — tăng 259 điểm cơ bản (tức 2,59%) so với đầu năm 2026. Nhóm Tier 1 (big4: VCB, CTG, BID, Agribank) trung bình 8,3%/năm, tăng 254 bps. Nhóm Tier 2 (ngân hàng tư nhân vừa) trung bình 8,52%/năm, tăng 265 bps. Một số ngân hàng quy mô vừa-nhỏ hiện đang áp dụng 9–9,2%/năm cho kỳ hạn 12 tháng online với số tiền từ 100 triệu đồng trở lên.
Để hình dung: đầu năm 2026, gửi 100 triệu 12 tháng ở ngân hàng Tier 2 có thể nhận ~5,87 triệu tiền lãi. Nay cùng số tiền đó, lãi nhận được gần 8,52 triệu — tăng thêm gần 2,65 triệu chỉ trong nửa năm. Không bất ngờ khi người gửi tiền đang “săn sale lãi suất” như săn deal cuối tuần.
Điều này xảy ra trong bối cảnh lãi suất liên ngân hàng đã vọt lên 13% hồi đầu quý III — dấu hiệu thanh khoản hệ thống đang căng thẳng hơn so với năm ngoái.
Tại Sao Ngân Hàng Phải Hút Tiền Mạnh Đến Vậy?
Câu trả lời nằm ở một bất cân xứng đơn giản: tín dụng đang chạy nhanh hơn huy động — khoảng 1,5 lần theo số liệu từ Ngân hàng Nhà nước. Hình dung vậy này: ngân hàng như một nhà hàng. Khách đặt bàn (nhu cầu vay) nhiều hơn khả năng cung ứng nguyên liệu (tiền gửi). Cách duy nhất để đáp ứng là trả giá cao hơn cho nhà cung cấp nguyên liệu — tức là nâng lãi suất huy động.
Theo NHNN, kết quả điều tra xu hướng kinh doanh quý 3/2026 cho thấy kỳ vọng tăng trưởng huy động vốn cả năm ở mức 14,3% và tín dụng là 14,5%. Gap đang thu hẹp — nhưng áp lực tích lũy từ đầu năm vẫn chưa xử lý hết. Trong tháng 6, MBS ghi nhận 6 trong 16 ngân hàng theo dõi tiếp tục tăng lãi suất (mức tăng 0,1–0,5 điểm %), 4 ngân hàng giảm nhẹ. Làn sóng tăng đang chậm lại — nhưng chưa đảo chiều.
NIM Là Gì Và Tại Sao Nó Quan Trọng Với Cổ Phiếu Ngân Hàng?
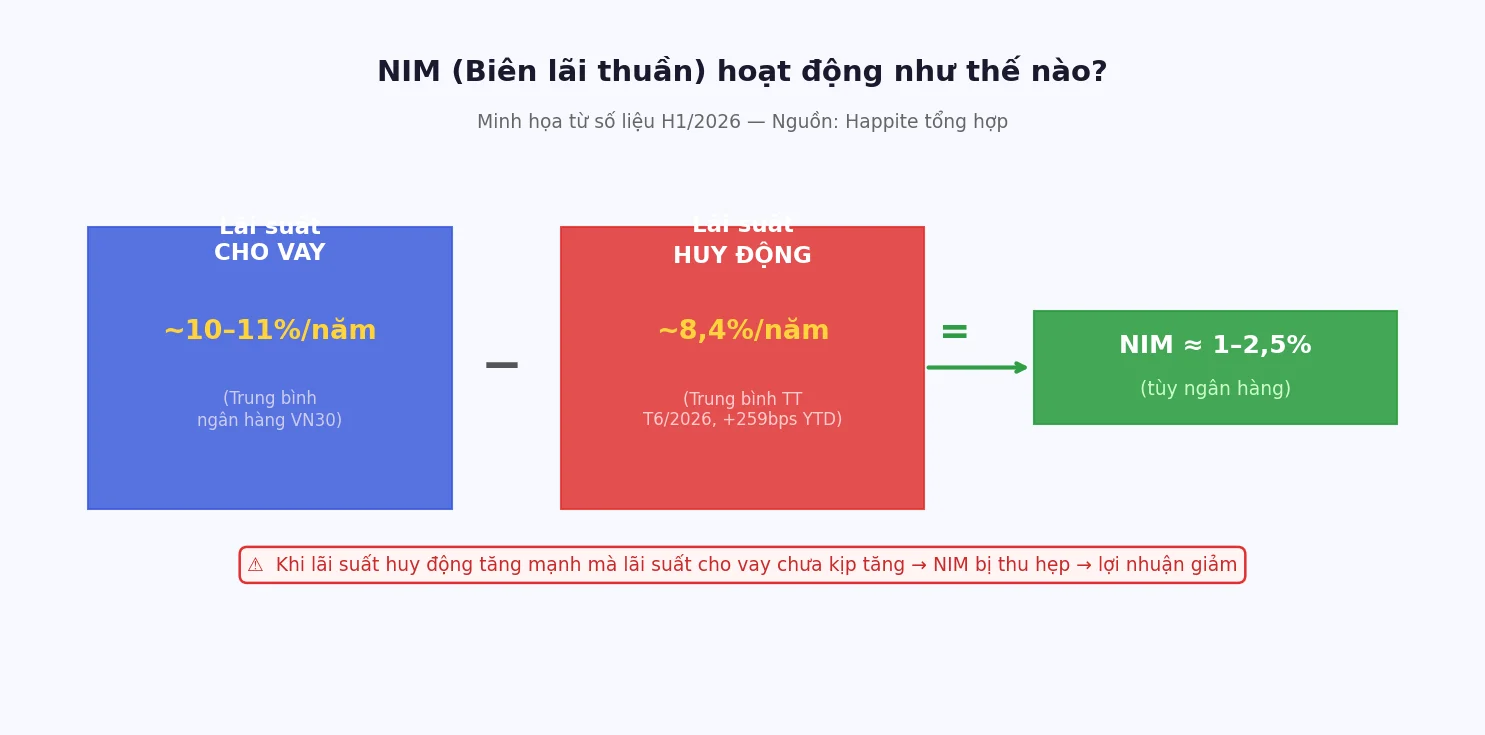
NIM (Net Interest Margin — biên lãi thuần) là chỉ số đo mức chênh lệch giữa lãi suất cho vay và lãi suất huy động bình quân. Nôm na: cho vay 10%, huy động 8% → NIM ≈ 2%. Đây là nguồn lợi nhuận cốt lõi — chiếm 70–80% thu nhập của hầu hết ngân hàng Việt Nam.
Vấn đề nằm ở sự bất đối xứng về tốc độ: lãi suất huy động tăng ngay tức khắc (khách hàng ký sổ mới là được hưởng), trong khi lãi suất cho vay tăng chậm hơn — vì hợp đồng vay cũ chưa đến kỳ điều chỉnh, và ngân hàng phải cạnh tranh giữ chân khách vay. Kết quả: NIM bị thu hẹp. Muốn đọc sâu hơn về cách đánh giá sức khỏe lợi nhuận ngân hàng trước khi dự phòng, xem thêm bài về PPOP — lợi nhuận trước dự phòng trên Happite.
Ngân Hàng VN30 Nào Bị Ảnh Hưởng Nhiều Nhất?
Không phải tất cả ngân hàng VN30 đều chịu áp lực như nhau. Mức độ thiệt hại phụ thuộc vào cơ cấu nguồn vốn — cụ thể là tỷ lệ CASA (tiền gửi không kỳ hạn và tiền gửi thanh toán, gần như không trả lãi) trong tổng huy động.
Trường hợp STB (Sacombank) — mã VN30: CEO Loic Faussier vừa thừa nhận ngân hàng đang “ở tình thế rất nan giải”. Chi phí trả lãi Q1/2026 tăng tới 2.330 tỷ đồng so với cùng kỳ. Kết quả: lợi nhuận sau thuế Q1/2026 chỉ đạt 1.529 tỷ, giảm 1.299 tỷ. Và dự kiến Q2/2026 còn tệ hơn — lợi nhuận trước thuế ước giảm ~50%, xuống còn 1.900–2.000 tỷ đồng. Đây là mức thấp nhất kể từ Q4/2022, không tính quý lỗ. Câu chuyện chi tiết trong bài bức tranh phân hóa KQKD H1/2026 trên Happite.
Đối nghịch là VCB (Vietcombank): Có CASA thuộc hàng cao nhất hệ thống cộng lợi thế thanh toán quốc tế và FDI. Đến 30/6/2026: tổng tài sản gần 2,67 triệu tỷ (+9,83%), tỷ lệ nợ xấu <1%, CAR 11,14% — bức tranh đối lập hoàn toàn với STB. CTG (VietinBank) vừa chạm mốc 3 triệu tỷ tổng tài sản — cột mốc lịch sử — nhưng lãnh đạo cũng thừa nhận áp lực huy động nửa đầu 2026 là “thách thức đáng kể”.
Tóm lại: ngân hàng có CASA cao + nợ xấu thấp = ít bị NIM bào mòn hơn. Ngân hàng phụ thuộc vào tiền gửi kỳ hạn + gánh nợ cũ = chịu thiệt kép.

Người Gửi Tiền Nên Làm Gì Lúc Này?
Với người đang có tiền nhàn rỗi và không cần dùng trong 12 tháng, đây thực sự là thời điểm hiếm có để lock lãi suất cao. Nên so sánh lãi suất kỳ hạn 6–12 tháng của ít nhất 3–4 ngân hàng, đặc biệt nhóm Tier 2 đang trả 8,5–9%/năm. Cũng nên cân nhắc chứng chỉ tiền gửi — thường có lãi suất cao hơn tiết kiệm thông thường 0,2–0,5%, nhưng kém linh hoạt hơn khi cần rút trước hạn.
Quan trọng: bảo hiểm tiền gửi tại Việt Nam bảo vệ tối đa 125 triệu đồng mỗi tổ chức tín dụng — hãy phân tán nếu số tiền lớn hơn. Ngoài ra, lãi suất 9% khả năng cao sẽ không kéo dài mãi: khi gap giữa tăng trưởng tín dụng và huy động thu hẹp (NHNN dự báo Q3 cân bằng hơn), áp lực hút tiền sẽ giảm và lãi suất có thể hạ nhiệt từ cuối năm 2026.
Với nhà đầu tư cổ phiếu: MBB vừa chia cổ tức kỷ lục 8.055 tỷ đồng — một ví dụ về cách ngân hàng có nền tảng tốt vẫn tạo ra giá trị ngay cả khi NIM chịu áp lực.
FAQ — Câu Hỏi Hay Gặp
Ngân hàng nào đang trả lãi suất tiết kiệm cao nhất tháng 7/2026?
Một số ngân hàng quy mô vừa-nhỏ đang áp dụng 9–9,2%/năm cho kỳ hạn 12 tháng, gửi online, với mức tối thiểu khoảng 100 triệu đồng. Nhóm big4 (VCB, CTG, BID, Agribank) dao động 7,5–8,3%/năm tùy kỳ hạn. Lãi suất thay đổi thường xuyên — nên kiểm tra trực tiếp trên app ngân hàng hoặc trang tổng hợp cập nhật theo ngày.
NIM là gì? Tại sao nhà đầu tư chứng khoán cần quan tâm?
NIM (Net Interest Margin) là biên lãi thuần — hiệu số giữa lãi suất cho vay và lãi suất huy động bình quân. Đây là “biên lợi nhuận” cốt lõi của ngân hàng. Khi NIM thu hẹp, lợi nhuận giảm theo, ảnh hưởng trực tiếp đến EPS (lợi nhuận mỗi cổ phiếu) — tức là ảnh hưởng đến giá cổ phiếu ngân hàng.
Lãi suất huy động tăng có phải tín hiệu xấu cho cổ phiếu ngân hàng VN30?
Không hẳn xấu hoàn toàn — mà phụ thuộc vào ngân hàng cụ thể. Ngân hàng có CASA cao và nợ xấu thấp (VCB, MBB, TCB) chịu đựng tốt hơn. Ngân hàng phụ thuộc nhiều vào tiền gửi kỳ hạn và đang xử lý nợ tồn đọng (STB) sẽ bị ảnh hưởng nghiêm trọng hơn. Đây chính là nguyên nhân mùa KQKD Q2/2026 phân hóa rõ rệt giữa các ngân hàng VN30.
Gửi tiết kiệm 9%/năm hay mua cổ phiếu ngân hàng — đâu có lợi hơn?
Đây là câu hỏi về tradeoff rủi ro. Tiết kiệm 9% là lợi tức chắc chắn, không biến động, được bảo hiểm đến 125 triệu. Cổ phiếu ngân hàng có thể tăng nhiều hơn 9% nếu triển vọng tốt, nhưng cũng có thể giảm. Không có câu trả lời tuyệt đối — phụ thuộc vào khẩu vị rủi ro, thời gian đầu tư và nghiên cứu cụ thể từng mã.
Bảo hiểm tiền gửi bảo vệ người gửi đến mức nào?
Theo quy định hiện hành, Bảo hiểm Tiền gửi Việt Nam chi trả tối đa 125 triệu đồng (gốc + lãi) cho mỗi người gửi tại mỗi tổ chức tín dụng tham gia bảo hiểm trong trường hợp tổ chức đó đổ vỡ. Phần vượt sẽ không được bảo hiểm chi trả theo thứ tự ưu tiên khi thanh lý tài sản.
Trong lúc lãi suất tiết kiệm leo cao và ngân hàng đua nhau hút tiền, bức tranh tài chính của các mã VN30 đang phân hóa ngày càng rõ rệt. Ai có nền tảng vốn vững thì vượt sóng nhẹ nhàng, ai đang gánh di sản nợ xấu thì bước chông chênh hơn. Nhà đầu tư cần phân biệt được hai nhóm này — thay vì nhìn “ngân hàng” như một khối đồng nhất.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
Nguồn tham khảo: Cafef.vn — Lãi suất tiết kiệm lên 9%/năm (13/7/2026) | VietnamNet — Lý do sụt giảm lợi nhuận Sacombank (14/7/2026) | Cafef.vn — Cập nhật KQKD ngân hàng 12/7 (12/7/2026)