Mỗi lần mở báo thấy dòng chữ “khối ngoại bán ròng,” nhiều nhà đầu tư lại thở dài. Nhưng có một sự thật đang bị bỏ qua: kể từ năm 2022 đến nay, nhà đầu tư trong nước đã mua ròng hơn 280,000 tỷ đồng để gánh toàn bộ lượng hàng khối ngoại xả ra. Thị trường vẫn đứng vững — không phải phép màu, mà vì dòng tiền nội đang làm phần việc của mình.
⚡ TL;DR: Từ 2022 đến nay, khối nội mua ròng hơn 280,000 tỷ đồng để bù lượng khối ngoại xả. Tỷ trọng nhà đầu tư nước ngoài chỉ còn ~12% (thấp kỷ lục). Phiên 8/6: khối ngoại bán 671 tỷ nhưng gom VCB. VN30 ở P/E ~13x. FTSE nâng hạng là xúc tác đảo chiều dòng tiền.
Khối Ngoại Bán Ròng: Tin Nhàm Nhất Thị Trường — Nhưng Không Vô Nghĩa
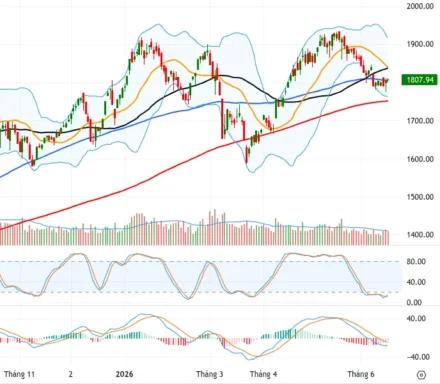
Tháng 5/2026: khối ngoại bán ròng 18,991 tỷ đồng chỉ trong một tháng trên HOSE, theo thống kê chính thức từ HOSE công bố ngày 3/6/2026 (nguồn: Vietstock). Ngày 8/6 tiếp tục thêm 671 tỷ đồng: FPT (212 tỷ), VHM (113 tỷ), MSN (93 tỷ), VIC (84 tỷ) — đúng ngày VN-Index thủng mốc 1,800 điểm lần đầu sau gần hai tháng (nguồn: Vietstock).
Những con số này, nếu nhìn riêng lẻ, có vẻ đáng lo. Nhưng câu chuyện thú vị hơn nằm ở phía bên kia của giao dịch.

Khối Nội: “Người Giấu Mặt” Đã Mua Đủ 280,000 Tỷ
Theo dữ liệu HOSE, được CafeF dẫn lại ngày 5/6/2026: kể từ đầu 2022, khối nội mua ròng trên HoSE đến hơn 280,000 tỷ đồng — chưa tính các đợt chào bán cổ phần (nguồn: CafeF). Chỉ riêng từ đầu 2026, khối nội mua ròng tất cả các tháng, tổng gần 70,000 tỷ đồng.
280,000 tỷ đồng tương đương hơn 11 tỷ USD — toàn bộ lượng cổ phiếu khối ngoại tháo ra, nhà đầu tư Việt đã nhặt lên từng tí một, không ồn ào, không xuất hiện trên headline nào.
Điều này không tình cờ. Sau Covid, làn sóng nhà đầu tư mới tham gia ồ ạt biến khối nội thành động lực chính dẫn dắt thị trường — thay thế vai trò từng thuộc về dòng vốn ngoại.
Tại Sao Khối Ngoại Vẫn Kiên Trì Bán?
Thứ nhất: Fed và lãi suất USD cao. Thị trường định giá ~80% khả năng Fed tiếp tục thận trọng trong 2026. Lãi suất USD 4–5% hút vốn về Mỹ. Đây là nguyên tắc cơ bản: tiền chảy về nơi trả lãi tốt nhất với rủi ro thấp nhất — thị trường mới nổi mất sức hút tương đối.
Thứ hai: Địa chính trị bất ổn. Căng thẳng Iran–Israel đầu tháng 6/2026 kéo theo làn sóng bán tháo trên nhiều thị trường mới nổi đồng loạt. Hàn Quốc kích hoạt circuit breaker — công tắc tự ngắt khi quá tải — khi chỉ số giảm -8%. Đây là phản ứng “risk-off” toàn cầu, không phải vấn đề riêng Việt Nam.
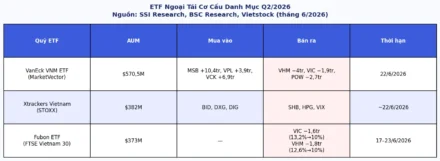
Thứ ba: Tái cơ cấu ETF định kỳ. Các quỹ ETF theo dõi MSCI/FTSE cơ cấu lại danh mục theo kỳ review cố định. Một phần áp lực bán đến từ cơ học này — không phải nhận định tiêu cực về Việt Nam.
Tỷ Trọng 12%: Khối Ngoại Không Còn Là “Ông Chủ” VN30
Giai đoạn 2015–2019, khối ngoại chiếm 20–25% giao dịch HoSE — khi họ bán, VN-Index lao dốc ngay. Nay tỷ trọng rơi về ~12%: cứ 100 đồng giao dịch, khối ngoại chỉ chiếm 12 đồng. Tác động lên toàn thị trường đã giảm mạnh.
Tuy nhiên khối ngoại vẫn có “quyền lực cục bộ” trên mã có room ngoại lớn. Phiên 8/6, FPT bị xả 212 tỷ, giảm -2.8%. Ngược lại, VCB được cả khối ngoại lẫn tự doanh CTCK cùng gom mạnh — tín hiệu “smart money” đang chọn lọc, không bán tất cả một cách mù quáng.

Định Giá: Hơn 70% Cổ Phiếu Dưới P/E 10 Lần
Theo VinaCapital, tính đến đầu tháng 6/2026, hơn 70% số cổ phiếu đang giao dịch dưới P/E 10 lần — vùng định giá thấp thường chỉ xuất hiện trong khủng hoảng. VN30 tổng thể ~13x P/E, không đắt so với GDP tăng trưởng 7%+.
P/E (Price-to-Earnings) là nhà đầu tư đang trả bao nhiêu đồng để mua 1 đồng lợi nhuận hàng năm. P/E 13x: giống mua căn hộ 1,3 tỷ để cho thuê thu 100 triệu/năm. Nhóm ngân hàng VN30 (BID, CTG, VCB) ở P/E 8–12x và ROE 15–20% — vùng định giá hấp dẫn về mặt dài hạn. Nhưng “rẻ” không đồng nghĩa “tăng ngay” — cần xúc tác để thị trường phản ánh giá trị đó.
FTSE Nâng Hạng — “Át Chủ Bài” Có Thể Đảo Chiều Dòng Tiền
Tháng 4/2026, FTSE Russell chính thức xác nhận nâng hạng Việt Nam từ cận biên (Frontier) lên mới nổi (Emerging), khiến VN-Index tăng gần 80 điểm trong một phiên. Khi nâng hạng thực thi đầy đủ, các quỹ ETF FTSE Emerging Markets sẽ bắt buộc mua cổ phiếu Việt Nam theo tỷ trọng mới — nghĩa vụ hợp đồng, không phụ thuộc tâm lý, với quy mô có thể lên đến hàng tỷ USD.
Dragon Capital ước tính IPO Việt Nam 2026–2028 vượt 40 tỷ USD — làn sóng doanh nghiệp mới lên sàn sẽ đa dạng hóa lựa chọn và tăng sức hút với vốn ngoại chất lượng. Đây là lý do khối nội chọn gom thêm mỗi khi thị trường điều chỉnh, thay vì bán theo khối ngoại.
Nhà Đầu Tư Cần Hiểu Gì Từ Bức Tranh Này?
Thực tế ngắn hạn (sáng 9/6/2026): VN-Index cắt SMA 50 ngày và SMA 100 ngày — tín hiệu kỹ thuật tiêu cực ngắn hạn. MACD tiếp tục nới rộng. VN30 điều chỉnh tuần thứ 3 liên tiếp. SSI Research: chưa có điểm mua mới. Vùng hỗ trợ kỹ thuật tiếp theo: 1,750–1,760 điểm.
Câu hỏi đúng cho nhà đầu tư dài hạn: Thay vì lo “khối ngoại bán X tỷ,” hãy hỏi: dòng tiền thông minh trong nước đang mua gì và tại sao? Phiên 8/6, trong khi VIC/VHM/FPT bị xả, VCB được cả khối ngoại lẫn tự doanh CTCK cùng gom. Đây không phải ngẫu nhiên — VCB thường là nơi trú ẩn của dòng tiền tổ chức khi thị trường biến động.
Câu chuyện 280,000 tỷ không nói thị trường tăng ngay ngày mai. Nó nói: đã có một làn sóng nhà đầu tư Việt đủ lớn, đủ thông tin, đủ cam kết để “gánh” thị trường qua những giai đoạn khó khăn — thay vì phụ thuộc vào tâm trạng của quỹ nước ngoài như trước.

FAQ
Tại sao khối ngoại liên tục bán ròng chứng khoán Việt Nam?
Ba lý do: (1) Fed lãi suất USD cao, hút vốn về Mỹ; (2) căng thẳng Iran–Israel, risk-off EM; (3) tái cơ cấu ETF định kỳ. Xu hướng chung của tất cả thị trường mới nổi.
Khối nội mua ròng liên tục có phải tín hiệu tốt?
Phần lớn là tốt. Nhưng mua ròng không đảm bảo tăng ngay; áp lực điều chỉnh kỹ thuật ngắn hạn vẫn có thể tiếp diễn.
Khi nào khối ngoại mới quay lại mua ròng?
Hai xúc tác: Fed cắt lãi suất và FTSE nâng hạng có hiệu lực đầy đủ. Cả hai đều là câu chuyện dài hơi.
VN-Index đang rẻ hay đắt?
70%+ cổ phiếu dưới P/E 10x (VinaCapital). VN30 ~13x — không đắt theo lịch sử, nhưng cần xúc tác để phản ánh.
VN-Index có thể giảm tiếp sau 1,800?
Rủi ro ngắn hạn còn: SMA 50+100 bị cắt, MACD tiêu cực, phe short phái sinh chiếm ưu thế. Hỗ trợ tiếp theo: 1,750–1,760 điểm.
Muốn hiểu thêm? Đọc thêm VN-Index P/E 13x: Rẻ Hay Bẫy? và ETF Cơ Cấu Tháng 6: VIC Bị Xả 4,820 Tỷ.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.