Tháng 6/2026, một báo cáo của S&I Rating âm thầm thả ra một con số đáng chú ý: chỉ ba công ty chứng khoán — đều là “con” của ba ngân hàng — đang ôm gần 80% doanh thu ngân hàng đầu tư của toàn ngành chứng khoán Việt Nam. Không phải công ty có nhiều chi nhánh nhất, không phải cái tên quen thuộc nhất với nhà đầu tư nhỏ lẻ. Nếu bạn từng nghĩ trái phiếu doanh nghiệp là sân chơi chung của cả trăm công ty chứng khoán, con số đó đáng để dừng lại và nhìn kỹ hơn.
- Thị trường trái phiếu doanh nghiệp (TPDN) Việt Nam đang lưu hành khoảng 1.478 nghìn tỷ đồng (cuối Q2/2026), tương đương ~11% GDP — còn cách rất xa mục tiêu 25% GDP mà Chính phủ đặt ra cho năm 2030.
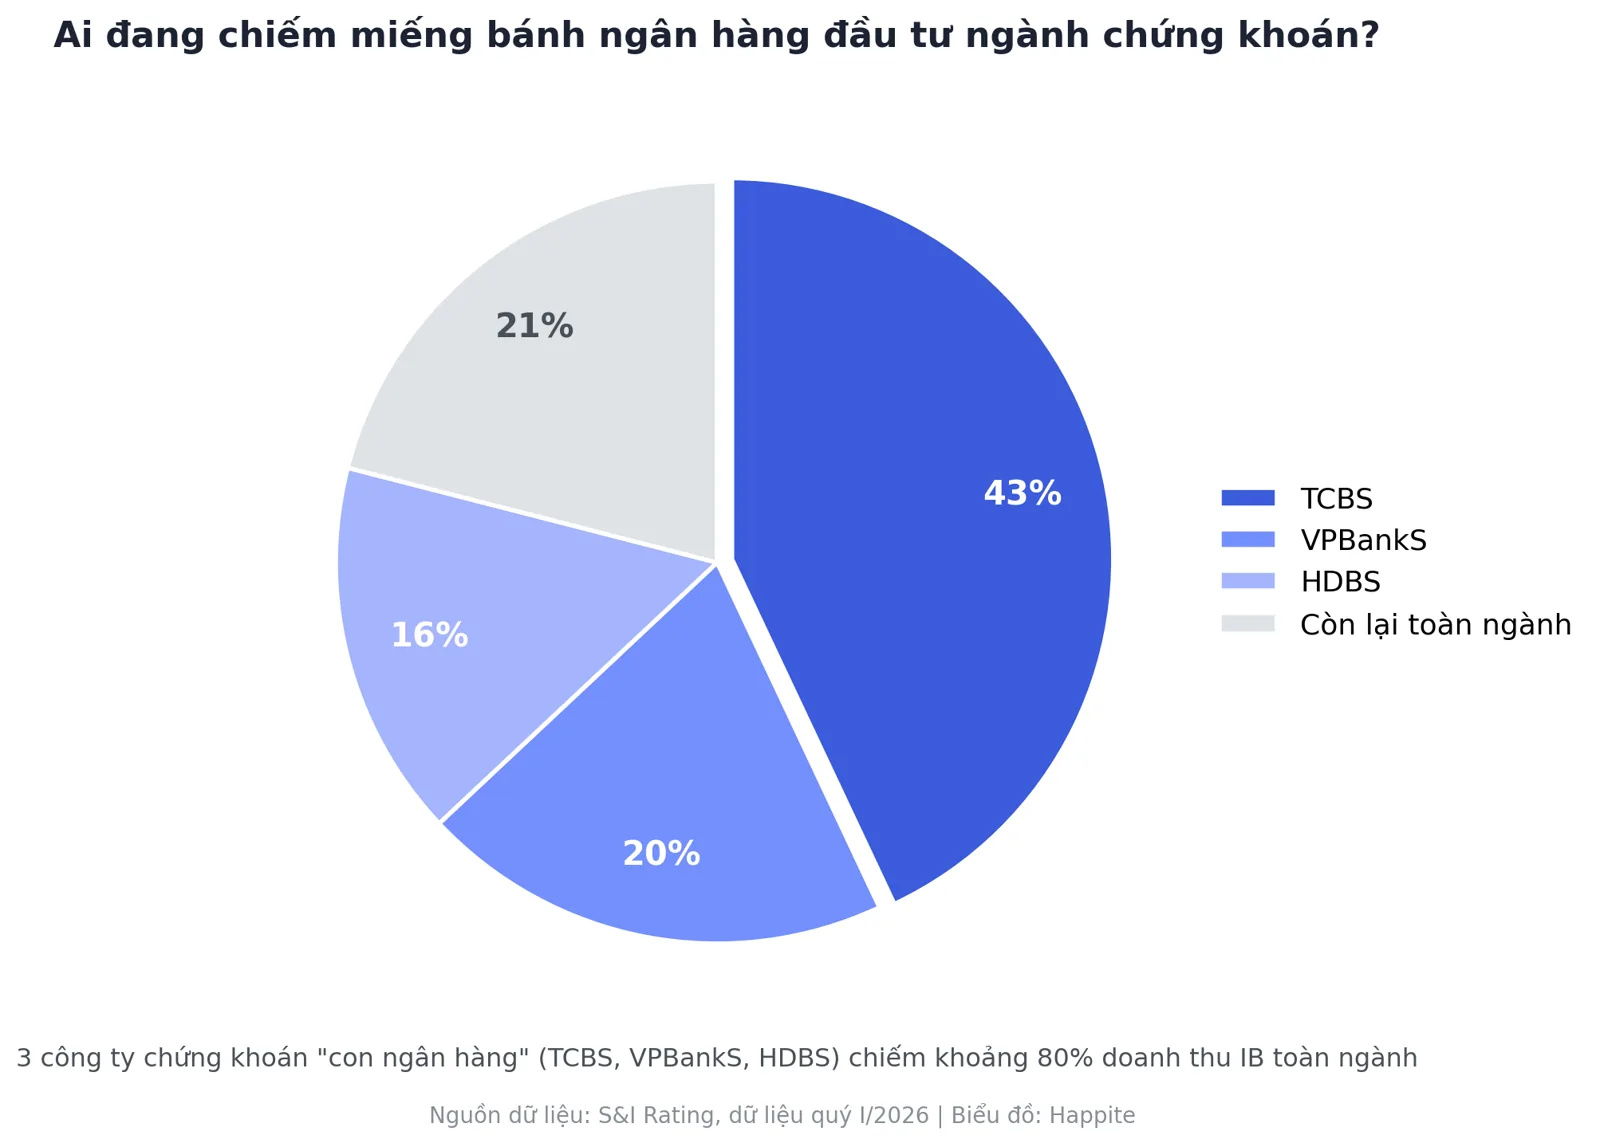
- Miếng bánh tư vấn phát hành TPDN không nằm rải đều: TCBS một mình chiếm 48% thị phần tư vấn phát hành (không tính trái phiếu ngân hàng), còn ba công ty con của ngân hàng (TCBS, VPBankS, HDBS) gộp lại chiếm khoảng 80% doanh thu ngân hàng đầu tư toàn ngành.
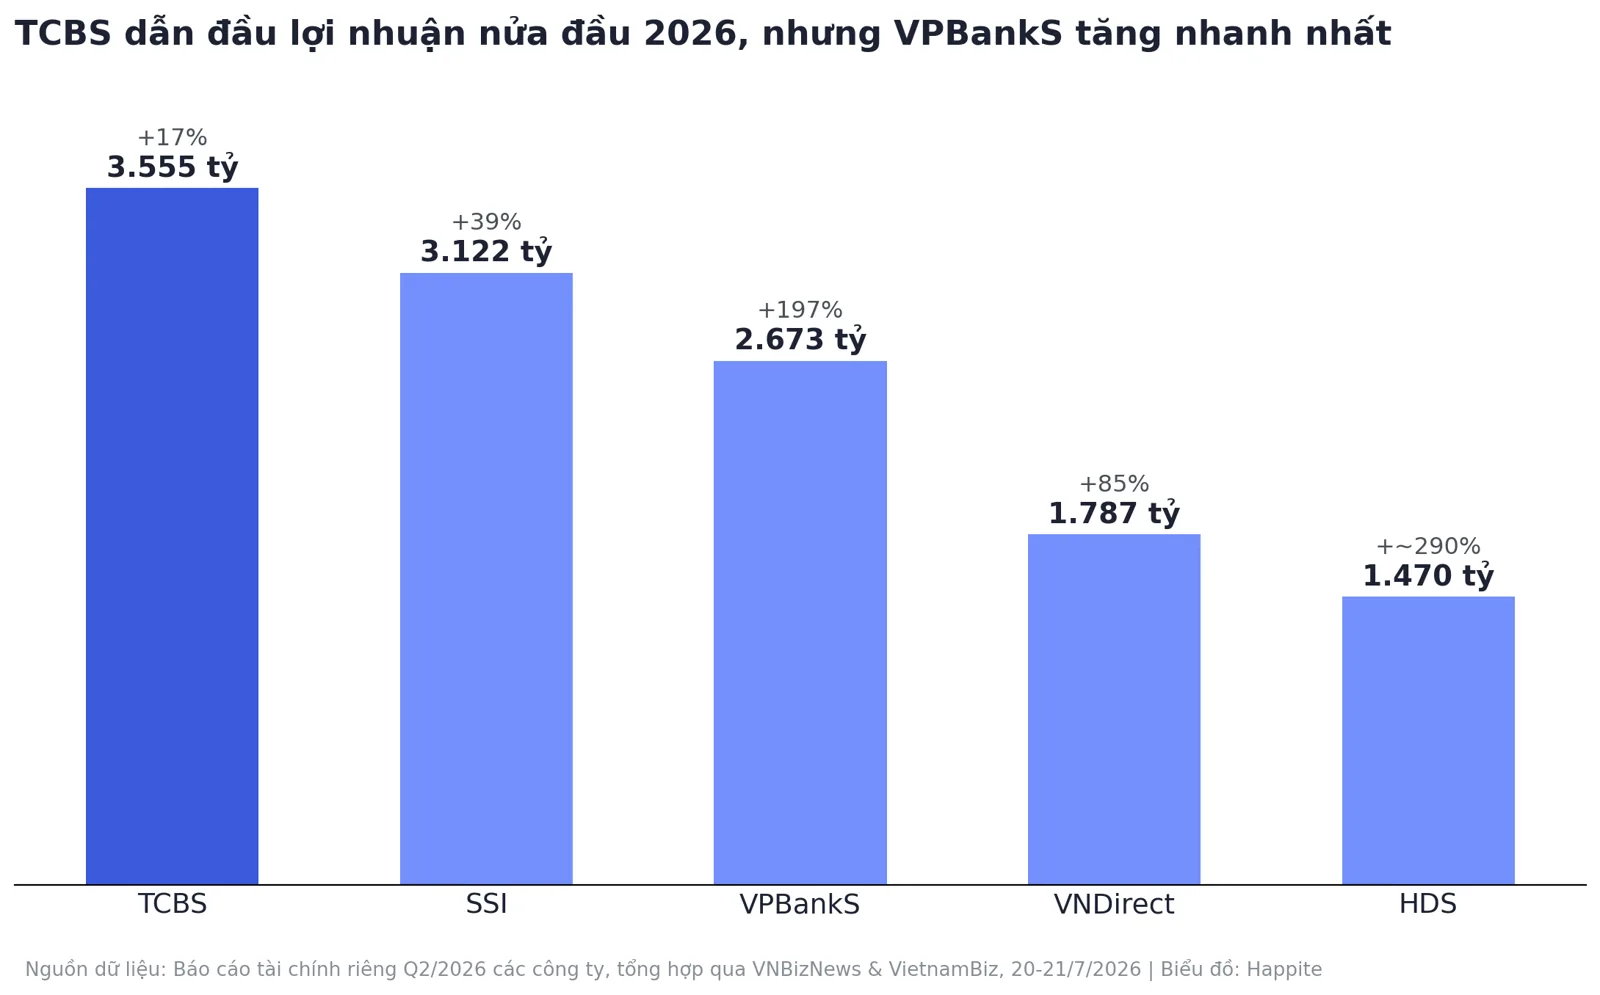
- TCBS dẫn đầu về lợi nhuận lũy kế nửa đầu năm, nhưng VPBankS đang tăng trưởng nhanh nhất và đã vượt TCBS về lợi nhuận riêng quý II.
- Lợi thế thắng cuộc không nằm ở quy mô văn phòng hay đội môi giới, mà ở việc có ngân hàng mẹ đứng sau hay không.
Thị trường trái phiếu doanh nghiệp lớn cỡ nào?
Cứ hình dung thế này: nếu tín dụng ngân hàng là siêu thị lớn nơi hầu hết doanh nghiệp Việt Nam vẫn quen “đi chợ” vay vốn, thì thị trường trái phiếu doanh nghiệp giống một khu chợ chuyên biệt bên cạnh — nhỏ hơn nhiều nhưng đang lớn dần lên từng năm.
Theo báo cáo quý II/2026 của SaigonRatings, tổng dư nợ TPDN đang lưu hành tại Việt Nam đạt khoảng 1.478 nghìn tỷ đồng, tương đương gần 11% GDP danh nghĩa. Một ước tính khác dựa trên dữ liệu VBMA và CBIS Portal (VCBS tổng hợp) cho con số tương đồng: khoảng 1.435.040 tỷ đồng tính đến giữa năm, tăng 8% so với cùng kỳ.
Về dòng chảy phát hành mới, lũy kế 8 tháng đầu năm 2026 (tính đến 28/8), các doanh nghiệp đã huy động được 348.980 tỷ đồng qua kênh trái phiếu — theo số liệu VBMA tổng hợp từ HNX và Ủy ban Chứng khoán Nhà nước (SSC). Phát hành riêng lẻ vẫn áp đảo với 84,8% tổng giá trị, phần còn lại là phát hành ra công chúng. Xét theo ngành, nhóm “khác” (chủ yếu năng lượng, hạ tầng) chiếm 47,1%, ngân hàng đứng thứ hai với 28,3%, bất động sản 19,5%.
Điều đáng lưu tâm hơn quy mô hiện tại là áp lực phía trước. Từ nay đến cuối 2026, còn khoảng 91.413 tỷ đồng trái phiếu sắp đáo hạn (hơn một nửa thuộc nhóm bất động sản). Nhưng đỉnh thật sự nằm ở 2027-2028: theo ước tính của Chứng khoán OCBS, lượng TPDN đến hạn sẽ tăng lên 249.000 tỷ đồng năm 2027 và 303.000 tỷ đồng năm 2028 — gần gấp ba mức năm nay. Nói cách khác, hai năm tới sẽ là bài kiểm tra thật sự cho khả năng “đảo nợ” (tái cấp vốn) của hàng loạt doanh nghiệp, đặc biệt nhóm bất động sản đang trả lãi phát hành lên tới 13%/năm — cao hơn hẳn mức 9,8% của ngân hàng hay 10,5% của nhóm chứng khoán.
Triển vọng 3-5 năm tới: mục tiêu đẹp, đường đi gập ghềnh
Chính phủ đã đặt mục tiêu khá tham vọng trong Chiến lược phát triển thị trường chứng khoán đến năm 2030 (Quyết định 1726/QĐ-TTg): dư nợ TPDN tối thiểu 20% GDP vào năm 2025, và tối thiểu 25% GDP vào năm 2030. Vấn đề là hiện tại — cuối 2026 — con số thực tế mới chỉ quanh 11% GDP, tức chưa bằng phân nửa mục tiêu vốn đã lẽ ra phải đạt được từ năm ngoái.
Ông Trần Lê Minh, Tổng giám đốc VIS Rating, đưa ra một phép tính đáng suy ngẫm: nếu GDP Việt Nam tăng trưởng bình quân 5,5-6%/năm trong 8 năm tới, quy mô TPDN thực tế có thể đạt khoảng 160-170 tỷ USD vào năm 2030 — gấp khoảng 3,5 lần hiện tại, tương đương quy mô thị trường Malaysia bây giờ. Nghe thì ấn tượng, nhưng để đạt được, Việt Nam phải phát hành mới bình quân khoảng 370 nghìn tỷ đồng mỗi năm suốt 8 năm liên tục — ngang bằng mức đỉnh của năm 2020, thời điểm trước khi thị trường gặp hàng loạt biến cố. “Đây thực sự là mục tiêu khó khăn”, ông Minh nhận định.
VIS Rating chỉ ra ba điều kiện cần để thị trường phát triển đúng hướng: minh bạch thông tin và xếp hạng tín nhiệm độc lập cho tổ chức phát hành; một đường cong lãi suất tham chiếu để nhà đầu tư biết trái phiếu đang giao dịch ở mức giá hợp lý hay không; và quan trọng nhất — dịch chuyển cơ cấu nhà đầu tư từ cá nhân (hiện nắm giữ khoảng 33% tổng giá trị TPDN lưu hành) sang các tổ chức chuyên nghiệp như bảo hiểm, quỹ hưu trí.
Nghị định 200/2026/NĐ-CP, có hiệu lực từ 5/6/2026 (Happite đã phân tích chi tiết ở đây), là bước đi cụ thể theo hướng đó: nâng mệnh giá tối thiểu lên 100 triệu đồng/trái phiếu, giới hạn tỷ lệ nợ/vốn chủ tối đa 5 lần cho doanh nghiệp không chuyên ngành, và yêu cầu 65% trái chủ đồng ý mới được thay đổi điều khoản phát hành. Về dài hạn, đây là tin tốt cho chất lượng thị trường — nhưng ngắn hạn, nó cũng đồng nghĩa nhóm doanh nghiệp yếu hơn (đặc biệt bất động sản đòn bẩy cao) sẽ khó phát hành hơn, đẩy chi phí vốn lên.
Ai đang cầm trịch miếng bánh này?
Đây là phần thú vị nhất — và cũng là phần dễ gây bất ngờ nhất nếu bạn chưa từng nhìn vào cơ cấu doanh thu của ngành chứng khoán.
Theo báo cáo của S&I Rating (dữ liệu quý đầu 2026), chỉ ba công ty chứng khoán — TCBS (thuộc hệ sinh thái Techcombank), VPBankS (thuộc VPBank) và HDBS (thuộc HDBank) — đã chiếm khoảng 80% tổng doanh thu hoạt động ngân hàng đầu tư của toàn ngành chứng khoán Việt Nam. Trong đó, TCBS một mình chiếm 43%, VPBankS 20%, HDBS 16%.
Nếu chỉ tính riêng mảng tư vấn phát hành trái phiếu doanh nghiệp (không bao gồm trái phiếu do chính các ngân hàng phát hành — mảng cạnh tranh khốc liệt và minh bạch nhất), TCBS còn áp đảo hơn nữa: theo công bố của chính doanh nghiệp, TCBS (mã cổ phiếu TCX) nắm giữ 48% thị phần tư vấn phát hành TPDN phi ngân hàng tại quý II/2026 — tăng từ 43% hồi quý I. Đây là một trong những lý do khiến mảng ngân hàng đầu tư của TCBS đạt doanh thu 837 tỷ đồng trong quý, tăng 33% so với cùng kỳ (Happite từng phân tích cơ cấu doanh thu 4 mảng của TCBS ở đây).
Ở một góc khác của thị trường — mảng tư vấn phát hành trái phiếu do chính các ngân hàng thương mại phát hành (chủ yếu để bổ sung vốn cấp 2) — VNDirect lại là cái tên dẫn đầu, với 23,2% thị phần theo dữ liệu VBMA 9 tháng năm 2025, cao nhất ngành ở phân khúc này dù thị phần môi giới cổ phiếu của công ty đang giảm dần.
VPBankS, dù chưa vượt được TCBS về mảng bảo lãnh trái phiếu, lại đang tăng tốc rất nhanh ở tổng thể ngân hàng đầu tư: nửa đầu năm 2026, công ty tham gia tư vấn phát hành khoảng 19.000 tỷ đồng trái phiếu doanh nghiệp, doanh thu IB đạt hơn 1.176 tỷ đồng.
Ai đang lãi đậm nhất?
Nhìn thuần túy vào mảng bảo lãnh và đại lý phát hành chứng khoán, TCBS bỏ xa phần còn lại: doanh thu nửa đầu năm 2026 đạt 1.215 tỷ đồng, so với 822 tỷ đồng của VPBankS và 604 tỷ đồng của HDS (dù con số này đã tăng vọt từ chỉ 73,4 tỷ đồng cùng kỳ năm ngoái). Biên lợi nhuận gộp của mảng này tại TCBS gần như tuyệt đối — xấp xỉ 100% — khiến khoản lãi gộp riêng mảng bảo lãnh phát hành của công ty vượt trội so với phần còn lại của ngành: cùng kỳ so sánh, Chứng khoán VIX chỉ đạt hơn 13 tỷ đồng, SSI khoảng 2,1 tỷ đồng.
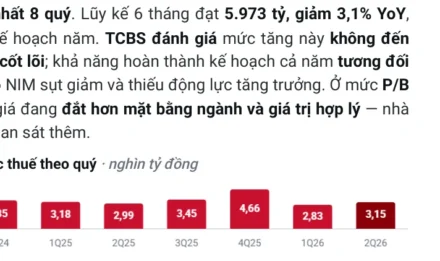
Nhưng nếu nhìn vào bức tranh lợi nhuận toàn công ty (không riêng mảng trái phiếu), câu chuyện phức tạp hơn một chút. Lũy kế 6 tháng đầu năm 2026, TCBS vẫn dẫn đầu ngành với lợi nhuận trước thuế 3.555 tỷ đồng (hoàn thành 46-47% kế hoạch năm). Nhưng VPBankS đang bám sát với tốc độ tăng trưởng nhanh nhất: 2.673 tỷ đồng, tăng gần 3 lần so với cùng kỳ. Đáng chú ý, riêng quý II, lợi nhuận trước thuế của VPBankS (2.159 tỷ đồng) đã vượt qua TCBS (2.097 tỷ đồng) — tín hiệu cho thấy khoảng cách giữa hai bên đang thu hẹp theo từng quý, dù TCBS vẫn thắng chung cuộc nhờ quý I mạnh hơn.
Ở nhóm không có ngân hàng mẹ hậu thuẫn trực tiếp trong mảng bảo lãnh phát hành, SSI vẫn duy trì vị thế tốt nhờ đa dạng nguồn thu: lợi nhuận trước thuế 6 tháng đạt 3.122 tỷ đồng (+39%), đến chủ yếu từ tự doanh và cho vay margin hơn là từ bảo lãnh phát hành trái phiếu.
Ai đang ở vị thế tốt nhất cho 3-5 năm tới?
Vị thế không chỉ đo bằng lợi nhuận quý này qua quý khác, mà bằng nền tảng để duy trì lợi thế lâu dài. Ở khía cạnh đó, TCBS vẫn đang có nhiều điểm cộng nhất: tổng tài sản đã vượt 100.000 tỷ đồng, dư nợ cho vay margin lớn nhất ngành (hơn 51.500 tỷ đồng, tăng 52,4% so với cùng kỳ), đã chính thức vào rổ VN30 từ 3/8/2026, và vừa công bố kế hoạch tăng vốn điều lệ lên 33.293 tỷ đồng qua chia cổ tức cổ phiếu tỷ lệ 20% (Happite đã phân tích chi tiết đợt phát hành này). Cuộc đua vốn điều lệ giữa TCBS và SSI — đổi ngôi ít nhất 3 lần chỉ trong 18 tháng qua (Happite có bài phân tích riêng về cuộc đua này) — cho thấy quy mô vốn đang trở thành “vũ khí” sống còn để cam kết bảo lãnh những đợt phát hành lớn.
Nhưng vị thế tốt nhất không hẳn thuộc về công ty lớn nhất. VPBankS, với hậu thuẫn từ tệp hơn 30 triệu khách hàng của ngân hàng mẹ VPBank, đặt mục tiêu đến năm 2030 trở thành công ty chứng khoán dẫn đầu về tổng tài sản và lợi nhuận trước thuế, đồng thời lọt Top 2 về thị phần môi giới lẫn ngân hàng đầu tư — với tốc độ tăng trưởng kép mục tiêu khoảng 32%/năm. Theo số liệu ROE năm 2025, một vài đối thủ cùng mô hình “con ngân hàng” như VPS Securities (~17,8%) đã vượt qua TCX (~16,7%) — nghĩa là công ty lớn nhất không còn chắc chắn là công ty sinh lời hiệu quả nhất trên từng đồng vốn bỏ ra.
Muốn ăn được miếng bánh này, công ty chứng khoán cần gì?
Nhìn xuyên suốt bức tranh thị phần, một mẫu số chung hiện rõ: những công ty đang thắng đậm nhất trong mảng trái phiếu doanh nghiệp đều có một điểm giống nhau — ngân hàng mẹ đứng sau lưng.
Lý do khá đơn giản khi nhìn vào cơ cấu thị trường: nhóm ngân hàng vừa là nhóm phát hành TPDN lớn thứ hai (28,3% tổng giá trị phát hành lũy kế), vừa sở hữu sẵn một kênh phân phối khổng lồ — hàng triệu khách hàng gửi tiết kiệm và khách VIP đang tìm kênh đầu tư sinh lời cao hơn lãi suất tiền gửi. Một công ty chứng khoán thuộc hệ sinh thái ngân hàng vì vậy vừa có “nguồn cung” (ngân hàng mẹ phát hành trái phiếu, hoặc giới thiệu khách hàng doanh nghiệp cần vốn), vừa có sẵn “đầu ra” (khách hàng cá nhân của ngân hàng mẹ) — một lợi thế mà các công ty chứng khoán độc lập khó có được dù đội ngũ tư vấn giỏi đến đâu.
Bên cạnh yếu tố hệ sinh thái, ba năng lực khác cũng quyết định ai thắng ai thua trong 3-5 năm tới: quy mô vốn điều lệ đủ lớn để cam kết bảo lãnh (underwrite) những đợt phát hành hàng nghìn tỷ đồng thay vì chỉ làm trung gian môi giới; năng lực quản trị rủi ro danh mục tự doanh, vì phần lớn lợi nhuận của các công ty chứng khoán hàng đầu hiện nay đến từ tự doanh và cho vay margin song song với mảng ngân hàng đầu tư, chứ không tách biệt; và khả năng thích ứng với chuẩn minh bạch mới theo Nghị định 200 — xếp hạng tín nhiệm, công bố mục đích sử dụng vốn rõ ràng — bởi đây sẽ là điều kiện bắt buộc khi nhà đầu tư tổ chức dần thay thế nhà đầu tư cá nhân theo đúng định hướng của Chính phủ.
Với các công ty chứng khoán không có ngân hàng mẹ hậu thuẫn — như SSI, Vietcap hay VNDirect — con đường cạnh tranh khả thi hơn là tập trung vào nhóm khách hàng tổ chức lớn (đặc biệt các ngân hàng thương mại cần tư vấn phát hành trái phiếu vốn cấp 2, như cách VNDirect đang làm), thay vì cố cạnh tranh trực diện ở mảng phân phối bán lẻ — nơi các công ty “con ngân hàng” gần như không có đối thủ.
Câu hỏi thường gặp
Thị trường trái phiếu doanh nghiệp Việt Nam hiện có quy mô bao nhiêu?
Khoảng 1.478 nghìn tỷ đồng dư nợ lưu hành tính đến cuối quý II/2026 (SaigonRatings), tương đương gần 11% GDP.
Công ty nào đang dẫn đầu thị phần tư vấn phát hành trái phiếu doanh nghiệp?
TCBS (mã cổ phiếu TCX, thuộc hệ sinh thái Techcombank) dẫn đầu với 48% thị phần tư vấn phát hành TPDN phi ngân hàng tại quý II/2026, theo công bố của chính doanh nghiệp.
Vì sao các công ty chứng khoán thuộc ngân hàng lại chiếm ưu thế lớn đến vậy?
Vì họ vừa có nguồn cung trái phiếu từ ngân hàng mẹ (nhóm phát hành TPDN nhiều thứ hai thị trường), vừa có sẵn kênh phân phối tới khách hàng cá nhân và doanh nghiệp của ngân hàng mẹ — lợi thế kép mà công ty chứng khoán độc lập khó sao chép.
Thị trường trái phiếu doanh nghiệp có đạt mục tiêu 25% GDP vào năm 2030 không?
Theo đánh giá của VIS Rating, khả năng cao là không đạt được, dù quy mô tuyệt đối vẫn có thể tăng gấp 3,5 lần lên khoảng 160-170 tỷ USD nếu duy trì tốc độ phát hành cao trong 8 năm tới.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.