Có một cổ phiếu trong hệ sinh thái Masan mà phần lớn nhà đầu tư quen mặt với MSN, MCH hay WinMart ít khi để ý tới, cho đến gần đây. Đó là MSR của Masan High-Tech Materials, doanh nghiệp khai khoáng vonfram đứng sau mỏ Núi Pháo. Chỉ trong khoảng một tháng, cổ phiếu này tăng gần 50%, từ vùng 32.000 đồng lên hơn 47.000 đồng/cổ phiếu. Với một công ty khai khoáng vốn quen bị gắn mác “tài sản cần tái cấu trúc”, đây là mức tăng đủ để giới đầu tư đặt lại câu hỏi: chuyện gì đang xảy ra, và nó có ý nghĩa gì với người đang cầm cổ phiếu MSN?
- MSR (Masan High-Tech Materials) tăng gần 50% trong 1 tháng nhờ giá vonfram (APT) tăng mạnh và lợi nhuận quý II/2026 lập kỷ lục.
- MSR đang chuyển từ “khoản đầu tư cần giảm nợ” thành nguồn lợi nhuận và dòng tiền thực cho Masan Group, với khoản tạm ứng cổ tức khoảng 1.100 tỷ đồng.
- HSBC nâng giá mục tiêu MSN lên 110.000 đồng/cổ phiếu, chủ yếu nhờ định giá lại tài sản MSR chứ không phải thay đổi cách nhìn về mô hình tập đoàn đa ngành.
- Rủi ro lớn nhất: MSR phụ thuộc nhiều vào giá vonfram thế giới, một mặt hàng có thể biến động mạnh.
MSR là ai, và vì sao đột nhiên được nhắc tên?
Masan High-Tech Materials là công ty con của Tập đoàn Masan, vận hành mỏ đa kim Núi Pháo tại Thái Nguyên, một trong những mỏ vonfram lớn nhất thế giới ngoài Trung Quốc. Vonfram là kim loại cứng, chịu nhiệt cao, dùng nhiều trong hợp kim công nghiệp, dụng cụ cắt gọt và linh kiện quốc phòng. Vì Trung Quốc kiểm soát phần lớn nguồn cung toàn cầu, bất kỳ động thái siết xuất khẩu hay biến động giá nào từ nước này cũng kéo giá vonfram thế giới biến động theo, và MSR là một trong số ít doanh nghiệp khai thác lớn nằm ngoài Trung Quốc được hưởng lợi trực tiếp.
Nửa đầu năm 2026, giá APT (một dạng tinh quặng vonfram cô đặc) bình quân quý II đạt khoảng 3.245 USD/mtu, cao hơn hẳn giả định ban đầu trong kế hoạch kinh doanh. Cộng thêm sản lượng tinh luyện tăng 91% so với cùng kỳ, MSR ghi nhận doanh thu thuần 11.131 tỷ đồng trong 6 tháng, tăng 270%. Riêng lợi nhuận sau thuế trước lợi ích cổ đông thiểu số (NPAT Pre-MI) quý II đạt 1.666 tỷ đồng, mức cao nhất trong lịch sử hoạt động của công ty.

Từ “khoản nợ cần xử lý” thành máy in tiền cho công ty mẹ
Trong nhiều năm, câu chuyện của MSR gắn liền với áp lực giảm đòn bẩy tài chính hơn là tăng trưởng lợi nhuận. Nhưng bức tranh đang đổi khác. Masan hiện sở hữu khoảng 92,89% cổ phần MSR (giảm nhẹ từ 94,89% sau một đợt bán 2% cổ phần hồi tháng 5), nghĩa là phần lớn lợi nhuận MSR tạo ra sẽ hợp nhất thẳng vào báo cáo tài chính của tập đoàn mẹ.
Đáng chú ý hơn, HĐQT MSR vừa thông qua phương án tạm ứng cổ tức tiền mặt năm 2026 ở mức 10%, tương đương khoảng 1.100 tỷ đồng. Với tỷ lệ sở hữu trên 90%, phần lớn số tiền này sẽ chảy thẳng về Masan Group dưới dạng tiền mặt thực, chứ không chỉ là con số lợi nhuận trên sổ sách. Đây là điểm khác biệt quan trọng: một tài sản chuyển từ “ngốn vốn” sang “tạo tiền” thay đổi hẳn cách thị trường định giá công ty mẹ.
Ở cấp tập đoàn, Masan ghi nhận lợi nhuận sau thuế trước lợi ích cổ đông thiểu số quý II/2026 đạt 3.800 tỷ đồng, gấp 2,3 lần cùng kỳ; lợi nhuận sau thuế sau lợi ích cổ đông thiểu số (NPAT Post-MI, phần thực sự thuộc về cổ đông MSN) đạt 3.125 tỷ đồng, gấp 3 lần. Sau nửa năm, Masan nâng mục tiêu NPAT Pre-MI cả năm lên khoảng 11.500 tỷ đồng. Tỷ lệ nợ ròng/EBITDA cũng giảm còn 2,4 lần, từ 2,7 lần cuối năm 2025, cho thấy sức khỏe tài chính đang cải thiện song song với đà tăng lợi nhuận.
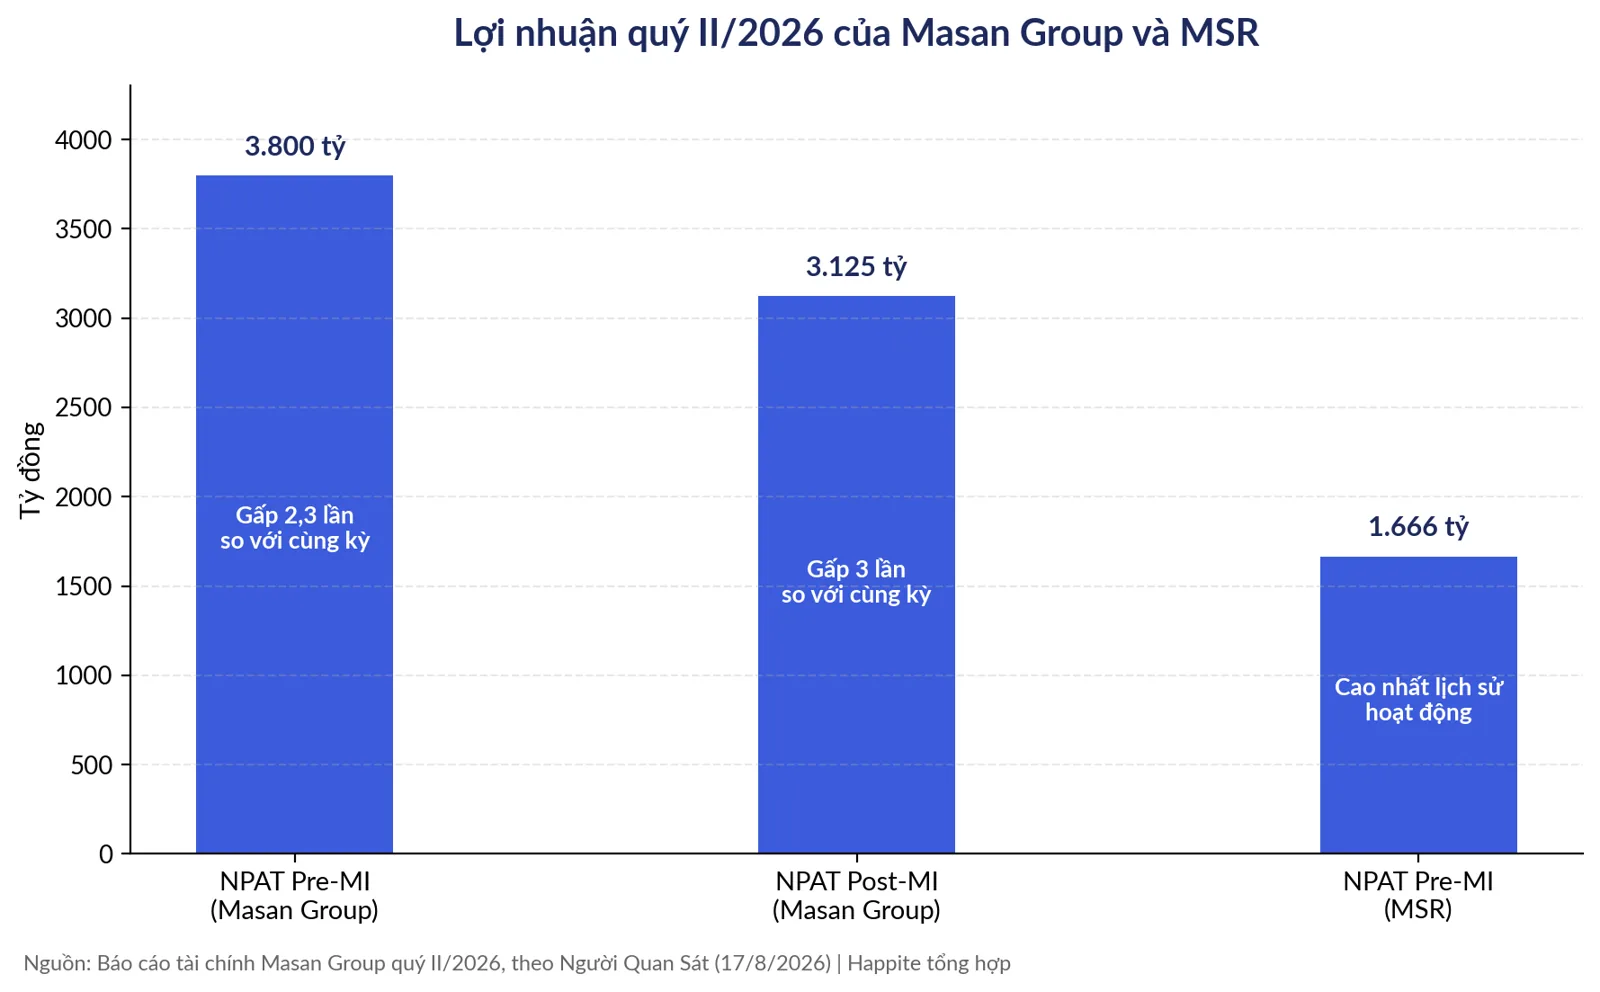
| Chỉ tiêu | Quý II/2026 | So với cùng kỳ |
|---|---|---|
| NPAT Pre-MI của Masan (MSN) | 3.800 tỷ đồng | Gấp 2,3 lần |
| NPAT Post-MI của Masan (MSN) | 3.125 tỷ đồng | Gấp 3 lần |
| NPAT Pre-MI của MSR | 1.666 tỷ đồng | Cao nhất lịch sử hoạt động |
| Nợ ròng/EBITDA (Masan) | 2,4 lần | Giảm từ 2,7 lần cuối 2025 |
HSBC nâng giá mục tiêu MSN lên 110.000 đồng: đọc con số này thế nào?
HSBC Global Investment Research vừa nâng giá mục tiêu MSN lên 110.000 đồng/cổ phiếu, cao hơn khoảng 66% so với thị giá thời điểm công bố, đồng thời định giá riêng MSR ở mức khoảng 2,9 tỷ USD, trong khi vốn hóa MSR trên sàn khi đó chỉ khoảng 1,8 tỷ USD.
Điểm đáng lưu ý: mức chiết khấu (discount) 30% mà HSBC áp dụng cho mô hình tập đoàn đa ngành của Masan vẫn được giữ nguyên, không thay đổi. Nói cách khác, phần định giá tăng thêm không đến từ việc thị trường bớt “nghi ngờ” mô hình holding company, mà đến từ việc tài sản bên trong (ở đây là MSR) thực sự tạo ra nhiều lợi nhuận và tiền mặt hơn. Đây là chi tiết nhà đầu tư mới nên phân biệt: giá mục tiêu tăng vì nội tại tốt lên, khác với giá mục tiêu tăng vì thị trường lạc quan hơn về câu chuyện kể.
Danh mục tài sản của Masan hiện có nhiều trụ cột cùng đóng góp: MCH (Masan Consumer) vẫn là nền tảng hàng tiêu dùng chủ lực, WinCommerce đang cải thiện hiệu quả vận hành, MSR nổi lên như động cơ tăng trưởng mới, và khoản đầu tư tại Techcombank (TCB) tiếp tục là một cấu phần giá trị đáng kể. Điều khiến câu chuyện MSN trở nên khác biệt lúc này là nhiều tài sản cùng lúc chuyển sang trạng thái sinh lời tốt hơn, thay vì chỉ một mảng đơn lẻ bứt phá.
Không chỉ ăn may nhờ giá hàng hóa
Nếu chỉ dựa vào giá vonfram tăng, câu chuyện MSR sẽ mong manh như bất kỳ cổ phiếu khai khoáng nào khác, tăng nhanh khi giá lên và giảm nhanh khi giá đảo chiều. Điều khiến nhiều nhà phân tích chú ý hơn là MSR đang chủ động mở rộng vai trò trong chuỗi cung ứng thay vì chỉ khai thác và bán tài nguyên thô.
Tháng 7/2026, MSR ký thỏa thuận hợp tác với GB Innovation của Hàn Quốc, theo đó tinh quặng vonfram nhập từ Hàn Quốc sẽ được đưa về Việt Nam để chế biến sâu thành các sản phẩm trung gian như APT và oxide vonfram. Đây là bước đi giúp MSR tham gia sâu hơn vào chuỗi giá trị vật liệu chiến lược toàn cầu, thay vì chỉ dựa vào sản lượng khai thác trong nước. Công ty cũng cho biết khu vực Núi Pháo Mở rộng và Núi Chiếm có tiềm năng khoảng 115 triệu tấn tài nguyên vonfram đa kim, đủ dư địa khai thác và chế biến trong 20-30 năm tới nếu các thủ tục quy hoạch, thăm dò được hoàn tất. Song song đó, MSR đang có kế hoạch nâng công suất oxide vonfram lên hơn 8.000 tấn WO₃.
Nếu những kế hoạch này triển khai đúng tiến độ, MSR sẽ bớt phụ thuộc vào biến động giá vonfram theo mùa vụ, và có thêm biên lợi nhuận từ khâu chế biến sâu, thay vì chỉ bán quặng thô.
Rủi ro cần nhớ trước khi vội mừng
Đà tăng của MSR gắn chặt với giá vonfram thế giới, một loại hàng hóa có thể đảo chiều nhanh nếu nguồn cung từ Trung Quốc thay đổi chính sách hoặc nhu cầu công nghiệp toàn cầu chững lại. Ngoài ra, WinCommerce vẫn phải tiếp tục chứng minh hiệu quả bán lẻ trong bối cảnh cạnh tranh gay gắt, còn chi phí logistics là biến số có thể ăn vào biên lợi nhuận chung của cả tập đoàn. Nói cách khác, ba câu chuyện: lợi nhuận tăng, đòn bẩy tài chính giảm, và MSR trở thành tài sản sinh tiền bền vững, cần được xác nhận đồng thời trong các quý tới, chứ không chỉ dựa vào một quý kết quả đột biến.
Nhà đầu tư VN30 nên nhìn nhận thế nào?
MSR bản thân chưa nằm trong rổ VN30, nhưng diễn biến của nó tác động trực tiếp đến MSN, một trong những cổ phiếu vốn hóa lớn và có sức ảnh hưởng tới VN-Index. Với những ai đang theo dõi MSN sau lần nâng mục tiêu lợi nhuận 2026, diễn biến MSR là mảnh ghép giải thích phần nào lý do định giá được nâng lên. Tương tự, việc CEO Masan Consumer từng mua vào 2,7 triệu cổ phiếu MCH cũng nằm trong bức tranh chung: nội bộ tập đoàn đang thể hiện niềm tin vào các tài sản thành viên. Ngoài ra, khoản đầu tư của Masan tại Techcombank cũng đáng chú ý khi TCB từng biến động mạnh quanh tin đồn M&A gần đây.
Với những khái niệm như NPAT Pre-MI, NPAT Post-MI hay lợi nhuận hợp nhất, người mới tìm hiểu báo cáo tài chính có thể tham khảo thêm bài giải thích về 4 loại lợi nhuận trong báo cáo tài chính để hiểu vì sao một tập đoàn đa ngành như Masan luôn công bố song song nhiều mốc lợi nhuận khác nhau.
Câu hỏi thường gặp
MSR có phải cổ phiếu trong rổ VN30 không?
Không. MSR là công ty con của Masan Group (MSN), MSN mới là thành viên VN30. Diễn biến MSR ảnh hưởng gián tiếp đến MSN qua kết quả hợp nhất.
Vonfram dùng để làm gì mà giá lại quan trọng đến vậy?
Vonfram là kim loại chịu nhiệt, độ cứng cao, dùng trong hợp kim công nghiệp, dụng cụ cắt gọt, linh kiện điện tử và một số ứng dụng quốc phòng. Nguồn cung phần lớn tập trung ở Trung Quốc nên giá thế giới khá nhạy với chính sách xuất khẩu của nước này.
NPAT Pre-MI và NPAT Post-MI khác nhau thế nào?
NPAT Pre-MI là lợi nhuận sau thuế trước khi trừ phần thuộc về cổ đông thiểu số (các cổ đông không phải công ty mẹ, ví dụ 7-8% còn lại của MSR). NPAT Post-MI là phần lợi nhuận thực sự thuộc về cổ đông công ty mẹ, tức cổ đông MSN.
Cổ tức mà MSR trả có ý nghĩa gì với MSN?
Với tỷ lệ sở hữu trên 90%, phần lớn cổ tức tiền mặt MSR chi trả sẽ chảy thẳng về Masan Group dưới dạng tiền mặt, giúp tập đoàn mẹ có thêm dòng tiền thực để giảm nợ hoặc tái đầu tư, thay vì chỉ là lợi nhuận ghi nhận trên sổ sách.
Rủi ro lớn nhất khi theo dõi câu chuyện MSR là gì?
Sự phụ thuộc vào giá vonfram thế giới. Nếu giá kim loại này hạ nhiệt, lợi nhuận đột biến của MSR có thể không duy trì được ở mức hiện tại.
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.
Nguồn tham khảo:
Đằng sau mức giá mục tiêu 110.000 đồng của MSN, MSR đang nổi lên như động cơ tăng trưởng mới – Người Quan Sát
Chứng khoán nghỉ lễ 2/9: cổ phiếu họ Masan tăng gần 50% sau một tháng – Người Quan Sát