Anh Tuấn IT vừa được công ty duyệt mua 2.000 cổ phiếu ESOP với giá 10.000 đồng/cổ phiếu, trong khi cổ phiếu đó đang giao dịch trên sàn hơn 30.000 đồng. Anh mừng ra mặt, tính nhẩm “lời gấp 3 ngay khi về tài khoản”. Nhưng khoản chênh lệch đó lấy từ đâu ra? Và vì sao khi chúng ta mở báo cáo kết quả kinh doanh của chính công ty đó, tuyệt nhiên không thấy dòng “chi phí thưởng cổ phiếu” nào cả?
Đó chính là điều thú vị (và hơi kỳ lạ) của cổ phiếu ESOP trên báo cáo tài chính (BCTC) doanh nghiệp Việt Nam. Bài này chúng ta sẽ mở đúng dòng BCTC thật của Techcombank (TCB) để xem tận mắt.
- Hiểu ESOP là gì trong 1 câu, không cần thuật ngữ tài chính.
- Biết chính xác ESOP nằm ở dòng nào trên Bảng cân đối kế toán và phần thuyết minh.
- Hiểu vì sao “chi phí” của ESOP không xuất hiện trên Báo cáo kết quả kinh doanh theo chuẩn kế toán Việt Nam (VAS).
- Tự tay tính được “giá trị chuyển giao” ẩn của một đợt ESOP bằng số liệu thật (Techcombank, 2025).
- Tránh được bẫy phổ biến nhất: nhầm ESOP với cổ phiếu quỹ, hoặc quên tác động pha loãng lên EPS.
ESOP là gì? Vì sao doanh nghiệp thưởng cổ phiếu giá rẻ cho nhân viên
ESOP (Employee Stock Ownership Plan) là chương trình doanh nghiệp bán cổ phiếu của chính mình cho nhân viên với giá ưu đãi, thường thấp hơn nhiều so với giá đang giao dịch trên sàn. Mục đích thường là giữ chân người giỏi và gắn quyền lợi nhân viên với giá cổ phiếu công ty.
Hình dung thế này: cô Ba bán tạp hóa đầu hẻm mở rộng quán thành 3 chi nhánh, muốn giữ chân chị quản lý giỏi đã làm 5 năm. Thay vì tăng lương, cô Ba đề nghị: “Con góp 10 triệu, cô để con đứng tên 5% cổ phần quán, dù cổ phần đó thực tế đáng giá 30 triệu nếu bán cho người ngoài.” Chị quản lý lời ngay 20 triệu trên giấy, nhưng 20 triệu đó không tự nhiên sinh ra, nó đến từ phần cô Ba và các cổ đông cũ khác đang nhường bớt tỷ lệ sở hữu của mình.
Ở quy mô doanh nghiệp niêm yết, cơ chế giống hệt: công ty phát hành thêm cổ phiếu mới, bán cho nhân viên với giá thấp hơn thị giá, và các cổ đông hiện hữu (bao gồm cả chúng ta, nếu đang cầm cổ phiếu đó) tự động bị pha loãng tỷ lệ sở hữu.
Dòng ESOP nằm ở đâu trên báo cáo tài chính?
Câu trả lời ngắn gọn: ESOP không có một dòng riêng tên “ESOP” trên BCTC, nó ẩn trong 2 chỉ tiêu quen thuộc ở phần Vốn chủ sở hữu: Vốn điều lệ (tăng theo mệnh giá cổ phiếu mới) và Thặng dư vốn cổ phần (phần chênh lệch giá phát hành so với mệnh giá, nếu có).
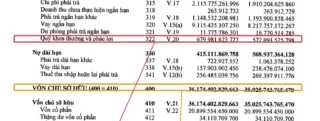
Chúng ta thử soi thuyết minh “Vốn cổ phần” trong BCTC hợp nhất Techcombank (TCB) quý IV/2025, ngân hàng vừa hoàn tất một đợt ESOP hồi tháng 8/2025:

Nhìn vào bảng, 2 dòng đáng chú ý:
Vốn điều lệ 31/12/2025: 70.862.404 triệu đồng
Vốn điều lệ 31/12/2024: 70.648.517 triệu đồng
Chênh lệch = 70.862.404 − 70.648.517 = 213.887 triệu đồng (~213,9 tỷ đồng)
Số cổ phiếu 31/12/2025: 7.086.240.414 cổ phiếu
Số cổ phiếu 31/12/2024: 7.064.851.739 cổ phiếu
Chênh lệch = 7.086.240.414 − 7.064.851.739 = 21.388.675 cổ phiếu
Con số 21,38 triệu cổ phiếu này khớp gần như tuyệt đối với thông tin Techcombank công bố hồi tháng 5–8/2025: phát hành 21,38 triệu cổ phiếu ESOP giá 10.000 đồng/cổ phiếu cho 364 người lao động, hoàn tất ngày 6/8/2025 (nguồn: DNSE, CafeF, 2025). Đây chính là dòng “ESOP” mà chúng ta đang tìm, chỉ là nó không được gọi thẳng tên, mà thể hiện qua sự thay đổi của Vốn điều lệ và số lượng cổ phiếu lưu hành.
Để ý thêm dòng Thặng dư vốn cổ phần: từ âm 59 triệu (2024) xuống âm 124 triệu (2025), gần như không đổi, và tuyệt đối không có phần dương nào tương ứng với khoản “ưu đãi” mà nhân viên nhận được. Đây là manh mối quan trọng cho phần tiếp theo.
- Mở BCTC 2 kỳ liên tiếp gần nhất của 1 mã bạn quan tâm, tìm thuyết minh “Vốn cổ phần” hoặc “Vốn và các quỹ”.
- Lấy Vốn điều lệ kỳ sau trừ kỳ trước, và số cổ phiếu kỳ sau trừ kỳ trước.
- Nếu số cổ phiếu tăng nhưng Thặng dư vốn cổ phần gần như không đổi, nhiều khả năng đó là một đợt phát hành theo mệnh giá (ESOP hoặc chia cổ phiếu thưởng), không phải phát hành riêng lẻ/chào bán ra công chúng theo giá thị trường.
Vì sao “chi phí” ESOP lại không xuất hiện trên báo cáo kết quả kinh doanh?
Đây là phần khiến nhiều người mới bất ngờ nhất. Chúng ta thử nhìn tiếp báo cáo lưu chuyển tiền tệ hợp nhất của TCB, mục “Lưu chuyển tiền từ hoạt động tài chính”:

Tăng vốn cổ phần từ phát hành cổ phiếu (2025): 213.822 triệu đồng
Số tiền Techcombank thực nhận về gần như khớp đúng với 21.388.675 cổ phiếu × 10.000 đồng = 213.886.750.000 đồng. Nói cách khác: ngân hàng chỉ thu về đúng bằng mệnh giá, không thu thêm một đồng thặng dư nào, và cũng không có bất kỳ khoản chi phí lương thưởng nào bị trừ vào lợi nhuận trong kỳ vì đợt phát hành này.
Lý do nằm ở cách Thông tư 200/2014/TT-BTC hướng dẫn hạch toán: khi phát hành cổ phiếu, doanh nghiệp chỉ cần ghi tăng Vốn điều lệ theo mệnh giá, phần chênh lệch (nếu bán cao/thấp hơn mệnh giá) ghi vào Thặng dư vốn cổ phần. Không có bước nào yêu cầu tính giá trị hợp lý của “phần ưu đãi” cho nhân viên rồi ghi nhận như một khoản chi phí lương thưởng trên báo cáo kết quả kinh doanh. Với kế toán, đây đơn thuần là một giao dịch vốn chủ sở hữu, tiền vào, cổ phiếu ra, xong.
Hệ quả: khoản “giá trị chuyển giao” cho nhân viên, thứ mà anh Tuấn IT ở đầu bài đang mừng thầm, hoàn toàn không làm giảm lợi nhuận kế toán của công ty, dù nó là một cái giá thực sự mà cổ đông hiện hữu đang trả (dưới hình thức bị pha loãng tỷ lệ sở hữu).
Chúng ta thử tự tính con số đó bằng dữ liệu thật:
Số cổ phiếu ESOP TCB          = 21.388.675 CP
Giá phát hành ESOP            = 10.000 đồng/CP
Giá cổ phiếu TCB lúc công bố  = 30.850 đồng/CP (20/5/2025, nguồn DNSE/CafeF)
Chênh lệch mỗi cổ phiếu       = 30.850 − 10.000 = 20.850 đồng/CP
"Giá trị chuyển giao"         = 21.388.675 × 20.850 ≈ 445.953.873.750 đồng ≈ 446 tỷ đồng
Gần 446 tỷ đồng đó không hề “biến mất”, nó chỉ đơn giản là không có chỗ nào trên Báo cáo kết quả kinh doanh để ghi nhận. Cần nói rõ: đây không phải lỗi hay gian lận của Techcombank, đây là cách làm hợp pháp, phổ biến của rất nhiều doanh nghiệp niêm yết tại Việt Nam theo đúng VAS hiện hành, không riêng gì TCB.
VAS vs IFRS: khoảng trống khiến lợi nhuận “đẹp” hơn thực tế
Nếu Techcombank (hoặc bất kỳ doanh nghiệp Việt Nam nào) phải lập báo cáo theo IFRS 2 — Share-based Payment (chuẩn mực báo cáo tài chính quốc tế do IASB ban hành năm 2004), câu chuyện sẽ khác hẳn. IFRS 2 yêu cầu doanh nghiệp tính giá trị hợp lý (fair value) của cổ phiếu/quyền chọn tại ngày cấp, rồi phân bổ dần khoản đó như một chi phí lương thưởng trên báo cáo kết quả kinh doanh trong suốt thời gian nhân viên phải chờ đủ điều kiện (thời gian hạn chế chuyển nhượng), bất kể công ty có thực chi tiền mặt hay không.
Việt Nam hiện áp dụng VAS (Chuẩn mực kế toán Việt Nam, ban hành theo hệ thống 26 chuẩn mực của Bộ Tài chính) cho báo cáo tài chính bắt buộc của công ty đại chúng, và VAS chưa có chuẩn mực tương đương IFRS 2. Đây không phải sơ suất của riêng công ty nào, mà là một khoảng trống ở cấp chuẩn mực, điều mà giới phân tích tài chính trong nước cũng đã lên tiếng. Một bài phân tích trên Tin nhanh chứng khoán từng nhận định: “Theo VAS, doanh nghiệp không phải hạch toán phần chênh lệch giữa giá thị trường và giá phát hành ESOP vào chi phí hoạt động… Nếu áp dụng IFRS, khoản chênh lệch giữa giá thị trường và giá phát hành được xem là chi phí lương thưởng và phải ghi nhận giảm trừ vào lợi nhuận trong kỳ.” Việt Nam hiện chưa bắt buộc áp dụng IFRS đại trà (lộ trình áp dụng tự nguyện/bắt buộc theo từng giai đoạn của Bộ Tài chính), nên phần lớn BCTC chúng ta đọc hằng ngày vẫn theo VAS, và vẫn còn khoảng trống này (xem thêm bài về chuẩn mực kế toán VAS khác IFRS ra sao).
Case study kinh điển thế giới: khi “giấu” chi phí quyền chọn cổ phiếu thành tội hình sự
Ở Mỹ, nơi chuẩn mực kế toán yêu cầu ghi nhận chi phí thưởng cổ phiếu, một số công ty từng tìm cách lách bằng thủ thuật gian lận, và phải trả giá rất đắt. Vụ nổi tiếng nhất là SEC v. Brocade Communications Systems, Inc. cùng cựu CEO Gregory Reyes.
Đầu những năm 2000, Brocade (hãng thiết bị mạng) bị phát hiện đã “backdating”, tức ghi lùi ngày cấp, hàng loạt quyền chọn mua cổ phiếu cho nhân viên về những thời điểm trong quá khứ khi giá cổ phiếu đang thấp, thay vì ngày thực tế cấp khi giá đã cao hơn. Thủ thuật này giúp công ty né được khoản chi phí lương thưởng lẽ ra phải ghi nhận trên báo cáo kết quả kinh doanh theo chuẩn mực kế toán Mỹ. Reyes bị Bộ Tư pháp Mỹ truy tố hình sự với 10 tội danh gian lận chứng khoán. Phiên xử đầu tiên năm 2007 kết án ông, nhưng bị tòa phúc thẩm hủy án do sai sót tố tụng của bên công tố; đến phiên xử lại năm 2010, ông bị kết án 9/10 tội danh. Riêng Brocade phải nộp phạt dân sự 7 triệu USD cho Ủy ban Chứng khoán Mỹ (SEC) và phải lập lại (restate) nhiều năm báo cáo tài chính để bổ sung đúng phần chi phí đã bị giấu.
Bài học cho chúng ta khi đọc BCTC doanh nghiệp Việt: đây là ví dụ cực đoan, cố ý gian lận ngày cấp để né một chi phí mà luật yêu cầu phải ghi nhận. Ở Việt Nam, tình huống nhẹ nhàng hơn nhiều: VAS đơn giản là chưa yêu cầu ghi nhận khoản này ngay từ đầu, không ai phạm luật cả. Nhưng hệ quả với nhà đầu tư thì giống nhau ở một điểm: một chi phí thực sự (pha loãng cổ đông hiện hữu) không hiện trên báo cáo kết quả kinh doanh, và chúng ta, những người đọc BCTC, phải tự tay tính ra như phép tính ở phần trên, chứ không thể trông chờ con số đó tự nhảy ra trên báo cáo.
Bẫy thường gặp khi đọc EPS quanh đợt phát hành ESOP
- Tưởng ESOP “miễn phí” hoàn toàn với cổ đông cũ. Không có chi phí trên BCKQKD không có nghĩa là không có cái giá phải trả, cái giá đó là tỷ lệ sở hữu bị pha loãng, thể hiện gián tiếp qua số cổ phiếu lưu hành tăng lên.
- Quên số cổ phiếu bình quân gia quyền tăng làm EPS giảm dù lợi nhuận không đổi. Khi số cổ phiếu lưu hành tăng mà lợi nhuận sau thuế giữ nguyên, EPS (lãi trên mỗi cổ phiếu) tự động giảm, đọc thêm cách tính đầy đủ ở bài EPS, P/E, P/B và định giá.
- Nhầm ESOP với cổ phiếu quỹ. ESOP là phát hành cổ phiếu MỚI (tăng tổng số cổ phiếu lưu hành, pha loãng), còn cổ phiếu quỹ là công ty MUA LẠI cổ phiếu đã phát hành (giảm số cổ phiếu lưu hành, thường có tác dụng ngược, làm tăng EPS). Hai khái niệm dễ gây nhầm lẫn nhưng tác động trái chiều nhau, xem chi tiết ở bài EPS pha loãng & cổ phiếu quỹ.
Câu hỏi thường gặp
ESOP có phải là quà miễn phí công ty tặng nhân viên không?
Không hẳn. Nhân viên vẫn phải bỏ tiền ra mua (thường bằng đúng mệnh giá, ví dụ 10.000 đồng/cổ phiếu ở Việt Nam), chỉ là mức giá đó thấp hơn nhiều so với giá đang giao dịch trên sàn.
ESOP khác gì cổ phiếu thưởng từ lợi nhuận (chia cổ tức bằng cổ phiếu)?
Cổ phiếu thưởng từ lợi nhuận chia đều cho tất cả cổ đông theo tỷ lệ sở hữu hiện có (không ai bị pha loãng tương đối so với người khác), còn ESOP chỉ phát hành riêng cho một nhóm nhân viên được chọn, nên làm pha loãng tỷ lệ sở hữu của các cổ đông không tham gia chương trình.
Vì sao giá phát hành ESOP ở Việt Nam hay là 10.000 đồng?
Đó thường là mệnh giá cổ phiếu theo Luật Doanh nghiệp và điều lệ công ty (mệnh giá phổ biến của cổ phiếu niêm yết tại Việt Nam là 10.000 đồng/cổ phiếu), mức giá tối thiểu về mặt kế toán và pháp lý để ghi tăng vốn điều lệ, không liên quan đến giá trị thị trường thực tế.
Nhà đầu tư nhỏ lẻ có thực sự bị thiệt khi công ty phát hành ESOP không?
Về mặt tỷ lệ sở hữu, có bị pha loãng, nhưng đây là đánh đổi phổ biến và hợp pháp để giữ chân nhân sự giỏi, có thể mang lại lợi ích dài hạn cho công ty (và gián tiếp cho cổ đông) nếu chương trình dùng hiệu quả. Việc đọc đúng con số giúp chúng ta đánh giá quy mô pha loãng thực tế, thay vì chỉ dựa cảm tính.
Đọc tiếp trong series
Muốn hiểu trọn bức tranh Vốn chủ sở hữu và các chỉ số liên quan, đọc thêm:
- Cách đọc báo cáo tài chính cho người mới bắt đầu (bài trụ)
- Báo cáo tài chính là gì? Bộ BCTC gồm 4 báo cáo nào
- Chuẩn mực kế toán Việt Nam (VAS) khác IFRS ra sao
- Bảng cân đối kế toán là gì? Đọc thế nào cho hiểu
- Đọc phần Nguồn vốn: nợ phải trả và vốn chủ sở hữu
- Thặng dư vốn cổ phần là gì?
- EPS pha loãng & cổ phiếu quỹ
Nguồn tham khảo
- Thông tư 200/2014/TT-BTC — Chế độ kế toán doanh nghiệp (Bộ Tài chính). Xem toàn văn.
- Hệ thống Chuẩn mực kế toán Việt Nam (VAS), VAS 21 — Trình bày báo cáo tài chính.
- IFRS 2 — Share-based Payment, IASB (2004).
- BCTC hợp nhất Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank – TCB), Quý IV/2025, công bố tại techcombank.com, truy cập 2026-09-05.
- CafeF — tin tức về đợt phát hành ESOP Techcombank 2025, truy cập 2026-09-05.
- Tin nhanh chứng khoán/TVSI — “ESOP tại Việt Nam chưa phản ánh đúng chi phí của doanh nghiệp”, truy cập 2026-09-05.
- SEC Litigation Release LR-19768 (sec.gov) — vụ SEC v. Gregory L. Reyes (Brocade Communications Systems, Inc.).
Bài viết chỉ mang tính thông tin và giáo dục, không phải khuyến nghị đầu tư. Số liệu trích từ báo cáo tài chính đã công bố tại thời điểm viết và có thể thay đổi. Bạn nên tự nghiên cứu hoặc hỏi chuyên gia được cấp phép trước khi ra quyết định.