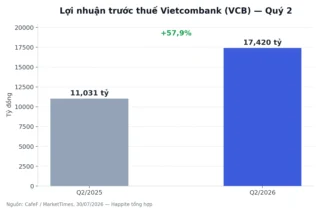
Đầu tháng 1/2026, VCB lập đỉnh lịch sử 78.800 đồng. Đến tháng 6/2026, cổ phiếu ngân hàng có vốn hóa lớn nhất Việt Nam đang giao dịch quanh 62.000 đồng — thấp hơn 21% so với đỉnh. Câu hỏi mà nhiều nhà đầu tư đặt ra: nếu mua VCB hôm nay, 3 năm nữa lời bao nhiêu?
Không phải câu hỏi dễ trả lời — vì VCB cũng có kế hoạch tăng vốn 2 giai đoạn đã được ĐHĐCĐ 2026 thông qua, và điều đó ảnh hưởng trực tiếp đến EPS và giá mục tiêu thực sự. Bài này phân tích thẳng con số — dựa trên BCTC hợp nhất kiểm toán 2023, 2024, Báo cáo thường niên 2025, BCTC Q1/2026 (29/4/2026) và Nghị quyết ĐHĐCĐ 24/4/2026 — để cho bạn bức tranh đầy đủ nhất có thể.
📌 TL;DR — Những điểm chính cần nhớ
- VCB là ngân hàng vốn hóa lớn nhất Việt Nam — ~518.000 tỷ đồng (tháng 6/2026), top 200 ngân hàng thế giới
- PPOP Q1/2026 tăng +23% YoY đạt 14.296 tỷ — mức quý cao nhất lịch sử. NIM phục hồi lên 2,86% sau 3 quý đáy
- NPL 0,62% (Q1/2026) thấp nhất hệ thống | LLR 253% — bộ đệm rủi ro dày nhất ngành
- Kế hoạch tăng vốn 2 phương án: thêm ~1.612 triệu CP → VĐL lên ~100.000 tỷ. Pha loãng cần được định giá đúng
- Kịch bản cơ sở: giá mục tiêu 2027–2028F 65.000–75.000 đồng (+5–21% từ 62.000đ) | Kịch bản lạc quan: ~79.000 đồng (+27%)
VCB 2025: Ngân Hàng Chất Lượng Số 1 Việt Nam Làm Ăn Thế Nào?
Hãy bắt đầu từ thực tế. Theo Báo cáo thường niên VCB 2025 và BCTC Q1/2026 (phát hành 29/4/2026), Vietcombank ghi nhận những kết quả sau:
| Chỉ tiêu | 2023A | 2024A | 2025A | Q1/2026A |
|---|---|---|---|---|
| Thu nhập lãi thuần (NII) | 53.621 tỷ | 55.406 tỷ | 58.771 tỷ | 17.651 tỷ |
| Tổng thu nhập hoạt động (TOI) | 67.724 tỷ | 68.578 tỷ | 72.455 tỷ | 21.123 tỷ |
| LN trước dự phòng (PPOP) | ~45.809 tỷ | 45.551 tỷ | 47.212 tỷ | 14.296 tỷ (+23% YoY) |
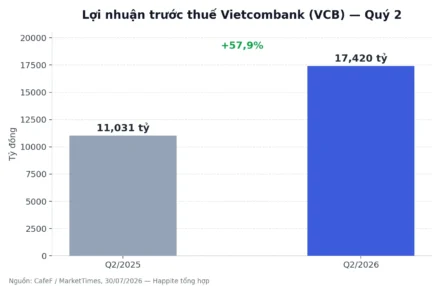
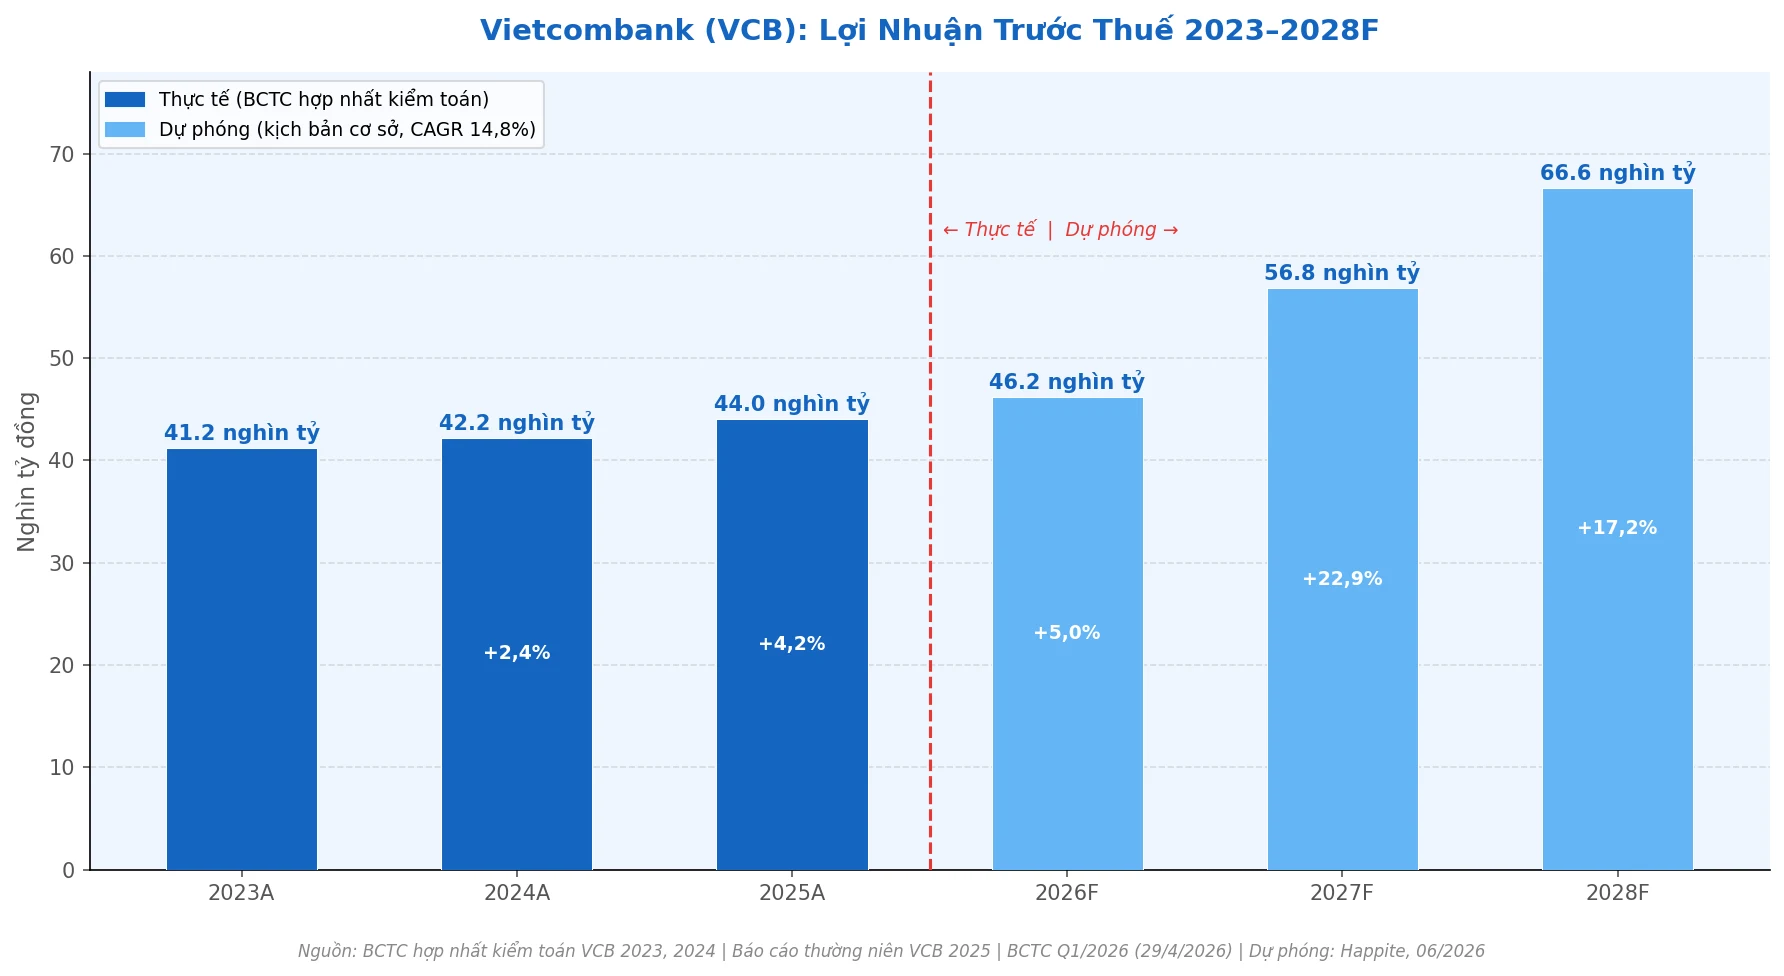
| Lợi nhuận trước thuế (LNTT) | 41.235 tỷ | 42.236 tỷ | 44.020 tỷ | 11.803 tỷ (+8,7% YoY) |
| Lợi nhuận sau thuế (LNST) | 33.000 tỷ | 33.853 tỷ | 35.198 tỷ | 9.462 tỷ |
| Tăng trưởng LNTT | +10,4% | +2,4% | +4,2% | +8,7% YoY |
Nguồn: BCTC hợp nhất kiểm toán VCB 2023, 2024; Báo cáo thường niên VCB 2025; BCTC hợp nhất Q1/2026 (29/4/2026)
Điểm đáng chú ý nhất không phải LNTT — mà là PPOP Q1/2026 tăng 23% YoY, đạt mức quý cao nhất trong lịch sử VCB. Đây là chỉ báo sức khỏe thực sự của ngân hàng trước khi tính trích lập dự phòng. NII Q1/2026 đạt 17.651 tỷ — tăng 29% YoY và 9% QoQ — nhờ lợi suất tài sản phục hồi trong khi chi phí vốn (COF) VCB chỉ ở mức 2,53%, thấp hơn xa mức bình quân ngành 4,42%.
Chỉ Tiêu Chất Lượng: VCB Dẫn Đầu Toàn Hệ Thống Ở 3 Điểm Quan Trọng Nhất
Trước khi nói đến giá mục tiêu, cần hiểu tại sao VCB được định giá premium so với phần còn lại của Big-4. Câu trả lời nằm ở 3 chỉ tiêu mà ngân hàng này dẫn đầu hệ thống:
| Chỉ tiêu | VCB (Q1/2026) | BIDV | VietinBank | MBBank | Nhận xét |
|---|---|---|---|---|---|
| NPL | 0,62% | ~1,3% | ~1,1% | ~1,5% | VCB thấp nhất hệ thống |
| LLR (tỷ lệ bao phủ nợ xấu) | 253% | ~120% | ~115% | ~80% | VCB cao nhất — gấp 2x ngành |
| COF (chi phí huy động) | 2,53% | ~3,8% | ~3,5% | ~3,2% | VCB thấp nhất — nhờ CASA cao |
| NIM (Q1/2026) | 2,86% | ~2,8% | ~2,9% | ~4,5% | NIM VCB phục hồi từ đáy 2,64% |
| CAR (Basel II) | 11,56% | ~9,5% | ~10,5% | ~12% | VCB trên chuẩn an toàn |
Nguồn: BCTC hợp nhất kiểm toán VCB 2025; BCTC Q1/2026 (29/4/2026); BID, CTG ước tính; phân tích 24hmoney tháng 5/2026
LLR 253% là “vũ khí bí mật” của VCB. Trong khi toàn ngành trung bình dưới 100%, VCB đang giữ bộ đệm dự phòng gấp 2,5 lần nợ xấu. Điều này có nghĩa: khi chất lượng tài sản tiếp tục tốt, VCB có thể giảm dần trích lập dự phòng và giải phóng lợi nhuận — thay vì tăng provision như Q1/2026 (tăng 3,3x do một khoản TPDN năng lượng tái tạo). Đây là lợi thế không thể sao chép trong 1–2 năm.
3 Năm Lời Bao Nhiêu? — Phụ Thuộc Vào Kế Hoạch Tăng Vốn 2 Phương Án
Đây là câu hỏi thật sự. Và câu trả lời gắn với một biến số mà nhiều nhà đầu tư bỏ qua: kế hoạch tăng vốn 2 phương án đã được ĐHĐCĐ 2026 thông qua ngày 24/4/2026.
Hiện tại VCB có 8.355,7 triệu CP đang lưu hành (VĐL 83.557 tỷ đồng). Theo Nghị quyết ĐHĐCĐ 2026, VCB sẽ phát hành thêm đến 1.612 triệu CP qua 2 phương án:
- Phương án 1 (PA1 — Phát hành riêng lẻ): 543,1 triệu CP cho tối đa 55 nhà đầu tư chuyên nghiệp (6,5% VĐL hiện tại) — chưa triển khai, đang đàm phán. Nếu thực hiện tại giá 65.000đ/CP, VCSH tăng thêm ~35.295 tỷ đồng
- Phương án 2 (PA2 — Từ quỹ dự trữ): 1.068,7 triệu CP từ Quỹ dự trữ bổ sung VĐL cho cổ đông hiện hữu — ĐHĐCĐ 2026 đã thông qua. Trung lập về VCSH (VĐL tăng, quỹ dự trữ giảm tương ứng)
Kết quả: số CP lưu hành có thể tăng từ 8.356M lên 9.968M CP — tức thêm gần 20% cổ phiếu. Điều này ảnh hưởng trực tiếp đến EPS và BVPS, và do đó ảnh hưởng đến giá mục tiêu. Đây là lý do cần phân tích theo từng kịch bản pha loãng.
Ba Kịch Bản Cho 3 Năm Tới (2026–2028F)
| Kịch bản | Số CP 2027F | BVPS 2027F | EPS 2027F | Giá MT (P/B 2,2x) | Upside từ 62.000đ |
|---|---|---|---|---|---|
| KB A · Chỉ PA2 (quỹ dự trữ) | 9.425M | ~27.929đ | ~4.669đ | ~61.444đ | -1% |
| KB B · Cơ sở (PA1+PA2) | 9.968M | ~29.948đ | ~4.414đ | ~65.886đ | +6% |
| KB C · Lạc quan (PA1+PA2 + NIM mạnh) | 9.968M | ~31.500đ | ~5.000đ | ~78.750đ | +27% |
Giả định LNST 2027F = 44.000–45.456 tỷ | PA1 thực hiện tại 65.000đ/CP | P/B tham chiếu 2,2x (khoảng giữa lịch sử VCB 1,9–2,5x) | Nguồn: tính toán Happite dựa trên BCTC kiểm toán VCB 2025 và NQ ĐHĐCĐ 24/4/2026
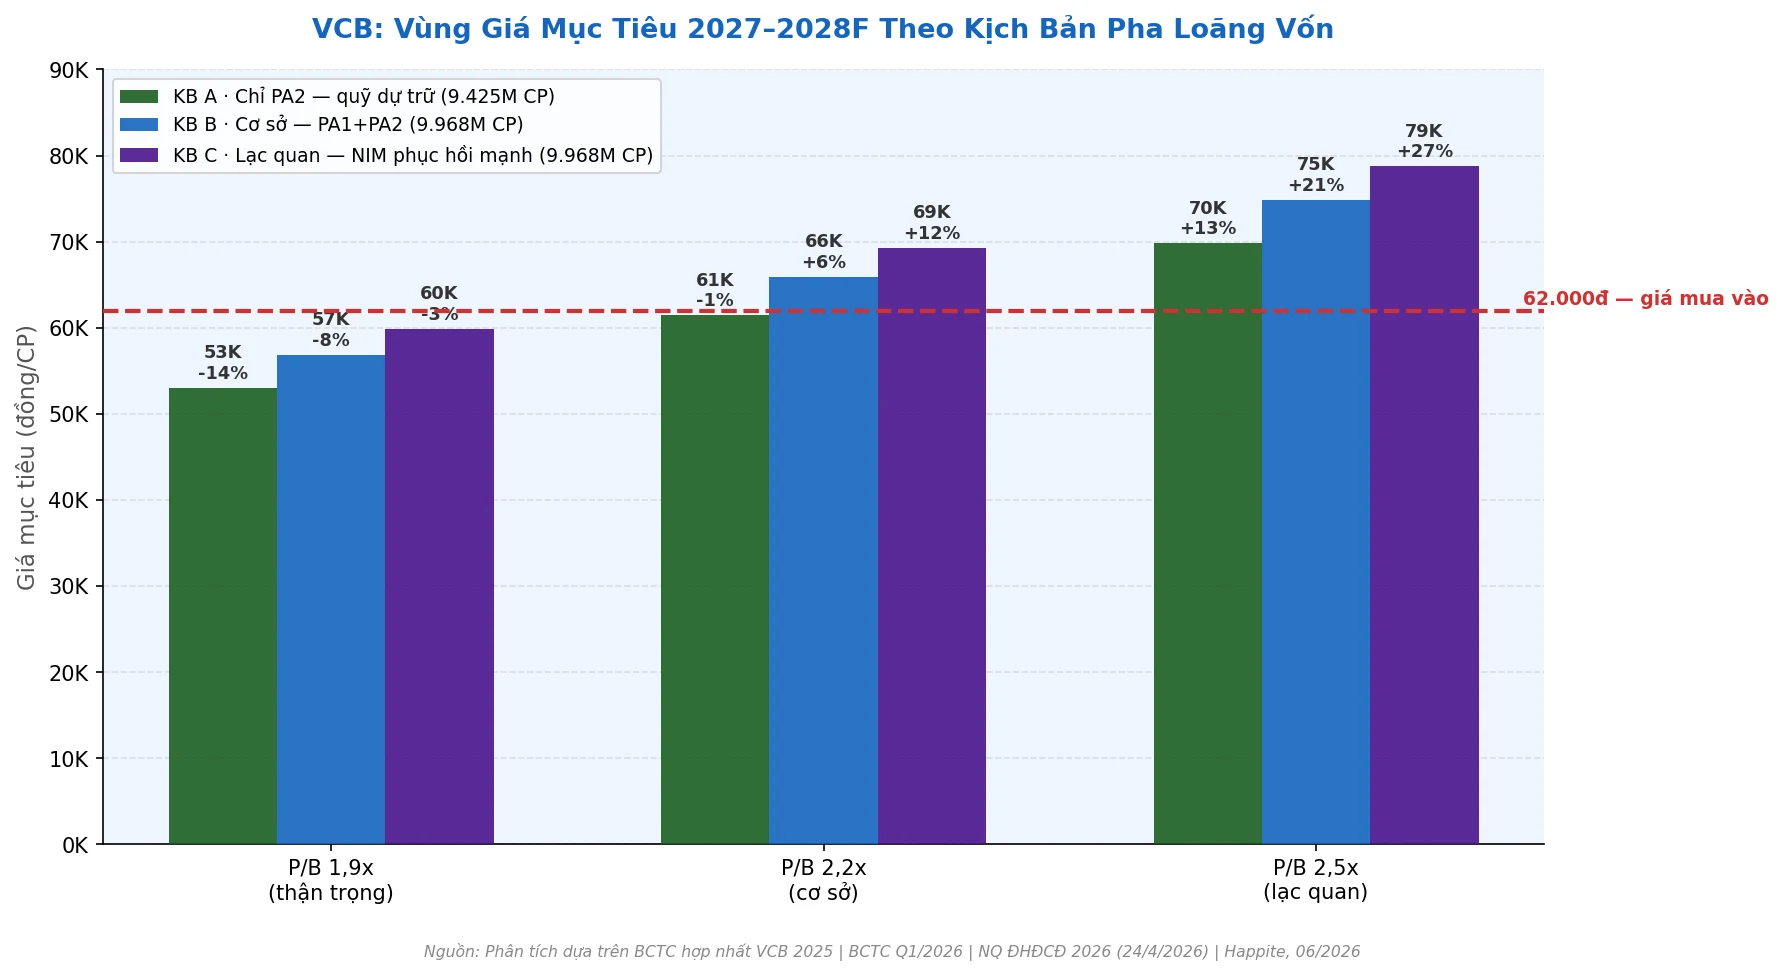
Điểm quan trọng: ngay cả KB A (chỉ PA2) với P/B 2,5x (lạc quan) cũng cho giá ~69.823đ — vẫn dương ~13%. Kịch bản tệ nhất (KB A, P/B 1,9x): ~53.065đ, âm ~14% — đây là ngưỡng cắt lỗ hợp lý. Horizon 3 năm đến 2028F: kịch bản cơ sở cho vùng 75.000–82.000 đồng, CAGR ~7–10%/năm, chưa tính cổ tức ~0,7–1%/năm.
Tại Sao VCB Phải Tăng Vốn? — Câu Chuyện CAR Và Chiến Lược 2030
CAR VCB ở mức 11,56% (2025) — cao hơn chuẩn Basel II nhưng VCB đang hướng tới chuẩn Basel III (≥10,5%) theo lộ trình NHNN. Khi tín dụng tăng trưởng 10–13%/năm trong 2026–2028, tài sản có rủi ro (RWA) phình ra và cần bổ sung vốn. Ngoài ra, VCB có kế hoạch thành lập ngân hàng con tại VIFC (Trung tâm tài chính quốc tế Việt Nam) — đòi hỏi vốn đầu tư riêng.
Điểm tích cực: Nghị quyết 79-NQ/TW (tháng 1/2026) lần đầu tiên cho phép ngân hàng thương mại nhà nước giữ lại lợi nhuận để tăng vốn thay vì bắt buộc chia cổ tức toàn bộ về NHNN. VCB là ngân hàng đầu tiên hưởng lợi từ cơ chế này. Khác với BIDV (VĐL tăng gần gấp đôi trong 5 năm), quy mô pha loãng của VCB kiểm soát được: +20% số CP trong 2 năm. PA2 trung lập về VCSH — như chuyển tiền từ túi trái sang túi phải. PA1 thực sự tăng VCSH nếu thực hiện ở giá ≥65.000đ — tức cổ đông hiện hữu được lợi.
VCB Đứng Đâu Trong Hệ Thống Ngân Hàng Việt Nam?
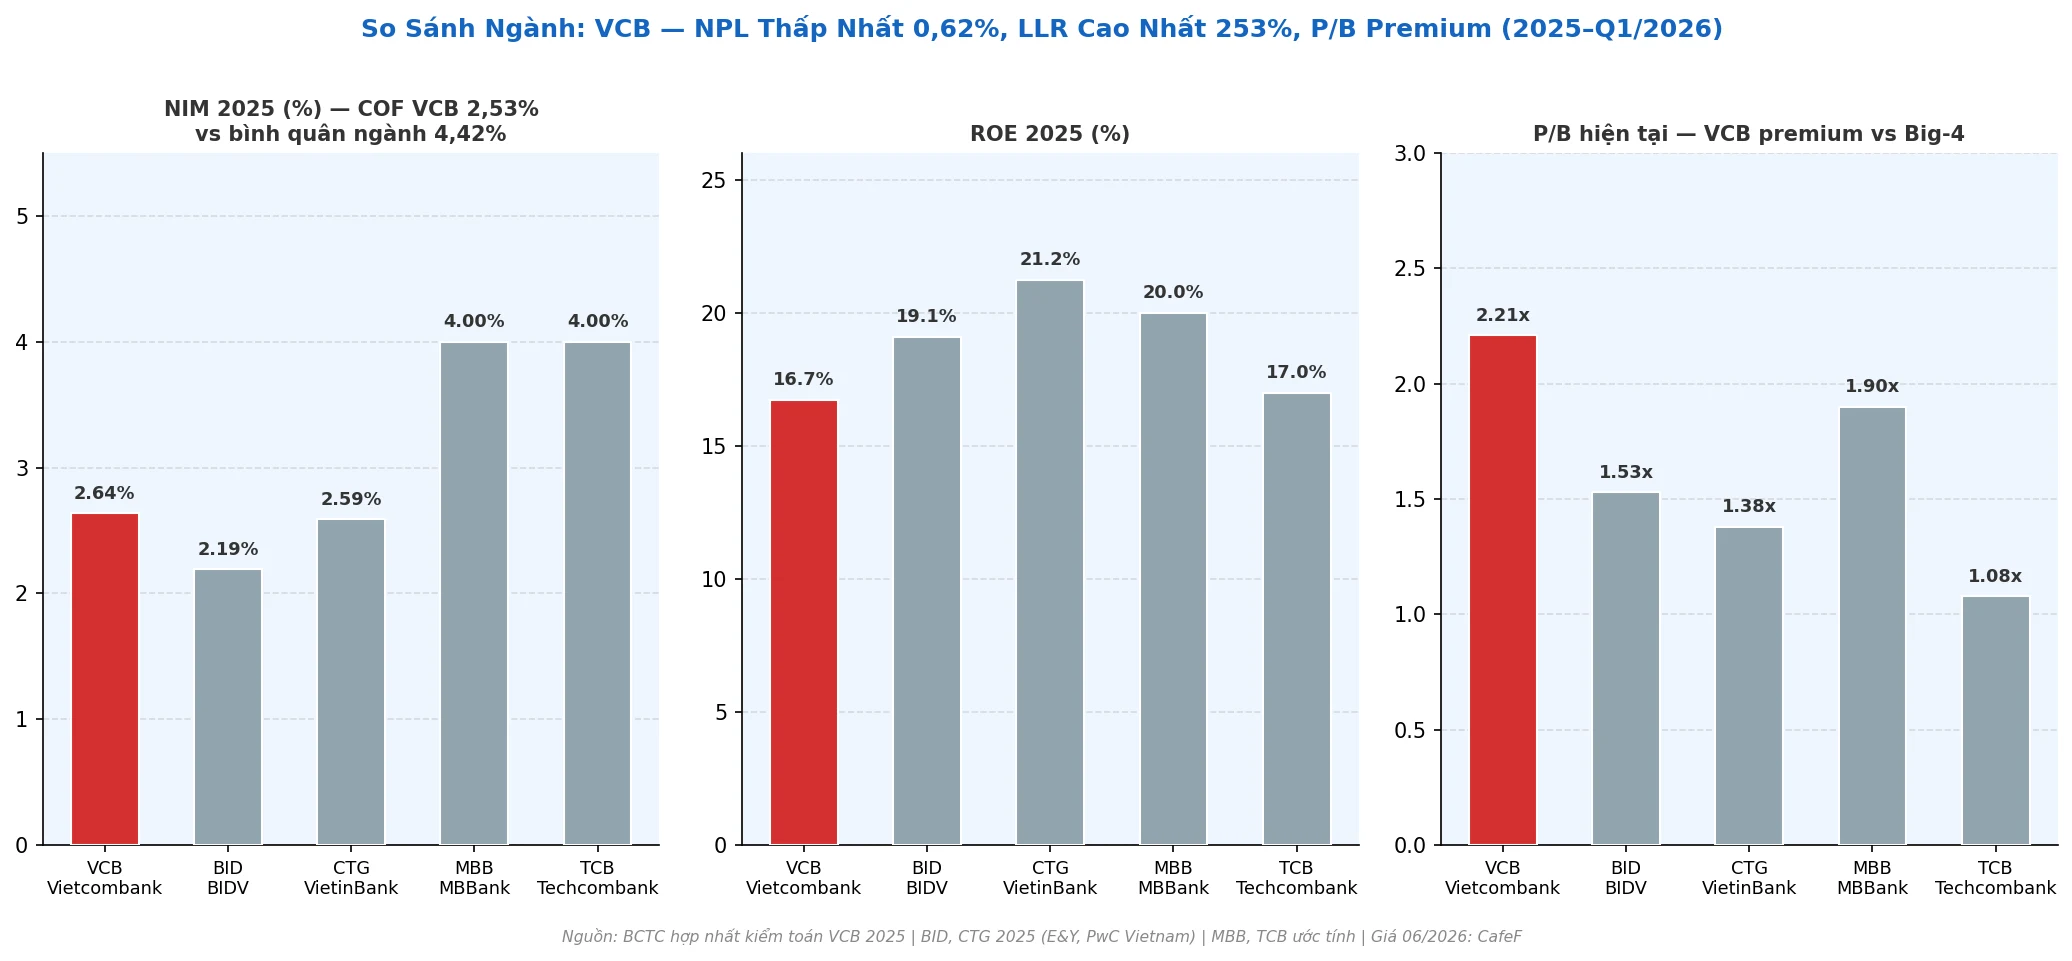
VCB giao dịch ở P/B 2,21x — cao hơn BIDV (1,53x), VietinBank (1,38x) và MBBank (1,90x). Thị trường đang trả premium 30–60% so với các ngân hàng Big-4 còn lại. Premium này hợp lý vì 3 lý do mang tính cấu trúc: (1) COF thấp nhất hệ thống nhờ CASA dẫn đầu; (2) chất lượng tài sản vượt trội — NPL 0,62% và LLR 253%; (3) vai trò trụ cột hệ thống — NHNN 74,8% + Mizuho 15% đảm bảo ổn định và uy tín. Premium 30–40% so với BIDV/CTG có tính lịch sử lâu dài và ít có lý do để thu hẹp trong 3 năm tới.
Dự Phóng 3 Năm: Kịch Bản Nào Khả Thi Nhất?
| Chỉ tiêu | 2025A | 2026F | 2027F | 2028F |
|---|---|---|---|---|
| LNTT (tỷ đồng) | 44.020 | 46.221 | 56.820 | 66.616 |
| Tăng trưởng LNTT | +4,2% | +5,0% | +22,9% | +17,2% |
| NIM | 2,64% | 2,80% | 2,88% | 2,95% |
| ROE | 16,73% | ~15,0% | ~16,0% | ~17,3% |
| EPS (KB B, đồng) | ~4.215 | ~4.202 | ~4.414 | ~5.034 |
| CAGR LNTT 2025–2028F | 14,8% | |||
2026F: Theo guidance VCB ĐHĐCĐ 2026. 2027–2028F: Mô hình Happite — giả định NIM phục hồi 2,88–2,95%, tín dụng +13–14%/năm, provision normalize về 0,10%/dư nợ từ 2027. Nguồn: BCTC hợp nhất kiểm toán VCB 2025; BCTC Q1/2026
Bước nhảy lớn đến 2027 (+22,9%) xảy ra khi provision normalize và NIM tiếp tục mở rộng. 11/11 nhà phân tích tính đến tháng 6/2026 khuyến nghị MUA, giá mục tiêu bình quân 72.434đ. Hai khuyến nghị gần nhất: 78.500đ (4/6/2026) và 76.000đ (1/6/2026). Phân tích này thận trọng hơn ở vùng 65.000–70.000đ cho horizon 12 tháng, phản ánh rủi ro pha loãng vốn ngắn hạn.
5 Rủi Ro Cần Biết Trước Khi Mua
1. Pha loãng từ 2 phương án tăng vốn. PA2 trung lập VCSH nhưng tăng số CP từ 8.356M lên 9.425M — giảm EPS ~10%. PA1 nếu thực hiện dưới giá thị trường sẽ gây pha loãng thực sự. Cần theo dõi sát tiến độ trong Q3/2026.
2. Áp lực provisioning từ TPDN năng lượng tái tạo. Chi phí dự phòng Q1/2026 tăng 3,3x (2.493 tỷ) do một khoản TPDN không được phân loại lại. Nợ nghi ngờ tăng gấp 7 lần lên 1.586 tỷ. Nếu không giải quyết trước cuối 2026, LNTT 2026 có thể thấp hơn dự phóng.
3. Áp lực CASA khi lãi suất tiết kiệm hấp dẫn. COF thấp của VCB được bảo đảm nhờ CASA cao. Khi lãi suất kỳ hạn tăng, tiền không kỳ hạn dịch chuyển sang có kỳ hạn — đẩy COF lên. Mỗi 50bps COF tăng tương đương mất ~2.000–2.500 tỷ NII/năm.
4. Rủi ro tỷ giá và thu nhập ngoại hối. VCB là ngân hàng số 1 về ngoại thương — chính sách thuế quan Trump 2.0 đã ảnh hưởng chuỗi cung ứng xuất khẩu. Thu nhập kinh doanh ngoại hối giảm 17% trong Q1/2026.
5. Free float hẹp, thanh khoản hạn chế. NHNN 74,8% + Mizuho 15% → free float chỉ ~10,2% (~853 triệu CP). Dòng vốn ngoại đột biến gây biến động giá lớn theo cả hai chiều — đặc biệt nhạy với tin tức nâng hạng thị trường.
Catalyst Nào Có Thể Đưa VCB Vượt 78.000 Đồng?
- PA1 thực hiện ở giá ≥65.000đ: Xác nhận câu chuyện tăng vốn lành mạnh → BVPS 2027F tiến về KB C (31.500đ) → P/B 2,5x cho ~78.750đ
- TPDN năng lượng được xử lý trước cuối 2026: Provision normalize → LNTT 2026 vượt 46.000 tỷ → điều kiện để P/B mở rộng
- NIM duy trì ≥2,85% trong 3 quý liên tiếp: Xác nhận xu hướng phục hồi → ROE hướng về 18–20%
- Việt Nam được nâng hạng FTSE/MSCI: VCB là cổ phiếu ETF quan tâm nhất nhóm ngân hàng → dòng vốn thụ động chảy vào mạnh
Câu Hỏi Thường Gặp (FAQ)
Mua VCB hôm nay (62.000đ), 3 năm nữa lời bao nhiêu?
Kịch bản cơ sở (KB B, LNST 2027F ~44.000 tỷ, P/B 2,2x): vùng giá 2027F 65.000–70.000đ (+5–13%). Đến 2028F: 75.000–82.000đ (CAGR ~7–10%/năm). Kịch bản lạc quan (P/B 2,5x, NIM phục hồi mạnh): ~79.000–98.000đ (CAGR ~9–17%). Kịch bản bi quan: ~65.000đ, CAGR ~1,6%. Chưa bao gồm cổ tức ~0,7–1%/năm.
VCB hay CTG/BID — ngân hàng nào tốt hơn để nắm 3 năm?
CTG có P/B thấp hơn (1,38x), ROE cao hơn và pha loãng ít hơn — về định giá hiện tại CTG hấp dẫn hơn trên cùng đơn vị rủi ro. Nhưng VCB có NPL, LLR, COF vượt trội — đây là portfolio “ngủ ngon” dài hạn. VCB phù hợp với nhà đầu tư ưu tiên chất lượng; CTG phù hợp với người muốn upside nhiều hơn. Portfolio 50/50 VCB+CTG là lựa chọn cân bằng hợp lý.
PA2 (phát hành từ quỹ dự trữ) ảnh hưởng thế nào đến cổ đông?
PA2 là chuyển tiền từ Quỹ dự trữ sang Vốn điều lệ — trung lập về VCSH tổng thể. Cổ đông nhận thêm ~12,8% cổ phiếu miễn phí. Giá điều chỉnh giảm kỹ thuật ngày GDKHQ, nhưng tổng giá trị danh mục không thay đổi. Rủi ro thực: tăng số CP tham chiếu cho EPS và BVPS — khiến định giá trông kém hơn một chút.
LLR 253% có ý nghĩa thực tế gì với cổ đông?
Với mỗi 100đ nợ xấu, VCB giữ 253đ dự phòng — “tấm đệm kép”. Ngay cả khi 100% nợ xấu mất trắng, VCB còn 153% dư thừa. Điều này cho phép VCB giảm dần trích lập từ 2027–2028, chuyển phần tiết kiệm thành lợi nhuận — câu chuyện “provision release” tiềm năng khi chất lượng tài sản tiếp tục cải thiện.
VCB có trả cổ tức tiền mặt không?
Có nhưng rất ít. Cổ tức tiền mặt 2024: 450 đồng/CP — yield ~0,73% tại giá 62.000đ. VCB ưu tiên giữ lại lợi nhuận tăng vốn hơn phân phối tiền mặt. Nghị quyết 79 sẽ cho phép cân bằng tốt hơn, nhưng kỳ vọng cổ tức 3–5%/năm là không thực tế với VCB.
Nguồn tham khảo: BCTC hợp nhất kiểm toán VCB 2023, 2024 | Báo cáo thường niên VCB 2025 | BCTC hợp nhất Q1/2026 (29/4/2026) | Nghị quyết ĐHĐCĐ VCB 24/4/2026 | Vietstock, CafeF, 24hmoney tháng 5–6/2026 | Maybank Securities, SSI Research tháng 6/2026.